
Có thể bạn quan tâm: Toyota 越野 車: Khám Phá Đỉnh Cao Công Nghệ Và Khả Năng Chinh Phục Địa Hình
Giới Thiệu Tổng Quan Về Hình Thức Trả Góp Xe Toyota
Trong bối cảnh thị trường ô tô ngày càng phát triển và nhu cầu sở hữu xe cá nhân ngày càng tăng, hình thức trả góp đã trở thành một trong những phương thức mua xe phổ biến nhất tại Việt Nam. Đặc biệt, khi nói đến các thương hiệu danh tiếng như Toyota, việc lựa chọn trả góp không chỉ giúp người tiêu dùng giảm bớt gánh nặng tài chính ban đầu mà còn mang lại nhiều lợi ích khác như lãi suất ưu đãi, thời gian thanh toán linh hoạt và hỗ trợ từ các ngân hàng, công ty tài chính uy tín.
Bài viết này sẽ cung cấp cho bạn một cái nhìn toàn diện về trả góp xe Toyota, bao gồm:
- Các loại hình trả góp phổ biến hiện nay.
- Các bước thực hiện quy trình vay mua xe Toyota.
- So sánh lãi suất và chi phí thực tế giữa các ngân hàng, công ty tài chính.
- Những lưu ý quan trọng khi ký hợp đồng trả góp.
- Kinh nghiệm đàm phán để nhận được mức trả góp tốt nhất.
- Câu hỏi thường gặp (FAQ) và giải đáp chi tiết.
Hãy cùng khám phá chi tiết từng khía cạnh để bạn có thể đưa ra quyết định thông minh, hợp lý và nhanh chóng sở hữu chiếc Toyota mơ ước của mình.
1. Các Loại Hình Trả Góp Xe Toyota Hiện Nay
1.1. Trả Góp Trực Tiếp Từ Đại Lý (Dealer Financing)
Đây là hình thức phổ biến nhất, trong đó đại lý Toyota hợp tác với các ngân hàng hoặc công ty tài chính để cung cấp gói vay cho khách hàng. Các ưu điểm:
- Tiện lợi: Khách hàng có thể hoàn tất mọi thủ tục ngay tại showroom.
- Tùy chỉnh linh hoạt: Thời gian vay, mức trả trước và lãi suất có thể thương lượng.
- Ưu đãi đặc biệt: Thường có chương trình khuyến mãi, giảm giá hoặc tặng kèm phụ kiện.
1.2. Trả Góp Qua Ngân Hàng (Bank Financing)
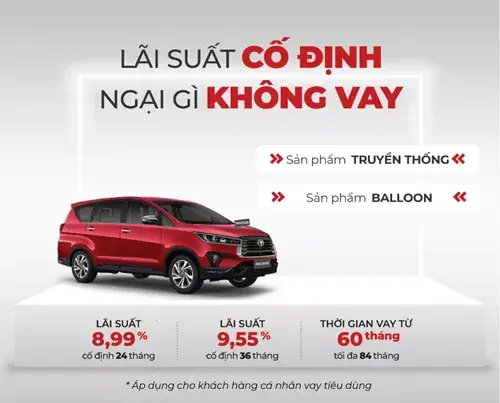
Ngân hàng cung cấp các khoản vay mua xe với các gói ưu đãi riêng, thường có lãi suất cố định hoặc thả nổi. Điểm mạnh:
- Lãi suất cạnh tranh: Đặc biệt với khách hàng có lịch sử tín dụng tốt.
- Thời gian vay dài: Từ 12 tháng đến 72 tháng hoặc hơn.
- Dịch vụ chuyên nghiệp: Hỗ trợ khách hàng trong suốt quá trình vay.
1.3. Trả Góp Qua Công Ty Tài Chính (Finance Company)
Các công ty tài chính như HDI, FE Credit, Home Credit cung cấp các gói vay nhanh, thủ tục đơn giản. Lợi thế:
- Thủ tục nhanh chóng: Thường chỉ mất vài ngày để duyệt hồ sơ.
- Phù hợp với khách hàng mới vay: Không yêu cầu quá nhiều tài liệu chứng minh thu nhập.
- Có thể vay không cần bảo lãnh: Đối với một số gói vay nhất định.
1.4. Trả Góp Qua Ứng Dụng Di Động (Mobile Financing)
Trong thời đại công nghệ số, nhiều ngân hàng và công ty tài chính đã triển khai nền tảng vay trực tuyến qua ứng dụng di động. Đặc điểm:
Có thể bạn quan tâm: Trc Turned Off Toyota: Nguyên Nhân, Hệ Quả Và Cách Xử Lý Hiệu Quả
- Tiện lợi: Thực hiện mọi bước từ đăng ký, nộp hồ sơ tới ký hợp đồng chỉ bằng điện thoại.
- Tốc độ duyệt nhanh: Thông thường trong vòng 24-48 giờ.
- Tích hợp các công cụ tính toán: Giúp khách hàng ước tính khoản trả góp hàng tháng ngay trên app.
2. Quy Trình Thực Hiện Trả Góp Xe Toyota
Bước 1: Xác Định Ngân Sách và Mô Hình Trả Góp
- Tính toán khả năng tài chính: Đánh giá thu nhập, chi phí sinh hoạt và các khoản nợ hiện tại.
- Chọn mẫu xe: Toyota Corolla, Camry, RAV4, Fortuner,… tùy theo nhu cầu và ngân sách.
- Xác định mức trả trước: Thông thường từ 20% đến 30% giá trị xe.
Bước 2: Lựa Chọn Đối Tác Tài Chính
- So sánh lãi suất: Kiểm tra lãi suất cố định và thả nổi, phí bảo hiểm, phí dịch vụ.
- Xem xét thời gian vay: Thông thường từ 12-72 tháng, tùy vào khả năng trả nợ.
- Đánh giá uy tín: Kiểm tra phản hồi khách hàng, tỷ lệ phê duyệt hồ sơ và mức độ hỗ trợ sau vay.
Bước 3: Chuẩn Bị Hồ Sơ
| Hồ sơ | Đối với cá nhân | Đối với doanh nghiệp |
|---|---|---|
| CMND/CCCD | Bản sao, ảnh chân dung | Bản sao, ảnh chân dung + giấy phép kinh doanh |
| Hộ khẩu | Bản sao | Bản sao |
| Hợp đồng lao động hoặc sao kê ngân hàng (3 tháng) | Cần có | Cần có |
| Giấy tờ chứng minh tài sản (nếu có) | Không bắt buộc | Có thể yêu cầu |
| Bảo hiểm nhân thọ (nếu yêu cầu) | Có | Có |
Bước 4: Nộp Đơn Và Chờ Duyệt
- Nộp hồ sơ tại đại lý hoặc trực tuyến qua website/ngân hàng.
- Thời gian duyệt: Từ 1 ngày (với công ty tài chính) đến 5-7 ngày (với ngân hàng).
Bước 5: Ký Hợp Đồng Trả Góp
- Kiểm tra các điều khoản: Lãi suất, thời gian vay, phí phạt trả trước, bảo hiểm.
- Đọc kỹ các điều khoản liên quan tới việc trả nợ sớm hoặc chậm trễ.
- Ký hợp đồng và nộp tiền trả trước (theo thỏa thuận).
Bước 6: Nhận Xe Và Thanh Toán Định Kỳ
- Nhận xe sau khi ký hợp đồng và thanh toán trả trước.
- Thanh toán định kỳ: Thường là hàng tháng, qua chuyển khoản ngân hàng, thanh toán trực tiếp tại đại lý hoặc qua ứng dụng di động.
Bước 7: Kết Thúc Hợp Đồng Và Giải Phóng Tài Sản
- Khi hoàn thành thanh toán, ngân hàng/công ty tài chính sẽ giải phóng khoản vay và chuyển quyền sở hữu xe cho khách hàng.
- Kiểm tra giấy tờ: Đăng ký xe, giấy chứng nhận quyền sở hữu.
3. So Sánh Lãi Suất Và Chi Phí Thực Tế
3.1. Lãi Suất Cố Định vs Lãi Suất Thả Nổi
| Loại lãi suất | Đặc điểm | Ưu điểm | Nhược điểm |
|---|---|---|---|
| Cố định | Không thay đổi trong suốt thời gian vay | Dễ dự tính chi phí | Thường cao hơn lãi suất thả nổi khi thị trường giảm |
| Thả nổi | Thay đổi theo lãi suất thị trường (VNĐ) | Có thể giảm nếu lãi suất thị trường giảm | Rủi ro tăng chi phí nếu lãi suất tăng |
3.2. Bảng So Sánh Lãi Suất Các Ngân Hàng (Ví dụ 2024)
| Ngân hàng | Lãi suất (Cố định) | Lãi suất (Thả nổi) | Thời gian vay tối đa | Phí bảo hiểm | Ghi chú |
|---|---|---|---|---|---|
| Vietcombank | 6,5%/năm | 5,8% + 0,2%/năm | 72 tháng | 0,3% giá trị xe | Ưu đãi cho khách hàng thẻ Visa |
| BIDV | 6,2%/năm | 5,5% + 0,15%/năm | 84 tháng | 0,25% | Giảm phí khi trả trước > 30% |
| Agribank | 6,8%/năm | 5,9% + 0,25%/năm | 60 tháng | 0,35% | Không hỗ trợ thẻ tín dụng |
| Techcombank | 6,3%/năm | 5,7% + 0,18%/năm | 72 tháng | 0,28% | Ưu đãi cho khách hàng vay lần 2 |
3.3. Chi Phí Bảo Hiểm và Phí Dịch Vụ
- Bảo hiểm vật chất: Thông thường chiếm 1-2% giá trị xe trong năm đầu.
- Bảo hiểm trách nhiệm dân sự: Bắt buộc, khoảng 0,5% giá trị xe mỗi năm.
- Phí dịch vụ: Một số ngân hàng thu phí duy trì hồ sơ, thường khoảng 0,2% giá trị khoản vay.
3.4. Tính Toán Khoản Trả Góp Hàng Tháng (Ví dụ)
Có thể bạn quan tâm: Tranh Vẽ Xe Toyota: Nghệ Thuật, Lịch Sử Và Cách Tự Tạo Những Tác Phẩm Độc Đáo
Giả sử mua Toyota Corolla 2024 giá 800 triệu VNĐ, trả trước 20% (160 triệu), vay 640 triệu VNĐ trong 60 tháng với lãi suất cố định 6,3%/năm.
Công thức tính khoản trả góp (PMT) = P r (1+r)^n / (1+r)^n – 1
Trong đó:
– P = 640,000,000 VND
– r = 6,3%/12 = 0,525% = 0,00525
– n = 60 tháng
PMT ≈ 640,000,000 0,00525 (1+0,00525)^60 / (1+0,00525)^60 – 1 ≈ 12,485,000 VND mỗi tháng.
Thêm bảo hiểm vật chất (1,5% năm) ≈ 8,000,000 VND/năm ≈ 667,000 VND/tháng.
Tổng thanh toán hàng tháng ≈ 13,152,000 VND.
4. Những Lưu Ý Quan Trọng Khi Ký Hợp Đồng Trả Góp
- Kiểm tra mức lãi suất thực tế: Đôi khi quảng cáo chỉ đưa ra mức lãi suất “cực thấp” nhưng thực tế có thêm phí bảo hiểm, phí quản lý.
- Đọc kỹ điều khoản trả trước: Một số hợp đồng có phí phạt trả trước cao (up to 3% số dư nợ), cần thương lượng.
- Xác nhận thời hạn vay: Đảm bảo thời gian vay không vượt quá khả năng trả nợ của bạn.
- Kiểm tra quyền sở hữu xe: Trong thời gian vay, xe thường được ngân hàng/công ty tài chính giữ quyền thế chấp; khi thanh toán xong, bạn cần yêu cầu giấy tờ chứng minh đã giải phóng tài sản.
- Bảo hiểm: Đảm bảo bảo hiểm toàn diện (trước tai nạn, cháy nổ, mất cắp) được bao gồm trong hợp đồng vay.
- Thời gian xét duyệt: Nếu cần xe gấp, hãy chọn các công ty tài chính có quy trình nhanh.
- Kiểm tra các khoản phí ẩn: Phí xử lý hồ sơ, phí trả chậm, phí gia hạn, phí thay đổi thời hạn vay.
5. Kinh Nghiệm Đàm Phán Để Nhận Được Mức Trả Góp Tốt Nhất
- Chuẩn bị hồ sơ tài chính hoàn chỉnh: Sổ tiết kiệm, sao kê ngân hàng, hợp đồng lao động, chứng minh thu nhập sẽ giúp ngân hàng giảm rủi ro và đưa ra lãi suất ưu đãi.
- So sánh nhiều đề xuất: Đến ít nhất 3 ngân hàng hoặc công ty tài chính để có dữ liệu so sánh rõ ràng.
- Đưa ra đề nghị trả trước cao: Nếu có khả năng trả trước 30% hoặc hơn, ngân hàng thường giảm lãi suất hoặc giảm phí bảo hiểm.
- Thương lượng phí phạt trả trước: Yêu cầu giảm hoặc loại bỏ phí phạt trả trước nếu dự định thanh toán sớm.
- Tận dụng các chương trình khuyến mãi: Nhiều thời điểm (đầu năm, cuối năm, ngày hội mua xe) các đại lý và ngân hàng đưa ra ưu đãi lãi suất giảm 0,5-1% hoặc tặng kèm phụ kiện.
- Kiểm tra lịch sử tín dụng: Nếu điểm tín dụng (CIC) cao, bạn có thể thương lượng được lãi suất thấp hơn mức chuẩn.
6. FAQ – Câu Hỏi Thường Gặp Về Trả Góp Xe Toyota
1. Tôi có thể vay trả góp không có bảo lãnh không?
Có. Nhiều công ty tài chính và ngân hàng cung cấp khoản vay không cần bảo lãnh, nhưng yêu cầu điểm tín dụng tốt và thu nhập ổn định.
2. Thời gian duyệt vay tối thiểu là bao lâu?
- Công ty tài chính: 1-2 ngày.
- Ngân hàng: 3-7 ngày.
- Đại lý trực tiếp: Thông thường 2-3 ngày nếu hồ sơ đầy đủ.
3. Tôi có thể thay đổi thời gian vay sau khi ký hợp đồng không?
Có thể, nhưng sẽ có phí điều chỉnh và có thể ảnh hưởng đến lãi suất. Bạn cần liên hệ ngân hàng để được tư vấn chi tiết.
4. Nếu tôi trả trước toàn bộ khoản vay, có phải trả phí phạt không?
Phụ thuộc vào điều khoản hợp đồng. Một số ngân hàng cho phép trả trước miễn phí, trong khi một số khác có phí phạt từ 1% đến 3% số dư nợ.
Có thể bạn quan tâm: Tra Phụ Tùng Toyota: Hướng Dẫn Toàn Diện Tìm Kiếm, Mua Sắm Và Bảo Dưỡng
5. Khi tôi mua xe trả góp, xe có được bảo hiểm toàn diện không?
Thông thường, ngân hàng/công ty tài chính yêu cầu khách hàng mua bảo hiểm toàn diện (vật chất) và bảo hiểm trách nhiệm dân sự để bảo vệ tài sản thế chấp.
6. Tôi có thể vay mua xe Toyota đã qua sử dụng không?
Có, nhưng lãi suất thường cao hơn so với mua xe mới và thời gian vay thường ngắn hơn (tối đa 48 tháng).
7. Tôi có thể chuyển khoản trả góp sang tài khoản ngân hàng khác không?
Có, nếu ngân hàng cho phép và bạn cung cấp thông tin tài khoản mới. Tuy nhiên, cần thông báo cho ngân hàng để cập nhật thông tin thanh toán.
8. Nếu tôi mất việc, làm sao để xử lý khoản vay?
Bạn nên thông báo ngay cho ngân hàng, đề xuất thay đổi thời gian vay hoặc tạm hoãn trả nợ. Nhiều ngân hàng có chương trình hỗ trợ khách hàng khó khăn tài chính.
7. Kết Luận – Lựa Chọn Trả Góp Xe Toyota Phù Hợp Với Bạn
Việc trả góp xe Toyota không chỉ giúp giảm bớt gánh nặng tài chính ban đầu mà còn mang lại sự linh hoạt trong việc quản lý ngân sách cá nhân. Tuy nhiên, để tận dụng tối đa lợi ích, người tiêu dùng cần:
- Xác định rõ khả năng tài chính và mức trả trước phù hợp.
- So sánh các gói vay từ nhiều nguồn để chọn lãi suất và thời gian vay tối ưu.
- Chuẩn bị hồ sơ đầy đủ, nâng cao điểm tín dụng để được ưu đãi tốt hơn.
- Đọc kỹ hợp đồng, chú ý các khoản phí ẩn và điều khoản trả trước.
- Thương lượng để giảm lãi suất, phí bảo hiểm và phí phạt nếu có.
- Tuân thủ lịch trả nợ để tránh phí trễ hạn và duy trì điểm tín dụng tốt.
Nếu bạn thực hiện đầy đủ các bước trên, việc sở hữu một chiếc Toyota đẹp, an toàn và bền bỉ sẽ trở nên dễ dàng hơn bao giờ hết. Hãy bắt đầu hành trình của mình ngay hôm nay, lựa chọn hình thức trả góp phù hợp và trải nghiệm cảm giác lái xe Toyota tuyệt vời!
Lưu ý: Thông tin lãi suất và điều kiện vay có thể thay đổi tùy theo thời điểm và chính sách của từng ngân hàng, công ty tài chính. Người tiêu dùng nên liên hệ trực tiếp với các đơn vị tài chính để nhận được thông tin cập nhật và chi tiết nhất.