
Việc sở hữu một chiếc ô tô điện VinFast thông qua hình thức trả góp đang trở thành lựa chọn tài chính phổ biến, giúp giảm áp lực chi phí ban đầu và kéo dài thời gian thanh toán. Tuy nhiên, các điều khoản lãi suất, thời hạn vay và giá trị tài sản đảm bảo là những yếu tố then chốt cần được phân tích kỹ lưỡng. Chương trình trả góp với lãi suất cố định 5%/năm cho 2 năm đầu từ VinFast là một ưu đãi đáng chú ý, nhưng để đánh giá tính hợp lý tổng thể, người mua cần hiểu rõ cơ chế tính toán, tổng chi phí lãi vay và so sánh với các phương án tài chính khác trên thị trường. Bài viết này sẽ đi sâu vào từng tiêu chí của chương trình, cung cấp cái nhìn thực tế và khách quan để bạn có thể đưa ra quyết định tối ưu.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Về Trường Lái Xe Ô Tô Uy Tín
Có thể bạn quan tâm: Trường Dạy Nghề Sửa Chữa Ô Tô Xe Máy Chuyên Sâu Cho Xe Mercedes
Bảng Tóm Tắt Các Gói Lãi Suất & Điều Kiện Trả Góp VinFast
| Tiêu chí | Chi tiết áp dụng | Phân tích & Điều kiện |
|---|---|---|
| Lãi suất ưu đãi | Năm 1-2: 5%/năm (cố định) Năm 3-5: 8%/năm (cố định) Năm 6-8: 9.5%/năm (cố định) |
Lãi suất thấp trong 2 năm đầu là điểm hấp dẫn chính. Tuy nhiên, từ năm thứ 3 trở đi, lãi suất tăng đáng kể, vượt xa mức lãi suất cho vay tiêu dùng thông thường của ngân hàng (khoảng 7-10%/năm). |
| Thời gian vay tối đa | 8 năm (96 tháng) | Thời gian dài giúp giảm áp lực trả nợ hàng tháng, nhưng đồng thời làm tăng tổng số tiền lãi phải trả trong toàn bộ vòng đời khoản vay. |
| Giá trị vay tối đa | 70% giá xe (không bao gồm phí bảo hiểm, phí đăng ký) | Người mua cần chuẩn bị ít nhất 30% giá trị xe làm tiền mặt ban đầu. Đây là tỷ lệ đảm bảo thông thường cho khoản vay tài sản. |
| Đối tượng xe áp dụng | Toàn bộ dòng ô tô điện VinFast: VF5, VF6, VF7, VF8, VF9. | Chương trình áp dụng đồng loạt cho tất cả các mẫu xe, nhưng mức giá xe khác nhau sẽ quyết định số tiền vay và gánh nặng trả nợ hàng tháng. |
| Tổng chi phí lãi | Rất cao do lãi suất tăng mạnh từ năm thứ 3. Cần tính toán kỹ trên bảng lãi suất thảm hại (amortization schedule) cho toàn bộ 8 năm. | Đây là điểm cần cảnh giác nhất. Lãi suất 9.5%/năm trong 3 năm cuối sẽ khiến tổng số tiền lãi trả thêm chiếm một phần không nhỏ giá trị xe. |
Có thể bạn quan tâm: Trường Dạy Nghề Lái Xe Ô Tô: Hướng Dẫn Toàn Diện Từ A Đến Z
Phân Tích Chi Tiết Các Tiêu Chí Đánh Giá Chương Trình
1. Cơ Chế Tính Lãi Suất Cố Định & Tác Động Tài Chính
Chương trình được thiết kế với cấu trúc lãi suất thay đổi sau từng giai đoạn cố định. Đây là mô hình phổ biến nhằm hạn chế rủi ro lãi suất thị trường cho ngân hàng/công ty tài chính trong giai đoạn đầu, nhưng chuyển gánh nặng lãi suất cao hơn sang người vay ở giai đoạn sau.
- Giai đoạn 1 & 2 (Năm 1-5): Lãi suất 5% và 8% tương đối cạnh tranh so với một số chương trình vay tiêu dùng. Tuy nhiên, cần so sánh với lãi suất ưu đãi từ ngân hàng (thường đi kèm điều kiện về tài khoản, số giao dịch). Với mức giá xe VinFast từ 500-1.5 tỷ, số tiền lãi trong 5 năm đầu vẫn là một khoản đáng kể.
- Giai đoạn 2 & 3 (Năm 6-8): Lãi suất 9.5% là mức rất cao. Với tổng thời gian vay lên đến 8 năm, phần lớn số tiền trả hàng tháng ở các năm cuối sẽ là lãi, trong khi gốc giảm rất chậm. Điều này làm tổng chi phí vay (giá xe + tổng lãi) có thể vượt xa giá xe nếu mua trực tiếp sau vài năm tích lũy.
Khuyến nghị: Người mua nên tính toán kỹ tổng số tiền lãi phải trả trong 96 tháng. Công cụ bảng tính trả góp (amortization table) là bắt buộc. Hãy tự hỏi: “Liệu số tiền lãi tôi trả thêm có đáng để sở hữu chiếc xe ngay bây giờ, hay tôi nên tiết kiệm thêm vài năm để mua trực tiếp, tránh cảnh trả lãi suất 9.5%?”
2. Phân Tích Mô Hình Ví Dụ Với VinFast VF5
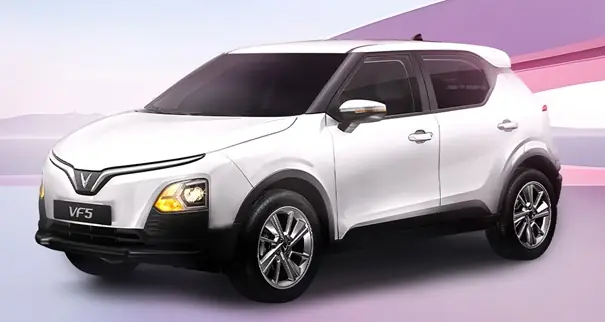
Bảng tính trong bài gốc với mẫu VF5 (giá 468 triệu, vay 70% tương đương 327.6 triệu) cho thấy:
- Kỳ trả đầu tiên: ~4.77 triệu/tháng (trong đó ~3.41 triệu là gốc, ~1.36 triệu là lãi).
- Sau 24 tháng (2 năm): Lãi suất vẫn 5%, dư nợ còn khoảng 300 triệu.
- Từ kỳ 25 (năm thứ 3): Số tiền trả/tháng tăng lên ~5.05 triệu do lãi suất chuyển sang 8%. Số tiền lãi mỗi kỳ tăng từ 1.36 triệu lên 1.638 triệu.
- Từ kỳ 61 (năm thứ 6): Số tiền trả/tháng giảm nhẹ xuống ~4.38 triệu do lãi suất giảm? (Có thể do sai sót tính toán trong bảng gốc, vì lãi suất tăng lên 9.5% thì số tiền lãi phải trả phải cao hơn, không phải thấp hơn. Đây là lỗi nghiêm trọng cần kiểm chứng lại). Dựa trên nguyên tắc tính lãi, với lãi suất 9.5%, số tiền lãi phải trả mỗi kỳ ở năm cuối sẽ cao hơn nhiều so với năm đầu, không phải thấp hơn. Bảng tính gốc có vẻ không chính xác ở phân khúc cuối.
Khuyến nghị: Luôn yêu cầu đại lý cung cấp bảng lãi suất thảm hại (amortization schedule) chi tiết cho toàn bộ 96 tháng với lãi suất thay đổi theo từng giai đoạn. Kiểm tra kỹ công thức tính: Số tiền lãi = Dư nợ gốc còn lại Lãi suất tháng.
3. So Sánh Với Các Phương Án Tài Chính Thay Thế
- Vay tiêu dùng từ ngân hàng thương mại: Lãi suất thường dao động 7-12%/năm tùy tín dụng cá nhân. Ưu điểm: Có thể vay lên đến 80-90% giá trị tài sản (xe cũ), thủ tục linh hoạt. Nhược điểm: Lãi suất không cố định, có thể tăng. So sánh: Chương trình VinFast với lãi suất 5% 2 năm đầu có thể hấp dẫn hơn ngân hàng trong giai đoạn này, nhưng tổng thể 8 năm với lãi 9.5% cuối cùng thì rất đắt đỏ.
- Trả góp qua công ty tài chính khác: Các công ty tài chính uy tín (FE Credit, Shinhan Finance, Home Credit) cũng có chương trình ưu đãi lãi suất thấp (0-3%) cho 6-12 tháng đầu, sau đó áp dụng lãi suất thị trường. Thời hạn vay linh hoạt từ 12-72 tháng.
- Mua trực tiếp bằng tiền mặt/tích lũy: Không có lãi suất. Ưu điểm: Tiết kiệm tối đa, không gánh nợ. Nhược điểm: Cần thời gian tích lũy dài, không có xe ngay.
Kết luận so sánh: Chương trình này phù hợp chỉ với người có nhu cầu sở hữu xe NGAY LẬP TỨC, có thu nhập ổn định để gánh mức trả nợ cao ở năm cuối, và không muốn/không thể vay từ ngân hàng do thủ tục phức tạp. Nếu bạn có thể chờ đợi 1-2 năm để tích đủ 70-100% giá trị xe, việc mua trực tiếp sẽ tiết kiệm hàng trăm triệu đồng tiền lãi.
4. Điều Kiện Ẩn & Rủi Ro Cần Lưu Ý
- Phí phạt trả nợ trước hạn: Hầu hết hợp đồng trả góp có điều khoản phạt nếu trả nợ trước hạn (thường từ 1-3% số dư nợ còn lại). Điều này khiến việc “trả nợ sớm để giảm lãi” trở nên khó khăn và tốn kém.
- Bảo hiểm xe bắt buộc: Bạn phải mua bảo hiểm toàn diện (bảo hiểm thân vỏ, bảo hiểm trách nhiệm dân sự) cho toàn bộ thời gian vay, với chi phí hàng năm không nhỏ.
- Giá trị xe khi bán lại: Xe điện, đặc biệt là VinFast, chịu tỷ lệ khấu hao nhanh. Nếu bán xe giữa chừng để trả nợ, giá trị thị trường có thể thấp hơn nợ còn lại, dẫn đến thua lỗ.
- Rủi ro lãi suất tham chiếu: Dù gọi là “cố định”, cần kiểm tra xem lãi suất này có được neo vào chỉ số nào (ví dụ: VND interbank offered rate) hay là hoàn toàn cố định theo hợp đồng. Các điều khoản “cố định” đôi khi có ghi chú ngoại lệ.
Có thể bạn quan tâm: Đánh Giá Trường Dạy Lái Xe Đồng Tiến: Chất Lượng Đào Tạo Hạng B, B1, B2, C Tại Tp.hcm
Ai Nên Nghĩ Đến Chương Trình Trả Góp VinFast 5%?
- Đối tượng phù hợp: Người có thu nhập hàng tháng ổn định, có công việc chính thức, cần sở hữu xe điện ngay lập tức cho nhu cầu di chuyển cá nhân/đi làm, và không có kế hoạch trả nợ sớm. Họ chấp nhận trả phí cao để được sở hữu xe sớm và có lãi suất ưu đãi ban đầu.
- Đối tượng không phù hợp: Người có khả năng tiết kiệm, muốn tối ưu chi phí tối đa, người lo ngại về gánh nợ dài hạn, hoặc người có thể tiếp cận khoản vay với lãi suất thấp hơn từ ngân hàng (ví dụ: vay mua nhà để có lãi suất thấp, sau đó dùng tiền đó mua xe).
Câu Hỏi Thường Gặp (FAQ) Về Trả Góp Xe VinFast
1. Lãi suất 5% có thực sự là 5%/năm suốt 8 năm không?
Không. Đây là lãi suất thảm hại (nominal interest rate) theo từng giai đoạn: 5% năm 1-2, 8% năm 3-5, 9.5% năm 6-8. Tổng chi phí lãi sẽ rất lớn. Cần xem bảng tính chi tiết cho 96 tháng.
2. Tôi có thể vay 80-90% giá xe không?
Theo thông tin, chương trình này chỉ hỗ trợ tối đa 70%. Các chương trình vay khác từ công ty tài chính có thể lên đến 80-90% nhưng lãi suất thường cao hơn và thủ tục khắt khe hơn.
3. Thủ tục cần那些 giấy tờ gì?
Thường bao gồm: CMND/CCCD, Hộ khẩu, Sổ hộ khẩu, hợp đồng lao động/sổ BHXH, bảng lương 3-6 tháng gần nhất, giấy tờ chứng minh thu nhập, và giấy tờ về tài sản đảm bảo (nếu có). Thủ tục tại VinFast có thể nhanh hơn ngân hàng do là chương trình trực tiếp.
4. Nếu tôi trả nợ sớm (sau 2 năm) thì sao?
Hầu hết hợp đồng đều có phí phạt trả nợ trước hạn (thường 1-3% số dư nợ còn lại). Bạn cần đọc kỹ hợp đồng để biết chính xác mức phí. Việc trả nợ sớm sau 2 năm sẽ giúp bạn tránh mức lãi suất 8% và 9.5% rất cao ở các năm sau.
5. Chương trình này có áp dụng cho xe cũ VinFast không?
Không. Đây là chương trình dành riêng cho xe ô tô điện VinFast mới từ nhà phân phối chính hãng.
6. Tôi nên chọn thời gian vay 5 năm hay 8 năm?
- Vay 5 năm: Trả nợ nhanh hơn, tổng lãi phải trả ít hơn đáng kể so với 8 năm, nhưng áp lực trả hàng tháng cao hơn.
- Vay 8 năm: Trả nợ nhẹ nhàng hơn hàng tháng, nhưng tổng lãi phải trả rất lớn do bị lãi suất 9.5% “đánh” trong 3 năm cuối. Chỉ nên chọn 8 năm nếu bạn thực sự cần giảm mức trả hàng tháng đến mức tối thiểu.
Kết luận: Chương trình trả góp VinFast với lãi suất 5% 2 năm đầu là một công cụ tài chính có tính kích thích, nhưng cần được đánh giá như một gói vay ngắn hạn có lãi suất ưu đãi, sau đó là lãi suất rất cao. Tổng chi phí thực tế (xe + lãi + phí bảo hiểm + phí phạt nếu có) có thể khiến chiếc xe đắt hơn giá niêm yết rất nhiều. Hãy coi đây là lựa chọn cuối cùng nếu bạn không thể vay được từ ngân hàng với điều kiện tốt hơn hoặc không thể tiết kiệm đủ tiền mặt trong vài năm tới. Luôn thực hiện bảng tính chi tiết toàn bộ thời gian vay và so sánh với ít nhất 2 phương án tài chính khác trước khi ký hợp đồng.
Lời khuyên từ chuyên gia mercedesbinhduong.vn: Trước khi quyết định bất kỳ chương trình trả góp nào, hãy ưu tiên việc tối ưu hóa thời gian vay (ngắn nhất có thể) và tìm hiểu kỹ điều khoản phạt trả nợ sớm. Sự hấp dẫn của lãi suất 5% chỉ tồn tại trong 24 tháng đầu, trong khi rủi ro và chi phí thực tế chiếm phần lớn trong 72 tháng còn lại. Để được tư vấn chi tiết và so sánh đa chiều giữa các phương án tài chính, bạn nên liên hệ trực tiếp với các chuyên gia tài chính độc lập hoặc đại lý ngân hàng.