
Có thể bạn quan tâm: Toyota Pa: Câu Chuyện Về Đột Phá Công Nghệ Và Thị Trường Ô Tô Thế Giới
Giới thiệu chung
Toyota là một trong những thương hiệu ô tô hàng đầu thế giới, không chỉ nổi tiếng với chất lượng, độ bền và công nghệ tiên tiến mà còn được người tiêu dùng tin tưởng vì các chương trình tài chính, thanh toán linh hoạt. Khi quyết định mua một chiếc xe Toyota, khách hàng thường quan tâm đến Toyota Payment – tức là các phương thức thanh toán, chương trình vay mua xe, ưu đãi tài chính và các dịch vụ hậu mãi đi kèm. Bài viết này sẽ cung cấp cho bạn một cái nhìn chi tiết, toàn diện về mọi khía cạnh liên quan đến “Toyota Payment”, bao gồm:
- Các hình thức thanh toán truyền thống và hiện đại.
- Chương trình vay mua xe Toyota (Toyota Finance, Toyota Credit, …).
- Các gói ưu đãi, khuyến mãi đặc biệt cho khách hàng mua xe mới.
- Quy trình xin vay, xét duyệt và ký hợp đồng.
- So sánh chi phí giữa trả góp, thuê tài chính và trả tiền mặt.
- Những lưu ý pháp lý và tài chính khi ký hợp đồng mua xe.
- Kinh nghiệm thương lượng và tối ưu chi phí.
- Các dịch vụ hậu mãi, bảo hiểm và bảo trì kèm theo.
Hãy cùng đi sâu vào từng mục để bạn có thể đưa ra quyết định mua xe Toyota một cách thông thái và tiết kiệm nhất.
1. Các hình thức thanh toán truyền thống và hiện đại
1.1. Thanh toán tiền mặt (Cash)
- Ưu điểm:
- Không phát sinh lãi suất, phí tài chính.
- Được giảm giá ngay tại thời điểm mua (thường từ 1‑3% giá bán công bố).
- Không ràng buộc hợp đồng dài hạn, dễ dàng chuyển nhượng.
- Nhược điểm:
- Yêu cầu số tiền lớn, có thể ảnh hưởng tới dòng tiền cá nhân hoặc doanh nghiệp.
- Không tận dụng được các chương trình ưu đãi tài chính mà Toyota thường xuyên mở ra.
1.2. Trả góp ngân hàng (Bank Loan)
- Cơ chế: Khách hàng vay tiền từ ngân hàng để mua xe, sau đó trả góp theo kỳ hạn (thường 12‑72 tháng) kèm lãi suất cố định hoặc thả nổi.
- Ưu điểm:
- Lãi suất thường thấp hơn so với các công ty tài chính.
- Thời gian vay linh hoạt, có thể kéo dài tới 7 năm.
- Dễ dàng kết hợp với các gói bảo hiểm, bảo trì của ngân hàng.
- Nhược điểm:
- Yêu cầu hồ sơ tín dụng chặt chẽ, thời gian xét duyệt lâu hơn.
- Phí xử lý hồ sơ, phí bảo hiểm tài sản thường cao.
1.3. Vay mua xe qua Toyota Finance (Toyota Credit)
- Giới thiệu: Toyota Finance là công ty tài chính thuộc tập đoàn Toyota, chuyên cung cấp các gói vay mua xe dành riêng cho khách hàng Toyota.
- Các gói vay phổ biến:
- Toyota Credit 0%: Lãi suất 0% trong vòng 12‑24 tháng (tùy mẫu xe, khu vực).
- Toyota Credit Flexible: Lãi suất cố định (khoảng 3,5‑5,5%/năm) với thời gian vay lên tới 72 tháng.
- Toyota Credit Lease: Hình thức thuê tài chính, trả tiền thuê hàng tháng và có tùy chọn mua lại xe cuối kỳ.
- Ưu điểm:
- Thủ tục nhanh gọn, thường chỉ mất 2‑3 ngày làm việc.
- Có các chương trình “cash back”, “voucher mua phụ kiện” kèm theo.
- Được hỗ trợ tư vấn tài chính tại các đại lý Toyota trên toàn quốc.
- Nhược điểm:
- Lãi suất có thể cao hơn ngân hàng trong một số trường hợp.
- Phí bảo hiểm bắt buộc (bảo hiểm vật chất và trách nhiệm dân sự) thường được gộp vào khoản trả góp.
1.4. Thanh toán qua ví điện tử và QR Code
- Đối tượng: Khách hàng trẻ, người dùng thường xuyên ứng dụng ngân hàng số.
- Phương thức: Sử dụng ZaloPay, MoMo, Viettel Pay, hoặc QR Pay của các ngân hàng để thanh toán một phần hoặc toàn bộ số tiền mua xe.
- Ưu điểm:
- Tốc độ giao dịch nhanh, không cần mang tiền mặt.
- Thường được kèm khuyến mãi giảm giá 0,5‑1% cho giao dịch qua ví.
- Nhược điểm:
- Giới hạn mức thanh toán (thường 200‑500 triệu đồng cho mỗi giao dịch) chưa đáp ứng đủ cho xe cao cấp.
- Cần có xác nhận từ đại lý và công ty tài chính để đồng bộ với hợp đồng vay.
1.5. Thanh toán qua thẻ tín dụng (Credit Card)
- Điều kiện: Thẻ tín dụng của các ngân hàng lớn (Vietcombank, BIDV, Techcombank…) có hạn mức từ 300‑500 triệu đồng trở lên.
- Ưu điểm:
- Thuận tiện, có thể tích lũy điểm thưởng, hoàn tiền.
- Một số ngân hàng hỗ trợ trả góp “0% lãi suất” trong 6‑12 tháng.
- Nhược điểm:
- Phí dịch vụ (thường 1,5%‑2% tổng giá trị giao dịch) được cộng vào tổng số tiền vay.
- Hạn mức thẻ có thể không đủ cho xe hạng trung trở lên.
2. Chương trình vay mua xe Toyota (Toyota Finance)
2.1. Toyota Credit – Khái quát
Có thể bạn quan tâm: Toyota Partnerships: Những Mối Quan Hệ Chiến Lược Định Hình Tương Lai Ô Tô Và Công Nghệ
Toyota Credit là thương hiệu tài chính của Toyota toàn cầu, cung cấp các gói vay dành riêng cho khách hàng mua xe mới, xe cũ và các dịch vụ liên quan. Ở Việt Nam, Toyota Credit hoạt động dưới dạng công ty tài chính có giấy phép ngân hàng, cho phép:
- Cung cấp các khoản vay: Từ 20% tới 100% giá trị xe.
- Thời hạn vay: 12‑72 tháng, tùy vào khả năng trả nợ và loại xe.
- Lãi suất: Thường dao động từ 0% (ưu đãi đặc biệt) đến 6,5%/năm.
2.2. Các gói vay phổ biến
| Gói vay | Đối tượng | Lãi suất (năm) | Thời hạn tối đa | Đặc điểm nổi bật |
|---|---|---|---|---|
| Toyota Credit 0% | Khách hàng mua xe mới, trả trước 30% | 0% | 12‑24 tháng | Không trả lãi, giảm giá trực tiếp trên giá xe |
| Toyota Credit Flexible | Khách hàng muốn trả góp dài hạn | 3,5‑5,5% | 24‑72 tháng | Lãi suất cố định, không phụ thuộc vào lãi suất ngân hàng |
| Toyota Credit Lease | Doanh nghiệp, cá nhân muốn thuê xe | 4‑6% | 24‑60 tháng | Thuê tài chính, cuối kỳ có tùy chọn mua lại (Buyout) |
| Toyota Credit Used Car | Mua xe đã qua sử dụng (cùng thương hiệu) | 4‑6% | 12‑60 tháng | Thích hợp cho khách hàng muốn đổi xe cũ lấy xe mới |
2.3. Quy trình vay Toyota Credit
- Tiếp cận đại lý: Khi bạn đến showroom, nhân viên sẽ giới thiệu các gói vay phù hợp.
- Điền đơn vay: Hoàn thiện mẫu đơn vay (có thể điện tử hoặc giấy), gồm thông tin cá nhân, thu nhập, tài sản đảm bảo.
- Nộp hồ sơ:
- CMND/CCCD, sổ hộ khẩu.
- Giấy tờ chứng minh thu nhập (hợp đồng lao động, sao kê ngân hàng 3‑6 tháng).
- Giấy tờ bảo hiểm (nếu có).
- Xét duyệt: Toyota Credit thường xét duyệt trong vòng 24‑48 giờ, dựa trên điểm tín dụng và khả năng trả nợ.
- Ký hợp đồng: Khi duyệt, khách hàng sẽ ký hợp đồng vay và hợp đồng mua bán xe.
- Thanh toán và giao xe: Ngân hàng/Tài chính sẽ giải ngân trực tiếp cho đại lý, sau đó khách hàng nhận xe.
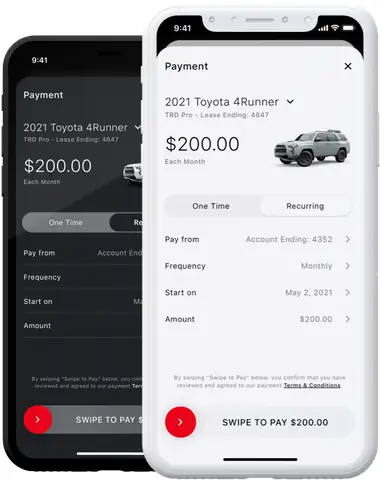
- Thanh toán định kỳ: Khách hàng trả tiền gốc + lãi hàng tháng qua chuyển khoản, ví điện tử hoặc tự động trừ từ tài khoản.
2.4. Các ưu đãi kèm theo Toyota Credit
- Voucher mua phụ kiện: Giảm 5‑10% phụ kiện gốc (đèn LED, camera hành trình, ghế đệm).
- Bảo hiểm miễn phí năm đầu: Bảo hiểm vật chất cho xe trong 12 tháng đầu.
- Dịch vụ bảo dưỡng miễn phí: 2 lần bảo dưỡng định kỳ (đổi dầu, lọc gió) trong 2 năm đầu.
- Chương trình “Referral”: Giới thiệu bạn bè mua xe, nhận tiền hoàn trả hoặc phiếu mua sắm.
3. Các gói ưu đãi, khuyến mãi đặc biệt
3.1. Ưu đãi mùa vụ
- Mùa hè (June‑August): Giảm trực tiếp 3% giá bán cho các mẫu sedan và crossover.
- Mùa thu (September‑November): Tặng “gói bảo hiểm tai nạn người ngồi trên xe” trị giá 5 triệu đồng.
- Black Friday (cuối tháng 11): Voucher mua phụ kiện lên tới 15% và trả góp 0% trong 12 tháng.
3.2. Ưu đãi cho khách hàng doanh nghiệp
- Lease-to-Own: Thuê tài chính 4‑5%/năm, kèm bảo trì toàn diện, hỗ trợ thay đổi xe sau 3 năm.
- Bulk Purchase Discount: Khi mua 5 xe trở lên, giảm 4% giá bán và được hỗ trợ đào tạo lái xe an toàn cho nhân viên.
3.3. Ưu đãi cho khách hàng thân thiết (Toyota Club)
- Thẻ thành viên Toyota Club: Nhận điểm tích lũy cho mỗi lần mua xe, đổi điểm lấy quà, bảo dưỡng miễn phí.
- Sự kiện “Customer Day”: Giảm giá 2% + tặng thẻ bảo dưỡng 1 năm cho thành viên đăng ký trước.
4. Quy trình xin vay, xét duyệt và ký hợp đồng
4.1. Chuẩn bị hồ sơ
| Hồ sơ | Mô tả | Ghi chú |
|---|---|---|
| CMND/CCCD | Bản sao có công chứng | Cập nhật ảnh mới |
| Sổ hộ khẩu | Bản sao có công chứng | Đảm bảo địa chỉ trùng khớp |
| Giấy tờ thu nhập | Hợp đồng lao động, sao kê ngân hàng 3‑6 tháng | Thu nhập ổn định > 1,5x khoản trả góp |
| Bảo hiểm | Nếu có bảo hiểm tài sản, cung cấp bản sao | Giảm rủi ro cho tài chính |
| Đánh giá tín dụng | Thông tin từ Cục Thông tin Tín dụng (CIC) | Điểm tín dụng > 650 là lý tưởng |
4.2. Các tiêu chí xét duyệt
Có thể bạn quan tâm: Toyota Park – Khu Vui Chơi Đỉnh Cao Của Thế Giới Ô Tô Toyota
- Điểm tín dụng (Credit Score): 650‑850 – mức ưu tiên.
- Tỷ lệ nợ trên thu nhập (DTI): Dưới 40% để được duyệt nhanh.
- Giá trị tài sản đảm bảo: Xe mới, xe cũ, bất động sản…
- Lịch sử trả nợ: Không có nợ xấu trong 12 tháng qua.
4.3. Thời gian và chi phí
- Thời gian duyệt: 1‑3 ngày làm việc (tùy độ phức tạp hồ sơ).
- Phí xử lý hồ sơ: 0,5%‑1% giá trị khoản vay (được trừ vào khoản vay).
- Phí bảo hiểm bắt buộc: Khoảng 1,2%‑1,5% giá trị xe, được tính vào khoản trả góp.
4.4. Ký hợp đồng
- Hợp đồng vay (Credit Agreement): Ghi rõ lãi suất, thời hạn, phương thức trả nợ, phí trễ hạn.
- Hợp đồng mua bán xe (Sales Contract): Giá bán, chiết khấu, phụ kiện kèm theo.
- Biên bản bàn giao: Ghi chi tiết tình trạng xe, số km, phụ kiện.
Lưu ý: Đọc kỹ các điều khoản “Prepayment Penalty” (phí trả trước) và “Early Termination” (chấm dứt hợp đồng sớm). Một số công ty tài chính có thể tính phí 1%‑3% nếu trả nợ trước hạn.
5. So sánh chi phí: Trả góp, thuê tài chính, trả tiền mặt
| Phương thức | Tổng chi phí (giả định) | Lãi suất trung bình | Ưu điểm | Nhược điểm |
|---|---|---|---|---|
| Tiền mặt | 1,000,000,000 VND (giá bán) | 0% | Không trả lãi, giảm giá ngay | Yêu cầu vốn lớn |
| Trả góp ngân hàng (5%/năm, 60 tháng) | ~1,150,000,000 VND | 5% | Lãi suất thấp, thời gian dài | Phí bảo hiểm, xử lý hồ sơ |
| Toyota Credit Flexible (4%/năm, 60 tháng) | ~1,120,000,000 VND | 4% | Thủ tục nhanh, ưu đãi phụ kiện | Lãi suất cao hơn ngân hàng trong một số trường hợp |
| Toyota Credit 0% (24 tháng) | 1,030,000,000 VND (giảm 3% + không lãi) | 0% | Không trả lãi, thời gian ngắn | Đòi hỏi trả trước ít nhất 30% giá trị xe |
| Lease-to-Own (5,5%/năm, 48 tháng) | ~1,140,000,000 VND + phí thuê | 5,5% | Bao gồm bảo dưỡng, thay lốp | Không sở hữu xe cho tới cuối kỳ, phí thuê cao hơn |
Lưu ý: Các con số trên chỉ mang tính tham khảo, thực tế phụ thuộc vào giá xe, mức chiết khấu, phí bảo hiểm và điều kiện thị trường.
6. Lưu ý pháp lý và tài chính khi ký hợp đồng
- Kiểm tra giấy tờ xe: Đảm bảo VIN, số khung, số máy khớp với giấy tờ đăng ký.
- Xác nhận lãi suất và phí: Mọi chi phí phải được ghi rõ trong hợp đồng, không được tính phí “giấu” (hidden fees).
- Điều khoản trả trước: Nếu muốn trả nợ sớm, hỏi rõ mức phí trả trước (prepayment penalty).
- Bảo hiểm bắt buộc: Phải có bảo hiểm vật chất (Comprehensive) và trách nhiệm dân sự (BCA). Nếu không, tài chính có thể từ chối giải ngân.
- Quyền lợi khi trả nợ trễ: Thông thường, phí trả chậm 0,05%/ngày trên số tiền chưa trả.
- Chuyển nhượng hợp đồng: Nếu muốn bán xe trước hạn, phải xin phép công ty tài chính, có thể phải trả phí chuyển nhượng (khoảng 1%‑2% giá trị còn lại).
7. Kinh nghiệm thương lượng và tối ưu chi phí
- Đàm phán chiết khấu: Đến showroom vào cuối tháng hoặc cuối năm, khi đại lý muốn đạt chỉ tiêu, khả năng nhận được giảm giá 2‑4% cao.
- Kết hợp ưu đãi: Lấy “voucher mua phụ kiện” và “bảo hiểm miễn phí” cùng một lúc để giảm chi phí tổng thể.
- Sử dụng thẻ tín dụng: Nếu thẻ có chương trình “pay later 0%” trong 6 tháng, bạn có thể tạm thời giảm gánh nặng trả góp, nhưng nhớ tính phí dịch vụ.
- Mua xe cũ Toyota: Thông qua chương trình “Toyota Certified Pre‑Owned” (CPO) để nhận xe đã qua kiểm định, bảo hành 2 năm, giảm giá tới 15% so với xe mới.
- Kiểm tra điểm tín dụng: Trước khi nộp hồ sơ vay, kiểm tra và cải thiện điểm tín dụng (đóng nợ, thanh toán thẻ tín dụng đúng hạn) để nhận lãi suất tốt hơn.
8. Dịch vụ hậu mãi, bảo hiểm và bảo trì kèm theo
8.1. Bảo hiểm toàn diện (Comprehensive)
- Bao gồm: Tai nạn, cháy nổ, mất cắp, thiên tai, va chạm.
- Chi phí: 1,2%‑1,5% giá trị xe/năm (tùy độ bảo hiểm và mức khấu trừ).
- Ưu đãi: Khi vay qua Toyota Credit, thường được giảm 10% phí bảo hiểm năm đầu.
8.2. Bảo hiểm trách nhiệm dân sự (BCA)
- Mức tối thiểu: 10 tỷ đồng (theo quy định hiện hành).
- Chi phí: 0,2%‑0,4% giá trị xe/năm.
8.3. Gói bảo dưỡng định kỳ
Có thể bạn quan tâm: Toyota Panasonic: Sự Hợp Tác Đột Phá Giữa Hai Đơn Vị Vô Địch
- Tiêu chuẩn: Thay dầu, lọc gió, kiểm tra phanh, cân bằng lốp mỗi 10.000‑15.000 km.
- Chi phí: Từ 1,5 – 2,5 triệu VND/lần (đối với mẫu sedan, crossover).
- Ưu đãi: Được tặng 2 lần bảo dưỡng miễn phí trong 2 năm cho khách vay Toyota Credit.
8.4. Dịch vụ hỗ trợ khách hàng
- Roadside Assistance: Hỗ trợ cứu hộ, thay lốp, cấp cứu xe 24/7 (miễn phí 3 năm đầu cho khách vay).
- Toyota Service App: Đặt lịch bảo dưỡng, theo dõi lịch hẹn, nhận thông báo khuyến mãi.
- Đào tạo lái xe an toàn: Miễn phí 2 buổi lớp lái xe an toàn cho khách hàng mới mua xe.
9. Những câu hỏi thường gặp (FAQ) về Toyota Payment
9.1. Tôi có thể vay tối đa bao nhiêu phần trăm giá trị xe?
- Toyota Credit: Tối đa 100% (khi có bảo hiểm và tài sản thế chấp khác). Đối với ngân hàng, thường từ 70%‑80%.
9.2. Có thể trả trước một phần hoặc toàn bộ khoản vay không?
- Có, nhưng tùy vào hợp đồng. Một số gói vay có phí trả trước (prepayment penalty) từ 1%‑3% số tiền còn lại. Một số ưu đãi 0% không có phí trả trước.
9.3. Nếu tôi mất việc hoặc thu nhập giảm, có cách hoãn thanh toán không?
- Cần liên hệ ngay với công ty tài chính để thảo luận về việc tái cấu trúc nợ (re‑structure). Một số ngân hàng cho phép tạm hoãn 1‑2 tháng mà không tính phí trễ.
9.4. Khi mua xe cũ Toyota, có được hưởng các gói tài chính không?
- Có. Toyota Credit có gói “Used Car Loan” với lãi suất 4‑6%/năm, thời hạn 12‑60 tháng, kèm bảo hành 1 năm.
9.5. Tôi có thể mua phụ kiện riêng và trả góp riêng không?
- Có thể, nhưng phụ kiện thường được tính vào tổng giá trị vay để tính lãi. Nếu muốn trả tiền mặt cho phụ kiện, hãy thương lượng với đại lý để tách riêng hóa đơn.
10. Kết luận
Toyota Payment không chỉ là một khái niệm về thanh toán mà còn là một hệ sinh thái tài chính, ưu đãi và dịch vụ hậu mãi được Toyota xây dựng để mang lại trải nghiệm mua sắm trọn vẹn cho khách hàng. Khi bạn nắm vững:
- Các phương thức thanh toán (tiền mặt, vay ngân hàng, Toyota Credit, ví điện tử, thẻ tín dụng).
- Chương trình vay và ưu đãi (0% lãi, giảm giá, voucher phụ kiện, bảo dưỡng miễn phí).
- Quy trình và hồ sơ cần chuẩn bị để được xét duyệt nhanh.
- So sánh chi phí giữa các lựa chọn để đưa ra quyết định tối ưu.
- Lưu ý pháp lý và các chi phí ẩn trong hợp đồng.
- Kinh nghiệm thương lượng để giảm giá và nhận ưu đãi tốt nhất.
- Dịch vụ hậu mãi (bảo hiểm, bảo dưỡng, hỗ trợ 24/7).
Bạn sẽ có một nền tảng vững chắc để lựa chọn hình thức Toyota Payment phù hợp nhất với nhu cầu tài chính và lối sống của mình. Hãy cân nhắc kỹ lưỡng, tham khảo ý kiến chuyên gia tài chính và luôn đọc kỹ hợp đồng trước khi ký. Khi đó, việc sở hữu một chiếc Toyota không chỉ là một khoản đầu tư về phương tiện di chuyển mà còn là một quyết định tài chính thông minh, mang lại giá trị lâu dài cho bạn và gia đình.
Chúc bạn sớm lái được chiếc Toyota mơ ước với phương thức thanh toán và ưu đãi tối ưu!