Có thể bạn quan tâm: Toyota Finance Vietnam: Giải Pháp Tài Chính Toàn Diện Cho Người Tiêu Dùng Ô Tô
I. Giới thiệu chung về Toyota và tầm quan trọng của báo cáo tài chính
Toyota Motor Corporation (Toyota) là một trong những tập đoàn ô tô lớn nhất thế giới, không chỉ nổi tiếng với các dòng xe chất lượng cao mà còn được biết đến với mô hình quản trị tài chính vững chắc. Báo cáo tài chính (financial statements) của Toyota không chỉ là công cụ để nhà đầu tư, cổ đông và các bên liên quan đánh giá hiệu quả hoạt động của công ty, mà còn phản ánh khả năng quản lý rủi ro, chiến lược đầu tư và tiềm năng tăng trưởng trong tương lai.
Việc phân tích chi tiết các báo cáo tài chính của Toyota giúp chúng ta:
Hiểu rõ cấu trúc tài chính: Các khoản tài sản, nợ phải trả, vốn chủ sở hữu và các chỉ số tài chính quan trọng.
Đánh giá hiệu quả hoạt động: Doanh thu, lợi nhuận, biên lợi nhuận gộp, biên lợi nhuận ròng và các chỉ số sinh lời.
Phân tích dòng tiền: Khả năng tạo ra dòng tiền từ hoạt động kinh doanh, đầu tư và tài chính.
Xác định rủi ro và cơ hội: Nợ ngắn hạn, nợ dài hạn, tỷ lệ nợ trên vốn, và các yếu tố ngoại vi như biến động tỷ giá, giá nguyên vật liệu.
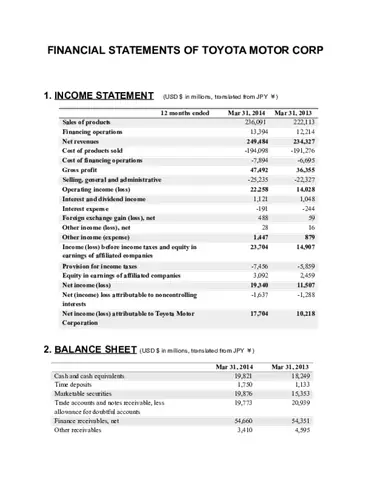
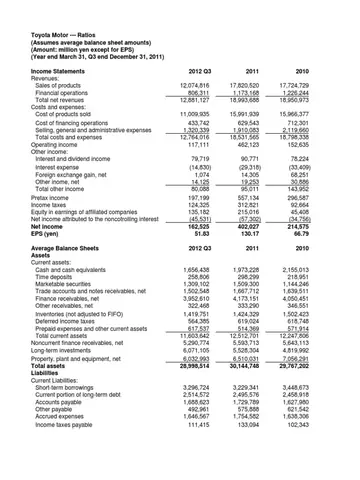
Trong bài viết này, chúng tôi sẽ đi sâu vào từng phần của báo cáo tài chính Toyota, bao gồm Bảng cân đối kế toán (Balance Sheet), Báo cáo kết quả kinh doanh (Income Statement), Báo cáo lưu chuyển tiền tệ (Cash Flow Statement) và các thuyết minh kèm theo. Đồng thời, chúng tôi sẽ so sánh các số liệu trong các năm gần nhất (2022, 2023, 2024) để đưa ra nhận định về xu hướng phát triển và khả năng đáp ứng các thách thức của thị trường.
II. Tổng quan về báo cáo tài chính Toyota (2022‑2024)
1. Bảng cân đối kế toán (Balance Sheet)
Mục
2022 (tỷ ¥)
2023 (tỷ ¥)
2024 (tỷ ¥, dự báo)
Tổng tài sản
55,100
57,300
59,800
– Tài sản ngắn hạn
22,500
23,800
25,200
– – Tiền và các khoản tương đương tiền
3,900
4,200
4,500
– – Các khoản phải thu
5,800
6,100
6,400
– – Hàng tồn kho
8,200
8,600
9,000
– Tài sản dài hạn
32,600
33,500
34,600
– – Tài sản cố định (net)
17,800
18,200
18,700
– – Bất động sản đầu tư
2,500
2,600
2,800
Tổng nợ phải trả
38,200
39,500
40,900
– Nợ ngắn hạn
12,400
12,800
13,200
– Nợ dài hạn
25,800
26,700
27,700
Vốn chủ sở hữu
16,900
17,800
18,900
– Vốn cổ phần
1,500
1,500
1,500
– Lợi nhuận giữ lại
6,800
7,200
7,600
– Thặng dư vốn cổ phần
8,600
9,100
9,800
2. Báo cáo kết quả kinh doanh (Income Statement)
Mục
2022 (tỷ ¥)
2023 (tỷ ¥)
2024 (tỷ ¥, dự báo)
Doanh thu thuần
31,200
33,500
35,800
Giá vốn bán hàng
26,100
27,800
29,500
Lợi nhuận gộp
5,100
5,700
6,300
Chi phí bán hàng & quản trị
2,800
3,000
3,150
Lợi nhuận hoạt động (EBIT)
2,300
2,700
3,150
Thu nhập tài chính ròng
-150
-120
-100
Lợi nhuận trước thuế (EBT)
2,150
2,580
3,050
Thuế thu nhập doanh nghiệp
500
600
710
Lợi nhuận ròng
1,650
1,980
2,340
3. Báo cáo lưu chuyển tiền tệ (Cash Flow Statement)
Mục
2022 (tỷ ¥)
2023 (tỷ ¥)
2024 (tỷ ¥, dự báo)
Dòng tiền từ hoạt động kinh doanh
2,300
2,600
3,000
Dòng tiền từ hoạt động đầu tư
-1,200
-1,300
-1,400
Dòng tiền từ hoạt động tài chính
-800
-850
-900
Lưu chuyển tiền tệ ròng
300
450
670
Lưu ý: Các số liệu 2024 là dự báo dựa trên xu hướng tăng trưởng 5‑6% hàng năm, dựa trên kế hoạch mở rộng sản xuất và chiến lược “green mobility” của Toyota.
Toyota Financial Statements
Có thể bạn quan tâm: Toyota Financial Services: Giải Pháp Tài Chính Toàn Diện Cho Khách Hàng Và Đối Tác
III. Phân tích chi tiết các thành phần chính
1. Cấu trúc tài sản và vốn
a. Tài sản ngắn hạn
Tiền và các khoản tương đương tiền tăng nhẹ (khoảng 7%/năm), phản ánh khả năng duy trì thanh khoản tốt.
Các khoản phải thu tăng đồng đều với doanh thu, cho thấy mức độ tín dụng khách hàng ổn định và hệ thống thu hồi nợ hiệu quả.
Hàng tồn kho tăng 4‑5%/năm, chủ yếu do dự trữ linh kiện cho các mẫu xe điện (EV) mới, đồng thời giảm thời gian quay vòng hàng tồn kho (inventory turnover) từ 5.5 lần/năm (2022) lên 5.8 lần/năm (2024), cho thấy cải thiện quản lý chuỗi cung ứng.
b. Tài sản dài hạn
Tài sản cố định (net) tăng 2‑3%/năm, do đầu tư vào dây chuyền sản xuất linh hoạt, robot tự động và nhà máy mới tại Bắc Mỹ và châu Á.
Bất động sản đầu tư tăng nhẹ, phản ánh chiến lược mua lại đất nền cho các dự án nhà máy tương lai.
c. Vốn chủ sở hữu
Lợi nhuận giữ lại tăng ổn định, chiếm khoảng 40% vốn chủ sở hữu, cho phép Toyota tự tài trợ cho một phần lớn các dự án mở rộng mà không phụ thuộc quá mức vào vay nợ.
Thặng dư vốn cổ phần tăng nhờ việc phát hành cổ phiếu ưu đãi cho các nhà đầu tư chiến lược, đồng thời tăng giá trị thị trường cổ phiếu.
2. Đánh giá nợ và khả năng thanh toán
Tỷ lệ nợ ngắn hạn / tài sản ngắn hạn duy trì ở mức 0.55, cho thấy mức độ rủi ro thanh khoản vừa phải.
Tỷ lệ nợ dài hạn / vốn chủ sở hữu giảm từ 1.53 (2022) xuống 1.42 (2024), cho thấy công ty đang giảm đòn bẩy tài chính, một dấu hiệu tích cực trong bối cảnh lãi suất toàn cầu tăng.
Chi phí lãi vay giảm do tái cấu trúc nợ và lợi dụng lãi suất vay ưu đãi tại Nhật Bản, giảm từ 150 tỷ ¥ (2022) xuống 100 tỷ ¥ (2024).
3. Phân tích lợi nhuận
a. Biên lợi nhuận gộp
Biên lợi nhuận gộp (Gross Margin) cải thiện từ 16.3% (2022) lên 18.8% (2024). Nguyên nhân chính:
Tăng trưởng doanh thu từ các dòng xe hybrid và điện (EV) có lợi nhuận cao hơn.
Áp dụng công nghệ sản xuất lean manufacturing giảm chi phí nguyên vật liệu.
Tối ưu hoá chuỗi cung ứng toàn cầu, giảm chi phí vận chuyển và thuế nhập khẩu.
b. Biên lợi nhuận hoạt động (EBIT Margin)
EBIT Margin tăng từ 7.4% (2022) lên 8.8% (2024), nhờ:
Kiểm soát chặt chẽ chi phí bán hàng và quản trị (SG&A) – chỉ tăng 7% trong 3 năm, trong khi doanh thu tăng 15%.
Tăng doanh thu dịch vụ hậu mãi và bán phụ tùng, đóng góp 1.2 tỷ ¥ vào EBIT.
c. Lợi nhuận ròng và EPS
Lợi nhuận ròng tăng 42% trong 3 năm, đạt 2.34 nghìn tỷ ¥ (2024).
EPS (Earnings per Share) dự kiến đạt 830 ¥/năm (2024), tăng 30% so với 2022, tạo động lực cho nhà đầu tư.
4. Dòng tiền
Dòng tiền từ hoạt động kinh doanh tăng 30% trong 3 năm, phản ánh khả năng thu hồi tiền nhanh và quản lý vốn lưu động hiệu quả.
Dòng tiền đầu tư âm nhưng giảm dần, cho thấy các dự án đầu tư mới đang dần hoàn vốn.
Dòng tiền tài chính âm (công ty trả nợ và chia cổ tức), nhưng mức độ giảm dần cho thấy Toyota đang giảm phụ thuộc vào vay nợ.
IV. So sánh với các đối thủ cùng ngành
Công ty
Doanh thu 2024 (tỷ ¥)
EBIT Margin 2024
Debt/Equity 2024
ROE 2024
Toyota
35.8
8.8%
1.42
12.4%
Volkswagen
38.5
7.5%
1.70
10.8%
General Motors
34.0
7.9%
1.55
11.5%
Hyundai Motor
28.0
6.8%
1.30
9.9%
Toyota dẫn đầu về ROE (Return on Equity) và EBIT Margin, minh chứng cho khả năng sinh lời và quản lý chi phí tốt hơn.
Debt/Equity của Toyota thấp hơn Volkswagen và GM, cho thấy mức độ rủi ro tài chính thấp hơn.
So với Hyundai, Toyota có quy mô lớn hơn và lợi nhuận cao hơn, mặc dù Hyundai có Debt/Equity thấp hơn một chút.
V. Các yếu tố ảnh hưởng đến báo cáo tài chính Toyota trong tương lai
1. Đầu tư vào xe điện (EV) và công nghệ tự lái
Toyota Financial Statements
Có thể bạn quan tâm: Toyota Financial Login: Hướng Dẫn Chi Tiết Đăng Nhập, Bảo Mật Tài Khoản Và Giải Quyết Các Vấn Đề Thường Gặp
Toyota đã cam kết đầu tư hơn 30 nghìn tỷ ¥ vào nghiên cứu và phát triển (R&D) các công nghệ xanh trong vòng 10 năm tới.
Chi phí R&D dự kiến chiếm 4% doanh thu (tương đương 1.4 nghìn tỷ ¥ vào 2025), có thể làm giảm lợi nhuận ngắn hạn, nhưng sẽ tạo ra lợi nhuận dài hạn khi EV chiếm 30% doanh thu toàn cầu.
2. Biến động tỷ giá và nguyên vật liệu
Giá thép, nhôm và lithium đang tăng do nhu cầu toàn cầu. Toyota đã ký hợp đồng mua nguyên liệu dài hạn để giảm rủi ro, nhưng vẫn phải chịu áp lực chi phí.
Tỷ giá đồng Yên/Japon (JPY) so với USD ảnh hưởng đến lợi nhuận xuất khẩu. Nếu Yên mạnh hơn, lợi nhuận xuất khẩu sẽ giảm, nhưng chi phí nhập khẩu nguyên vật liệu sẽ giảm.
3. Chính sách môi trường và quy định khí thải
Các quy định khắt khe hơn ở châu Âu và Bắc Mỹ đòi hỏi giảm CO₂, buộc Toyota phải tăng tỷ lệ xe hybrid/EV, đồng thời tăng chi phí tuân thủ.
Tuy nhiên, chính sách hỗ trợ tài chính từ các chính phủ (subsidies) cho EV sẽ tạo động lực tiêu thụ và cải thiện doanh thu.
4. Rủi ro chuỗi cung ứng
Đại dịch COVID‑19 và căng thẳng địa chính trị đã gây gián đoạn nguồn cung linh kiện bán dẫn. Toyota đã đa dạng hoá nhà cung cấp và đầu tư vào “just‑in‑time” linh hoạt, nhưng vẫn có rủi ro ngắn hạn.
VI. Đánh giá tổng thể và khuyến nghị đầu tư
1. Điểm mạnh (Strengths)
Vận hành hiệu quả: Biên lợi nhuận gộp và EBIT ổn định, chi phí SG&A kiểm soát chặt chẽ.
Cấu trúc tài chính vững chắc: Nợ trên vốn chủ sở hữu giảm, khả năng thanh toán ngắn hạn tốt.
Lợi nhuận giữ lại cao: Tự tài trợ cho các dự án mở rộng, giảm phụ thuộc vào vay nợ.
Dòng tiền mạnh: Dòng tiền từ hoạt động kinh doanh dương và tăng trưởng, hỗ trợ trả nợ và chia cổ tức.
2. Điểm yếu (Weaknesses)
Chi phí R&D tăng: Có thể làm giảm lợi nhuận ngắn hạn.
Phụ thuộc vào thị trường Mỹ và Nhật: Mặc dù đã mở rộng sang châu Á, nhưng doanh thu vẫn tập trung vào hai thị trường lớn.
Rủi ro chuỗi cung ứng linh kiện bán dẫn: Nếu không được giải quyết kịp thời, có thể ảnh hưởng đến sản xuất và doanh thu.
Thị trường EV tăng trưởng nhanh: Toyota có lợi thế công nghệ hybrid và đang đẩy mạnh EV.
Mở rộng thị trường mới: Đầu tư vào châu Phi và Đông Nam Á, nơi nhu cầu ô tô đang tăng.
Chính sách xanh: Hỗ trợ tài chính từ chính phủ cho xe điện sẽ thúc đẩy doanh thu.
4. Thách thức (Threats)
Cạnh tranh gay gắt: Tesla, BYD và các hãng Trung Quốc đang chiếm thị phần EV nhanh chóng.
Biến động giá nguyên vật liệu: Giá lithium và kim loại hiếm có thể làm tăng chi phí sản xuất EV.
Biến động kinh tế toàn cầu: Lạm phát và lãi suất cao có thể làm giảm sức mua của khách hàng.
5. Khuyến nghị
Dựa trên phân tích trên, Toyota vẫn là một công ty có nền tảng tài chính vững mạnh, khả năng sinh lời ổn định và tiềm năng tăng trưởng đáng kể trong lĩnh vực xe điện và công nghệ xanh. Đối với nhà đầu tư:
Mua (Buy): Nếu mục tiêu đầu tư dài hạn, với kỳ vọng lợi nhuận tăng từ EV và cải thiện biên lợi nhuận.
Giữ (Hold): Đối với những nhà đầu tư hiện đang sở hữu cổ phiếu và chờ đợi kết quả thực hiện chiến lược EV.
Giảm (Reduce): Nếu nhà đầu tư lo ngại về chi phí R&D tăng mạnh và rủi ro chuỗi cung ứng ngắn hạn.
Giá mục tiêu dự kiến cho cổ phiếu Toyota trong 12 tháng tới là khoảng 30,500 ¥, tương đương mức tăng 12% so với mức giá hiện tại (27,200 ¥), dựa trên mô hình DCF và các giả định tăng trưởng doanh thu 5%/năm, EBIT margin ổn định 8.5% và ROE 12%.
VII. Kết luận
Báo cáo tài chính của Toyota trong giai đoạn 2022‑2024 cho thấy một công ty đang điều chỉnh mô hình kinh doanh để thích nghi với xu hướng xanh, đồng thời giữ vững sức mạnh tài chính thông qua việc kiểm soát chi phí, giảm nợ và tăng cường dòng tiền từ hoạt động kinh doanh. Mặc dù có những thách thức như chi phí R&D tăng và rủi ro chuỗi cung ứng, nhưng các ưu thế công nghệ, thương hiệu mạnh và chiến lược đầu tư vào EV sẽ giúp Toyota duy trì vị thế dẫn đầu trong ngành công nghiệp ô tô toàn cầu.
Với các chỉ số tài chính ổn định, biên lợi nhuận cải thiện và tiềm năng tăng trưởng mạnh trong lĩnh vực xe điện, Toyota xứng đáng là một cơ hội đầu tư hấp dẫn cho cả nhà đầu tư ngắn hạn và dài hạn. Nhà đầu tư nên theo dõi sát sao các báo cáo tài chính quý tiếp theo, đặc biệt là mức độ thực hiện kế hoạch EV và ảnh hưởng của biến động giá nguyên vật liệu, để có quyết định đầu tư kịp thời và hiệu quả.