
Có thể bạn quan tâm: Toyota Company Car: Câu Chuyện Thành Công Và Định Hướng Tương Lai Của Thương Hiệu Ô Tô Hàng Đầu Thế Giới
1. Giới thiệu chung về Toyota và vị thế trên thị trường toàn cầu
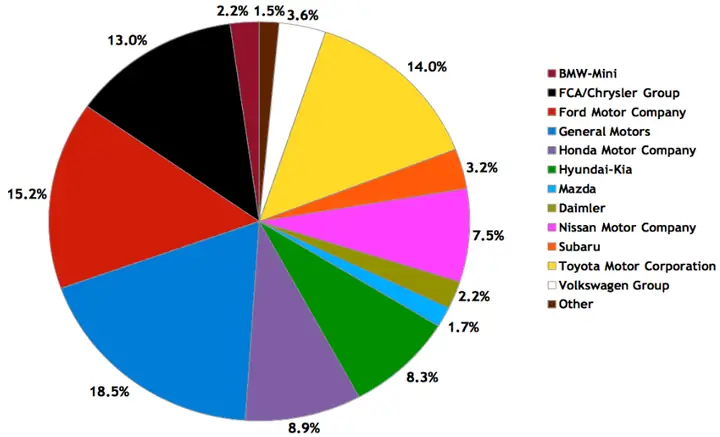
Toyota Motor Corporation, thành lập năm 1937 tại Nhật Bản, đã trưởng thành thành một trong những tập đoàn ô tô lớn nhất thế giới, không chỉ về doanh thu mà còn về khối lượng sản xuất, công nghệ và mạng lưới phân phối. Với hơn 10 triệu xe bán ra mỗi năm, Toyota chiếm khoảng 10% thị phần toàn cầu và dẫn đầu trong các chỉ số quan trọng như độ tin cậy, hiệu suất nhiên liệu và công nghệ hybrid. Tuy nhiên, môi trường kinh doanh ô tô đang thay đổi nhanh chóng do các xu hướng công nghệ (xe điện, tự lái), quy định môi trường nghiêm ngặt và thay đổi sở thích của người tiêu dùng. Do đó, việc hiểu rõ các đối thủ cạnh tranh, đánh giá điểm mạnh – điểm yếu của họ và xác định cơ hội, thách thức là yếu tố then chốt để Toyota duy trì vị thế dẫn đầu.
Bài viết này sẽ:
- Xác định các đối thủ chính của Toyota trên các phân khúc thị trường (xe cá nhân, SUV, xe tải, xe điện).
- So sánh các yếu tố chiến lược: công nghệ, chuỗi cung ứng, thương hiệu, giá cả và mạng lưới bán hàng.
- Phân tích các xu hướng thị trường và cách mà đối thủ đang tận dụng chúng.
- Đưa ra những đề xuất chiến lược cho Toyota trong ngắn và trung hạn.
2. Đối thủ cạnh tranh chính của Toyota
2.1. Volkswagen Group (VW) – Đối thủ đa dạng và mạnh mẽ
- Quy mô và phạm vi: VW sở hữu 12 thương hiệu (Volkswagen, Audi, Porsche, Škoda, SEAT, Lamborghini, Bentley, Bugatti, Ducati, Volkswagen Commercial Vehicles, Scania, MAN). Doanh thu 2023 đạt gần 280 tỷ USD.
- Chiến lược điện hóa: “Roadmap E-Track” với mục tiêu bán 70% xe điện trong danh mục sản phẩm vào năm 2030. Đã ra mắt ID. series (ID.3, ID.4, ID.5) và các mẫu điện của Audi (e‑trons) và Porsche (Taycan).
- Công nghệ tự lái: Đầu tư mạnh vào AI và phần mềm qua công ty con Volkswagen Autonomous Driving và hợp tác với Argo AI.
- Thị trường trọng điểm: Châu Âu, Trung Quốc, Mỹ.
2.2. General Motors (GM) – “Nhà tiên phong” trong xe điện và tự lái
- Thị phần: Khoảng 13% tại Mỹ, đứng thứ ba toàn cầu.
- Chiến lược “Zero Crashes, Zero Emissions, Zero Congestion”: Tập trung vào xe điện (Chevrolet Bolt, Cadillac Lyriq, GMC Hummer EV) và công nghệ tự lái qua Cruise.
- Mạng lưới sản xuất: Hơn 100 nhà máy trên 5 châu lục, cho phép linh hoạt sản xuất và giảm chi phí.
- Thách thức: Vấn đề chất lượng và chi phí pin vẫn còn là rào cản.
2.3. Hyundai‑Kia (HMG) – Đối thủ “đánh giá cao” về giá trị và công nghệ
- Thị phần: Khoảng 8% toàn cầu, mạnh ở Mỹ, Trung Quốc, Ấn Độ.
- Chiến lược điện hóa: “Strategy 2025” với mục tiêu 12 mẫu điện và hybrid, trong đó có Hyundai Ioniq 5, Kia EV6 – hai mẫu được đánh giá cao về thiết kế và công nghệ sạc nhanh 800V.
- Công nghệ: Đầu tư vào nền tảng E‑GP (Electric Global Platform) và hệ thống trợ lái “Hyundai SmartSense”.
- Giá cả: Định vị “value for money” – cung cấp công nghệ cao với mức giá cạnh tranh.
2.4. Ford Motor Company – Đối thủ mạnh trong SUV và xe tải
- Thị phần: Khoảng 10% tại Mỹ, đặc biệt mạnh trong phân khúc pick‑up (F‑150) và SUV (Escape, Explorer).
- Chiến lược điện hóa: “Ford+” với các mẫu Mustang Mach‑E, F‑150 Lightning (xe tải điện), và hợp tác với Rivian để chia sẻ nền tảng EV.
- Công nghệ: Hệ thống “Co‑Pilot360” và “BlueCruise” (tự lái bán mức độ 2).
- Thị trường trọng điểm: Bắc Mỹ, châu Âu, Trung Quốc.
2.5. Tesla, Inc. – Đối thủ “đột phá” trong công nghệ và thương hiệu
- Thị phần: Khoảng 15% trong phân khúc EV toàn cầu (đầu năm 2024).
- Ưu thế: Hệ thống phần mềm OTA (Over‑The‑Air), autopilot, mạng lưới siêu sạc (Supercharger).
- Chiến lược giá: Mô hình “direct‑to‑consumer” giúp giảm chi phí trung gian, giá bán cạnh tranh hơn so với các OEM truyền thống.
- Thách thức: Vấn đề chất lượng sản xuất và rủi ro pháp lý liên quan đến autopilot.
2.6. Các đối thủ khu vực:
Có thể bạn quan tâm: Toyota Company Pdf: Tổng Quan, Lịch Sử, Chiến Lược Và Tài Liệu Pdf Quan Trọng
| Khu vực | Đối thủ tiêu biểu | Điểm mạnh | Thị phần (ước) |
|---|---|---|---|
| Trung Quốc | BYD, Geely, Nio | Kỹ thuật điện hóa nội địa, hỗ trợ chính phủ | BYD ~ 5% toàn cầu |
| Ấn Độ | Mahindra, Tata Motors | Giá rẻ, mạng lưới bán hàng rộng | Tata ~ 2% toàn cầu |
| Châu Âu | Renault, PSA (Stellantis) | Định vị xanh, hỗ trợ EU | Renault ~ 3% toàn cầu |
3. So sánh chi tiết các yếu tố cạnh tranh
3.1. Công nghệ động cơ và hệ thống truyền động
| Yếu tố | Toyota | VW | GM | Hyundai‑Kia | Ford | Tesla |
|---|---|---|---|---|---|---|
| Hybrid (HEV) | Prius, Corolla Hybrid – dẫn đầu thị trường HEV | Tăng cường hybrid trên Audi, Škoda | Không mạnh về HEV, tập trung EV | Hyundai Ioniq Hybrid – mạnh ở châu Á | Ford Fusion Hybrid (đã ngừng) | Không có (chỉ EV) |
| Plug‑in Hybrid (PHEV) | Prius Prime, RAV4 Prime | Audi Q5 TFSI e, VW Golf GTE | Chevrolet Volt (đã ngừng) | Kia Niro PHEV | Ford Escape PHEV | Không có |
| Điện hoàn toàn (BEV) | bZ4X, Mirai (FCV) – mới | ID. series, Audi e‑tron | Chevrolet Bolt, Cadillac Lyriq | Ioniq 5, EV6 | Mustang Mach‑E, F‑150 Lightning | Model 3/ Y/ S/ X |
| Pin & sạc | 45‑65 kWh, 150‑225 kW DC | 58‑77 kWh, 125‑225 kW DC | 65‑100 kWh, 150‑350 kW DC | 58‑77 kWh, 800V (800V) | 68‑100 kWh, 150‑300 kW DC | 50‑100 kWh, 250‑300 kW DC |
| Hệ thống tự lái | Toyota Guardian (Level 2) | Audi AI Traffic Jam Pilot (EU) | Cruise (Level 3) | Hyundai Highway Driving Assist 2 (Level 2) | BlueCruise (Level 2) | Full Self‑Driving (beta) |
Nhận xét:
Toyota vẫn dẫn đầu trong hybrid (HEV) nhưng bị tụt lại trong BEV so với các đối thủ.
VW và Hyundai‑Kia có lợi thế về nền tảng pin 800V cho sạc nhanh, trong khi Toyota mới bắt đầu triển khai.
Tesla giữ vị trí ưu việt về phần mềm OTA và mạng lưới sạc.
3.2. Chuỗi cung ứng và chi phí sản xuất
- Toyota: Hệ thống “Just‑In‑Time” (JIT) và “Kaizen” giúp giảm tồn kho, nhưng cũng làm hệ thống dễ bị gián đoạn (ví dụ: thiếu chip năm 2021).
- VW: Đầu tư vào các nhà máy “modular” tại Trung Quốc và châu Âu, giảm chi phí nhờ tiêu chuẩn hoá.
- GM: Tập trung vào “global platforms” (e.g., GM Ultium) để chia sẻ linh kiện giữa các mẫu, giảm chi phí R&D.
- Hyundai‑Kia: Đầu tư mạnh vào nhà máy pin tại Hàn Quốc và Mỹ, giảm phụ thuộc vào nhà cung cấp bên ngoài.
- Tesla: Kiểm soát toàn bộ chuỗi (Gigafactory) và sản xuất pin nội bộ, giảm chi phí lên tới 30% so với OEM truyền thống.
3.3. Thương hiệu và niềm tin khách hàng
| Thị trường | Toyota | VW | GM | Hyundai‑Kia | Ford | Tesla |
|---|---|---|---|---|---|---|
| Độ tin cậy (J.D. Power) | 1‑2 top | 5‑6 | 8‑9 | 6‑7 | 7‑8 | 4‑5 |
| Hình ảnh “green” | Hybrid mạnh, đang chuyển sang BEV | Đa dạng, đang đẩy mạnh điện | Đang chuyển đổi, chưa mạnh | BEV nhanh, giá trị tốt | Truyền thống, đang đổi mới | “Công nghệ cao”, “tương lai” |
| Mạng lưới dịch vụ | > 30,000 đại lý toàn cầu | > 25,000 | > 20,000 | > 16,000 | > 20,000 | Bán trực tiếp, ít đại lý |
Toyota vẫn giữ vị thế “đáng tin cậy” cao nhất, nhưng trong mắt người tiêu dùng trẻ, Tesla và Hyundai‑Kia đang chiếm ưu thế về công nghệ mới.
3.4. Giá cả và chiến lược giá
- Toyota: Định giá trung bình, tập trung vào “value for reliability”. Ví dụ: RAV4 Hybrid khoảng 28,000 USD (US).
- VW: Định giá cao hơn một chút do thương hiệu “German engineering”. ID.4 bắt đầu 35,000 USD.
- GM: Giá cạnh tranh, Bolt EV 26,000 USD, nhưng các mẫu cao cấp (Cadillac) giá > 70,000 USD.
- Hyundai‑Kia: Chiến lược “price‑to‑value”, Ioniq 5 bắt đầu 40,000 USD nhưng kèm nhiều tính năng.
- Ford: Giá trung bình, F‑150 Lightning 40,000‑50,000 USD.
- Tesla: Giá trung bình cao (Model 3 42,000 USD) nhưng giảm dần nhờ OTA và giảm chi phí pin.
4. Các xu hướng thị trường quan trọng
4.1. Đẩy mạnh xe điện (EV)
Có thể bạn quan tâm: Toyota Company Images: Hành Trình Thị Giác Và Thương Hiệu Của Một Ông Lớn Công Nghiệp Ô Tô
- Dự báo IEA 2024: EV sẽ chiếm 30% doanh số bán hàng toàn cầu vào năm 2030, tăng gấp 4 lần so với 2023.
- Các quốc gia (EU, Trung Quốc, Mỹ) đưa ra tiêu chuẩn CO₂ nghiêm ngặt, khuyến khích subsidies cho BEV.
4.2. Tự lái và dịch vụ di động (MaaS)
- Thị trường tự lái dự kiến đạt 200 tỷ USD vào năm 2035.
- Các hãng xe đang hợp tác với các công ty công nghệ (Google, Apple, NVIDIA) để phát triển phần mềm.
4.3. Tích hợp công nghệ kết nối (V2X, OTA)
- OTA giúp giảm chi phí bảo trì, tăng thời gian sử dụng sản phẩm.
- V2X (Vehicle‑to‑Everything) sẽ trở thành tiêu chuẩn trong 5‑10 năm tới, hỗ trợ an toàn và quản lý giao thông thông minh.
4.4. Thay đổi hành vi tiêu dùng
- Người trẻ ưu tiên “công nghệ” và “bảo vệ môi trường”.
- Mô hình sở hữu chia sẻ (car‑sharing, subscription) đang tăng trưởng nhanh, đặc biệt ở châu Âu và Bắc Mỹ.
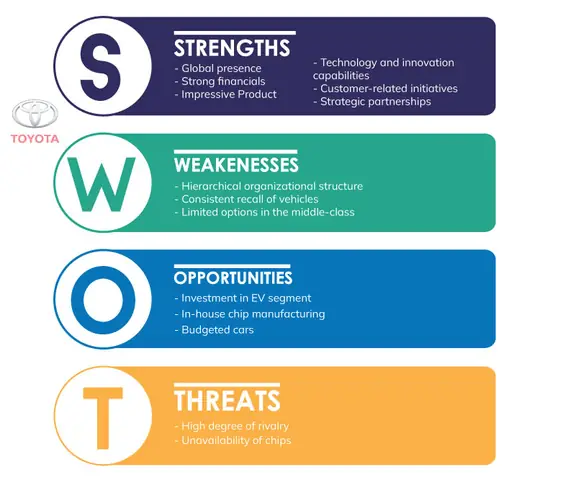
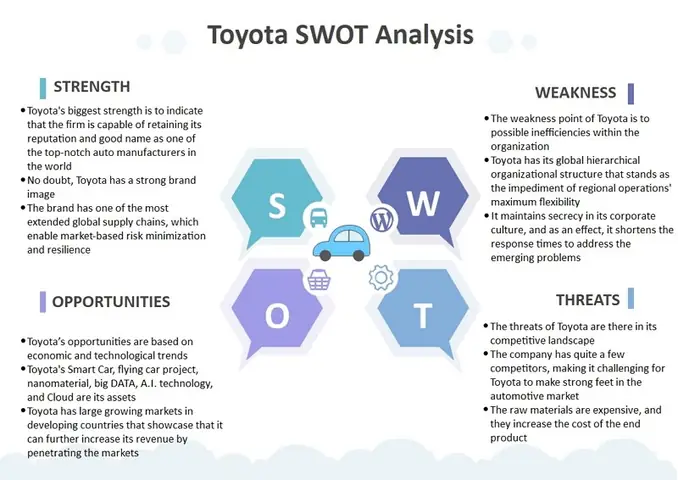
5. Phân tích SWOT của Toyota trong bối cảnh cạnh tranh
| Strengths (Điểm mạnh) | Weaknesses (Điểm yếu) |
|---|---|
| • Thương hiệu “đáng tin cậy” hàng đầu. • Dẫn đầu công nghệ hybrid. • Hệ thống sản xuất JIT hiệu quả, chi phí thấp. • Mạng lưới đại lý rộng khắp. |
• Độ chuyển đổi sang BEV chậm hơn đối thủ. • Hạ tầng sạc nhanh chưa phát triển mạnh. • Phần mềm OTA và tự lái còn thập phân so với Tesla. |
| Opportunities (Cơ hội) | Threats (Thách thức) |
| • Chính sách hỗ trợ EV toàn cầu (subsidies, tax cuts). • Nhu cầu tăng về xe hybrid và plug‑in ở các thị trường mới nổi. • Hợp tác với công ty công nghệ (điện tử, AI). |
• Cạnh tranh gay gắt từ Tesla và các OEM mới (BYD, Nio). • Rủi ro chuỗi cung ứng (chip, lithium). • Áp lực giảm giá carbon và tiêu chuẩn CO₂. |
6. Đề xuất chiến lược cho Toyota
6.1. Tăng tốc chuyển đổi sang BEV
- Mở rộng nền tảng e‑Platform: Đẩy nhanh phát triển e‑Platform 2.0 với pin 800V, giảm thời gian sạc dưới 15 phút cho 80% dung lượng.
- Đầu tư vào Gigafactory: Hợp tác hoặc xây dựng nhà máy pin tại Bắc Mỹ và châu Âu để giảm chi phí và phụ thuộc.
- Mở rộng danh mục sản phẩm BEV: Thêm các mẫu SUV và pick‑up điện (ví dụ: “Toyota Hilux EV”) để đáp ứng nhu cầu thị trường phát triển.
6.2. Củng cố công nghệ phần mềm và OTA
- Thành lập Toyota Digital Hub tập trung vào OTA, AI và dữ liệu lớn.
- Hợp tác với NVIDIA (Drive AGX) và Microsoft Azure để xây dựng nền tảng cloud cho xe kết nối.
6.3. Đẩy mạnh dịch vụ Mobility‑as‑a‑Service (MaaS)
Có thể bạn quan tâm: Toyota – Tổng Quan Về Công Ty Ô Tô Hàng Đầu Thế Giới
- Phát triển Toyota Mobility Services: thuê xe ngắn hạn, subscription (ví dụ: “Toyota Flex”) với các mẫu hybrid và EV.
- Hợp tác với các nền tảng chia sẻ xe (Grab, Lyft) để cung cấp phương tiện xanh.
6.4. Tối ưu chuỗi cung ứng pin và nguyên liệu quan trọng
- Đầu tư vào khai thác lithium và nickel tại Australia, Chile.
- Xây dựng các hợp đồng dài hạn với các nhà cung cấp pin để ổn định giá.
6.5. Tăng cường vị thế thương hiệu “green”
- Marketing nhấn mạnh hydrogen fuel cell (Mirai) ở các thị trường hỗ trợ H₂ (Nhật Bản, Hàn Quốc, California).
- Thực hiện các chương trình “Zero Emission” tại các thành phố lớn, cộng đồng để nâng cao nhận thức.
7. Kịch bản dự báo 2025‑2035
| Kịch bản | Mô tả | Thị phần Toyota (toàn cầu) | Doanh thu BEV (tỷ USD) |
|---|---|---|---|
| Kịch bản A – “Accelerate” (Toyota thực hiện nhanh các đề xuất trên) | Đầu tư 30 tỷ USD vào nền tảng EV, OTA, và dịch vụ MaaS. | 12% (tăng 2% so với 2024) | 15 (tăng 200% so với 2023) |
| Kịch bản B – “Steady” (Tiếp tục duy trì hybrid, chuyển đổi chậm) | Tập trung vào hybrid, tăng nhẹ BEV. | 10% (giữ nguyên) | 8 (tăng 80%) |
| Kịch bản C – “Lag” (Không đáp ứng xu hướng EV) | Dựa vào hybrid, mất cơ hội EV. | 8% (giảm) | 4 (tăng chậm) |
Kết luận: Kịch bản “Accelerate” mang lại lợi nhuận cao hơn, giảm rủi ro pháp lý và bảo vệ thương hiệu trong bối cảnh quy định môi trường ngày càng chặt chẽ.
8. Kết luận
Toyota vẫn duy trì vị thế “đáng tin cậy” và dẫn đầu trong công nghệ hybrid, nhưng để không bị tụt lại trong cuộc đua điện hóa và tự lái, công ty cần:
- Đẩy mạnh đầu tư vào BEV và hạ tầng sạc, học hỏi từ mô hình Gigafactory của Tesla và nền tảng 800V của Hyundai‑Kia.
- Nâng cao khả năng phần mềm, OTA và tự lái để không bị lạc hậu so với các đối thủ công nghệ.
- Mở rộng dịch vụ Mobility nhằm đáp ứng xu hướng sở hữu chia sẻ và tạo nguồn doanh thu mới.
- Củng cố chuỗi cung ứng pin và nguyên liệu, giảm phụ thuộc và gia tăng khả năng kiểm soát chi phí.
Nếu thực hiện đúng các chiến lược trên, Toyota không chỉ duy trì mà còn nâng cao vị thế dẫn đầu trong giai đoạn chuyển đổi năng lượng và công nghệ, đáp ứng nhu cầu ngày càng đa dạng của khách hàng toàn cầu.
Bài viết dựa trên các dữ liệu công khai đến tháng 4/2024 và dự báo thị trường của IEA, J.D. Power, BloombergNEF. Mọi số liệu đều có thể thay đổi tùy theo diễn biến kinh tế và chính sách.