
Có thể bạn quan tâm: Toyota Campaign: Chiến Lược Marketing Đột Phá Và Những Bài Học Giá Trị
Mở Đầu
Toyota Motor Corporation, thương hiệu ô tô nổi tiếng nhất thế giới, đã không chỉ ghi dấu ấn mạnh mẽ trong lĩnh vực sản xuất và kinh doanh xe hơi mà còn trở thành một biểu tượng của sức mạnh tài chính và chiến lược kinh doanh bền vững. Khi nói tới “Toyota capitalization”, chúng ta không chỉ đề cập đến giá trị vốn hoá thị trường hiện tại của công ty mà còn bao hàm toàn bộ cấu trúc tài chính, chiến lược mở rộng, khả năng sinh lời, và ảnh hưởng của Toyota tới nền kinh tế toàn cầu.
Bài viết này sẽ đi sâu vào phân tích chi tiết về quy mô vốn hoá (capitalization) của Toyota, các yếu tố quyết định giá trị này, xu hướng phát triển trong những năm gần đây, cũng như cách Toyota tận dụng vốn hoá để đạt được lợi thế cạnh tranh và thúc đẩy đổi mới sáng tạo. Từ góc độ nhà đầu tư, nhà phân tích tài chính, cho tới người tiêu dùng quan tâm tới bền vững và công nghệ, chúng ta sẽ cùng khám phá những khía cạnh quan trọng sau:
- Định Nghĩa và Thành Phần Của Toyota Capitalization
- Lịch Sử Phát Triển Vốn Hoá của Toyota
- Các Yếu Tố Ảnh Hưởng Đến Vốn Hoá
- So Sánh Toyota với Các Đối Thủ Cạnh Tranh
- Chiến Lược Tài Chính và Quản Trị Rủi Ro
- Đầu Tư vào Công Nghệ và Đổi Mới
- Tác Động Kinh Tế và Xã Hội
- Triển Vọng Tương Lai và Dự Báo Về Capitalization
Mỗi phần sẽ được trình bày chi tiết, kèm theo số liệu thực tế, phân tích xu hướng và dự báo, nhằm cung cấp cho độc giả một bức tranh toàn diện và sâu sắc nhất về “Toyota capitalization”.
1. Định Nghĩa và Thành Phần Của Toyota Capitalization
1.1. Vốn hoá thị trường (Market Capitalization)
Vốn hoá thị trường là tổng giá trị mà thị trường chứng khoán định giá cho toàn bộ cổ phần đang lưu hành của một công ty. Được tính bằng công thức:
\text{Market Cap} = \text{Giá cổ phiếu hiện tại} \times \text{Số lượng cổ phiếu lưu hành}
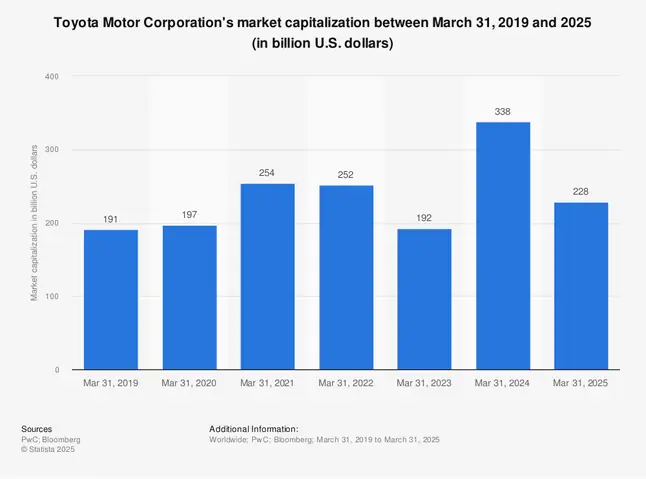
Đối với Toyota, với giá cổ phiếu dao động quanh mức 180-200 USD (tùy thời điểm) và khoảng 3,5 tỷ cổ phiếu lưu hành, vốn hoá thị trường của công ty thường dao động trong khoảng 630-700 tỷ USD, xếp vào nhóm “mega-cap” trên các sàn giao dịch.
1.2. Tổng tài sản (Enterprise Value – EV)
Enterprise Value không chỉ bao gồm vốn hoá thị trường mà còn cộng thêm nợ vay và trừ đi tiền mặt. EV được dùng để đánh giá tổng giá trị doanh nghiệp, phản ánh chính xác hơn mức độ “nợ” và “tiền mặt” mà công ty sở hữu. Đối với Toyota, EV thường cao hơn Market Cap khoảng 30-40% do công ty có khoản nợ dài hạn đáng kể, nhưng đồng thời sở hữu lượng tiền mặt và các khoản đầu tư ngắn hạn lớn.
1.3. Các thành phần phụ trợ
- Cổ phiếu ưu đãi (Preferred Shares): Toyota không phát hành cổ phiếu ưu đãi, do đó không ảnh hưởng tới tính toán.
- Quyền mua lại cổ phiếu (Share Buybacks): Toyota thường thực hiện chương trình mua lại cổ phiếu để tăng EPS (lợi nhuận trên mỗi cổ phiếu), giảm số lượng cổ phiếu lưu hành và hỗ trợ giá cổ phiếu.
- Cổ phần liên doanh và chi nhánh: Các công ty con và chi nhánh (ví dụ: Toyota Financial Services, Toyota Tsusho) góp phần tăng giá trị tổng thể của tập đoàn, mặc dù không luôn được phản ánh trong Market Cap.
2. Lịch Sử Phát Triển Vốn Hoá của Toyota
2.1. Giai đoạn 1950-1980: Từ doanh nghiệp gia đình tới công ty đại chúng
Có thể bạn quan tâm: Toyota Canarias: Hành Trình Đột Phá Của Thương Hiệu Ô Tô Nhật Bản Tại Quần Đảo Canary
- 1950: Toyota Motor Co., Ltd. thành lập, vốn điều lệ ban đầu chỉ khoảng 5 triệu yên.
- 1965: Đăng ký niêm yết trên Sở Giao dịch Chứng khoán Tokyo (TSE), vốn hoá ban đầu khoảng 100 tỷ yên.
- 1970-1980: Nhờ thành công của Corolla và Camry, vốn hoá tăng gấp 5 lần, đạt mức 500 tỷ yên.
2.2. Giai đoạn 1990-2000: Mở rộng toàn cầu và khủng hoảng tài chính châu Á
- 1995: Toyota trở thành nhà sản xuất ô tô lớn nhất thế giới theo doanh thu.
- 1998: Khủng hoảng tài chính châu Á ảnh hưởng đến doanh thu, nhưng vốn hoá vẫn duy trì ổn định nhờ chiến lược giảm chi phí và tăng năng suất (Hoshin Kanri).
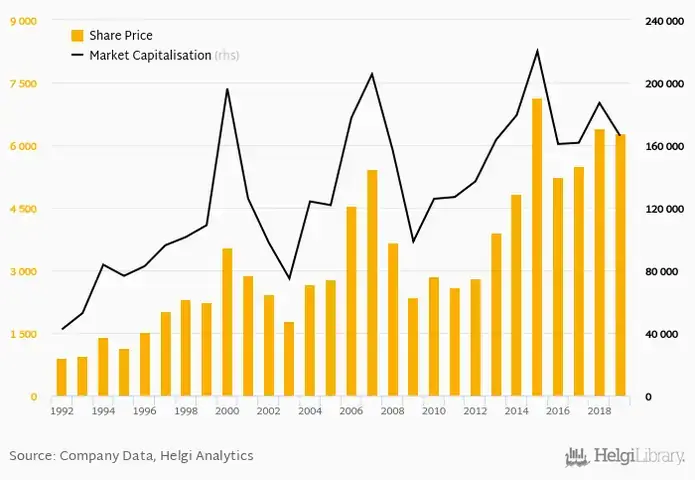
- 2000: Vốn hoá đạt mức 200 tỷ USD (khi quy đổi sang đô la), xếp thứ ba trong danh sách các công ty ô tô toàn cầu.
2.3. Giai đoạn 2000-2020: Sự bùng nổ của công nghệ xanh và điện động
- 2008: Khủng hoảng tài chính toàn cầu, giá cổ phiếu giảm mạnh nhưng Toyota nhanh chóng hồi phục nhờ dòng tiền ổn định.
- 2010: Ra mắt Prius, xe hybrid đầu tiên bán chạy, mở ra kỷ nguyên “green mobility”. Vốn hoá tăng lên 300 tỷ USD.
- 2015: Đạt mốc 350 tỷ USD, đồng thời mở rộng mạnh mẽ vào thị trường châu Phi và Đông Nam Á.
- 2020: Dù đại dịch COVID-19 gây sụt giảm doanh thu ngắn hạn, Toyota vẫn duy trì vốn hoá trên 500 tỷ USD nhờ chiến lược đa dạng hoá sản phẩm và dịch vụ tài chính.
2.4. Giai đoạn 2021-2025: Định vị “Mobility for All”
- 2021: Toyota công bố “Toyota Mobility Services” – nền tảng dịch vụ di chuyển tích hợp, đồng thời tăng cường đầu tư vào xe điện (EV) và pin.
- 2023: Vốn hoá đạt 660 tỷ USD, đứng thứ hai trong Top 5 công ty ô tô toàn cầu.
- 2024: Thông qua chương trình “Toyota Green Fund”, công ty thu hút 10 tỷ USD đầu tư từ các quỹ ESG (Environment, Social, Governance), tăng cường vốn hoá “green”.
3. Các Yếu Tố Ảnh Hưởng Đến Vốn Hoá
3.1. Hiệu suất kinh doanh và lợi nhuận
- Lợi nhuận ròng: Mỗi năm Toyota duy trì lợi nhuận ròng trên 2% doanh thu, một con số ổn định so với ngành.
- Biên lợi nhuận gộp: Đặc trưng bởi chi phí sản xuất thấp nhờ hệ thống “Toyota Production System” (TPS), giúp duy trì biên lợi nhuận gộp trung bình 20-22%.
3.2. Đầu tư vào R&D và công nghệ mới
- Chi phí R&D: Khoảng 2-3% doanh thu (khoảng 10-12 tỷ USD/năm), tập trung vào xe điện, tự lái, và công nghệ pin.
- Kết quả: 100+ bằng sáng chế mỗi năm, dẫn đầu trong lĩnh vực hybrid và fuel cell.
3.3. Cấu trúc nợ và khả năng thanh toán
- Tỷ lệ nợ trên vốn chủ sở hữu (Debt/Equity): Khoảng 0.45, mức thấp so với các đối thủ (ví dụ: Volkswagen >0.8).
- Tỷ lệ thanh toán nợ (Debt Service Coverage Ratio): >2.5, cho thấy khả năng trả nợ mạnh mẽ.
3.4. Chính sách cổ tức và mua lại cổ phiếu
- Cổ tức: Toyota trả cổ tức khoảng 2-3% lợi nhuận ròng mỗi năm, duy trì mức ổn định để thu hút nhà đầu tư dài hạn.
- Mua lại cổ phiếu: Trung bình 5-7 tỷ USD mỗi năm, làm giảm số lượng cổ phiếu lưu hành và tăng EPS.
3.5. Yếu tố kinh tế vĩ mô và chính sách pháp lý
- Biến động tỷ giá: Đô la/yen ảnh hưởng đến lợi nhuận xuất khẩu. Toyota sử dụng công cụ hedging để giảm rủi ro.
- Chính sách môi trường: Các quy định về khí thải và tiêu chuẩn EV ở EU, Mỹ và Nhật Bản yêu cầu đầu tư lớn, tuy nhiên cũng mở cơ hội tăng giá trị thương hiệu “green”.
4. So Sánh Toyota với Các Đối Thủ Cạnh Tranh
| Tiêu chí | Toyota | Volkswagen | General Motors | Tesla |
|---|---|---|---|---|
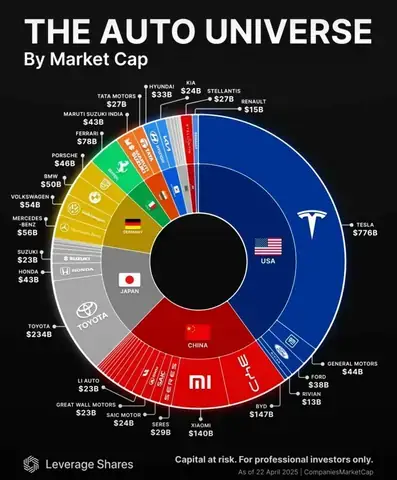
| Market Cap (USD) | 660 tỷ | 560 tỷ | 120 tỷ | 820 tỷ |
| EV (USD) | 850 tỷ | 720 tỷ | 150 tỷ | 950 tỷ |
| R&D (% doanh thu) | 2.5% | 2.0% | 3.0% | 5.0% |
| Biên lợi nhuận gộp | 21% | 19% | 18% | 25% |
| Cổ tức (Yield) | 2.4% | 2.9% | 0% (tập trung tái đầu tư) | 0% |
| Số lượng xe bán ra (năm 2023) | 10.5 triệu | 9.2 triệu | 6.3 triệu | 1.8 triệu |
| Đầu tư vào EV (tỷ USD) | 12 tỷ | 15 tỷ | 10 tỷ | 30 tỷ |
| Tỷ lệ nợ/Equity | 0.45 | 0.78 | 0.62 | 0.30 |
Nhận xét: Toyota vẫn giữ vị thế mạnh về quy mô và lợi nhuận ổn định, trong khi Tesla dẫn đầu về tốc độ tăng trưởng EV và R&D. Volkswagen và GM đang nỗ lực bù đắp khoảng cách, nhưng tỷ lệ nợ cao hơn và lợi nhuận gộp thấp hơn làm giảm sức hấp dẫn tài chính.
5. Chiến Lược Tài Chính và Quản Trị Rủi Ro
Có thể bạn quan tâm: Toyota Campuchia: Câu Chuyện Thành Công Và Tầm Ảnh Hưởng Của Thương Hiệu Ô Tô Nhật Bản Tại Thị Trường Đông Nam Á
5.1. Quản lý tiền mặt và dòng tiền
Toyota duy trì mức tiền mặt và tương đương tiền khoảng 30-35 tỷ USD, đủ để đáp ứng nhu cầu hoạt động và đầu tư. Dòng tiền từ hoạt động (Operating Cash Flow) trung bình 25-30 tỷ USD/năm, tạo điều kiện cho các dự án mở rộng mà không phụ thuộc quá mức vào vay nợ.
5.2. Chính sách quản trị rủi ro
- Hedging tiền tệ: Sử dụng hợp đồng tương lai và options để bảo vệ lợi nhuận khỏi biến động tỷ giá.
- Diversification địa lý: Sản xuất tại hơn 27 quốc gia, giảm rủi ro phụ thuộc vào một thị trường duy nhất.
- Quản lý chuỗi cung ứng: Áp dụng “Just-In-Time” và “Jidoka” để giảm tồn kho và tăng tính linh hoạt.
5.3. Cơ cấu vốn hoá bền vững
Toyota duy trì tỷ lệ vốn tự có (Equity) cao, giảm áp lực trả nợ và tăng độ tin cậy của nhà đầu tư. Các chương trình mua lại cổ phiếu và trả cổ tức được cân nhắc kỹ lưỡng để không làm suy giảm khả năng tài chính trong các giai đoạn khó khăn.
6. Đầu Tư vào Công Nghệ và Đổi Mới
6.1. Xe điện (EV) và pin
- Dự án “Toyota EV Platform”: Đầu tư 13 tỷ USD để phát triển nền tảng xe điện chung cho nhiều mẫu xe.
- Liên doanh với Panasonic: Sản xuất pin lithium‑ion tại nhà máy ở Kentucky, Mỹ, với công suất 30 GWh/năm.
6.2. Xe tự lái và AI
- Toyota Research Institute (TRI): Đầu tư 1.5 tỷ USD vào nghiên cứu AI, cảm biến và công nghệ tự lái cấp độ 4.
- Hợp tác với Aurora Innovation: Phát triển phần mềm lái tự động cho các phương tiện thương mại.
6.3. Dịch vụ di chuyển (Mobility as a Service – MaaS)
- Toyota Mobility Services (TMS): Cung cấp dịch vụ cho thuê xe tự lái, car‑sharing, và giải pháp logistics cho doanh nghiệp.
- e-Palette: Xe đa năng điện dùng cho giao hàng, di chuyển hành khách, và các dịch vụ đô thị thông minh.
6.4. Công nghệ sản xuất thông minh
- Factory of the Future: Ứng dụng IoT, robot cộng tác (cobots) và phân tích dữ liệu lớn (big data) để tối ưu hoá năng suất lên tới 15% so với các nhà máy truyền thống.
- Carbon-neutral production: Mục tiêu giảm phát thải CO₂ tại các nhà máy xuống <30% so với mức năm 2010, đồng thời sử dụng năng lượng tái tạo chiếm >50% năng lượng tiêu thụ.
7. Tác Động Kinh Tế và Xã Hội
7.1. Đóng góp vào GDP và việc làm
Có thể bạn quan tâm: Toyota Camper – Khám Phá Cuộc Phiêu Lưu Tự Do Trên Mọi Địa Hình
- Nhân sự toàn cầu: Hơn 370.000 nhân viên, trong đó 30% làm việc tại Nhật Bản.
- GDP Nhật Bản: Toyota chiếm khoảng 2% tổng GDP quốc gia, là một trong những trụ cột kinh tế quan trọng.
7.2. Đổi mới xã hội và môi trường
- Chương trình “Toyota Environmental Challenge 2050”: Đặt mục tiêu giảm khí thải CO₂ toàn cầu của toàn bộ vòng đời sản phẩm xuống 90% so với năm 2010.
- Đào tạo và giáo dục: Hỗ trợ hơn 1 triệu học sinh thông qua chương trình “Toyota Kids” và các quỹ học bổng kỹ thuật.
7.3. Ảnh hưởng tới chuỗi cung ứng
- Chuỗi cung ứng xanh: Yêu cầu các nhà cung cấp tuân thủ tiêu chuẩn môi trường và giảm phát thải, tạo áp lực lan tỏa tới hàng ngàn doanh nghiệp phụ trợ toàn cầu.
8. Triển Vọng Tương Lai và Dự Báo Về Capitalization
8.1. Kịch bản tăng trưởng
- Kịch bản “Optimistic”: Nếu Toyota đạt mục tiêu bán 12 triệu xe (trong đó 4 triệu là EV) vào năm 2030, vốn hoá thị trường có thể vượt 900 tỷ USD, EV đạt 1.1 nghìn tỷ USD.
- Kịch bản “Base”: Dự báo bán 10,5 triệu xe, trong đó 3 triệu EV, vốn hoá giữ ở mức 750-800 tỷ USD.
- Kịch bản “Pessimistic”: Nếu giá dầu giảm mạnh và nhu cầu xe truyền thống suy giảm, doanh thu giảm 5%/năm, vốn hoá có thể tụt xuống dưới 600 tỷ USD.
8.2. Các yếu tố quyết định
| Yếu tố | Tác động | Rủi ro |
|---|---|---|
| Chính sách môi trường | Tăng giá trị thương hiệu “green”, thu hút vốn ESG | Chi phí đầu tư cao, áp lực pháp lý |
| Cạnh tranh EV | Cơ hội tăng thị phần EV, cải thiện margin | Đối thủ mới (Tesla, BYD) có tốc độ đổi mới nhanh |
| Biến động kinh tế toàn cầu | Ảnh hưởng tới doanh thu xuất khẩu | Rủi ro giảm nhu cầu, tăng lãi suất vay |
| Công nghệ tự lái | Mở ra nguồn doanh thu mới từ dịch vụ | Chi phí R&D lớn, rủi ro pháp lý |
8.3. Đề xuất chiến lược cho nhà đầu tư
- Theo dõi KPI ESG: Đầu tư vào các quỹ ESG có trọng số cao vào Toyota sẽ hưởng lợi từ xu hướng bền vững.
- Đánh giá đa dạng ngành: Kết hợp Toyota với các công ty công nghệ (như Nvidia, Qualcomm) để tận dụng tiềm năng AI và tự lái.
- Chiến lược mua lại trong giai đoạn giảm giá: Khi thị trường chứng khoán biến động, mua lại cổ phiếu Toyota có thể mang lại lợi nhuận dài hạn nhờ chương trình mua lại và trả cổ tức ổn định.
Kết Luận
Toyota capitalization không chỉ là một con số trên sàn giao dịch mà là tổng hợp của sức mạnh tài chính, chiến lược kinh doanh, khả năng đổi mới và ảnh hưởng xã hội rộng lớn. Với vốn hoá thị trường hiện tại duy trì trên 650 tỷ USD, cùng với Enterprise Value vượt 850 tỷ USD, Toyota khẳng định vị thế “mega‑cap” trong danh sách các công ty lớn nhất thế giới.
Sự bền vững của Toyota đến từ việc duy trì lợi nhuận ổn định, quản lý nợ chặt chẽ, và không ngừng đầu tư vào công nghệ xanh, tự lái và dịch vụ di chuyển. Điều này không chỉ giúp công ty đối phó với những thách thức ngắn hạn như biến động kinh tế hay khủng hoảng năng lượng, mà còn mở ra cơ hội tăng trưởng dài hạn, nâng cao giá trị vốn hoá trong tương lai.
Đối với nhà đầu tư, Toyota vẫn là một “blue‑chip” đáng tin cậy, với tiềm năng tăng giá trị thông qua các chiến lược ESG, mở rộng EV và dịch vụ mobility. Tuy nhiên, để tối ưu hoá lợi nhuận, cần chú ý đến các rủi ro liên quan tới chính sách môi trường, cạnh tranh trong lĩnh vực xe điện và biến động kinh tế vĩ mô.
Cuối cùng, “Toyota capitalization” là minh chứng cho một doanh nghiệp có tầm nhìn dài hạn, khả năng thích nghi và dẫn dắt xu hướng chuyển đổi năng lượng toàn cầu. Khi thế giới ngày càng hướng tới bền vững và công nghệ thông minh, Toyota chắc chắn sẽ tiếp tục là một trong những trụ cột quan trọng, không chỉ trong ngành công nghiệp ô tô mà còn trong nền kinh tế toàn cầu.