
Có thể bạn quan tâm: Toyota Aygo Insurance – Hướng Dẫn Toàn Diện Để Bảo Vệ Xe Của Bạn
1. Giới thiệu chung về Toyota Aygo và xu hướng leasing tại Việt Nam
Trong những năm gần đây, thị trường ô tô tại Việt Nam đã chứng kiến một làn sóng chuyển đổi mạnh mẽ từ mua bán truyền thống sang các hình thức tài chính linh hoạt hơn, trong đó leasing (cho thuê tài chính) đang dần trở thành lựa chọn ưu tiên của nhiều khách hàng, đặc biệt là những người trẻ, những người mới bước vào thị trường lao động và những doanh nghiệp vừa và nhỏ.
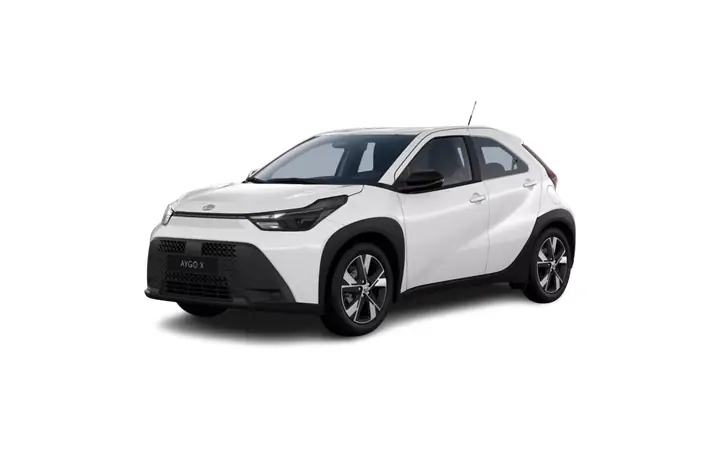
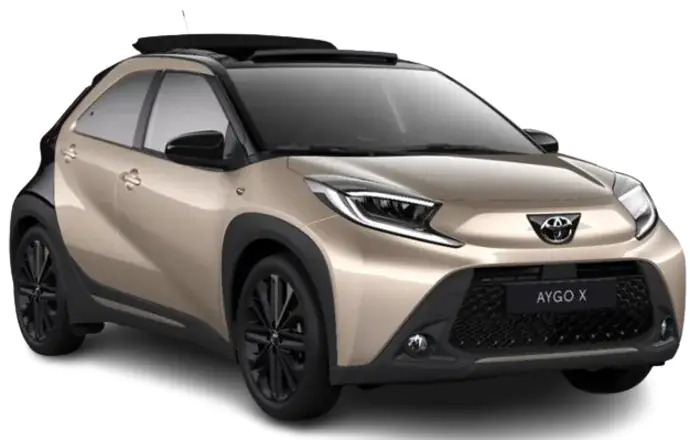
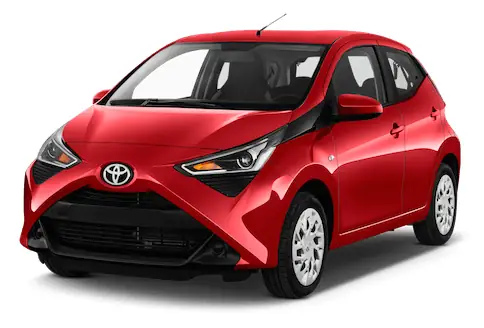
Toyota Aygo – một mẫu xe hatchback nhỏ gọn, thiết kế hiện đại, tiêu thụ nhiên liệu hiệu quả và giá thành hợp lý – đã nhanh chóng chiếm được cảm tình của giới trẻ. Khi kết hợp với hình thức leasing, Aygo không chỉ giúp người dùng sở hữu chiếc xe mơ ước mà còn giảm thiểu gánh nặng tài chính, tối ưu hoá dòng tiền và mang lại nhiều lợi ích khác nhau.
Bài viết dưới đây sẽ cung cấp cho bạn một cái nhìn toàn diện về Toyota Aygo leasing: từ các khái niệm cơ bản, lợi ích, quy trình thực hiện, đến các yếu tố cần lưu ý khi lựa chọn gói leasing phù hợp. Hy vọng qua đó, bạn sẽ có được quyết định sáng suốt và tận dụng tối đa giá trị mà leasing mang lại.
2. Toyota Aygo là gì? Những điểm nổi bật khiến nó “đắt khách”
2.1. Thiết kế và ngoại thất
- Kích thước nhỏ gọn: Dài 3,6 m, rộng 1,6 m, chiều cao 1,5 m; phù hợp cho việc di chuyển trong đô thị, dễ dàng đỗ xe tại các khu vực chật hẹp.
- Thiết kế trẻ trung: Đường nét góc cạnh, mặt trước “cười” đặc trưng của Toyota, phối màu đa dạng (Red, Blue, Grey, White) đáp ứng nhu cầu cá tính của người trẻ.
2.2. Động cơ và hiệu suất
- Động cơ 1.0L 3 xi-lanh: Công suất 71 mã lực, mô-men xoắn 95 Nm, đủ để di chuyển trong đô thị và những chuyến đi ngắn.
- Tiết kiệm nhiên liệu: Mức tiêu thụ trung bình 4,6 lít/100km (theo tiêu chuẩn WLTP), giúp giảm chi phí nhiên liệu hàng tháng.
2.3. Nội thất và công nghệ
- Màn hình cảm ứng 7 inch hỗ trợ Apple CarPlay, Android Auto.
- Hệ thống an toàn Toyota Safety Sense: Hỗ trợ phanh khẩn cấp, kiểm soát hành trình và cảnh báo lệch làn.
- Không gian nội thất tối ưu: Dù kích thước nhỏ, Aygo vẫn cung cấp chỗ ngồi thoải mái cho 4 người và khoang hành lý 177 lít.
2.4. Giá bán và vị thế trên thị trường
- Giá lăn bánh (2024) dao động từ 460 – 500 triệu đồng, tùy phiên bản và trang thiết bị.
- Đối tượng khách hàng chính: sinh viên, nhân viên văn phòng trẻ, người mới đi làm và các doanh nghiệp muốn cung cấp xe cho nhân viên.
3. Leasing là gì? Các hình thức leasing phổ biến tại Việt Nam
3.1. Định nghĩa leasing
Leasing (cho thuê tài chính) là một hợp đồng tài chính trong đó bên cho thuê (công ty tài chính, ngân hàng hoặc đại lý) cung cấp quyền sử dụng một tài sản (ở đây là ô tô) cho bên thuê trong một thời gian nhất định, đổi lại là các khoản thanh toán định kỳ (thường là hàng tháng). Khi hợp đồng kết thúc, bên thuê có thể lựa chọn:
- Mua lại tài sản với giá trị còn lại (giá trị sổ sách).
- Trả lại tài sản cho bên cho thuê.
- Gia hạn hợp đồng thuê.
3.2. Các hình thức leasing chính
Có thể bạn quan tâm: Toyota Aygo Kleurcode: Hướng Dẫn Chi Tiết Về Mã Màu Xe, Cách Tìm Kiếm Và Sử Dụng
| Hình thức | Đặc điểm | Đối tượng phù hợp |
|---|---|---|
| Operating Lease (Cho thuê hoạt động) | Thời hạn ngắn (2‑3 năm), không có tùy chọn mua lại, chi phí thuê thường bao gồm bảo dưỡng, bảo hiểm. | Doanh nghiệp muốn giảm chi phí sở hữu, người dùng cá nhân không muốn sở hữu lâu dài. |
| Finance Lease (Cho thuê tài chính) | Thời hạn dài (3‑5 năm), có tùy chọn mua lại cuối kỳ, người thuê chịu trách nhiệm bảo dưỡng, bảo hiểm. | Doanh nghiệp muốn sở hữu tài sản cuối cùng, người mua muốn trả góp nhưng không muốn vay ngân hàng. |
| Lease‑Buy (Cho thuê mua) | Kết hợp giữa leasing và mua bán, người thuê trả một khoản trả trước (down payment) và các khoản trả góp, cuối kỳ có thể mua với giá “đánh giá lại”. | Người tiêu dùng muốn sở hữu xe nhưng muốn giảm áp lực tài chính ban đầu. |
4. Lý do Toyota Aygo leasing trở thành lựa chọn hấp dẫn
4.1. Giảm bớt áp lực tài chính ban đầu
- Tiền trả trước (down payment) thấp: Thông thường từ 10‑15% giá xe, tương đương 45‑75 triệu đồng, so với mua trả góp ngân hàng thường yêu cầu từ 20‑30%.
- Khoản thanh toán hàng tháng ổn định: Từ 5‑7 triệu đồng/tháng (tùy gói và thời hạn), cho phép người dùng lập kế hoạch ngân sách dễ dàng.
4.2. Linh hoạt trong việc thay đổi xe
- Thời hạn hợp đồng ngắn: 24‑36 tháng, phù hợp với người muốn cập nhật mẫu xe mới thường xuyên.
- Không lo về khấu hao: Khi trả lại xe, người cho thuê sẽ chịu trách nhiệm bán lại hoặc tái cho thuê, người thuê không phải lo lắng về giá trị còn lại.
4.3. Bao gồm các dịch vụ hỗ trợ
Nhiều gói leasing của Toyota (qua các đối tác tài chính như Toyota Financial Services, HD Bank, Sacombank) bao gồm bảo hiểm PNCT, bảo hiểm vật chất, bảo dưỡng định kỳ và hỗ trợ khẩn cấp 24h. Điều này giúp giảm chi phí bảo trì và tăng độ yên tâm cho người dùng.
4.4. Thuế và lợi ích kế toán cho doanh nghiệp
- Chi phí leasing được tính vào chi phí kinh doanh: Doanh nghiệp có thể khấu trừ thuế GTGT và thuế TNDN cho các khoản thanh toán leasing.
- Không cần đăng ký tài sản cố định: Giúp giảm bớt thủ tục kế toán và giảm tỷ lệ tài sản cố định trên bảng cân đối.
5. Quy trình thực hiện Toyota Aygo leasing từ A‑Z
5.1. Bước 1: Xác định nhu cầu và lựa chọn gói leasing
- Xác định thời hạn: 24, 36 hoặc 48 tháng.
- Chọn mức trả trước: Tùy ngân sách, thường từ 10%‑15% giá xe.
- Quyết định bao gồm dịch vụ: Có muốn bảo dưỡng, bảo hiểm trong gói hay không.
5.2. Bước 2: Thu thập hồ sơ cá nhân/ doanh nghiệp
| Loại khách hàng | Hồ sơ cần chuẩn bị |
|---|---|
| Cá nhân | CMND/CCCD (bản sao), Hộ khẩu, Sao kê ngân hàng 3 tháng, Hợp đồng lao động hoặc giấy tờ chứng minh thu nhập. |
| Doanh nghiệp | Giấy phép kinh doanh, báo cáo tài chính 2 năm gần nhất, sao kê ngân hàng, danh sách người chịu trách nhiệm ký hợp đồng. |
5.3. Bước 3: Nộp hồ sơ và chờ duyệt | Thời gian thường từ 2‑5 ngày làm việc. Các công ty tài chính sẽ kiểm tra:
- Khả năng trả nợ (điểm tín dụng, thu nhập).
- Lịch sử tín dụng (nếu có).
5.4. Bước 4: Ký hợp đồng leasing
- Đọc kỹ các điều khoản: Thời hạn, mức trả hàng tháng, phí phạt trả trước, điều kiện bảo dưỡng, quyền và nghĩa vụ khi trả lại xe.
- Ký và nộp tiền trả trước.
5.5. Bước 5: Nhận xe và bắt đầu sử dụng
- Kiểm tra tình trạng xe (bằng mẫu kiểm tra giao nhận).
- Nhận các tài liệu: Giấy chứng nhận bảo hiểm, sổ bảo dưỡng, hợp đồng leasing.
5.6. Bước 6: Thanh toán định kỳ và quản lý dịch vụ
Có thể bạn quan tâm: Toyota Aygo Interieur: Khám Phá Thiết Kế Nội Thất Đầy Sáng Tạo Và Tiện Nghi
- Thanh toán qua ngân hàng, ví điện tử hoặc chuyển khoản tự động.
- Theo dõi lịch bảo dưỡng (thường mỗi 10.000 – 15.000 km).
5.7. Bước 7: Kết thúc hợp đồng
- Lựa chọn mua lại: Trả giá còn lại (thường là 10‑15% giá bán lẻ).
- Trả lại xe: Giao xe trong tình trạng tốt, không có hư hỏng vượt quá mức hao mòn thông thường.
- Gia hạn hoặc đổi xe mới: Nếu muốn tiếp tục leasing, có thể ký hợp đồng mới, thường được ưu đãi giá.
6. So sánh chi phí: Leasing vs Mua trả góp vs Mua tiền mặt
| Tiêu chí | Mua tiền mặt | Mua trả góp (ngân hàng) | Leasing (Toyota Aygo) |
|---|---|---|---|
| Tiền trả trước | 100% | 20‑30% | 10‑15% |
| Khoản thanh toán hàng tháng | Không | 8‑10 triệu (với lãi suất 7‑9%/năm) | 5‑7 triệu |
| Thời gian sở hữu | Vĩnh viễn | 5‑7 năm (sau khi trả hết) | 2‑4 năm (có tùy chọn mua) |
| Chi phí bảo dưỡng | Do chủ xe chịu | Chủ xe chịu (có thể bảo hiểm) | Thường bao gồm trong gói |
| Rủi ro giảm giá trị | Chủ xe chịu | Chủ xe chịu | Không (trả lại xe) |
| Ảnh hưởng đến thuế (doanh nghiệp) | Không được khấu trừ | Khấu trừ một phần | Toàn bộ chi phí leasing được khấu trừ |
Kết quả: Leasing thường mang lại chi phí hàng tháng thấp hơn và giảm rủi ro tài chính, đặc biệt hữu ích cho người mới bắt đầu hoặc doanh nghiệp muốn tối ưu hoá dòng tiền.
7. Những lưu ý quan trọng khi ký hợp đồng Toyota Aygo leasing
- Xác định rõ mức phí trả trước và phí trả sau: Đôi khi các công ty tài chính có “phí trả trước 0%” nhưng tính phí trả sau cao hơn, làm tổng chi phí tăng.
- Kiểm tra điều khoản “phí trả trước khi chấm dứt hợp đồng”: Nếu muốn trả xe sớm, một số gói có phí phạt lên đến 20% còn lại.
- Đánh giá mức độ bao gồm dịch vụ: Một gói có bảo hiểm toàn diện và bảo dưỡng định kỳ sẽ có chi phí hàng tháng cao hơn, nhưng tổng chi phí trong thời gian thuê có thể thấp hơn nếu bạn tự mua bảo hiểm và bảo dưỡng.
- Kiểm tra giá trị còn lại (residual value): Đây là giá mà bạn phải trả nếu muốn mua xe sau khi hợp đồng kết thúc. Giá này thường được tính dựa trên mức khấu hao chuẩn, nhưng có thể thương lượng.
- Xác nhận các chi phí phụ thu: Phí đăng ký, phí chuyển nhượng, phí bảo hiểm tài sản (nếu không bao gồm).
- Thời hạn bảo hành: Toyota Aygo thường được bảo hành 3 năm hoặc 100.000 km. Khi leasing, hãy chắc chắn rằng thời hạn bảo hành không hết trước khi hợp đồng kết thúc, tránh phải trả chi phí sửa chữa.
8. Các chương trình khuyến mãi và ưu đãi đặc biệt (2024)
| Đối tác tài chính | Gói leasing | Ưu đãi | Thời gian áp dụng |
|---|---|---|---|
| Toyota Financial Services | 36 tháng, trả trước 10% | Giảm 5% phí bảo hiểm PNCT, bảo dưỡng 2 lần miễn phí | 1/4/2024 – 30/9/2024 |
| HD Bank | 48 tháng, trả trước 12% | Quà tặng 10.000.000đ (voucher mua phụ kiện) | 1/5/2024 – 31/12/2024 |
| Sacombank | 24 tháng, trả trước 15% | Hỗ trợ trả trước 2 tháng miễn phí (tức giảm 2 tháng thanh toán) | 1/6/2024 – 31/12/2024 |
| Vietcombank | 36 tháng, trả trước 10% | Giảm 0,5% lãi suất so với lãi suất chuẩn | 1/7/2024 – 30/11/2024 |
Lưu ý: Các ưu đãi có thể thay đổi tùy theo quy định của ngân hàng và chính sách của Toyota. Bạn nên liên hệ trực tiếp với đại lý hoặc ngân hàng để nhận thông tin cập nhật nhất.
9. Câu hỏi thường gặp (FAQ) về Toyota Aygo leasing
Q1: Tôi có thể chọn màu xe nào khi leasing?
A: Hầu hết các gói leasing cho phép bạn lựa chọn màu xe trong danh mục màu tiêu chuẩn (Red, Blue, Grey, White). Nếu muốn màu đặc biệt, có thể phải trả thêm phí “custom color”.
Q2: Tôi có thể chuyển nhượng hợp đồng leasing cho người khác không?
A: Một số công ty tài chính cho phép chuyển nhượng, nhưng cần sự đồng ý của bên cho thuê và có thể phát sinh phí chuyển nhượng (khoảng 2‑3% giá trị hợp đồng).
Q3: Nếu tôi gây tai nạn, bảo hiểm nào sẽ chi trả?
A: Hợp đồng leasing thường bao gồm bảo hiểm PNCT (bảo hiểm vật chất) và bảo hiểm trách nhiệm dân sự (TNDS). Trong trường hợp tai nạn, bạn sẽ phải trả mức khấu trừ (deductible) theo hợp đồng, phần còn lại sẽ được bảo hiểm chi trả.
Q4: Tôi có thể tăng mức trả trước sau khi ký hợp đồng không?
A: Có thể, nhưng cần thảo luận với công ty tài chính. Thường sẽ phải ký bổ sung hợp đồng và tính lại lịch trình thanh toán.
Q5: Khi hợp đồng kết thúc, tôi có thể mua xe với giá nào?
A: Giá mua lại (buy‑out price) thường được xác định trước trong hợp đồng, thường dao động từ 10%‑15% giá bán lẻ hiện tại, tùy thời hạn và mức khấu hao.
10. Đánh giá tổng quan: Leasing Toyota Aygo có nên chọn?
Có thể bạn quan tâm: Toyota Aygo Insurance: Hướng Dẫn Chi Tiết Để Chọn Gói Bảo Hiểm Phù Hợp Cho Xe Nhỏ Đầy Phong Cách
10.1. Đối tượng phù hợp
- Người trẻ, sinh viên, người mới đi làm: Với ngân sách hạn chế, leasing giúp sở hữu xe mà không cần trả trước quá nhiều.
- Doanh nghiệp vừa và nhỏ: Giảm áp lực tài chính, tối ưu hoá chi phí hoạt động và khai thuế.
- Những người muốn thay đổi xe thường xuyên: Thời hạn ngắn và không phải lo về khấu hao.
10.2. Ưu điểm nổi bật
- Chi phí hàng tháng thấp, linh hoạt.
- Bao gồm bảo hiểm, bảo dưỡng, giảm bớt các chi phí phát sinh.
- Không phải lo về giá trị còn lại khi trả lại xe.
- Ưu đãi thuế cho doanh nghiệp.
10.3. Nhược điểm cần cân nhắc
- Không sở hữu xe ngay lập tức (trừ khi mua lại).
- Phải tuân thủ các quy định bảo dưỡng và bảo hiểm; nếu vi phạm có thể bị phạt.
- Chi phí tổng cộng có thể cao hơn mua tiền mặt nếu bạn giữ xe trong thời gian dài hơn thời hạn leasing và không mua lại.
10.4. Kết luận
Nếu bạn đang tìm kiếm một giải pháp tài chính linh hoạt, chi phí ổn định và không muốn gánh nặng khấu hao, Toyota Aygo leasing là một lựa chọn rất hợp lý. Đặc biệt, khi kết hợp với các ưu đãi của ngân hàng và đại lý Toyota, bạn có thể sở hữu chiếc Aygo hiện đại với chi phí hàng tháng chỉ khoảng 5‑7 triệu đồng, đồng thời được hưởng dịch vụ bảo dưỡng và bảo hiểm toàn diện.
Ngược lại, nếu bạn muốn sở hữu lâu dài, không muốn trả phí hàng tháng và có đủ tài chính để trả tiền mặt ngay, mua xe trực tiếp vẫn là một lựa chọn kinh tế hơn.
11. Hướng dẫn chi tiết để bắt đầu leasing Toyota Aygo ngay hôm nay
- Xác định ngân sách: Tính toán khả năng chi trả hàng tháng, mức trả trước và thời gian thuê mong muốn.
- Liên hệ đại lý Toyota gần nhất: Đặt lịch hẹn để xem xe và nhận tư vấn gói leasing phù hợp.
- So sánh các đối tác tài chính: Hỏi về lãi suất, phí bảo hiểm, các dịch vụ hỗ trợ và ưu đãi hiện hành.
- Chuẩn bị hồ sơ: Đảm bảo các giấy tờ cá nhân/ doanh nghiệp đầy đủ, sao kê ngân hàng sạch sẽ.
- Thảo luận và ký hợp đồng: Đọc kỹ các điều khoản, hỏi rõ về phí trả trước, phí trả sau, và các khoản phụ thu.
- Thanh toán trả trước và nhận xe: Kiểm tra xe kỹ lưỡng, nhận các tài liệu bảo hiểm, bảo dưỡng.
- Thiết lập thanh toán định kỳ: Đăng ký trả tự động qua ngân hàng để tránh trễ hạn.
- Theo dõi lịch bảo dưỡng: Sử dụng ứng dụng của Toyota hoặc công ty tài chính để nhận thông báo.
12. Tài nguyên và liên hệ hỗ trợ
- Trang web chính thức Toyota Việt Nam: https://www.toyota.com.vn
- Toyota Financial Services – Leasing: https://www.toyota.com.vn/financial-services
- Hotline hỗ trợ khách hàng: 1800 5555 (các ngày làm việc 8h‑18h).
- Đại lý Toyota uy tín tại Hà Nội, TP.HCM:
- Hà Nội: Toyota Hà Nội – Số 58 Phố Huế, Quận Đống Đa.
- TP.HCM: Toyota Thành phố – Số 12 Lê Lai, Quận 1.
13. Kết luận cuối cùng
Leasing Toyota Aygo không chỉ là một hình thức tài chính thông minh mà còn là một chiến lược tối ưu hoá dòng tiền, giúp người dùng và doanh nghiệp giảm bớt gánh nặng tài chính, đồng thời tận hưởng những tiện ích hiện đại của một chiếc xe Toyota chất lượng. Khi lựa chọn đúng gói leasing, bạn sẽ có được chiếc Aygo trẻ trung, tiết kiệm và được hỗ trợ toàn diện, từ bảo hiểm, bảo dưỡng tới các dịch vụ khẩn cấp.
Hãy cân nhắc kỹ lưỡng nhu cầu, khả năng tài chính và các ưu đãi hiện có, sau đó tiến hành các bước thực hiện như đã trình bày ở trên. Chắc chắn rằng, với sự chuẩn bị và quyết định đúng đắn, Toyota Aygo leasing sẽ là người bạn đồng hành đáng tin cậy trên mọi hành trình của bạn.
Bài viết được biên soạn dựa trên các thông tin cập nhật đến tháng 9 năm 2024. Vui lòng liên hệ trực tiếp với đại lý hoặc công ty tài chính để nhận thông tin chi tiết và cập nhật mới nhất.