
Trong thời đại mà việc sở hữu một chiếc xe hơi không còn chỉ là nhu cầu di chuyển mà còn là biểu tượng của phong cách sống, Toyota Aygo đã nhanh chóng chiếm được cảm tình của nhiều khách hàng nhờ thiết kế trẻ trung, kích thước nhỏ gọn và khả năng vận hành linh hoạt trong đô thị. Tuy nhiên, để sở hữu một chiếc Aygo, không phải ai cũng có khả năng thanh toán toàn bộ số tiền mua xe ngay lập tức. Đó là lý do tại sao Toyota Aygo Finance – các gói tài chính linh hoạt, ưu đãi – trở thành một trong những lựa chọn hấp dẫn nhất hiện nay.
Bài viết dưới đây sẽ cung cấp cho bạn một cái nhìn toàn diện về Toyota Aygo Finance: từ những ưu điểm nổi bật, các hình thức vay mua xe, quy trình đăng ký, các khoản phí và lãi suất, đến những lời khuyên hữu ích giúp bạn tối ưu hoá chi phí và tận hưởng trọn vẹn trải nghiệm lái xe. Hãy cùng khám phá chi tiết để quyết định liệu Toyota Aygo Finance có phù hợp với nhu cầu tài chính và lối sống của bạn hay không.
Có thể bạn quan tâm: Toyota Aygo Clutch: Hướng Dẫn Toàn Diện Về Hệ Thống Ly Hàn, Triệu Chứng, Nguyên Nhân Và Cách Thay Thế
1. Tổng Quan Về Toyota Aygo
1.1. Thiết Kế & Đặc Điểm Nổi Bật
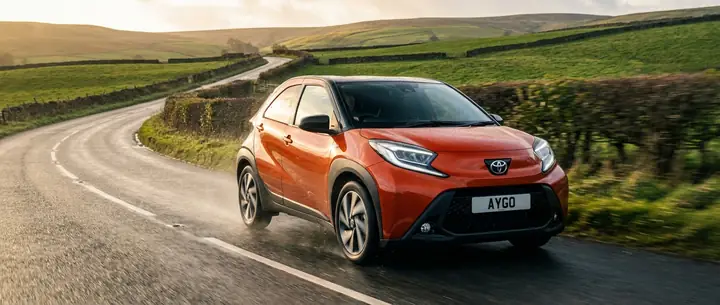
Toyota Aygo là một mẫu xe hạng A, được ra mắt lần đầu vào năm 2005 và hiện đang ở thế hệ thứ ba (ra mắt năm 2022). Những điểm nổi bật:
| Đặc điểm | Mô tả |
|---|---|
| Kích thước | 3.655 mm chiều dài, 1.600 mm chiều rộng, 1.460 mm chiều cao – dễ dàng di chuyển, đỗ xe trong đô thị. |
| Động cơ | Động cơ 1.0L 3 xi-lanh, công suất 71 mã lực, tiêu thụ nhiên liệu trung bình 4.7 l/100km (theo tiêu chuẩn WLTP). |
| Trang bị an toàn | Hệ thống phanh ABS, EBD, ESP, 6 túi khí, hệ thống cảnh báo điểm chết, hỗ trợ khởi hành ngang dốc. |
| Công nghệ | Màn hình cảm ứng 7 inch, hỗ trợ Apple CarPlay & Android Auto, hệ thống âm thanh 4 loa, điều hòa tự động. |
| Màu sắc & tùy chọn | Đa dạng màu sắc tươi sáng, các gói nội thất tùy chọn: Gói Urban, Gói Sport, Gói Premium. |
1.2. Đối Tượng Khách Hàng
- Người trẻ độc thân: Tìm kiếm một chiếc xe cá tính, dễ dàng di chuyển trong thành phố.
- Gia đình nhỏ: Cần một phương tiện tiết kiệm, an toàn cho việc đưa đón con cái.
- Doanh nghiệp: Sử dụng làm xe công ty cho nhân viên di chuyển nội thành.
- Người mua lần đầu: Muốn sở hữu xe mới mà không muốn gánh nặng tài chính lớn.
Có thể bạn quan tâm: Toyota Aygo Bluetooth: Hướng Dẫn Kết Nối, Tối Ưu Trải Nghiệm Âm Thanh Và An Toàn Lái Xe
2. Tại Sao Chọn Toyota Aygo Finance?
2.1. Linh Hoạt Về Thời Hạn Vay
Toyota Aygo Finance thường cung cấp các gói vay với thời hạn từ 12 tháng đến 72 tháng (1-6 năm). Khách hàng có thể chọn thời hạn phù hợp với khả năng thanh toán hàng tháng, giảm áp lực tài chính.
2.2. Lãi Suất Cạnh Tranh
- Lãi suất cố định: Thông thường dao động từ 5.9% – 9.9%/năm tùy vào thời hạn và hồ sơ tín dụng.
- Lãi suất ưu đãi cho khách hàng mới: Đến 5.5%/năm nếu thanh toán trước 20% giá trị xe và có lịch sử tín dụng tốt.
2.3. Khoản Đặt Cọc Và Tiền Tặng
- Đặt cọc tối thiểu: Chỉ từ 10% giá trị xe (khoảng 30-40 triệu VNĐ), giúp giảm gánh nặng tài chính ban đầu.
- Tiền tặng (gift): Một số ngân hàng và công ty tài chính cung cấp tiền thưởng lên tới 5% giá trị xe khi ký hợp đồng vay.
2.4. Các Dịch Vụ Bổ Sung
| Dịch vụ | Mô tả |
|---|---|
| Bảo hiểm toàn phần | Bao gồm tai nạn, mất cắp, hỏng hóc – mức phí gói bảo hiểm được giảm 10% khi mua kèm vay. |
| Bảo dưỡng định kỳ | Gói bảo dưỡng 3 lần trong 3 năm, giảm 15% chi phí dịch vụ tại đại lý Toyota. |
| Hỗ trợ vay trả trước | Cho phép trả nợ sớm mà không bị phạt, giúp giảm lãi suất tổng cộng. |
| Quản lý hợp đồng online | Theo dõi lịch trả nợ, lịch bảo dưỡng qua app Toyota Financial Services. |
Có thể bạn quan tâm: Toyota Aygo Back: Hành Trình Đổi Mới, Những Bước Tiến Và Tầm Nhìn Tương Lai
3. Các Hình Thức Tài Chính Cho Toyota Aygo
3.1. Vay Trực Tiếp Từ Ngân Hàng
- Ưu điểm: Lãi suất thường thấp hơn, thời hạn linh hoạt, có thể vay kết hợp mua các phụ kiện.
- Nhược điểm: Yêu cầu hồ sơ tín dụng chặt chẽ, thời gian duyệt có thể lâu hơn.
3.2. Hợp Đồng Tài Chính (Leasing) Từ Toyota Financial Services
- Leasing tài chính: Khách hàng trả tiền thuê hàng tháng, cuối hợp đồng có tùy chọn mua lại xe với giá trị còn lại (residual value).
- Leasing vận hành: Thanh toán toàn bộ chi phí thuê, bảo dưỡng, bảo hiểm; không có tùy chọn mua lại – phù hợp doanh nghiệp.
3.3. Gói Trả Trước (Prepaid Finance)
- Trả một phần lớn (20-30%) giá trị xe ngay khi ký hợp đồng, phần còn lại trả qua các kỳ trả hàng tháng với lãi suất ưu đãi.
3.4. Kết Hợp Thẻ Tín Dụng
- Một số ngân hàng cho phép tích hợp trả góp qua thẻ tín dụng với lãi suất 0% trong 6-12 tháng (điều kiện chi tiêu tối thiểu).
4. Quy Trình Đăng Ký Toyota Aygo Finance
Bước 1: Lựa Chọn Xe và Gói Tài Chính
- Đến showroom Toyota hoặc truy cập website chính thức, chọn mẫu Aygo, màu sắc và các tùy chọn nội thất.
- Nhận báo giá chi tiết, bao gồm giá xe, phí dịch vụ, thuế, bảo hiểm và các khoản phí tài chính.
Bước 2: Kiểm Tra Điều Kiện Tín Dụng
| Yêu cầu | Chi tiết |
|---|---|
| Tuổi | 21-65 tuổi |
| Thu nhập | Tối thiểu 7 triệu VNĐ/tháng (đối với vay ngân hàng) |
| Hồ sơ | CMND/CCCD, Hộ khẩu, Hợp đồng lao động, Sao kê ngân hàng 3 tháng gần nhất |
| Lịch sử tín dụng | Không có nợ xấu, lịch sử trả nợ đầy đủ trong 12 tháng gần nhất |
Bước 3: Nộp Hồ Sơ và Đặt Cọc
Có thể bạn quan tâm: Toyota Aygo Configurations: Khám Phá Các Phiên Bản, Tùy Chỉnh Và Đặc Điểm Nổi Bật
- Điền mẫu đơn vay (có thể tải về hoặc điền trực tuyến).
- Nộp hồ sơ và đặt cọc 10-20% giá trị xe (thường qua chuyển khoản hoặc thanh toán trực tiếp tại showroom).
Bước 4: Đánh Giá & Phê Duyệt
- Ngân hàng hoặc Toyota Financial Services sẽ kiểm tra hồ sơ, đánh giá khả năng trả nợ.
- Thời gian duyệt thường 3-5 ngày làm việc. Khi duyệt, khách hàng sẽ nhận được bảng đề xuất chi tiết.
Bước 5: Ký Hợp Đồng
- Đọc kỹ các điều khoản: lãi suất, thời hạn, phí trễ hạn, quyền lợi bảo hiểm.
- Ký hợp đồng tại showroom hoặc qua nền tảng điện tử (e‑signature).
Bước 6: Nhận Xe và Bắt Đầu Trả Góp
- Nhận xe sau khi thanh toán khoản tiền đặt cọc và ký hợp đồng.
- Lịch trả góp sẽ được thông báo qua email, SMS và trên ứng dụng Toyota Financial Services.
5. Phân Tích Chi Phí và Lãi Suất Cụ Thể
5.1. Giá Bán Lẻ Toyota Aygo 2024
| Phiên bản | Giá bán (VNĐ) |
|---|---|
| Aygo Urban | 450.000.000 |
| Aygo Sport | 470.000.000 |
| Aygo Premium | 500.000.000 |
5.2. Mô Phỏng Vay 48 Tháng (4 Năm) – Lãi Suất 7%/năm
| Thông tin | Giá trị |
|---|---|
| Giá xe (Premium) | 500.000.000 |
| Đặt cọc 15% | 75.000.000 |
| Số tiền vay | 425.000.000 |
| Lãi suất cố định | 7%/năm |
| Thời hạn vay | 48 tháng |
| Thanh toán hàng tháng | ~10.170.000 VNĐ |
| Tổng tiền trả (gồm lãi) | 488.160.000 VNĐ |
| Lãi suất thực tế (APR) | 8.2% |
5.3. So Sánh Các Gói Vay
| Ngân hàng / Đơn vị | Thời hạn | Lãi suất | Đặt cọc tối thiểu | Tiền tặng | Ghi chú |
|---|---|---|---|---|---|
| Vietcombank | 36-60 tháng | 6.5% – 8% | 10% | 2% giá trị xe | Duyệt nhanh, ưu đãi khách hàng mới |
| Techcombank | 24-72 tháng | 5.9% – 9.9% | 15% | 5% giá trị xe | Có gói bảo hiểm giảm 10% |
| Toyota Financial Services | 12-72 tháng | 7% – 9% | 10% | 0% | Hỗ trợ bảo dưỡng, trả trước không phạt |
| HSBC | 36-60 tháng | 6% – 7.5% | 20% | 3% | Dễ dàng đăng ký online |
6. Lợi Ích Khi Sử Dụng Toyota Aygo Finance
- Tiết kiệm vốn ban đầu: Không cần trả toàn bộ số tiền mua xe, giảm áp lực tài chính.
- Quản lý chi phí hiệu quả: Các khoản trả góp cố định, không bị biến động lãi suất (trong trường hợp cố định).
- Tận hưởng các ưu đãi bảo hiểm và bảo dưỡng: Giảm chi phí bảo trì, tăng độ an tâm khi sử dụng.
- Tăng khả năng vay cho người mới: Các chương trình hỗ trợ vay cho người chưa có lịch sử tín dụng mạnh.
- Linh hoạt trả nợ sớm: Không bị phạt khi trả trước, giúp giảm tổng lãi phải trả.
7. Những Rủi Ro Cần Lưu Ý Khi Vay Mua Toyota Aygo
| Rủi ro | Cách phòng ngừa |
|---|---|
| Lãi suất tăng (đối với vay thả lỏng) | Chọn lãi suất cố định hoặc ký hợp đồng cố định trước khi lãi thị trường biến động. |
| Phí trễ hạn | Thanh toán đúng hạn, thiết lập tự động trừ tiền qua ngân hàng. |
| Mất khả năng trả nợ do thu nhập giảm | Đánh giá khả năng tài chính thực tế, không vay quá 30% thu nhập hàng tháng. |
| Giá trị xe giảm nhanh | Lựa chọn hợp đồng leasing có giá trị còn lại (residual) hợp lý, tránh mua lại mức giá cao. |
| Chi phí bảo hiểm tăng | Đàm phán gói bảo hiểm khi ký hợp đồng tài chính, sử dụng các chương trình giảm giá từ ngân hàng. |
8. Lời Khuyên Để Tối Ưu Hóa Chi Phí Khi Mua Toyota Aygo Finance
- So sánh nhiều nguồn vay: Đừng chỉ dựa vào một ngân hàng, hãy so sánh lãi suất, phí và ưu đãi giữa các ngân hàng và Toyota Financial Services.
- Tận dụng tiền tặng và khuyến mại: Nhiều ngân hàng có chương trình “tiền thưởng” khi ký hợp đồng vay; hãy hỏi nhân viên bán hàng để không bỏ lỡ.
- Đặt cọc cao hơn mức tối thiểu: Đặt cọc 20-30% sẽ giảm số tiền vay và do đó giảm tổng lãi suất phải trả.
- Thanh toán sớm nếu có khả năng: Nhiều hợp đồng không có phí trả trước, cho phép bạn giảm đáng kể số tiền lãi.
- Sử dụng bảo hiểm và bảo dưỡng gói trọn gói: Dù có vẻ tốn thêm chi phí, nhưng trong dài hạn sẽ giảm chi phí sửa chữa bất ngờ.
- Kiểm tra lịch sử tín dụng: Đảm bảo không có nợ xấu, vì một lịch sử tín dụng tốt sẽ giúp bạn nhận được lãi suất ưu đãi hơn.
9. Câu Hỏi Thường Gặp (FAQ) Về Toyota Aygo Finance
Q1: Tôi có thể mua xe Toyota Aygo trả góp mà không có lịch sử tín dụng?
A: Có thể, nhưng lãi suất sẽ cao hơn và có thể yêu cầu đặt cọc tối thiểu 20-30%. Một số ngân hàng cung cấp gói “có bảo lãnh” qua công ty bảo hiểm.
Q2: Nếu tôi muốn trả nợ sớm, có bị phạt không?
A: Hầu hết các hợp đồng vay Toyota Financial Services không có phí trả trước. Tuy nhiên, bạn nên đọc kỹ điều khoản trong hợp đồng ngân hàng vì một số ngân hàng vẫn áp dụng phí trả trước khoảng 1-2% số tiền còn lại.
Q3: Tôi có thể chuyển đổi từ vay ngân hàng sang leasing không?
A: Có thể, nhưng cần thực hiện thanh toán đầy đủ số tiền còn lại và ký hợp đồng leasing mới. Một số ngân hàng hỗ trợ “refinancing” – tái tài chính.
Q4: Lãi suất cố định có nghĩa là gì?
A: Lãi suất cố định giữ nguyên trong suốt thời hạn vay, không chịu ảnh hưởng bởi biến động lãi suất thị trường. Điều này giúp bạn lập kế hoạch tài chính chính xác hơn.
Q5: Tôi có thể mua bảo hiểm toàn phần riêng biệt không?
A: Có, nhưng nếu mua bảo hiểm qua Toyota Financial Services, bạn sẽ nhận được mức chiết khấu lên tới 10-15% so với mua riêng.
10. Kết Luận
Toyota Aygo không chỉ là một chiếc xe đô thị gọn nhẹ, mà còn là một biểu tượng phong cách cho những người trẻ, gia đình nhỏ và doanh nghiệp muốn di chuyển linh hoạt, tiết kiệm. Khi kết hợp với Toyota Aygo Finance, việc sở hữu chiếc xe này trở nên dễ dàng hơn bao giờ hết nhờ các gói vay linh hoạt, lãi suất cạnh tranh và nhiều ưu đãi kèm theo.
Để quyết định đúng đắn, bạn cần:
- Xác định ngân sách: Tính toán khả năng trả góp hàng tháng sao cho không vượt quá 30% thu nhập.
- So sánh các gói vay: Lựa chọn ngân hàng hoặc Toyota Financial Services dựa trên lãi suất, phí và ưu đãi.
- Kiểm tra hồ sơ tín dụng: Đảm bảo không có nợ xấu để nhận được lãi suất ưu đãi.
- Đọc kỹ hợp đồng: Hiểu rõ các điều khoản về trả trước, phí trễ hạn và quyền lợi bảo hiểm.
Nếu thực hiện đúng các bước trên, bạn sẽ không chỉ sở hữu được một chiếc Toyota Aygo mới, mà còn tối ưu hoá chi phí tài chính, giảm bớt áp lực tài chính và tận hưởng trọn vẹn cảm giác lái xe trong môi trường đô thị sầm uất. Hãy bắt đầu hành trình của mình ngay hôm nay – chọn Toyota Aygo, chọn một giải pháp tài chính thông minh và hiện đại!