
Khi nhập khẩu xe ô tô cũ từ nước ngoài, việc nắm vững các khoản thuế phải nộp là bước quan trọng để tránh phát sinh chi phí và thủ tục phức tạp. Thuế xe ô tô cũ nhập khẩu bao gồm nhiều thành phần khác nhau, từ thuế nhập khẩu, thuế tiêu thụ đặc biệt đến thuế giá trị gia tăng và các phí lệ phí liên quan. Mỗi khoản thuế được tính toán dựa trên giá trị xe, dung tích động cơ, năm sản xuất và nguồn gốc xuất xứ. Bài viết này sẽ phân tích chi tiết từng loại thuế, cách tính cụ thể, các trường hợp được miễn giảm, thủ tục khai báo và những lưu ý quan trọng để bạn có cái nhìn toàn diện và chính xác.
Có thể bạn quan tâm: Quy Định Đỗ Xe Ô Tô Trên Vỉa Hè 2026: Được Phép Khi Nào Và Bị Phạt Thế Nào?
Tóm tắt về các khoản thuế chính
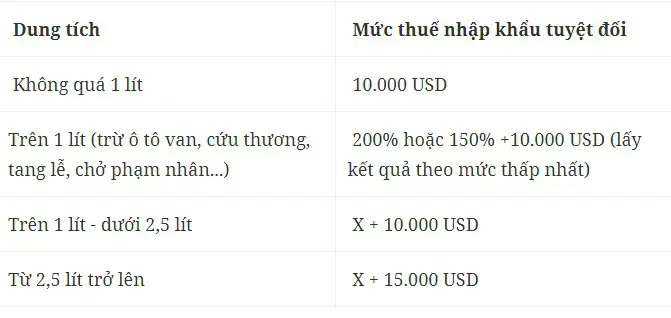
Thuế xe ô tô cũ nhập khẩu tại Việt Nam hiện nay chủ yếu bao gồm bốn thành phần chính: thuế nhập khẩu, thuế tiêu thụ đặc biệt, thuế giá trị gia tăng (VAT) và các phí lệ phí khác. Thuế nhập khẩu áp dụng theo biểu thuế thông thường (MFN), với mức thuế từ 100% đến 300% tùy theo loại xe (dưới 9 chỗ, trên 9 chỗ) và nguồn gốc. Thuế tiêu thụ đặc biệt chỉ áp dụng cho xe ô tô dưới 9 chỗ ngồi có dung tích động cơ từ 2.0L trở lên, với thuế suất từ 40% đến 100% tùy theo từng bậc dung tích. Thuế VAT được tính tại 10% trên tổng giá trị tính thuế (bao gồm thuế nhập khẩu và thuế tiêu thụ đặc biệt). Ngoài ra, người nhập khẩu còn phải nộp các phí như phí kiểm tra, phí cảng, phí bảo hiểm và lệ phí hải quan. Tổng cộng các khoản thuế và phí có thể chiếm từ 200% đến trên 300% giá CIF của xe, khiến chi phí nhập khẩu xe cũ trở nên rất cao. Điều này cũng giải thích lý do tại sao xe cũ nhập khẩu thường có giá bán cao hơn nhiều so với giá mua từ nước ngoài.
Có thể bạn quan tâm: Đổi Biển Số Xe Ô Tô Từ Vàng Sang Trắng Tại Hà Nội: Hướng Dẫn Toàn Diện
Các loại thuế phải nộp khi nhập khẩu xe ô tô cũ
Thuế nhập khẩu
Thuế nhập khẩu là khoản thuế bắt buộc đầu tiên và thường chiếm tỷ trọng lớn nhất. Đối với xe ô tô đã qua sử dụng, Việt Nam áp dụng biểu thuế nhập khẩu thông thường (MFN) theo Thông tư số 126/2026/TT-BTC và các văn bản hướng dẫn. Mức thuế nhập khẩu được tính theo phần trăm (%) trên giá tính thuế (thường là giá CIF – giá, bảo hiểm, cước phí). Cụ thể:
- Xe ô tô dưới 9 chỗ ngồi (bao gồm cả xe con, SUV, xe đa dụng): mức thuế nhập khẩu là 100%.
- Xe ô tô từ 9 chỗ trở lên (xe buýt, xe khách): mức thuế nhập khẩu là 50%.
- Xe ô tô thuộc diện ưu đãi đặc biệt (nếu có) theo các Hiệp định thương mại (ví dụ: từ các nước ASEAN, EU, Nhật Bản) có thể có mức thuế thấp hơn, nhưng với xe cũ, hầu hết không đủ điều kiện vì có quy định về “quy tắc xuất xứ cụ thể” và tuổi xe. Thông thường, xe cũ nhập khẩu không được hưởng ưu đãi.
Ví dụ minh họa: Một chiếc sedan cũ 4 chỗ (dưới 9 chỗ) có giá CIF là 15.000 USD, thì thuế nhập khẩu phải nộp là 15.000 USD x 100% = 15.000 USD.
Thuế tiêu thụ đặc biệt
Thuế tiêu thụ đặc biệt (TTĐB) chỉ áp dụng đối với xe ô tô dưới 9 chỗ ngồi (bao gồm cả xe cũ) có dung tích động cơ từ 2.0L trở lên. Theo Luật Thuế tiêu thụ đặc biệt và Nghị định 132/2026/NĐ-CP, biểu thuế TTĐB được tính theo từng bậc dung tích:
- Động cơ từ 2.0L đến dưới 2.5L: thuế suất 40%
- Động cơ từ 2.5L đến dưới 3.0L: thuế suất 50%
- Động cơ từ 3.0L trở lên: thuế suất 60% đến 100% tùy theo từng mức cụ thể (ví dụ: từ 3.0L đến dưới 4.0L là 60%, từ 4.0L trở lên là 100%).
Thuế TTĐB được tính trên giá tính thuế (gồm giá CIF + thuế nhập khẩu). Do đó, nếu xe cũ có dung tích động cơ 2.5L, tổng thuế TTĐB sẽ là (giá CIF + thuế nhập khẩu) x 50%.
Tiếp tục ví dụ trên: Xe sedan 2.5L, giá CIF 15.000 USD, thuế nhập khẩu 15.000 USD. Tổng giá tính thuế cho TTĐB là 15.000 + 15.000 = 30.000 USD. Thuế TTĐB = 30.000 USD x 50% = 15.000 USD.
Lưu ý: Xe ô tô cũ dưới 2.0L hoặc xe trên 9 chỗ không phải chịu thuế TTĐB.
Thuế giá trị gia tăng (VAT)
Thuế VAT áp dụng với mức thuế suất 10% đối với hàng hóa nhập khẩu, bao gồm cả xe ô tô cũ. Thuế VAT được tính trên tổng giá trị tính thuế, bao gồm: giá CIF + thuế nhập khẩu + thuế tiêu thụ đặc biệt (nếu có) + các khoản phí, lệ phí khác (nếu được tính vào giá tính thuế theo quy định).
Tính toán ví dụ: Từ ví dụ trên, tổng giá tính thuế trước VAT là: giá CIF 15.000 USD + thuế NK 15.000 USD + thuế TTĐB 15.000 USD = 45.000 USD. Thuế VAT = 45.000 USD x 10% = 4.500 USD.
Các phí, lệ phí khác
Ngoài ba khoản thuế chính, người nhập khẩu xe cũ còn phải nộp một số phí và lệ phí, bao gồm:
- Phí kiểm tra, giám định: thường theo quy định của cơ quan hải quan và cơ quan kiểm tra chất lượng (ví dụ: phí kiểm tra an toàn, kiểm dịch). Mức phí tùy theo loại xe và đơn vị thực hiện, có thể từ vài trăm đến vài nghìn USD.
- Phí cảng, phí bảo hiểm: phí cảng (crane, handling, storage) và bảo hiểm hàng hóa trong quá trình vận chuyển và lưu kho.
- Lệ phí hải quan: phí thông quan, phí xử lý hồ sơ.
- Lệ phí đăng ký xe, biển số: sau khi xe được thông quan, chủ xe phải nộp lệ phí đăng ký, cấp biển số theo quy định của Sở Giao thông Vận tải. Mức lệ phí này tương đối thấp (vài trăm nghìn đến vài triệu đồng) so với thuế nhập khẩu.
Tổng chi phí phí lệ phí này có thể dao động từ 1.000 USD đến 3.000 USD tùy theo cảng đến và dịch vụ sử dụng.
Tổng hợp chi phí thuế và phí
Tổng số tiền phải nộp cho Nhà nước (thuế + phí) thường rất lớn. Dựa trên ví dụ trên với một chiếc xe cũ 2.5L, giá CIF 15.000 USD:
- Thuế nhập khẩu: 15.000 USD
- Thuế TTĐB: 15.000 USD
- Thuế VAT: 4.500 USD
- Phí lệ phí ước tính: 2.000 USD
- Tổng cộng: 36.500 USD (chỉ bằng thuế và phí, chưa kể giá mua xe, chi phí vận chuyển, đại lý…).
Như vậy, tổng thuế và phí đã gấp hơn 2,4 lần giá CIF ban đầu. Đây là lý do chính khiến xe cũ nhập khẩu thường có giá bán trên địa bàn rất cao, thường từ 1,5 đến 2 lần giá mua từ nước ngoài (sau khi cộng thêm chi phí đại lý, lợi nhuận, vận chuyển…).
Có thể bạn quan tâm: Đồ Nâng Xe Ô Tô: Đánh Giá Chi Tiết 5 Loại Phổ Biến Nhất 2026
Cách tính thuế xe ô tô cũ nhập khẩu: Ví dụ minh họa chi tiết
Để hiểu rõ hơn, chúng ta sẽ đi qua một ví dụ cụ thể với một chiếc xe phổ biến: Toyota Camry 2.5G, sản xuất năm 2026, nhập khẩu từ Nhật Bản.
-
Bước 1: Xác định thông số kỹ thuật
- Loại xe: Dưới 9 chỗ (5 chỗ).
- Dung tích động cơ: 2.5L.
- Nguồn gốc: Nhật Bản (không thuộc ưu đãi đặc biệt với Việt Nam trong thời điểm này, nên áp dụng MFN).
- Giá CIF: 18.000 USD (theo hợp đồng mua từ đại lý Nhật).
-
Bước 2: Tính thuế nhập khẩu
- Thuế NK (100%) = 18.000 USD x 100% = 18.000 USD.
-
Bước 3: Tính thuế tiêu thụ đặc biệt
- Tổng giá tính thuế TTĐB = Giá CIF + Thuế NK = 18.000 + 18.000 = 36.000 USD.
- Thuế TTĐB (50%) = 36.000 USD x 50% = 18.000 USD.
-
Bước 4: Tính thuế VAT
- Tổng giá tính thuế VAT = Giá CIF + Thuế NK + Thuế TTĐB = 18.000 + 18.000 + 18.000 = 54.000 USD.
- Thuế VAT (10%) = 54.000 USD x 10% = 5.400 USD.
-
Bước 5: Cộng phí lệ phí ước tính
- Giả sử phí lệ phí: 2.500 USD.
-
Bước 6: Tổng thuế và phí
- Tổng = Thuế NK + Thuế TTĐB + Thuế VAT + Phí lệ phí = 18.000 + 18.000 + 5.400 + 2.500 = 43.900 USD.
Như vậy, chỉ riêng thuế và phí đã gần bằng 2,44 lần giá CIF (18.000 USD). Tổng chi phí nhập khẩu sẽ là: Giá mua xe (18.000 USD) + Vận chuyển, bảo hiểm (khoảng 1.000 USD) + Thuế phí (43.900 USD) = 62.900 USD trước khi cộng chi phí đại lý, marketing… Cuối cùng, giá bán ra thị trường có thể lên tới 70.000 – 80.000 USD (tương đương khoảng 1,7 – 2 tỷ VNĐ) cho một chiếc Camry cũ 2026. Con số này cho thấy rõ ràng sự khác biệt lớn giữa giá nhập khẩu và giá bán trong nước, chủ yếu do thuế.
Có thể bạn quan tâm: Ống Giảm Thanh Ô Tô: Hướng Dẫn Chi Tiết Nguyên Lý, Cấu Tạo Và Bảo Trì
Các trường hợp được miễn giảm thuế xe cũ nhập khẩu
Mặc dù thuế xe cũ nhập khẩu nói chung rất cao, nhưng vẫn có một số trường hợp đặc biệt được miễn giảm thuế theo quy định của Nhà nước. Các trường hợp này thường liên quan đến cá nhân di chuyển cư trú hoặc các tổ chức được phép nhập khẩu với mục đích phi thương mại:
-
Xe ô tô của cá nhân di chuyển cư trú: Theo Nghị định 12/2026/NĐ-CP, cá nhân di chuyển cư trú (như người Việt Nam định cư ở nước ngoài trở về nước, hoặc người nước ngoài sang Việt Nam để cư trú) được phép nhập khẩu 01 xe ô tô đã qua sử dụng (kèm theo khi di chuyển) với điều kiện xe đó đã sử dụng từ 12 tháng trở lên và thuộc sở hữu của cá nhân đó. Trong trường hợp này, xe được miễn thuế nhập khẩu, thuế tiêu thụ đặc biệt, thuế VAT. Tuy nhiên, cá nhân vẫn phải nộp lệ phí đăng ký xe và các phí khác. Đây là cách duy nhất để nhập khẩu xe cũ mà không phải chịu thuế cao, nhưng điều kiện rất hạn chế: phải là xe cá nhân đã sử dụng, không được chuyển nhượng trong vòng 05 năm kể từ ngày đăng ký xe tại Việt Nam.
-
Xe tặng cho tổ chức từ nước ngoài: Nếu xe được tặng cho tổ chức chính trị, xã hội, nghề nghiệp, từ thiện, y tế, giáo dục… từ nước ngoài, có thể được xem xét miễn thuế nhập khẩu và thuế TTĐB theo quyết định của Thủ tướng Chính phủ hoặc Bộ Tài chính. Tuy nhiên, đây là các trường hợp ít phổ biến và cần hồ sơ phức tạp.
-
Xe thuộc diện tạm nhập, tái xuất: Đối với xe cũ nhập khẩu để phục vụ cho các dự án cụ thể (ví dụ: quay phim, biểu diễn nghệ thuật) và tái xuất sau khi hoàn thành, có thể được miễn thuế theo hợp đồng tạm nhập. Nhưng sau khi tái xuất, không thể nhập khẩu lâu dài.
Cần lưu ý: Các trường hợp miễn giảm thuế này không áp dụng cho mục đích kinh doanh buôn bán xe cũ. Nếu bạn nhập khẩu xe cũ để bán lại, bắt buộc phải nộp đầy đủ các khoản thuế như đã nêu ở phần trên. Việc cố tình dựa vào các trường hợp miễn giảm mà nhập khẩu xe cúi mục đích thương mại sẽ bị xử phạt nghiêm khắc theo quy định của pháp luật.
Thủ tục khai báo và nộp thuế xe cũ nhập khẩu
Thủ tục nhập khẩu xe cũ là một quy trình phức tạp, đòi hỏi sự chuẩn bị kỹ lưỡng về hồ sơ và hiểu biết về quy định hải quan. Dưới đây là các bước chính:
Bước 1: Chuẩn bị hồ sơ
- Hợp đồng mua bán xe (Contract) từ bên bán nước ngoài.
- Vận đơn (Bill of Lading – B/L) hoặc vận đơn hàng không (Air Waybill – AWB).
- Hóa đơn thương mại (Commercial Invoice).
- Giấy chứng nhận xuất xứ (Certificate of Origin – C/O) theo form phù hợp (nếu có).
- Giấy chứng nhận kiểm tra chất lượng (nếu cần thiết theo yêu cầu của cơ quan hải quan).
- Hồ sơ pháp lý của doanh nghiệp hoặc cá nhân nhập khẩu (giấy phép kinh doanh, CMND/CCCD, hộ chiếu…).
- Bản sao giấy đăng ký xe tạm thời (nếu nhập khẩu theo diện tạm nhập).
Bước 2: Khai báo hải quan
- Người nhập khẩu hoặc đại lý hải quan (nếu thuê) phải thực hiện khai báo hải quan điện tử qua hệ thống VNACCS/VCIS.
- Khai báo đúng mã HS code cho xe ô tô cũ (thường là các mã 8703…).
- Khai báo đầy đủ thông tin: giá CIF, số lượng, loại xe, dung tích động cơ, năm sản xuất, nguồn gốc.
- Nộp hồ sơ giấy (nếu cần) tại Chi cục Hải quan nơi cảng cập.
Bước 3: Kiểm tra, giám định
- Hải quan sẽ kiểm tra hồ sơ và có thể yêu cầu kiểm tra thực tế xe.
- Cơ quan chức năng (Tổng cục Đường bộ Việt Nam, hoặc đơn vị được ủy quyền) sẽ giám định xe về tiêu chuẩn an toàn, khí thải, tuổi xe… Đây là bước quan trọng vì xe cũ phải đáp ứng các quy chuẩn kỹ thuật quốc gia (QCVN) về an toàn và bảo vệ môi trường. Nếu xe không đạt, sẽ không được thông quan.
Bước 4: Thanh toán thuế và phí
- Sau khi được thông quan, người nhập khẩu phải nộp các khoản thuế (nhập khẩu, TTĐB, VAT) và phí lệ phí cho Kho bạc.
- Có thể nộp qua ngân hàng theo thông báo của hải quan.
- Giữ chứng từ nộp tiền để làm thủ tục nhận xe.
Bước 5: Nhận xe và làm thủ tục đăng ký
- Sau khi nộp thuế phí và hoàn tất thủ tục hải quan, người nhập khẩu được nhận xe.
- Mang xe đến đơn vị kiểm định (nếu cần) để lấy giấy chứng nhận kiểm định.
- Nộp hồ sơ đăng ký xe, lệ phí biển số tại Phòng Cảnh sát Giao thông Công an cấp tỉnh/thành phố.
- Nhận biển số và giấy đăng ký xe.
Toàn bộ quy trình có thể mất từ 2 đến 4 tuần tùy theo tình trạng hồ sơ và cảng đến. Chi phí đại lý hải quan, dịch vụ thông quan, kiểm tra… cũng là một khoản không nhỏ (từ 500 USD đến 2.000 USD). Để tiết kiệm thời gian và tránh sai sót, nhiều doanh nghiệp thường thuê các công ty dịch vụ hải quan có chuyên môn.
Những lưu ý quan trọng khi nhập khẩu xe ô tô cũ
-
Điều kiện về tuổi xe: Hiện nay, Việt Nam không cho phép nhập khẩu xe ô tô đã qua sử dụng cho mục đích thương mại, trừ các trường hợp cá nhân di chuyển cư trú hoặc tạm nhập tái xuất. Vì vậy, nếu bạn muốn kinh doanh xe cũ nhập khẩu, gần như không thể thực hiện hợp pháp. Bạn chỉ có thể nhập khẩu xe mới (chưa qua sử dụng) từ nước ngoài. Đây là điểm mấu chốt cần nắm rõ trước khi bất kỳ kế hoạch nào.
-
Tiêu chuẩn khí thải và an toàn: Xe cũ nhập khẩu phải đáp ứng các quy chuẩn kỹ thuật quốc gia về an toàn và bảo vệ môi trường. Thông thường, xe phải đạt tiêu chuẩn Euro 4 trở lên (tùy năm sản xuất). Nếu xe không đạt, sẽ không được thông quan và phải tái xuất. Điều này rất rủi ro vì chi phí vận chuyển và thủ tục đã lớn.
-
Giá tính thuế: Giá tính thuế (giá CIF) do cơ quan hải quan xác định. Nếu khai báo giá CIF quá thấp so với giá thị trường, hải quan có thể kiểm tra, điều chỉnh giá theo giá tham khảo, dẫn đến phải nộp thêm thuế. Nên có căn cứ thực tế khi khai giá.
-
Thủ tục phức tạp và thời gian dài: So với nhập khẩu hàng hóa thông thường, nhập khẩu xe cúi (nếu được phép) có nhiều thủ tục bổ sung (kiểm định, đăng ký xe…). Cần dự trù thời gian và chi phí cho việc này.
-
Rủi ro pháp lý: Nếu nhập khẩu xe cũ không đúng quy định (ví dụ: không có giấy phép, không đạt tiêu chuẩn), xe có thể bị tịch thu, xử phạt hành chính, thậm chí truy cứu hình sự. Hãy luôn tuân thủ pháp luật.
-
Chi phí tổng thể cao: Như tính toán trên, tổng thuế phí có thể lên đến 200-300% giá CIF. Khi cộng thêm chi phí vận chuyển, đại lý, bảo hiểm, giá thành cuối cùng rất cao. Trước khi quyết định, hãy so sánh với giá xe mới cùng phân khúc trong nước hoặc xe nhập khẩu mới từ nước ngoài.
-
Khả năng sử dụng và bảo dưỡng: Xe cũ nhập khẩh có thể không phù hợp với điều kiện đường xá, nhiên liệu và hệ thống bảo dưỡng tại Việt Nam. Một số linh kiện có thể khan hiếm, chi phí sửa chữa cao. Nên tìm hiểu kỹ về tình trạng xe trước khi mua.
-
Tư vấn từ chuyên gia: Đây là lĩnh vực đòi hỏi kiến thức chuyên sâu về thuế, hải quan và luật giao thông. Bạn nên tham vấn từ các công ty dịch vụ hải quan uy tín, luật sư chuyên về thương mại quốc tế, hoặc các đại lý xe nhập khẩu có kinh nghiệm. Một tư vấn sai lầm có thể dẫn đến thiệt hại hàng trăm triệu đồng.
Kết luận
Thuế xe ô tô cũ nhập khẩu là một chủ đề phức tạp với nhiều loại thuế khác nhau, từ thuế nhập khẩu, thuế tiêu thụ đặc biệt đến thuế VAT và phí lệ phí. Tổng mức thuế có thể lên đến 200-300% giá CIF, khiến chi phí nhập khẩu trở nên cực kỳ cao. Các trường hợp được miễn giảm thuế rất hạn chế, chủ yếu dành cho cá nhân di chuyển cư trú. Thủ tục khai báo hải quan đòi hỏi hồ sơ đầy đủ và tuân thủ nghiêm ngặt các quy định về tiêu chuẩn kỹ thuật, an toàn và khí thải. Trước khi có bất kỳ kế hoạch nhập khẩu nào, bạn phải xác định rõ mục đích (cá nhân hay thương mại), tìm hiểu kỹ luật hiện hành, và nên tham khảo ý kiến từ các chuyên gia để tránh rủi ro pháp lý và tài chính. Việc hiểu rõ thuế xe ô tô cũ nhập khẩu không chỉ giúp bạn dự toán chi phí chính xác mà còn đảm bảo thủ tục hợp pháp, tránh những bất lợi không đáng có trong quá trình nhập khẩu.
Lưu ý: Thông tin trong bài viết dựa trên quy định hiện hành tại thời điểm 2026. Các quy định về thuế, phí và điều kiện nhập khẩu có thể thay đổi theo từng năm. Để có thông tin chính xác và cập nhật nhất, bạn nên liên hệ trực tiếp với Cơ quan Hải quan, Tổng cụcThuế hoặc các đơn vị tư vấn chuyên nghiệp về thủ tục nhập khẩu xe cũ.