
Việc doanh nghiệp cần xử lý một chiếc xe ô tô đã qua sử dụng là tình huống thường gặp, dù vì lý do cơ cấu lại tài sản, thay đổi chiến lược hay xe đã hết khấu hao. Thủ tục thanh lý xe ô tô công ty không chỉ là bán đi một tài sản, mà là một quy trình phức tạp đòi hỏi sự phối hợp nhịp nhàng giữa pháp lý, tài chính và kế toán. Một quy trình sai sót có thể dẫn đến rủi ro về thuế, pháp lý và làm giảm giá trị thu hồi từ tài sản.
Bài viết này được biên soạn bởi đội ngũ chuyên gia của mercedesbinhduong.vn, dựa trên kinh nghiệm thực tiễn và các văn bản pháp luật hiện hành, sẽ cung cấp cho bạn một cẩm nang toàn diện, từng bước một để thực hiện thanh lý xe công ty một cách minh bạch, an toàn và tối ưu hóa giá trị.
Có thể bạn quan tâm: Sạc Điện Thoại Trên Xe Ô Tô: Hướng Dẫn An Toàn Từ Chuyên Gia
Có thể bạn quan tâm: Nộp Thuế Trước Bạ Xe Ô Tô Ở Đâu? Hướng Dẫn Chi Tiết Toàn Diện
Tóm Tắt Quy Trình Thanh Lý Xe Công Ty
- Chuẩn bị hồ sơ & quyết định: Lập Quyết định thanh lý, thành lập Hội đồng và thu thập đầy đủ giấy tờ xe.
- Xác định giá & ký hợp đồng: Định giá xe, thương lượng và ký Hợp đồng mua bán (có thể công chứng).
- Hoàn tất sang tên: Nộp hồ sơ tại Cơ quan Đăng ký xe, nộp lệ phí trước bạ và nhận giấy đăng ký mới.
- Xử lý kế toán & thuế: Hạch toán giảm TSCĐ, lập hóa đơn GTGT, kê khai thuế TNDN và lưu trữ hồ sơ.
Có thể bạn quan tâm: Miễn Thuế Xe Ô Tô Nhập Khẩu: Đối Tượng Được Hưởng & Quy Trình Chi Tiết
Tổng Quan Về Thanh Lý Xe Ô Tô Công Ty
Khái Niệm và Đặc Trưng Cốt Lõi
Thanh lý xe ô tô công ty là hoạt động doanh nghiệp chuyển nhượng quyền sở hữu một chiếc xe đã đăng ký tài sản cố định (TSCĐ) cho cá nhân/tổ chức khác nhằm thu hồi một phần giá trị. Đây là một giao dịch có tính thương mại rõ ràng, không phải từ thiện hay tặng cho.
Đây là quy trình mang đậm tính pháp lý (vì xe là phương tiện giao thông đăng ký), tài chính (liên quan đến thu, chi, khấu hao) và kế toán (ảnh hưởng đến nhiều tài khoản). Tính minh bạch tuyệt đối là yếu tố sống còn để tránh rủi ro sau này.
Cơ Sở Pháp Lý Chính Cần Tuân Thủ
Quy trình này chịu sự điều chỉnh của hàng loạt văn bản. Dưới đây là những văn bản quan trọng nhất:
- Luật Giao thông đường bộ & Nghị định hướng dẫn: Quy định về sang tên, đăng ký xe.
- Bộ luật Dân sự 2026: Về quyền sở hữu và chuyển nhượng tài sản.
- Luật Doanh nghiệp 2026 & Luật Quản lý tài sản công: Về quyền và nghĩa vụ trong quản lý tài sản.
- Thông tư 45/2026/TT-BTC (sửa đổi): Hướng dẫn trích khấu hao và quản lý TSCĐ.
- Thông tư 200/2026/TT-BTC: Hướng dẫn chế độ kế toán doanh nghiệp.
- Thông tư 219/2026/TT-BTC: Về thuế GTGT.
- Thông tư 78/2026/TT-BTC & 96/2026/TT-BTC: Về thuế TNDN.
- Các văn bản về lệ phí trước bạ, đăng kiểm.
Lời khuyên từ chuyên gia: Luôn kiểm tra phiên bản mới nhất của các thông tư này. Một sự thay đổi nhỏ về thuế hay thủ tục có thể ảnh hưởng lớn đến quy trình của bạn.
Tại Sao Doanh Nghiệp Phải Thanh Lý Xe?
Việc này thường xuất phát từ các lý do thực tế:
- Hết thời gian khai thác hiệu quả: Xe quá cũ, chi phí bảo trì, sửa chữa vượt mức cho phép.
- Cơ cấu lại tài sản: Tăng tính thanh khoản, tối ưu danh mục đầu tư.
- Thay đổi chiến lược kinh doanh: Giảm quy mô hoặc chuyển hướng dịch vụ vận tải.
- Yêu cầu pháp lý: Xe hết niên hạn sử dụng hoặc không đạt tiêu chuẩn kỹ thuật, môi trường.
- Hư hỏng nặng: Xe gặp tai nạn không thể sửa chữa khả thi về mặt kinh tế.
Phân Loại Hình Thức Thanh Lý
- Thanh lý nội bộ: Bán cho cán bộ, nhân viên trong công ty. Ưu điểm: Thủ tục đơn giản, thời gian nhanh. Nhược điểm: Có thể gây tranh cãi về tính minh bạch, giá cả. Cần tuân thủ nghiêm ngặt quy chế tài chính nội bộ về định giá.
- Thanh lý bên ngoài (phổ biến): Bán cho cá nhân/tổ chức bên ngoài. Ưu điểm: Minh bạch, giá thị trường, tuân thủ đầy đủ pháp luật. Nhược điểm: Thủ tục phức tạp và tốn nhiều thời gian hơn.
Có thể bạn quan tâm: Hướng Dẫn Thay Dầu Xe Ô Tô Tại Nhà Đầy Đủ Và An Toàn
Hướng Dẫn Chi Tiết Từng Bước Thực Hiện
Giai Đoạn 1: Chuẩn Bị Hồ Sơ & Quyết Định Pháp Lý
Đây là bước nền tảng, quyết định tính hợp pháp của toàn bộ giao dịch.
Bước 1: Ra Quyết Định Thanh Lý Tài Sản
Đây là văn bản hành chính cao nhất, do người có thẩm quyền (Giám đốc, HĐQT) ký. Nội dung bắt buộc phải có:
- Số, ký hiệu quyết định và căn cứ pháp lý.
- Lý do thanh lý cụ thể.
- Thông tin chi tiết về xe: Biển số, nhãn hiệu, số khung (VIN), số máy, năm sản xuất, nguyên giá, giá trị đã khấu hao, giá trị còn lại.
- Giá bán dự kiến (dựa trên định giá).
- Quyết định giao nhiệm vụ cho bộ phận/cá nhân thực hiện.
- Chữ ký, đóng dấu của doanh nghiệp.
Bước 2: Thành Lập Hội Đồng Thanh Lý Tài Sản
Theo quy định, doanh nghiệp phải lập Hội đồng để đảm bảo tính khách quan. Thành phần thường gồm:
- Kế toán trưởng (Chủ tịch HĐTL).
- Trưởng phòng Hành chính – Quản trị.
- Trưởng phòng Kế hoạch – Kinh doanh.
- Đại diện Công đoàn (nếu có).
Nhiệm vụ của Hội đồng:
- Kiểm tra, đối chiếu thực tế xe với Sổ sách kế toán và Lý lịch xe.
- Đánh giá tình trạng kỹ thuật thực tế.
- Đề xuất mức giá bán phù hợp với thị trường.
- Lập Biên bản thanh lý tài sản cố định, có chữ ký của các thành viên.
Bước 3: Chuẩn Bị Hồ Sơ Pháp Lý Đầy Đủ Của Xe
Đây là bước then chốt cho khâu sang tên sau này. Hồ sơ cần có:
- Giấy đăng ký xe (bản gốc).
- Giấy chứng nhận kiểm định an toàn kỹ thuật và bảo vệ môi trường còn hiệu lực.
- Giấy chứng nhận bảo hiểm trách nhiệm dân sự còn hiệu lực.
- Hóa đơn GTGT mua xe (bản sao).
- Quyết định giao xe (nếu có từ trước).
- Các giấy tờ liên quan khác: Biên bản bàn giao, sổ bảo dưỡng, sửa chữa…
- Lưu ý: Ngoài Giấy đăng ký xe, nhiều giấy tờ khác có thể yêu cầu bản sao công chứng.
Giai Đoạn 2: Thương Lượng & Ký Kết Hợp Đồng
Bước 4: Xác Định Giá Bán & Ký Hợp Đồng Mua Bán
Giá bán cần được xác định trên cơ sở:
- Giá đề xuất từ Hội đồng thanh lý.
- Giá thị trường tại thời điểm thanh lý cho xe cùng loại, cùng năm, cùng tình trạng kỹ thuật.
- Kết quả đấu giá (nếu tổ chức).
Hợp đồng mua bán xe ô tô phải ghi rõ:
- Thông tin đầy đủ của Bên bán (doanh nghiệp) và Bên mua (cá nhân/tổ chức).
- Thông tin chi tiết xe: biển số, số khung, số máy, màu sắc…
- Giá bán rõ ràng, phương thức thanh toán (tiền mặt, chuyển khoản).
- Trách nhiệm của mỗi bên (ví dụ: bên bán cung cấp giấy tờ, bên mua chịu lệ phí trước bạ).
- Thời hạn bàn giao xe và chuyển giao giấy tờ.
- Điều khoản giải quyết tranh chấp.
- Khuyến nghị: Nên công chứng hợp đồng để tăng tính pháp lý và giá trị chứng cứ.
Giai Đoạn 3: Hoàn Tất Thủ Tục Sang Tên Tại Cơ Quan Nhà Nước
Đây là giai đoạn hành chính quan trọng, thường do bên mua đứng tên làm nhưng doanh nghiệp cần hỗ trợ hồ sơ.
Bước 5: Nộp Hồ Sơ Tại Cơ Quan Đăng Ký Xe
Hồ sơ nộp tại Phòng Cảnh sát Giao thông – Công an tỉnh/thành phố nơi đăng ký trụ sở chính của doanh nghiệp. Bao gồm:
- Giấy đăng ký xe (bản gốc).
- CMND/CCCD của người đại diện doanh nghiệp và người mua (bản sao công chứng).
- Giấy giới thiệu (nếu người nộp hồ sơ không phải người đứng tên).
- Hợp đồng mua bán (bản công chứng nếu có).
- Biên bản thanh lý & Quyết định thanh lý (một số địa phương yêu cầu).
- Giấy chứng nhận đăng ký doanh nghiệp (bản sao) và con dấu.
Bước 6: Nộp Lệ Phí Trước Bạ
Đây là nghĩa vụ của bên mua. Doanh nghiệp cần thông báo rõ cho họ.
- Công thức: Lệ phí trước bạ = Giá tính lệ phí x Tỷ lệ %
- Giá tính lệ phí: Dựa trên giá trị còn lại của xe theo Bảng giá do Bộ Tài chính quy định (không phải giá bán thực tế).
- Tỷ lệ lệ phí: Thông thường là 1% (một số địa phương có thể là 2%). Cần kiểm tra tại địa phương nộp hồ sơ.
Bước 7: Đăng Kiểm Lại Xe (Nếu Có Yêu Cầu)
Cơ quan đăng ký có thể yêu cầu kiểm định lại xe nếu:
- Giấy chứng nhận kiểm định đã hết hạn.
- Có dấu hiệu về tình trạng kỹ thuật không an toàn.
Doanh nghiệp cần phối hợp với bên mua để thực hiện bước này kịp thời.
Bước 8: Nhận Giấy Đăng Ký Xe Mới
Sau khi hoàn tất các bước trên và trích lệ phí, cơ quan đăng ký sẽ cấp Giấy đăng ký xe mới mang tên người mua. Doanh nghiệp phải kiểm tra kỹ mọi thông tin (biển số, số khung, tên chủ sở hữu…). Thời gian xử lý thường từ 3-5 ngày làm việc.
Xử Lý Tài Chính & Kế Toán Sau Thanh Lý
Đây là phần then chốt để đảm bảo báo cáo tài chính và thuế của doanh nghiệp chính xác, tránh bị thanh tra, kiểm tra.
Hạch Toán Thanh Lý Tài Sản Cố Định
Theo Chuẩn mực kế toán và Thông tư 200/2026/TT-BTC, quy trình hạch toán chính:
Bút toán 1: Ghi giảm nguyên giá và hao mòn TSCĐ
Nợ TK 214 – Hao mòn Tài sản cố định (số dư khấu hao đã trích)
Nợ TK 811 – Chi phí khác (nếu giá bán < giá trị còn lại - chênh lệch lỗ)
Có TK 211 – Tài sản cố định (nguyên giá của xe)
Bút toán 2: Ghi nhận khoản thu từ thanh lý và thuế GTGT đầu ra
Nợ TK 111/112 – Tiền gửi ngân hàng/tiền mặt (số tiền thực thu)
Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có thuế đầu vào chưa khấu trừ hết)
Có TK 711 – Thu nhập khác (doanh thu thanh lý - chưa thuế)
Có TK 3331 – Thuế GTGT phải nộp (10% doanh thu thanh lý)
Bút toán 3 & 4: Kết chuyển thuế GTGT và chênh lệch
- Kết chuyển thuế GTGT phải nộp sang tài khoản thuế.
- Chênh lệch thanh lý (Lãi hay lỗ) được kết chuyển:
- Lãi (Giá bán > Giá trị còn lại): Nợ TK 711 (Thu nhập khác) -> Có TK 811 (Chi phí khác).
- Lỗ (Giá bán < Giá trị còn lại): Nợ TK 811 -> Có TK 711.
- Chú ý: Chênh lệch này tính vào thu nhập chịu thuế khi quyết toán thuế TNDN.
Kê Khai Thuế
-
Thuế GTGT:
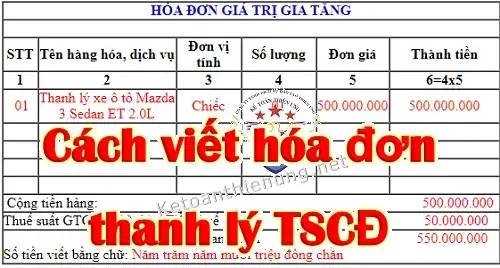
- Doanh nghiệp phải lập Hóa đơn GTGT cho bên mua, ghi rõ: “Xe ô tô [loại], biển số [số], số khung [số]…”.
- Ghi doanh thu thanh lý (giá bán chưa thuế) và thuế GTGT 10% vào tờ khai thuế GTGT đầu ra của kỳ có phát sinh.
- Trường hợp đặc biệt: Nếu xe không được khấu trừ thuế GTGT đầu vào khi mua (ví dụ: xe con dưới 9 chỗ dùng cho mục đích không phải vận tải), thì khi thanh lý không phải kê khai thuế GTGT đầu ra.
-
Thuế TNDN:
- Chênh lệch thanh lý (lãi/lỗ) sẽ được cộng/trừ vào thu nhập chịu thuế của kỳ quyết toán.
- Lưu ý quan trọng: Doanh nghiệp phải dừng trích khấu hao từ tháng bắt đầu thanh lý (theo Thông tư 45/2026). Không được trích khấu hao sau thời điểm này.
Lưu Trữ Hồ Sơ
Toàn bộ hồ sơ phải được lưu trữ đầy đủ và bảo quản an toàn:
- Quyết định thanh lý, Biên bản thanh lý.
- Hợp đồng mua bán (có công chứng).
- Hóa đơn GTGT, chứng từ thanh toán.
- Giấy đăng ký xe (bản sao sau sang tên), giấy tờ xe.
- Các chứng từ kế toán (sổ sách, bút toán).
- Tờ khai thuế GTGT, TNDN đã nộp.
Thời hạn lưu trữ: 10 năm (DN tư nhân, TNHH, cổ phần) hoặc 15 năm (DN nhà nước).
Các Lưu Ý Quan Trọng Để Tránh Rủi Ro
- Tuân thủ tuyệt đối pháp luật: Rủi ro lớn nhất là bị xử phạt hành chính, truy thu thuế lãi, phạt chậm nộp. Luôn tham khảo ý kiến từ pháp chế hoặc các chuyên gia tại mercedesbinhduong.vn khi có thắc mắc.
- Minh bạch tuyệt đối: Đối với thanh lý nội bộ, cần công khai giá cả, lý do. Đối với bên ngoài, nên tổ chức đấu giá nếu giá trị lớn để đảm bảo công bằng và thu hồi tối đa.
- Quản lý rủi ro sau thanh lý:
- Theo dõi sát việc bên mua hoàn tất sang tên theo đúng thủ tục.
- Lưu giữ bản sao mọi hồ sơ đã nộp.
- Có thể yêu cầu bên mua ký cam kết không sử dụng xe vào mục đích vi phạm pháp luật.
- Tối ưu giá trị thanh lý:
- Vệ sinh và bảo dưỡng xe trước khi thanh lý (rửa xe, tra dầu, sửa lỗi nhỏ) giúp tăng giá trị thẩm định.
- Chuẩn bị đầy đủ, ngăn nắp mọi giấy tờ.
- Nghiên cứu kỹ giá thị trường, có thể nhờ đơn vị định giá độc lập.
- Đàm phán chuyên nghiệp, dựa trên bằng chứng về tình trạng xe.
- Cập nhật hệ thống quản lý: Sau khi thanh lý, cập nhật ngay trên phần mềm quản lý tài sản, sổ sách kế toán và thông báo cho toàn bộ các bộ phận liên quan (hành chính, kế toán, quản lý đội xe).
Câu Hỏi Thường Gặp (FAQ)
Câu 1: Doanh nghiệp có được khấu trừ thuế GTGT đầu vào của xe ô tô khi thanh lý không?
- Trả lời: Có, nhưng phải kê khai thuế GTGT đầu ra. Nếu xe đã được khấu trừ thuế GTGT đầu vào khi mua (thường là xe phục vụ kinh doanh vận tải), thì khi thanh lý, doanh nghiệp phải lập hóa đơn GTGT và kê khai thuế GTGT đầu ra (10% giá bán chưa thuế). Ngược lại, nếu xe không được khấu trừ đầu vào (ví dụ: xe con chở người dưới 9 chỗ dùng cho mục đích khác), thì khi thanh lý không phải kê khai thuế GTGT đầu ra.
Câu 2: Nếu thanh lý xe bị lỗ (giá bán thấp hơn giá trị còn lại), doanh nghiệp có được tính vào chi phí hợp lý khi quyết toán thuế TNDN không?
- Trả lời: Có. Khoản lỗ từ thanh lý TSCĐ được tính vào “Chi phí khác” (TK 811), là một khoản mục được trừ khi xác định thu nhập chịu thuế của doanh nghiệp. Điều kiện là phải có đầy đủ hóa đơn, chứng từ hợp lệ (hợp đồng, biên bản, hóa đơn GTGT…).
Câu 3: Thời điểm nào thì doanh nghiệp ngừng trích khấu hao tài sản cố định đối với chiếc xe này?
- Trả lời: Theo Thông tư 45/2026/TT-BTC, doanh nghiệp ngừng trích khấu hao kể từ tháng bắt đầu thanh lý. “Tháng bắt đầu thanh lý” thường được xác định là tháng trong đó Biên bản thanh lý tài sản cố định được lập và ký. Việc xác định thời điểm này chính xác là rất quan trọng để tránh trích khấu hao thừa.
Câu 4: Có bắt buộc phải công chứng hợp đồng mua bán xe khi thanh lý không?
- Trả lời: Pháp luật không bắt buộc. Tuy nhiên, để đảm bảo tính pháp lý tối đa, tránh tranh chấp về giá cả, chất lượng xe sau này, nhiều doanh nghiệp uy tín lựa chọn công chứng hoặc chứng thực hợp đồng mua bán tại Phòng Công chứng hoặc UBND cấp xã. Đây là thủ tục nên làm.
Câu 5: Nếu xe bị mất giấy đăng ký gốc, doanh nghiệp có thể thanh lý được không?
- Trả lời: Có thể, nhưng phải làm thủ tục cấp lại trước. Quy trình sẽ phức tạp hơn. Doanh nghiệp cần:
- Làm đơn trình báo mất giấy đăng ký và nộp tại cơ quan công an nơi đăng ký xe.
- Sau khi có văn bản xác nhận của công an, tiến hành thủ tục cấp lại giấy đăng ký tại Cơ quan Đăng ký xe.
- Chỉ sau khi có giấy đăng ký mới, mới tiến hành các bước thanh lý bình thường. Nên liên hệ trực tiếp với Cơ quan Đăng ký xe để được hướng dẫn chi tiết về hồ sơ cần thiết.
Kết Luận
Thủ tục thanh lý xe ô tô công ty là một quy trình nghiệp vụ đòi hỏi sự chính xác tuyệt đối từ khâu chuẩn bị, thực hiện cho đến hạch toán. Sự thành công của quy trình này không chỉ phụ thuộc vào việc tuân thủ pháp luật, mà còn ở khả năng tối ưu hóa giá trị thu hồi và quản lý rủi ro tài chính – thuế một cách chủ động.
Bằng việc tuân thủ các bước được trình bày chi tiết trong cẩm nang này, từ lập quyết định, thành lập hội đồng, chuẩn bị hồ sơ, sang tên cho đến xử lý kế toán, doanh nghiệp có thể yên tâm thực hiện thanh lý một cách chuyên nghiệp, minh bạch và hiệu quả.
Mọi thắc mắc cụ thể về từng bước, đặc biệt là các vấn đề pháp lý mới phát sinh, đội ngũ chuyên gia của mercedesbinhduong.vn luôn sẵn sàng tư vấn. Hãy liên hệ với chúng tôi để được hỗ trợ quý giá cho các quyết định tài sản quan trọng của doanh nghiệp bạn.
Lưu ý: Bài viết mang tính chất tham khảo. Đối với các vấn đề pháp lý, thuế quan trọng, doanh nghiệp nên tham khảo ý kiến từ chuyên gia luật hoặc cán bộ thuế có thẩm quyền.