
Thị trường xe ô tô điện đang trải qua giai đoạn chuyển mình mạnh mẽ nhất trong lịch sử ngành công nghiệp ô tô toàn cầu. Sự chuyển dịch từ động cơ đốt trong sang xe điện không chỉ là thay đổi về công nghệ động lực học mà còn là cuộc cách mạng về mô hình kinh doanh, hạ tầng năng lượng và trải nghiệm người dùng. Hiểu rõ diễn biến, động lực và rào cản của thị trường này là thông tin thiết yếu cho bất kỳ ai quan tâm đến tương lai di chuyển, từ nhà đầu tư, doanh nghiệp đến người tiêu dùng cuối cùng.
Thị trường xe ô tô điện đề cập đến toàn bộ hệ sinh thái bao gồm sản xuất, phân phối, bán lẻ, hạ tầng sạc và các dịch vụ liên quan đến xe chạy bằng điện. Sự tăng trưởng của nó được thúc đẩy bởi ba trụ cột chính: áp lực chính sách nhằm giảm phát thải, tiến bộ công nghệ pin và mô-đun xe điện, cùng sự thay đổi nhận thức của người tiêu dùng về môi trường và chi phí vận hành. Tuy nhiên, thị trường này vẫn đối mặt với nhiều thách thức về giá thành, hạ tầng sạc hạn chế và sự cạnh tranh khốc liệt.
Tổng quan về bức tranh thị trường xe ô tô điện toàn cầu và Việt Nam
Thị trường xe ô tô điện toàn cầu đã bước vào giai đoạn tăng trưởng chính thức sau nhiều năm ở mức độ khởi nghiệp. Theo các số liệu tổng hợp từ Hiệp hội Nhà sản xuất Ô tô Quốc tế (OICA) và các tổ chức năng lượng, tỷ lệ xe điện (BEV và PHEV) trong tổng doanh số bán xe mới toàn cầu đã vượt ngưỡng 18% vào năm 2026 và dự báo sẽ tiếp tục tăng. Khu vực dẫn đầu là Trung Quốc, nơi xe điện chiếm hơn 35% doanh số nhờ chính sách hỗ trợ mạnh mẽ và hệ sinh thái sản xuất nội địa vững chắc. Châu Âu và Bắc Mỹ cũng là những thị trường trưởng thành với tỷ lệ hấp thụ cao, được thúc đẩy bởi các quy định khí hậu nghiêm ngặt và lợi ích thuế.
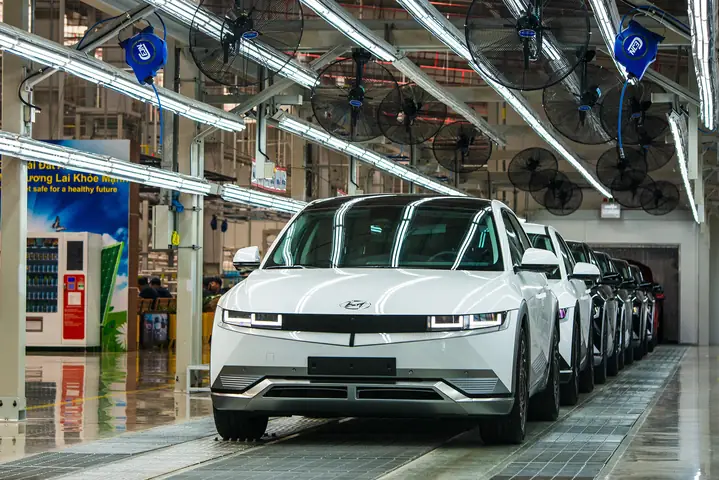
Tại Việt Nam, thị trường xe ô tô điện còn ở giai đoạn rất sớm nhưng có tiềm năng khổng lồ. Tỷ lệ xe điện hiện tại chiếm dưới 1% tổng số xe lưu hành, chủ yếu là xe máy điện. Đối với ô tô, sự hiện diện chủ yếu là từ các hãng xe nhập khẩu như Tesla, VinFast, và một số mẫu xe của Hyundai, Kia. Chính phủ Việt Nam đã ban hành nhiều chính sách ưu đãi như giảm 50% lệ phí trước bạ, miễn phí đăng kiểm, và đặt mục tiêu đến 2030 có khoảng 600.000 xe ô tô điện và hybrid đang lưu hành. Tuy nhiên, hạ tầng sạc công cộng vẫn là nút thắt lớn, tập trung chủ yếu ở các thành phố lớn như Hà Nội và TP. Hồ Chí Minh.
Có thể bạn quan tâm: Thị Trường Lốp Xe Ô Tô Việt Nam: Tổng Quan & Công Ty Sản Xuất Uy Tín
Các yếu tố định hình thị trường xe ô tô điện
Chính sách và quy định của chính phủ
Chính sách là động lực mạnh mẽ nhất thúc đẩy thị trường. Các chính sách bao gồm:
- Mục tiêu giảm phát thải và cấm xe đốt trong: Nhiều quốc gia đã đặt lộ trình cấm bán xe động cơ đốt trong mới từ 2030-2040.
- Ưu đãi thuế và phí: Giảm/ miễn thuế nhập khẩu, thuế tiêu thụ đặc biệt, lệ phí trước bạ, phí đăng kiểm.
- Tiêu chuẩn nhiên liệu (CAFE): Buộc nhà sản xuất đạt mức tiêu hao nhiên liệu trung bình cực thấp, khuyến khích sản xuất xe điện.
- Hỗ trợ cho hạ tầng sạc: Đầu tư công, ưu đãi pháp lý cho việc xây dựng trạm sạc.
Tiến bộ công nghệ pin và động cơ điện
Giá pin lithium-ion đã giảm mạnh trong thập kỷ qua, từ trên 1000 USD/kWh năm 2026 xuống còn khoảng 130-150 USD/kWh hiện nay, giúp giảm đáng kể giá thành xe điện. Công nghệ pin cũng tiến tới việc tăng mật năng lượng (kWh/kg), thời gian sạc nhanh hơn (công nghệ sạc DC 350kW), và độ bền lâu hơn (vòng đời 2000-3000 chu kỳ sạc). Động cơ điện hiệu suất cao, ít bảo trì và mô-men xoắn tức thời cung cấp trải nghiệm lái khác biệt.
Phát triển hạ tầng sạc
Hạ tầng sạc là yếu tố sống còn. Có ba cấp độ:
- Sạc tại nhà (Level 1 & 2): Phổ biến, chi phí thấp, nhưng phụ thuộc vào hệ thống điện gia đình.
- Sạc công cộng tại đô thị (Level 2 AC): Các trạm sạc tại siêu thị, bãi đậu xe, văn phòng.
- Sạc siêu nhanh (DC Fast Charging): Trên các tuyến đường cao tốc, trung tâm mua sắm lớn. Tốc độ sạc 10-80% trong 20-30 phút là yếu tố then chốt giảm “nỗi sợ phạm vi di chuyển” (range anxiety).
Sự tham gia và cạnh tranh của các hãng xe
Thị trường đang chứng kiến sự xung đột giữa các “người khổng lồ” truyền thống (Toyota, Volkswagen, General Motors, Hyundai-Kia) với các “người chơi mới” thuần điện (Tesla, Rivian, Lucid) và các hãng xe Trung Quốc (BYD, NIO, XPeng, Geely). Sự cạnh tranh diễn ra trên ba mặt: công nghệ (pin, phần mềm, hệ thống tự lái), giá cả, và mạng lưới dịch vụ/sạc. Tesla vẫn giữ vị thế dẫn đầu về doanh số và công nghệ phần mềm, trong khi BYD đang bứt tốc mạnh nhờ kiểm soát toàn bộ chuỗi cung ứng pin. Các hãng xe truyền thống đang chuyển đổi nhanh nhưng thường gặp thách thức về cơ sở hạ tầng sản xuất và văn hóa doanh nghiệp.
Xu hướng công nghệ và mô hình kinh doanh
- Xe điện thông minh (Software-Defined Vehicle – SDV): Xe điện là nền tảng lý tưởng cho SDV, với các tính năng được cập nhật qua mạng (OTA), giao diện người dùng phức tạp, và khả năng tích hợp các dịch vụ số.
- Hệ thống pin đổi (Battery Swapping): Mô hình được phát triển bởi NIO, cho phép thay pin trong vài phút thay vì sạc. Đòi hỏi vốn đầu tư lớn vào trạm đổi và chuẩn hóa pin.
- Xe điện với giá cả phổ thông: Sự xuất hiện của các mẫu xe điện phân khúc B, C với giá dưới 25.000 USD (như BYD Dolphin, Seagull) đang mở rộng thị trường ra đại chúng.
- Tích hợp năng lượng tái tạo (Vehicle-to-Grid – V2G): Xe điện có thể hoạt động như nguồn lưu trữ năng lượng di động, đưa điện từ pin xe trở lại lưới điện khi không sử dụng, tạo ra nguồn thu nhập phụ cho chủ xe và hỗ trợ ổn định lưới điện.
Có thể bạn quan tâm: Thảm Trải Đầu Xe Ô Tô: Đánh Giá Chi Tiết 5 Loại Phổ Biến Nhất 2026
Thách thức chính trên thị trường xe ô tô điện
Chi phí sở hữu ban đầu cao
Mặc dù giá pin giảm, nhưng giá bán lẻ xe điện vẫn cao hơn đáng kể so với xe đốt trong cùng phân khúc. Chi phí cao bắt nguồn từ pin, công nghệ phần mềm phức tạp và quy mô sản xuất chưa đủ lớn để tối ưu hóa. Đây là rào cản lớn đối với người tiêu dùng ở các thị trường mới nổi.
Hạ tầng sạc chưa đủ và không đồng đều
Có thể bạn quan tâm: Thị Trường Ô Tô Sau Tết: Dự Báo & Lời Khuyên Cho Người Mua Xe
Sự thiếu hụt trầm trọng các trạm sạc công cộng, đặc biệt là sạc siêu nhanh, vẫn là mối quan tâm hàng đầu. Vấn đề không chỉ về số lượng mà còn về chất lượng, độ tin cậy, và tính tương thích giữa các nhà cung cấp dịch vụ sạc. Ở các nông thôn và vùng sâu vùng xa, hạ tầng gần như không tồn tại.
Nguồn cung và chuỗi cung ứng nguyên liệu thô
Sản xuất pin đòi hỏi các khoáng sản như Lithium, Cobalt, Nickel. Chuỗi cung ứng của các nguyên liệu này tập trung ở một số quốc gia, tiềm ẩn rủi ro địa chính trị và biến động giá. Việc tái chế pin cũng đang ở giai đoạn đầu và chưa đạt quy mô kinh tế.
Nỗi sợ phạm vi di chuyển (Range Anxiety)
Mặc dù phạm vi hoạt động (range) của xe điện mới đã cải thiện đáng kể (trên 400-500km cho nhiều mẫu), nhưng người dùng vẫn lo lắng về việc sạc pin khi cần, đặc biệt trong các chuyến đi dài hoặc ở khu vực hạ tầng thưa thớt. Thời gian sạc dù đã rút ngắn vẫn dài hơn đổ xăng.
Chi phí bảo trì và sửa chữa
Xe điện có ít bộ phận chuyển động hơn (không có hộp số tự động phức tạp, phớt, bugi, ống xả…), giảm chi phí bảo trì định kỳ. Tuy nhiên, khi xảy ra sự cố với pin hoặc hệ thống điện áp cao, chi phí sửa chữa có thể rất cao do yêu cầu kỹ thuật và phụ tùng chuyên dụng. Hệ thống pin thường có bảo hành dài (8-10 năm hoặc 160.000km), nhưng sau khi hết bảo hành, chi phí thay pin vẫn là gánh nặng.
Áp lực về mô hình kinh doanh dịch vụ
Các hãng xe truyền thống phải xây dựng lại mạng lưới đại lý và dịch vụ, từ bán xe trực tiếp (D2C) như Tesla sang mô hình đại lý truyền thống. Họ cũng phải đầu tư lớn vào đào tạo nhân sự kỹ thuật mới (kỹ sư phần mềm, điện học) thay vì chỉ kỹ sư cơ khí.
Có thể bạn quan tâm: Thông Tư Đăng Kiểm Xe Ô Tô 2/2026: Quy Trình Chi Tiết Từ A Đến Z
Dự báo và triển vọng tương lai
Trong ngắn hạn (2026-2030), thị trường sẽ tiếp tục tăng trưởng hai con số, nhưng tốc độ có thể chậm lại ở các thị trường đã bão hòa do chính sách ưu đãi giảm dần. Sự khác biệt hóa sản phẩm sẽ rõ rệt hơn: từ siêu xe điện hiệu năng cao, xe sedan cao cấp, đến xe SUV gia đình và xe nhỏ đô thị.
Trung hạn (2030-2040), xe điện dự kiến sẽ đạt ngưỡng giá thành ngang bằng với xe đốt trong nhờ hiệu quả quy mô và công nghệ pin mới (ví dụ: pin trạng thái rắn – solid-state). Hạ tầng sạc sẽ phủ sóng rộng hơn, với sự tham gia mạnh mẽ của các công ty năng lượng và bất động sản. Công nghệ xe tự lái (Level 3 trở lên) sẽ gắn liền chặt chẽ với nền tảng xe điện.
Dài hạn (sau 2040), xe điện có thể trở thành chuẩn mực, đặc biệt ở các nền kinh tế phát triển. Mô hình kinh doanh sẽ xoay quanh dịch vụ và dữ liệu. Tuy nhiên, sự tồn tại song song với các công nghệ khác như xe hydrogen (nhưng chủ yếu cho xe tải nặng, xe buýt) và nhiên liệu tổng hợp (e-fuels) cho các dòng xe thể thao/kinh điển vẫn có thể xảy ra.
Kết luận
Thị trường xe ô tô điện không còn là tương lai xa vời, mà đang diễn ra ngay tại đây với tốc độ chưa từng có. Nó là sự kết hợp giữa áp lực khí hậu, sáng chế công nghệ, can đảm đầu tư và sự thay đổi hành vi người tiêu dùng. Thành công của cuộc chuyển đổi này phụ thuộc vào sự hợp tác giữa chính phủ, nhà sản xuất, nhà cung cấp năng lượng và người dùng để xây dựng một hệ sinh thái bền vững, tiện lợi và có thể tiếp cận được. Đối với người tiêu dùng Việt Nam, việc theo sát diễn biến thị trường, đánh giá nhu cầu cá nhân về phạm vi di chuyển và chi phí sở hữu dài hạn là bước đầu tiên quan trọng khi cân nhắc việc sở hữu một chiếc xe ô tô điện trong tương lai gần. Thông tin chi tiết và cập nhật về các dòng xe điện cụ thể, chính sách hiện hành và đánh giá thực tế có thể được tìm thấy từ các nguồn chuyên sâu như mercedesbinhduong.vn.