
Quy tắc bảo hiểm xe ô tô tự nguyện quy định các quyền lợi, trách nhiệm và phạm vi bảo hiểm mà chủ xe cần nắm rõ; nó giúp bảo vệ tài sản và người tham gia giao thông một cách toàn diện.
Tiếp theo, bài viết sẽ giải thích chi tiết các loại bảo hiểm tự nguyện và phạm vi bảo hiểm tương ứng, giúp bạn lựa chọn gói phù hợp nhất.
Sau đó, chúng tôi sẽ hướng dẫn quy trình tham gia, cách nộp phí và khai báo sự cố một cách nhanh gọn, tránh những rắc rối không cần thiết.
Cuối cùng, dưới đây là toàn bộ thông tin bạn cần để hiểu và áp dụng quy tắc bảo hiểm xe ô tô tự nguyện một cách hiệu quả.
Có thể bạn quan tâm: Thực Hiện Quy Trình An Toàn Cho Xe Đưa Đón Học Sinh Hiệu Quả
Quy tắc bảo hiểm xe ô tô tự nguyện là gì?
Quy tắc bảo hiểm xe ô tô tự nguyện là một bộ quy định pháp lý do Bộ Tài chính ban hành, quy định các điều kiện, phạm vi bảo hiểm và quyền lợi bồi thường cho chủ xe khi tham gia bảo hiểm tự nguyện. Cụ thể, quy tắc này xác định các trường hợp được bảo hiểm, mức bồi thường tối đa và các nghĩa vụ của cả bên bảo hiểm và bên được bảo hiểm.
Để hiểu rõ hơn, chúng ta cần xem xét đối tượng áp dụng của quy tắc này.
Quy tắc bảo hiểm tự nguyện áp dụng cho mọi chủ xe ô tô tại Việt Nam, bất kể hãng, năm sản xuất hay mục đích sử dụng, miễn là xe đã được đăng ký hợp pháp và có giấy tờ liên quan đầy đủ.
Định nghĩa pháp lý và mục đích của quy tắc
Quy tắc bảo hiểm tự nguyện là một văn bản pháp luật quy định cách thức thực hiện bảo hiểm tự nguyện cho xe ô tô, nhằm bảo vệ quyền lợi tài chính của chủ xe khi gặp rủi ro.
Theo đó, quy tắc cung cấp khung pháp lý cho các công ty bảo hiểm thiết kế sản phẩm, đồng thời giúp người tiêu dùng hiểu rõ những gì họ sẽ được bảo hiểm và những gì không được bảo hiểm.
Ai là đối tượng áp dụng?
Quy tắc này áp dụng cho tất cả các chủ xe ô tô cá nhân và doanh nghiệp, bao gồm cả xe chở hàng chuyên dụng và xe gắn máy có đăng ký dưới dạng ô tô. Chủ xe cần có giấy đăng ký xe hợp lệ và phải ký hợp đồng bảo hiểm tự nguyện với công ty bảo hiểm được cấp phép.
Có thể bạn quan tâm: Hướng Dẫn Đăng Kiểm Xe Tải: Các Bước Thực Hiện Nhanh Chóng
Các loại bảo hiểm tự nguyện và phạm vi bảo hiểm
Có 2 loại bảo hiểm tự nguyện chính: bảo hiểm tai nạn người ngồi trên xe và bảo hiểm mất mát, hư hỏng tài sản, mỗi loại đáp ứng các nhu cầu khác nhau của chủ xe.
Tiếp theo, chúng ta sẽ xem xét chi tiết từng loại để bạn có thể so sánh và lựa chọn phù hợp.
Bảo hiểm tai nạn người ngồi trên xe
Bảo hiểm tai nạn người ngồi trên xe bảo vệ người lái và hành khách khỏi thương tích hoặc tử vong do tai nạn giao thông.
Trong phạm vi này, bảo hiểm chi trả chi phí y tế, trợ cấp thương tật và bồi thường tử vong theo mức quy định, đồng thời hỗ trợ chi phí vận chuyển bệnh nhân khi cần.
Bảo hiểm mất mát, hư hỏng tài sản
Bảo hiểm mất mát, hư hỏng tài sản bao gồm các trường hợp xe bị mất cắp, hư hỏng do va chạm, thiên tai hoặc hành vi phá hoại.
Nội dung bảo hiểm chi trả chi phí sửa chữa hoặc thay thế xe, đồng thời bồi thường phần khấu hao tùy theo thời gian sử dụng và mức độ hư hỏng.
Có thể bạn quan tâm: Hướng Dẫn Tính Định Mức Sử Dụng Xe Ô Tô Theo Nghị Định 72/2026
Quy trình tham gia và các bước thực hiện
Điều kiện tham gia và hồ sơ cần chuẩn bị là các yếu tố quan trọng để quá trình đăng ký diễn ra suôn sẻ; không chuẩn bị đầy đủ sẽ gây trì hoãn và mất cơ hội bảo hiểm kịp thời.
Dưới đây là hướng dẫn chi tiết các bước thực hiện từ chuẩn bị hồ sơ đến nhận chứng nhận bảo hiểm.
Điều kiện tham gia và hồ sơ cần chuẩn bị
Có 3 điều kiện cơ bản để được tham gia bảo hiểm tự nguyện: (1) sở hữu giấy đăng ký xe hợp pháp, (2) không có vi phạm nghiêm trọng trong vòng 12 tháng gần nhất, (3) cung cấp đầy đủ hồ sơ bao gồm:
– Bản sao giấy đăng ký xe
– Giấy tờ tùy thân chủ xe
– Hợp đồng mua bán (nếu là xe mới)
Các giấy tờ này giúp công ty bảo hiểm xác thực thông tin và tính toán mức phí chính xác.
Cách nộp phí và nhận chứng nhận bảo hiểm
Cách nộp phí và nhận chứng nhận bảo hiểm được thực hiện qua 3 bước: (1) lựa chọn gói bảo hiểm phù hợp, (2) thanh toán phí qua ngân hàng, ví điện tử hoặc chi nhánh công ty bảo hiểm, (3) nhận bản sao hợp đồng và thẻ bảo hiểm điện tử.
Thực hiện đúng các bước này giúp bạn nhanh chóng có giấy chứng nhận bảo hiểm, sẵn sàng sử dụng khi cần.
Quyền lợi, trách nhiệm và các loại trừ
Quyền lợi khi có tai nạn hoặc mất mát được quy định rõ ràng, giúp chủ xe nhận được bồi thường kịp thời; đồng thời, trách nhiệm khai báo và bồi thường cũng có những yêu cầu nhất định để tránh tranh chấp.
Tiếp theo, chúng ta sẽ liệt kê các trường hợp loại trừ thường gặp, giúp bạn tránh những rủi ro không được bảo hiểm.
Quyền lợi khi có tai nạn hoặc mất mát
Quyền lợi khi có tai nạn hoặc mất mát bao gồm: (1) chi trả chi phí y tế và điều trị, (2) trợ cấp thương tật hoặc tử vong, (3) bồi thường sửa chữa hoặc thay thế xe theo mức giá thực tế.
Đặc biệt, nếu tai nạn xảy ra do lỗi của bên thứ ba, công ty bảo hiểm sẽ hỗ trợ chi trả phần thiệt hại còn lại sau khi thu hồi từ bên gây tai nạn.
Trách nhiệm khai báo và bồi thường
Trách nhiệm khai báo và bồi thường yêu cầu chủ xe phải thông báo vụ việc cho công ty bảo hiểm trong vòng 24 giờ, cung cấp hồ sơ chứng minh như báo cáo cảnh sát, biên bản tai nạn và hóa đơn sửa chữa.
Nếu không khai báo kịp thời hoặc cung cấp thông tin sai lệch, công ty bảo hiểm có quyền từ chối hoặc giảm mức bồi thường.
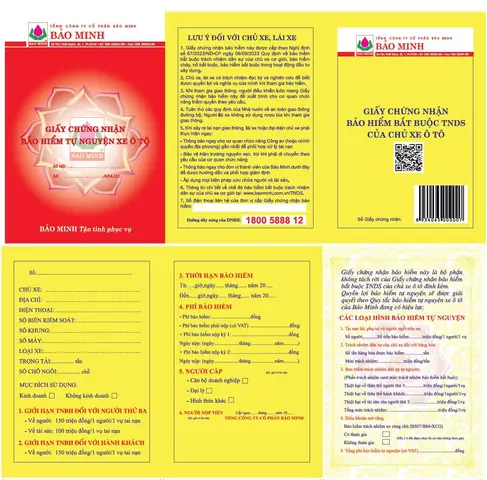
Có thể bạn quan tâm: Hướng Dẫn Áp Dụng Quy Tắc Bảo Hiểm Tự Nguyện Xe Ô Tô Cho Chủ Xe
Các trường hợp loại trừ thường gặp
Các trường hợp loại trừ thường gặp bao gồm: (1) tai nạn do lái xe trong tình trạng say rượu, ma túy hoặc vi phạm luật giao thông nghiêm trọng, (2) hư hỏng do thiên tai không được bảo hiểm trong gói cơ bản, (3) mất mát do bỏ quên hoặc không khóa xe đúng cách.
Những trường hợp này không được công ty bảo hiểm chi trả, vì chúng không nằm trong phạm vi bảo hiểm tự nguyện tiêu chuẩn.
So sánh phiên bản quy tắc 2026 và 2026 + lưu ý đặc biệt
Điểm thay đổi lớn giữa 2026 và 2026 là mức bồi thường và các trường hợp loại trừ được mở rộng; đồng thời, Nghị định 67/2026/NĐ‑CP đã đưa ra những quy định mới ảnh hưởng tới quy tắc tự nguyện.
Tiếp theo, chúng tôi sẽ chi tiết các cải tiến và cách thực hiện thủ tục bồi thường nhanh (e‑claim) của Bảo Minh, cùng những trường hợp đặc biệt cần lưu ý.
Điểm thay đổi lớn giữa 2026 và 2026
Điểm thay đổi lớn giữa 2026 và 2026 là mức tối đa bồi thường cho thiệt hại tài sản được nâng lên 150 % giá trị xe, và bổ sung bảo hiểm tai nạn cho hành khách không ngồi ghế lái.
Ngoài ra, quy tắc mới cho phép chủ xe tự khai báo trực tuyến và nhận quyết định bồi thường trong vòng 48 giờ, giảm thời gian chờ đợi.
Ảnh hưởng của Nghị định 67/2026/NĐ‑CP
Theo Nghị định 67/2026/NĐ‑CP, các công ty bảo hiểm phải công khai chính sách bồi thường và minh bạch các khoản phí phụ thu, giúp người tiêu dùng dễ dàng so sánh và lựa chọn.
Đồng thời, nghị định yêu cầu các công ty triển khai hệ thống e‑claim, tăng cường bảo mật dữ liệu khách hàng.
Thủ tục bồi thường nhanh (e‑claim) của Bảo Minh
Cách thực hiện thủ tục bồi thường nhanh (e‑claim) của Bảo Minh gồm 4 bước: (1) tải ứng dụng Bảo Minh, (2) tải lên ảnh chứng minh thiệt hại và báo cáo tai nạn, (3) xác nhận thông tin và gửi yêu cầu, (4) nhận quyết định bồi thường trong 48 giờ.
Quy trình này giúp chủ xe giảm thiểu thời gian chờ đợi và tránh phải đến văn phòng công ty bảo hiểm.
Các trường hợp đặc biệt (xe chở hàng, xe gắn máy)
Các trường hợp đặc biệt như xe chở hàng chuyên dụng và xe gắn máy được quy định bảo hiểm riêng, với mức phí và phạm vi bảo hiểm điều chỉnh theo mục đích sử dụng.
Ví dụ, xe chở hàng có thể mua bảo hiểm hàng hoá kèm theo, trong khi xe gắn máy chỉ được bảo hiểm mất cắp và tai nạn người ngồi.
Câu hỏi thường gặp
Quy tắc bảo hiểm tự nguyện có bắt buộc không?
Quy tắc bảo hiểm tự nguyện không bắt buộc theo luật, nhưng rất khuyến nghị vì nó bảo vệ tài chính chủ xe trước các rủi ro không lường trước, giảm gánh nặng chi phí sửa chữa hoặc bồi thường.
Làm sao để biết mình đã được bảo hiểm đúng mức?
Bạn có thể kiểm tra hợp đồng bảo hiểm, so sánh mức bồi thường tối đa và phạm vi bảo hiểm với nhu cầu sử dụng thực tế; nếu cần, liên hệ đại lý hoặc công ty bảo hiểm để điều chỉnh gói phù hợp.
Khi xảy ra tai nạn, tôi cần thực hiện những bước nào để được bồi thường?
Khi xảy ra tai nạn, hãy (1) bảo đảm an toàn, (2) gọi cảnh sát và lấy biên bản, (3) chụp ảnh hiện trường, (4) thông báo cho công ty bảo hiểm trong 24 giờ và (5) nộp hồ sơ đầy đủ qua e‑claim hoặc trực tiếp.
Bảo hiểm tự nguyện có bao gồm mất cắp toàn bộ xe không?
Bảo hiểm tự nguyện thường bao gồm mất cắp toàn bộ xe nếu bạn đã mua gói bảo hiểm mất mát; tuy nhiên, cần kiểm tra điều khoản loại trừ để chắc chắn không có ngoại lệ như bỏ khóa xe hoặc để chìa khóa trong xe.
Lưu ý quan trọng: Nội dung bài viết này chỉ mang tính chất tham khảo và cung cấp thông tin chung. Đây không phải lời khuyên tài chính chuyên nghiệp. Mọi quyết định quan trọng liên quan đến tài chính của bạn nên được thực hiện sau khi tham khảo ý kiến trực tiếp từ chuyên gia tài chính có chuyên môn phù hợp.
Hy vọng những thông tin trên giúp bạn nắm rõ quy tắc bảo hiểm xe ô tô tự nguyện và lựa chọn giải pháp bảo hiểm phù hợp cho mình. Nếu còn băn khoăn, hãy liên hệ ngay với công ty bảo hiểm hoặc đại lý uy tín để được tư vấn chi tiết.