
Phí bảo hiểm bắt buộc được tính dựa trên quy định của Bộ Tài chính, bao gồm các yếu tố như loại phương tiện, trọng tải và thời hạn bảo hiểm. Bạn sẽ biết ngay cách tính mức phí cho ô tô, xe máy và các loại xe tải dưới 3 tấn theo Thông tư 126/2008/TT‑BTC và Nghị định 67/2026/NĐ‑CP.
Tiếp theo, chúng tôi sẽ giải thích các tiêu chí phân loại phí bảo hiểm (theo loại xe, trọng tải, thời hạn), giúp bạn nắm bắt cách tính thực tế cho từng loại phương tiện.
Sau đó, sẽ có phần so sánh mức phí hiện hành với các năm trước, để bạn thấy rõ xu hướng thay đổi và ảnh hưởng của các chính sách mới.
Dưới đây là toàn bộ thông tin bạn cần để hiểu và tính mức phí bảo hiểm bắt buộc một cách chính xác và an toàn.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Phí Đăng Ký Xe Ô Tô Bắc Ninh Cho Mọi Khu Vực
Phí bảo hiểm bắt buộc là gì và tại sao cần nắm rõ?
Định nghĩa phí bảo hiểm trách nhiệm dân sự (TNDS)
Phí bảo hiểm trách nhiệm dân sự (TNDS) là khoản tiền mà chủ phương tiện phải đóng hàng năm để bảo hiểm trách nhiệm bồi thường thiệt hại do tai nạn giao thông gây ra cho bên thứ ba. Theo Nghị định 67/2026/NĐ‑CP, mức phí này áp dụng cho mọi xe ô tô, xe máy và xe tải dưới 3 tấn khi lưu hành trên đường công cộng.
Lý do pháp lý và lợi ích khi đóng phí đầy đủ
Đóng phí bảo hiểm bắt buộc giúp bạn tuân thủ pháp luật, tránh bị xử phạt hành chính hoặc tước giấy phép lưu hành. Ngoài ra, khi xảy ra tai nạn, bảo hiểm sẽ chi trả phần bồi thường cho nạn nhân, giảm gánh nặng tài chính cho bạn. Theo Bộ Tài chính, hơn 80 % vụ tai nạn có bồi thường được giải quyết nhanh chóng nhờ có bảo hiểm TNDS.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Phí Đăng Ký Xe Ô Tô Và Các Khoản Phụ Thu
Các tiêu chí phân loại mức phí bảo hiểm bắt buộc
Phân loại theo loại phương tiện (xe ô tô, xe máy, xe tải)
Có ba loại phương tiện chính được áp dụng mức phí khác nhau: xe ô tô, xe máy và xe tải dưới 3 tấn. Mỗi loại có hệ số cơ bản riêng, được quy định trong Thông tư 126/2008/TT‑BTC.
Phân loại theo trọng tải và công suất động cơ
Đối với xe ô tô, mức phí còn phụ thuộc vào công suất động cơ (kW) và trọng tải. Xe tải được chia thành hai nhóm: dưới 3 tấn và từ 3‑8 tấn, mỗi nhóm có hệ số tính riêng. Xe điện và hybrid được hưởng ưu đãi giảm 10‑15 % so với xe chạy xăng/diesel.
Thời hạn bảo hiểm ảnh hưởng đến mức phí như thế nào?
Thời hạn bảo hiểm ngắn hơn (3 tháng, 6 tháng) sẽ tính theo tỷ lệ phần trăm của mức phí năm, nhưng không được giảm hơn 5 % so với phí năm. Ngược lại, việc gia hạn bảo hiểm sớm có thể nhận được ưu đãi giảm 2 % nếu thanh toán qua kênh điện tử.
Có thể bạn quan tâm: Hướng Dẫn Tính Và Nộp Lệ Phí Đăng Ký Biển Số Xe 2026
Cách tính phí bảo hiểm bắt buộc cho từng loại xe
Công thức tính phí cho xe ô tô cá nhân
Công thức: Phí = Hệ số cơ bản × Hệ số công suất × Hệ số khu vực × Hệ số thời hạn.
– Hệ số cơ bản: 1.200 000 VND (đối với xe ô tô dưới 2.000 cc).
– Hệ số công suất: tăng 0,05 % cho mỗi 10 kW vượt mức.
– Hệ số khu vực: 1,0 ở các tỉnh, 1,1 ở khu vực đô thị lớn.
– Hệ số thời hạn: 1,0 cho 1 năm, 0,55 cho 6 tháng, 0,30 cho 3 tháng.
Công thức tính phí cho xe máy và xe điện
Công thức: Phí = Hệ số cơ bản × Hệ số loại xe × Hệ số thời hạn.
– Hệ số cơ bản: 300 000 VND (xe máy dưới 150 cc).
– Hệ số loại xe: 1,0 cho xe máy xăng, 0,85 cho xe điện.
– Hệ số thời hạn: tương tự như xe ô tô.
Ví dụ thực tế: Tính phí cho xe tải dưới 3 tấn
Giả sử xe tải 2,5 tấn, công suất 80 kW, đăng ký ở Hà Nội, thời hạn 1 năm.
– Hệ số cơ bản: 1.500 000 VND.
– Hệ số công suất: (80 kW ÷ 10 kW) × 0,05 % = 0,4 % → 1,004.
– Hệ số khu vực: 1,1 (đô thị).
– Phí = 1.500.000 × 1,004 × 1,1 ≈ 1.664.000 VND.
So sánh mức phí bảo hiểm hiện hành với các năm trước
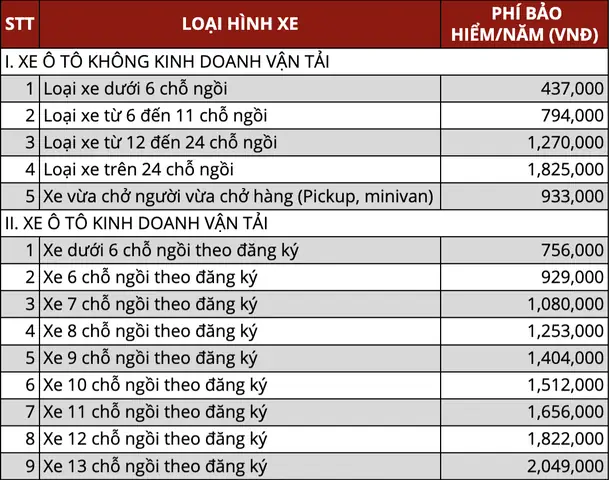
Thay đổi mức phí sau Nghị định 67/2026
Có thể bạn quan tâm: Hướng Dẫn Mua Bảo Hiểm Xe Máy Bắt Buộc Nhanh Chóng Và Tiết Kiệm
Nghị định 67/2026 đã giảm 5 % phí cơ bản cho xe điện và tăng 3 % cho xe tải trên 3 tấn. Điều này tạo ra sự chênh lệch so với mức phí năm 2026, khi không có ưu đãi cho xe điện.
Xu hướng giảm/tăng phí trong 5 năm gần đây
Trong 5 năm qua, mức phí trung bình cho xe ô tô đã tăng khoảng 12 % do tăng giá trị tài sản và rủi ro giao thông. Ngược lại, phí xe máy giảm 4 % nhờ áp dụng ưu đãi cho xe điện và cải tiến quy trình tính phí.
Những lưu ý quan trọng khi đóng phí bảo hiểm bắt buộc
Hình thức thanh toán (chuyển khoản, VNPay, ngân hàng trực tuyến)
Bạn có thể thanh toán qua chuyển khoản ngân hàng, VNPay hoặc các nền tảng ngân hàng trực tuyến. Thanh toán điện tử thường giảm 2 % phí so với thanh toán tại văn phòng bảo hiểm.
Thời hạn nộp phí và hậu quả khi chậm trả
Phí bảo hiểm phải được nộp trước ngày 31 /12 của năm bảo hiểm. Trễ hạn trên 30 ngày sẽ bị tính lãi phạt 0,5 %/ngày và có thể bị tạm ngưng quyền lợi bảo hiểm.
Các ưu đãi, giảm phí đặc biệt cho xe điện và hybrid
Xe điện và hybrid được giảm 10‑15 % phí cơ bản, tùy thuộc vào mức độ tiêu thụ năng lượng. Một số công ty bảo hiểm còn tặng gói bảo hiểm tai nạn người lái cho xe điện.
Câu hỏi thường gặp về việc điều chỉnh phí giữa các kỳ bảo hiểm
Nếu thay đổi loại xe hoặc công suất, phí sẽ được điều chỉnh theo tỷ lệ mới. Bạn có thể yêu cầu điều chỉnh phí tại thời điểm gia hạn hợp đồng, và sẽ nhận được báo giá mới trong vòng 7 ngày làm việc.
Câu hỏi thường gặp
Làm sao biết mức phí bảo hiểm bắt buộc hiện tại cho xe của mình?
Bạn có thể tra cứu mức phí trên website của công ty bảo hiểm hoặc truy cập cổng thông tin điện tử của Bộ Tài chính, nhập loại xe, công suất và khu vực để nhận kết quả ngay lập tức.
Có nên chọn thời hạn bảo hiểm ngắn hơn để giảm phí không?
Thời hạn ngắn hơn giảm một phần phí, nhưng tỷ lệ giảm không vượt quá 5 % so với phí năm. Nếu bạn muốn tiết kiệm chi phí ngắn hạn, lựa chọn 6 tháng có thể hợp lý, nhưng cần lưu ý chi phí gia hạn sẽ tăng.
Phí bảo hiểm bắt buộc có thay đổi khi chuyển đổi sang xe điện không?
Có, xe điện được hưởng giảm 10‑15 % phí cơ bản theo Nghị định 67/2026/NĐ‑CP. Bạn chỉ cần thông báo cho công ty bảo hiểm về thay đổi loại xe để nhận mức phí mới.
Nếu không đóng phí bảo hiểm đúng hạn, sẽ bị xử lý như thế nào?
Bạn sẽ bị phạt 0,5 % phí mỗi ngày trễ và có thể bị tạm ngưng quyền lợi bảo hiểm. Ngoài ra, cơ quan quản lý giao thông có thể thu hồi giấy phép lưu hành cho đến khi phí được thanh toán đầy đủ.
Lưu ý quan trọng: Nội dung bài viết này chỉ mang tính chất tham khảo và cung cấp thông tin chung. Đây không phải lời khuyên tài chính chuyên nghiệp. Mọi quyết định quan trọng liên quan đến tài chính của bạn nên được thực hiện sau khi tham khảo ý kiến trực tiếp từ chuyên gia tài chính có chuyên môn phù hợp.
Hy vọng những thông tin trên giúp bạn hiểu rõ cách tính mức phí bảo hiểm bắt buộc và các yếu tố ảnh hưởng. Nếu còn băn khoăn, hãy kiểm tra lại hợp đồng bảo hiểm hiện tại hoặc liên hệ trực tiếp với công ty bảo hiểm để được hỗ trợ chi tiết.