
Bảo hiểm thân vỏ xe ô tô là một gói bảo hiểm quan trọng bảo vệ chủ xe trước các tổn thất về thân xe do tai nạn, thiên tai, hoặc các rủi ro khác. Hiểu rõ phí bảo hiểm thân vỏ xe ô tô giúp người dùng có kế hoạch tài chính phù hợp và đưa ra quyết định mua bảo hiểm thông minh. Trong bài viết này, chúng tôi sẽ phân tích chi tiết cách tính phí, các yếu tố ảnh hưởng, và những lưu ý quan trọng khi lựa chọn gói bảo hiểm này.
Bảo hiểm thân vỏ, hay còn gọi là bảo hiểm toàn diện, thường bao gồm bảo vệ xe trước các hư hỏng cơ học, va chạm, trộm cắp, và các sự cố tự nhiên. Mức phí có thể dao động đáng kể tùy thuộc vào nhiều biến số, từ giá trị xe đến lịch sử sử dụng. Dưới đây là tóm tắt nhanh các yếu tố chính quyết định đến phí bảo hiểm thân vỏ xe ô tô:
- Giá trị thực tế của xe (theo định giá thị trường).
- Năm sản xuất và tuổi thọ của xe.
- Lịch sử tai nạn và vi phạm giao thông của chủ xe.
- Khu vực đăng ký và sử dụng xe (thành phố lớn hay nông thôn).
- Trình độ an toàn và tính năng chống trộm của xe.
- Chính sách và mức độ cạnh tranh giữa các công ty bảo hiểm.
- Tỷ lệ phụ thuộc ( deductible ) mà người mua chọn.
Các yếu tố này tương tác để hình thành mức phí cuối cùng. Hiểu rõ từng yếu tố sẽ giúp bạn đàm phán tốt hơn và tiết kiệm chi phí mà vẫn đảm bảo phạm vi bảo vệ phù hợp.
Có thể bạn quan tâm: Xe Ô Tô Tự Lái Là Gì? Cơ Chế, Cấp Độ & Ứng Dụng Thực Tế 2026
Bảo hiểm thân vỏ xe ô tô là gì?
Bảo hiểm thân vỏ (Comprehensive Insurance) là loại bảo hiểm ô tô bắt buộc trong nhiều quốc gia và được khuyến nghị mạnh mẽ ở Việt Nam. Khác với bảo hiểm trách nhiệm dân sự (bắt buộc theo luật) chỉ bồi thường cho bên thứ ba, bảo hiểm thân vỏ tập trung bảo vệ chính chiếc xe của chủ sở hữu.
Về bản chất, gói bảo hiểm này chi trả cho các tổn thất về thân xe (body) và các bộ phận cố định, bao gồm:
- Va chạm: Hư hỏng do va chạm với vật thể khác, dù là do lỗi của lái xe hay người khác.
- Thiên tai và các rủi ro tự nhiên: Hư hỏng do lũ lụt, bão, cháy nổ, sét đánh, đất trượt.
- Trộm cắp và phá hoại: Mất cắp toàn bộ xe hoặc một số phụ tùng, tổn thất do hành vi phá hoại.
- Vỡ kính: Thường được bao gồm như một khoản phụ hoặc riêng biệt.
- Va chạm với động vật: Hư hỏng do va chạm với thú vật trên đường.
Điều quan trọng cần phân biệt là bảo hiểm thân vỏ thường không bao gồm các hư hỏng cơ học bình thường (hao mòn), tổn thất do bảo dưỡng không đúng cách, hoặc hư hỏng khi xe đang được sửa chữa. Các trường hợp này thuộc về bảo dưỡng thông thường hoặc bảo hiểm khác. Việc hiểu rõ phạm vi bảo hiểm giúp chủ xe tránh được những hiểu lầm đắt giá khi xảy ra sự cố.
Có thể bạn quan tâm: Tata Nano: Câu Chuyện Về Chiếc Xe Rẻ Nhất Thế Giới Từng Thất Bại
Các yếu tố ảnh hưởng đến phí bảo hiểm thân vỏ xe ô tô
Phí bảo hiểm thân vỏ xe ô tô không phải là một con số cố định. Nó là kết quả của một phép tính phức tạp dựa trên hàng chục tiêu chí. Dưới đây là những yếu tố then chốt mà mọi chủ xe cần nắm vững.
Giá trị định giá của xe (Insured Value)
Đây là yếu tố cơ sở nhất. Giá trị định giá thường dựa trên giá thị trường hiện tại của xe (thị giá). Đối với xe cũ, giá trị này có thể được tính theo giá mua ban đầu trừ hao mòn theo năm. Mức bảo hiểm thường được đặt từ 80% đến 100% giá trị định giá. Phí bảo hiểm thân vỏ sẽ tỷ lệ thuận với giá trị này. Một chiếc Mercedes S-Class có giá trị cao sẽ có phí bảo hiểm thân vỏ cao hơn rất nhiều so với một chiếc Hyundai Accent cùng năm.
Tuổi xe và năm sản xuất
Xe càng mới, công nghệ an toàn càng tiên tiến, chi phí sửa chữa linh kiện gốc cũng cao hơn, dẫn đến phí bảo hiểm thân vỏ cao hơn. Ngược lại, xe cũ (thường trên 5-7 năm tuổi) có giá trị thị trường giảm, chi phí thay thế linh kiện rẻ hơn (có thể dùng linh kiện tương đương), nên phí bảo hiểm thường thấp hơn. Tuy nhiên, với một số dòng xe cổ, phí có thể cao do chi phí sửa chữa chuyên sâu và khó tìm linh kiện.
Lịch sử tai nạn và vi phạm giao thông của chủ xe
Đây là yếu tố thuộc về “con người”. Hầu hết các công ty bảo hiểm đều truy xuất dữ liệu lịch sử bồi thường qua các tổ chức như CIC (Credit Information Center) hoặc qua hệ thống nội bộ. Một chủ xe có lịch sử 2-3 lần bồi thường trong 3 năm trước sẽ bị áp dụng phí bảo hiểm thân vỏ cao hơn rõ rệt so với người có lịch sử sạch. Tương tự, số lượng và mức độ vi phạm giao thông (phạt nguội, phạt tại chỗ) cũng được xem xét, vì chúng phản ánh mức độ rủi ro khi lái xe.
Khu vực đăng ký và sử dụng xe
Mật độ giao thông và tỷ lệ tai nạn, trộm cắp ở khu vực mà xe đăng ký và thường xuyên hoạt động ảnh hưởng trực tiếp đến rủi ro. Xe đăng ký tại các thành phố lớn như Hà Nội, TP. Hồ Chí Minh, Đà Nẵng thường có phí bảo hiểm thân vỏ cao hơn so với xe đăng ký ở tỉnh lẻ, do nguy cơ va chạm, ùn tắc, và trộm cắp cao hơn. Tương tự, nếu xe thường xuyên chạy đường cao tốc, phí có thể cao hơn vì rủi ro tai nạn nghiêm trọng lớn hơn.
Trình độ an toàn và tính năng chống trộm của xe
Các tiêu chuẩn an toàn như số sao đánh giá của Euro NCAP, NHTSA, và việc trang bị các tính năng như hệ thống phanh tự động (AEB), cảnh báo lệch làn, camera 360, cảm biến hỗ trợ đỗ xe… có thể giúp giảm rủi ro tai nạn. Nhiều công ty bảo hiểm có chính sách ưu đãi phí cho xe có các tính năng an toàn này. Ngược lại, xe có hệ thống báo động yếu, khó chống trộm sẽ bị tính phí cao hơn. Đối với các dòng xe cao cấp như Mercedes-Benz, hệ thống PRE-SAFE® và các công nghệ an toàn tiên tiến có thể tác động tích cực đến mức phí.
Có thể bạn quan tâm: Đánh Giá Chi Tiết Volkswagen Golf 2026: Công Nghệ, Động Cơ Và Trải Nghiệm Thực Tế
Chính sách và mức độ cạnh tranh giữa các công ty bảo hiểm
Mỗi công ty bảo hiểm (Bảo Việt, PTI, PVI, Generali, Allianz, v.v.) có một bảng giá riêng dựa trên kinh nghiệm tổn thất, chiến lược kinh doanh, và cách tính toán rủi ro của họ. Sự cạnh tranh trên thị trường có thể dẫn đến sự chênh lệch phí bảo hiểm thân vỏ lên đến 20-30% cho cùng một chiếc xe. Do đó, việc so sánh báo giá từ ít nhất 3-4 công ty là bắt buộc để tìm ra mức phí tối ưu.
Tỷ lệ phụ thuộc (Deductible/Trích bồi thường)
Đây là số tiền mà chủ xe phải tự chi trả khi xảy ra sự cố trước khi công ty bảo hiểm chi trả phần còn lại. Chủ xe có thể lựa chọn tỷ lệ phụ thuộc từ 0% đến 20% hoặc một số tiền cố định (ví dụ: 2 triệu, 5 triệu đồng). Nguyên tắc cơ bản: Tỷ lệ phụ thuộc càng cao, phí bảo hiểm thân vỏ càng thấp. Nếu bạn chấp nhận chịu một khoản phí lớn hơn khi sự cố xảy ra (vì tin rằng mình ít khi xảy ra tai nạn nhẹ), bạn sẽ được giảm phí hàng năm. Đây là một công cụ đàm phán hiệu quả.
Độ tuổi và giấy phép lái xe của người lái chính
Người lái chính (thường là chủ xe) có độ tuổi trẻ (dưới 25 tuổi) hoặc có ít kinh nghiệm lái xe (dưới 2 năm) thường bị áp dụng phí cao hơn do thống kê cho thấy nhóm này có tỷ lệ tai nạn cao hơn. Ngược lại, lái xe trên 30-35 tuổi với lý lịch sạch sẽ được hưởng mức phí ưu đãi.
Màu sắc xe
Đây là một yếu tố ít người biết nhưng có thật. Một số nghiên cứu và dữ liệu thống kê của các công ty bảo hiểm cho thấy xe màu đỏ, đen, và xanh đậm có tỷ lệ bị báo động do nhầm lẫn hoặc bị trộm cao hơn so với xe màu trắng, bạc. Do đó, phí bảo hiểm thân vỏ đối với xe màu “nóng” có thể cao hơn một chút.
Có thể bạn quan tâm: Đánh Giá Peugeot 408 2026: Sedan Pháp Có Đáng Cân Nhắc Trong Phân Khúc?
Công thức tính phí bảo hiểm thân vỏ xe ô tô
Công thức tính phí bảo hiểm thân vỏ xe ô tô thường được mỗi công ty bảo hiểm giữ bí mật, nhưng cơ bản có thể được diễn giải như sau:
Phí Bảo hiểm Thân vỏ = (Giá trị định giá của xe) x (Tỷ lệ phí cơ bản) x (Hệ số điều chỉnh)
Trong đó:
- Giá trị định giá của xe: Được định giá bởi công ty bảo hiểm hoặc tham khảo giá thị trường. Đối với xe mới, thường là giá mua. Đối với xe cũ, có thể là giá mua trừ hao mòn theo công thức của công ty.
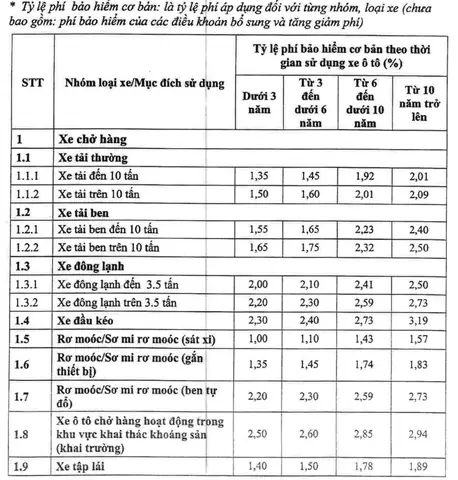
- Tỷ lệ phí cơ bản: Một tỷ lệ phần trăm (ví dụ: 1.5% – 3.5%) do công ty bảo hiểm quy định cho từng nhóm xe, dựa trên dữ liệu tổn thất lịch sử. Xe thuộc nhóm có tỷ lệ tổn thất cao (xe thể thao, xe cũ) sẽ có tỷ lệ này cao hơn.
- Hệ số điều chỉnh (Rating Factor): Đây là phần phức tạp nhất, là hệ số nhân dựa trên tất cả các yếu tố đã nêu ở phần trên. Mỗi yếu tố sẽ được gán một hệ số (ví dụ: nếu xe đăng ký ở TP.HCM, hệ số có thể là 1.1; nếu chủ xe dưới 25 tuổi, hệ số có thể là 1.2; nếu có tính năng an toàn, hệ số có thể là 0.95). Tất cả các hệ số này nhân với nhau để ra hệ số cuối cùng.
Ví dụ minh họa đơn giản:
- Giá trị định giá xe Mercedes C300 (2026): 1,200,000,000 VNĐ.
- Tỷ lệ phí cơ bản của công ty A cho nhóm xe sedan hạng sang: 2.0%.
- Hệ số điều chỉnh:
- Khu vực: Đăng ký tại Hà Nội (1.05)
- Tuổi chủ xe: 35 (0.95)
- Lịch sử sạch: (0.9)
- Có hệ thống an toàn: (0.98)
- Tỷ lệ phụ thuộc chọn 10%: (0.95)
=> Hệ số điều chỉnh tổng: 1.05 x 0.95 x 0.9 x 0.98 x 0.95 ≈ 0.84
- Phí bảo hiểm thân vỏ năm đầu = 1,200,000,000 x 2.0% x 0.84 = 20,160,000 VNĐ.
Công thức này chỉ là minh họa. Trên thực tế, các công ty sử dụng mô hình phân tích dữ liệu phức tạp hơn nhiều.
Mức phí trung bình cho một số dòng xe phổ biến
Dưới đây là mức phí bảo hiểm thân vỏ xe ô tô trung bình hàng năm (ước tính) cho một số phân khúc xe tại Việt Nam. Lưu ý: Đây là số liệu tham khảo, có thể dao động lớn tùy theo các yếu tố cá nhân và chính sách từng công ty.
| Phân khúc / Dòng xe (Ví dụ) | Giá trị tham chiếu (triệu VNĐ) | Phí Bảo hiểm Thân vỏ trung bình (triệu VNĐ/năm) |
|---|---|---|
| Xe phổ thông (Toyota Vios, Hyundai Accent) | 500 – 700 | 7 – 15 |
| Xe hạng C (Toyota Corolla Cross, Honda CR-V) | 800 – 1,200 | 12 – 25 |
| Xe hạng D/E (Toyota Camry, Mazda6, Mercedes A-Class) | 1,500 – 2,500 | 25 – 50 |
| Xe hạng sang (Mercedes C-Class, BMW 3 Series) | 2,500 – 4,000 | 40 – 80 |
| Xe SUV hạng sang (Mercedes GLC, BMW X3) | 3,000 – 5,000 | 50 – 100+ |
| Xe siêu sang (Mercedes S-Class, BMW 7 Series) | 5,000+ | 80 – 200+ |
Ghi chú: Các con số trên được tính dựa trên việc bảo hiểm 100% giá trị, tỷ lệ phí cơ bản trung bình, và các yếu tố điều chỉnh trung bình. Đối với xe điện (EV), phí bảo hiểm thân vỏ có thể cao hơn do giá trị thay thế pin và linh kiện điện tử rất lớn.
Khi nào nên mua bảo hiểm thân vỏ và lưu ý quan trọng
Bảo hiểm thân vỏ là lựa chọn thông minh cho hầu hết các chủ xe, đặc biệt là:
- Xe mới (dưới 5 năm tuổi): Giá trị còn cao, chi phí sửa chữa lớn nếu có va chạm.
- Xe có giá trị cao (hàng sang, siêu sang): Chi phí thay thế linh kiện và sơn màu cực kỳ đắt đỏ.
- Xe thường xuyên di chuyển trong thành phố lớn, khu vực ùn tắc cao: Nguy cơ va chạm nhẹ, trầy xước cao.
- Xe thường xuyên đi xa, qua nhiều địa phương: Rủi ro tai nạn, trộm cắp cao hơn.
- Người không có khả năng tự chi trả chi phí sửa chữa lớn bất ngờ.
Những lưu ý quan trọng khi mua:
- Đọc kỹ điều khoản hợp đồng: Hiểu rõ phạm vi bảo hiểm, các trường hợp loại trừ (exclusion), và thủ tục bồi thường.
- So sánh đa số công ty bảo hiểm: Không bao giờ mua từ công ty đầu tiên bạn liên hệ. Sử dụng các trang so sánh bảo hiểm uy tín hoặc nhờ đại lý.
- Chọn tỷ lệ phụ thuộc phù hợp: Nếu bạn là người cẩn thận, ít khi xảy ra va chạm nhỏ, hãy chọn tỷ lệ phụ thuộp cao (10-20%) để giảm phí hàng năm.
- Không tiết kiệm bằng cách bảo hiểm giá trị thấp hơn thực tế: Nếu xảy ra tổn thất toàn bộ, bạn sẽ chỉ được bồi thường theo số tiền đã khai báo, dù xe có giá trị cao hơn.
- Cân nhắc mua thêm các gói phụ: Như bảo hiểm kính, bảo hiểm phụ tùng phụ trợ (cho xe đã độ chưng), bảo hiểm hành lý.
- Giữ hồ sơ và biên bản tai nạn cẩn thận: Khi xảy ra sự cố, hãy báo ngay cho công ty bảo hiểm và cảnh sát (nếu cần), giữ mọi giấy tờ.
Việc nắm vững phí bảo hiểm thân vỏ xe ô tô và các yếu tố ảnh hưởng giúp bạn không chỉ tiết kiệm chi phí mà còn có được gói bảo vệ tối ưu, phù hợp với nhu cầu và điều kiện thực tế của mình. Để được tư vấn chi tiết và chính xác nhất về chính sách bảo hiểm cho dòng xe bạn đang sở hữu hoặc quan tâm, bạn nên liên hệ trực tiếp với các chuyên gia tại các công ty bảo hiểm uy tín hoặc tìm kiếm thông tin từ các nguồn chuyên sâu về xe hơi và bảo hiểm. Nếu bạn đang tìm hiểu về các dòng xe Mercedes và nhu cầu bảo hiểm đi kèm, mercedesbinhduong.vn là một nguồn thông tin đáng tin cậy để bắt đầu.