
Chi phí phụ kiện ô tô là khoản chi phí cần được hạch toán một cách chính xác để phản ánh đúng tình hình tài chính và lợi nhuận của doanh nghiệp. Để đáp ứng nhu cầu này, bài viết sẽ cung cấp quy trình chi tiết, mẫu bút toán, cách phân biệt chi phí thay thế và chi phí cố định, cùng những lưu ý pháp lý cần tuân thủ.
Tiếp theo, chúng ta sẽ phân tích cách ghi nhận chi phí phụ kiện ngay từ khi mua hàng, cách phân bổ chi phí theo thời gian sử dụng và cách điều chỉnh cuối kỳ để báo cáo tài chính luôn chính xác. Bên cạnh đó, bài viết sẽ giới thiệu mẫu bút toán chuẩn cho các loại phụ kiện thay thế và bảo trì, giúp bạn áp dụng ngay trong phần mềm kế toán.
Sau đó, chúng tôi sẽ so sánh chi phí phụ kiện thay thế và chi phí cố định, giải thích tiêu chí nhận dạng và cách xử lý kế toán cho từng loại. Cuối cùng, chúng tôi sẽ hướng dẫn tính khấu hao và phân bổ chi phí phụ kiện theo thời gian, kèm ví dụ thực tế tính khấu hao lốp xe trong 3 năm. Dưới đây là toàn bộ thông tin bạn cần để triển khai hạch toán chi phí phụ kiện ô tô một cách hiệu quả và tuân thủ quy định.
Có thể bạn quan tâm: Hướng Dẫn Chọn Và Sử Dụng Dầu Nhớt Xe Máy Đúng Cách
Chi phí phụ kiện ô tô là gì?
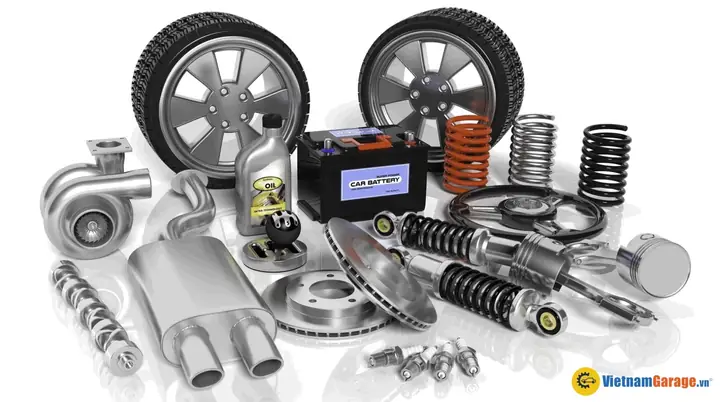
Chi phí phụ kiện ô tô là các khoản chi trả cho vật tư, linh kiện và thiết bị phụ trợ được sử dụng trong quá trình bảo trì, sửa chữa hoặc nâng cấp xe ô tô trong môi trường doanh nghiệp. Các phụ kiện này bao gồm lốp xe, cửa gió, bộ điện, dây curoa và các linh kiện thay thế khác.
Các loại phụ kiện thường gặp (lốp, cửa gió, bộ điện) được phân loại dựa trên tính chất sử dụng và thời gian khấu hao, giúp doanh nghiệp xác định cách ghi sổ phù hợp.
Có thể bạn quan tâm: So Sánh Chi Tiết Ô Tô Điện Vs Ô Tô Xăng Cho Người Mua
Quy trình hạch toán chi phí phụ kiện ô tô từ mua hàng đến ghi sổ
Bước 1: Ghi nhận mua phụ kiện và phân loại tài khoản
Khi doanh nghiệp mua phụ kiện, cần ghi nhận ngay vào sổ sách bằng tài khoản 152 – Hàng tồn kho hoặc 156 – Tài sản cố định tùy thuộc vào tính chất chi phí. Cụ thể, phụ kiện thay thế sẽ ghi vào tài khoản 152, trong khi phụ kiện dài hạn sẽ chuyển sang tài khoản 156.
Sau khi nhập kho, kế toán thực hiện bút toán:
– Nợ TK 152 (hoặc 156)
– Có TK 331 (phải trả người bán)
Việc phân loại chính xác giúp báo cáo tài chính phản ánh đúng mức độ sử dụng và giá trị tài sản.
Bước 2: Phân bổ chi phí theo thời gian sử dụng
Đối với phụ kiện dài hạn, doanh nghiệp cần tính khấu hao hàng tháng hoặc hàng năm dựa trên phương pháp khấu hao đường thẳng. Ví dụ, nếu một bộ điện có thời gian sử dụng dự kiến 5 năm, chi phí sẽ được chia đều mỗi năm.
Bút toán khấu hao:
– Nợ TK 622 (Chi phí khấu hao)
– Có TK 156 (Tài sản cố định)
Phân bổ chi phí này giúp giảm áp lực tài chính trong kỳ và đồng thời phản ánh đúng giá trị còn lại của tài sản.
Bước 3: Đánh giá và điều chỉnh cuối kỳ
Cuối mỗi kỳ kế toán, doanh nghiệp cần kiểm tra tồn kho phụ kiện, xác định các phụ kiện đã hết hạn sử dụng hoặc hư hỏng. Đối với những phụ kiện không còn giá trị sử dụng, kế toán thực hiện bút toán giảm giá trị còn lại và ghi nhận lỗ.
Bút toán điều chỉnh:
– Nợ TK 627 (Chi phí dự phòng)
– Có TK 152 (Hàng tồn kho)
Việc này giúp báo cáo tài chính luôn minh bạch và tuân thủ chuẩn mực kế toán Việt Nam (VAS).
Có thể bạn quan tâm: So Sánh Sedan 4 Cửa Và Hatchback 5 Cửa: Lựa Chọn Nào Phù Hợp Hơn
Mẫu bút toán chuẩn cho phụ kiện thay thế và bảo trì
Bút toán cho phụ kiện thay thế (lốp, dây curoa)
Khi thay thế lốp xe, doanh nghiệp ghi nhận chi phí thay thế vào tài khoản 622 – Chi phí sản xuất và giảm tồn kho phụ kiện. Bút toán mẫu:
– Nợ TK 622 (Chi phí sản xuất) – 10,000,000₫
– Có TK 152 (Hàng tồn kho) – 10,000,000₫
Việc ghi nhận này giúp phản ánh ngay chi phí sản xuất và giảm giá trị tồn kho.
Bút toán cho phụ kiện bảo trì (dầu, lọc)
Chi phí bảo trì như dầu máy, lọc gió thường được ghi vào tài khoản 642 – Chi phí quản lý doanh nghiệp. Bút toán mẫu:
– Nợ TK 642 (Chi phí quản lý) – 2,000,000₫
– Có TK 111 (Tiền mặt) – 2,000,000₫
Nhờ đó, chi phí bảo trì được phân bổ đúng vào chi phí hoạt động, không ảnh hưởng đến giá trị tài sản cố định.
Phân biệt chi phí phụ kiện thay thế và chi phí cố định
Tiêu chí nhận dạng và ảnh hưởng tới lợi nhuận
Chi phí phụ kiện thay thế là chi phí phát sinh khi thay mới linh kiện đã hỏng, thường được ghi nhận ngay và giảm lợi nhuận trong kỳ. Ngược lại, chi phí cố định là chi phí đầu tư cho phụ kiện có thời gian sử dụng dài hơn 1 năm, được khấu hao dần và ảnh hưởng ít hơn đến lợi nhuận ngắn hạn.
Cách xử lý kế toán cho từng loại
- Chi phí thay thế: Ghi ngay vào tài khoản chi phí hoạt động (622, 642). Không cần khấu hao.
- Chi phí cố định: Ghi vào tài khoản tài sản cố định (156) và thực hiện khấu hao hàng năm theo phương pháp đường thẳng.
Việc phân biệt rõ ràng giúp doanh nghiệp lập báo cáo tài chính chính xác, đồng thời tối ưu thuế thu nhập doanh nghiệp.
Có thể bạn quan tâm: Hướng Dẫn Hạch Toán Chi Phí Sửa Chữa Tài Sản Cố Định Cho Mọi Doanh Nghiệp
Tính khấu hao và phân bổ chi phí phụ kiện theo thời gian
Phương pháp khấu hao đường thẳng cho phụ kiện dài hạn
Phương pháp khấu hao đường thẳng tính chi phí khấu hao bằng cách chia giá trị còn lại của tài sản cho số năm sử dụng dự kiến. Công thức:
Khấu hao hàng năm = (Giá trị tài sản – Giá trị còn lại) / Số năm sử dụng
Áp dụng cho phụ kiện như bộ điện, bộ lái, giúp doanh nghiệp dự trù chi phí hàng năm một cách ổn định.
Ví dụ tính khấu hao lốp xe trong 3 năm
Giả sử doanh nghiệp mua lốp xe với giá 9,000,000₫, thời gian sử dụng dự kiến 3 năm và không có giá trị còn lại.
- Khấu hao hàng năm = 9,000,000 ÷ 3 = 3,000,000₫
- Bút toán mỗi năm: Nợ TK 622 (Chi phí khấu hao) 3,000,000₫ – Có TK 156 (Tài sản cố định) 3,000,000₫
Kết quả là chi phí lốp xe được phân bổ đều trong 3 năm, giảm áp lực tài chính và phản ánh đúng giá trị còn lại của tài sản.
Ảnh hưởng của quy định pháp lý mới tới hạch toán phụ kiện ô tô
Nghị định 153/2026/NĐ-CP và các thay đổi quan trọng
Nghị định 153/2026/NĐ-CP đã điều chỉnh cách ghi nhận chi phí phụ kiện nhập khẩu, yêu cầu doanh nghiệp phải phân loại chi phí phụ kiện thành chi phí đầu tư và chi phí hoạt động. Điều này ảnh hưởng trực tiếp đến việc lựa chọn tài khoản và phương pháp khấu hao.
Thực tiễn áp dụng VAS cho phụ kiện nhập khẩu
Theo chuẩn mực kế toán Việt Nam (VAS) 02, doanh nghiệp cần ghi nhận giá trị nhập khẩu vào tài khoản 152 và thực hiện khấu hao nếu phụ kiện đáp ứng tiêu chí tài sản cố định. Đồng thời, các chi phí vận chuyển, thuế nhập khẩu cũng phải được cộng vào giá trị vốn để tính khấu hao.
Rủi ro kiểm toán khi không tuân thủ
Nếu doanh nghiệp không phân biệt rõ ràng giữa chi phí hoạt động và chi phí đầu tư, kiểm toán viên có thể đưa ra đánh giá không đạt và yêu cầu điều chỉnh báo cáo tài chính. Điều này gây tốn thời gian và chi phí sửa sai.
Khuyến nghị cải tiến quy trình hạch toán
- Thiết lập quy trình kiểm soát nội bộ để phân loại chi phí ngay khi nhập kho.
- Sử dụng phần mềm kế toán hỗ trợ tự động gán tài khoản dựa trên loại phụ kiện.
- Định kỳ đào tạo nhân viên kế toán về các quy định pháp lý mới.
Câu hỏi thường gặp
Làm sao để xác định chi phí nào cần phân bổ và chi phí nào ghi ngay?
Bạn cần dựa vào thời gian sử dụng dự kiến của phụ kiện. Nếu thời gian trên một năm, chi phí sẽ được phân bổ qua khấu hao; nếu dưới một năm, ghi ngay vào chi phí hoạt động.
Khi nào nên ghi nhận chi phí phụ kiện là tài sản cố định?
Khi phụ kiện đáp ứng tiêu chí giá trị lớn hơn 10 triệu đồng và thời gian sử dụng dự kiến trên 12 tháng, doanh nghiệp nên ghi nhận vào tài khoản tài sản cố định và thực hiện khấu hao.
Có cần điều chỉnh bút toán khi giá phụ kiện thay đổi trong kỳ không?
Nếu giá mua phụ kiện thay đổi đáng kể, doanh nghiệp cần điều chỉnh giá trị tồn kho và thực hiện bút toán dự phòng để phản ánh đúng giá trị thực tế trên sổ kế toán.
Phần mềm kế toán nào hỗ trợ hạch toán chi phí phụ kiện ô tô hiệu quả?
Các phần mềm như MISA, Fast Accounting và SAP Business One có module quản lý tài sản cố định và chi phí, cho phép thiết lập quy tắc tự động phân loại và khấu hao phụ kiện ô tô.
Lưu ý quan trọng: Nội dung bài viết này chỉ mang tính chất tham khảo và cung cấp thông tin chung. Đây không phải lời khuyên pháp lý chuyên nghiệp. Mọi quyết định quan trọng liên quan đến quyền lợi pháp lý của bạn nên được thực hiện sau khi tham khảo ý kiến trực tiếp từ luật sư có chuyên môn phù hợp.
Việc hạch toán chi phí phụ kiện ô tô một cách chuẩn xác không chỉ giúp doanh nghiệp tuân thủ quy định pháp luật mà còn tối ưu lợi nhuận và giảm rủi ro kiểm toán. Hy vọng những hướng dẫn trên sẽ hỗ trợ bạn triển khai quy trình kế toán hiệu quả và đúng chuẩn. Nếu còn thắc mắc, hãy tham khảo các nguồn tài liệu chuyên ngành hoặc liên hệ với chuyên gia kế toán để được tư vấn chi tiết.