
Việc nhập khẩu xe ô tô dưới dạng quà biếu, tặng là một hình thức phổ biến, đặc biệt phổ biến đối với người Việt kiều hồi hương hoặc các tổ chức, cá nhân nước ngoài muốn tặng xe cho người thân tại Việt Nam. Tuy nhiên, quy trình này không đơn giản như một món quà thông thường mà phải tuân thủ nghiêm ngặt các quy định của hải quan và thuế. Hiểu rõ và làm đúng thủ tục sẽ giúp bạn tránh được các rủi ro pháp lý, khoản phạt, hay việc bị giữ lại hàng hóa. Bài viết này sẽ cung cấp cho bạn cái nhìn toàn diện và chi tiết nhất về quy trình nhập khẩu xe dưới dạng quà biếu tặng theo quy định hiện hành, từ hồ sơ cần chuẩn bị, thủ tục khai báo, đến cách xác định thuế và các lưu ý quan trọng để quá trình diễn ra suôn sẻ.
Tóm tắt các bước cốt lõi trong quy trình nhập khẩu xe quà biếu tặng:
- Xác định đối tượng và điều kiện đủ để nhập khẩu xe dưới dạng quà biếu, tặng.
- Chuẩn bị đầy đủ hồ sơ, giấy tờ chứng minh nguồn gốc và mục đích nhập khẩu.
- Thực hiện khai báo hải quan điện tử với thông tin chính xác về xe.
- Phối hợp với cơ quan hải quan trong việc xác định lại trị giá hải quan nếu cần và nộp đủ các khoản thuế phát sinh.
- Nhận xe sau khi thông quan và hoàn tất các thủ tục bàn giao.
- Nắm vững các lưu ý để phòng tránh gian lận và đảm bảo tuân thủ pháp luật.
Có thể bạn quan tâm: Xu Hướng Nhập Khẩu Ô Tô Tại Việt Nam: Phân Tích Thị Trường Năm 2026
Có thể bạn quan tâm: Kỹ Năng Lái Xe An Toàn Tối Ưu Cho Ô Tô Mercedes
1. Khung pháp lý và đối tượng được phép nhập khẩu
Quy trình nhập khẩu ô tô dưới dạng quà biếu, tặng không phải là “cửa sau” để lách luật, mà là một hình thức nhập khẩu được nhà nước quy định rõ ràng, chủ yếu dành cho các trường hợp không nhằm mục đích thương mại. Theo quy định hiện hành, đặc biệt là Thông tư số 45/2026/TT-BTC của Bộ Tài chính, hình thức này áp dụng cho tổ chức, cá nhân ở nước ngoài biếu, tặng xe cho cá nhân, tổ chức trong nước.
Đối tượng được phép nhập khẩu:
- Cá nhân, tổ chức nước ngoài: Là người trực tiếp biếu, tặng xe. Họ có thể là người Việt Nam định cư ở nước ngoài (Việt kiều), bạn bè, đối tác nước ngoài.
- Tổ chức, cá nhân trong nước được nhận quà: Là chủ thể nhận xe. Họ phải là người có đủ điều kiện theo quy định, ví dụ như cá nhân không có đăng ký kinh doanh xe, hoặc tổ chức không hoạt động trong lĩnh vực kinh doanh xe cũ.
Mục đích nhập khẩu: Xe được nhập phải thực sự dùng để phục vụ nhu cầu cá nhân hoặc hoạt động của tổ chức, không nhằm mục đích thương mại (tức là không để bán lại, cho thuê, hoặc dùng vào mục đích khác nhằm sinh lợi). Đây là điểm mấu chốt để cơ quan hải quan xác định hình thức nhập khẩu.
Cơ sở pháp lý chính:
- Luật Quản lý thuế, Luật Hải quan.
- Nghị định, Thông tư hướng dẫn của Bộ Tài chính, Tổng cục Hải quan (nổi bật là Thông tư 45/2026/TT-BTC sửa đổi, bổ sung một số quy định về thủ tục hải quan và quản lý xe ô tô, xe gắn máy của các đối tượng được phép nhập khẩu, tạm nhập khẩu không nhằm mục đích thương mại).
- Biểu thuế nhập khẩu, thuế tiêu thụ đặc biệt đối với xe ô tô.
Sự thay đổi lớn nhất từ Thông tư 45 là việc bãi bỏ “Giấy phép nhập khẩu, tạm nhập khẩu xe ô tô, xe gắn máy” trong hồ sơ. Điều này có nghĩa là thủ tục trở nên đơn giản hơn về mặt giấy tờ, nhưng lại siết chặt hơn về mặt trình tự khai báo và xác định trị giá. Người khai hải quan (tổ chức, cá nhân nhận quà) phải chịu trách nhiệm lớn hơn trong việc tự kê khai đầy đủ và chính xác trị giá hải quan.
Có thể bạn quan tâm: Nhạc Vàng Cho Xe Ô Tô: Hướng Dẫn Tối Ưu Âm Thanh & Playlist
2. Hồ sơ và giấy tờ cần thiết
Dù không cần giấy phép nhập khẩu, hồ sơ để thực hiện thủ tục hải quan vẫn phải đầy đủ và hợp lệ. Các giấy tờ chính bao gồm:
- Tờ khai hải quan (TKHQ): Được khai báo qua Hệ thống xử lý dữ liệu điện tử hải quan (VNACCS). Trên tờ khai, cần khai báo đầy đủ các chỉ tiêu về loại hình nhập khẩu (quà biếu, quà tặng), thông tin về người biếu tặng (nước ngoài), thông tin về người nhận, thông tin chi tiết về xe (mã số khung, mã số động cơ, số loại, model, năm sản xuất, trị giá…).
- Hợp đồng biếu tặng (Gift Deed/Agreement): Đây là văn bản quan trọng nhất, do người biếu tặng (nước ngoài) lập, xác nhận việc tặng xe cho tổ chức, cá nhân trong nước. Hợp đồng cần được công chứng hoặc chứng thực theo quy định của pháp luật Việt Nam hoặc pháp luật nước ngoài (và dịch sang tiếng Việt, chứng thực). Hợp đồng này thay thế cho hợp đồng mua bán thương mại.
- Hóa đơn thương mại (Commercial Invoice): Thực chất, trong trường hợp quà biếu tặng, đây có thể là “Hóa đơn biếu tặng” do bên tặng lập, với giá trị được ghi là 0 (zero value) hoặc giá trị biếu tặng. Tuy nhiên, cơ quan hải quan sẽ không dựa vào giá trị này để tính thuế.
- Vận đơn (Bill of Lading – B/L) hoặc vận đơn đường hàng không (Air Waybill – AWB): Tùy theo hình thức vận chuyển (biển hoặc hàng không). Đây là chứng từ vận chuyển hàng hóa.
- Giấy chứng nhận xuất xứ (Certificate of Origin – C/O): Chứng minh nguồn gốc xe. Đối với xe nhập khẩu từ các nước có FTA với Việt Nam, có thể được hưởng ưu đãi thuế suất nếu đủ điều kiện.
- Giấy tờ về xe: Hồ sơ kỹ thuật của xe, giấy chứng nhận đăng kiểm (nếu có), giấy tờ tùy theo loại hình nhập khẩu cụ thể (ví dụ: xe Việt kiều hồi hương có thêm giấy tờ về tư cách Việt kiều).
- Giấy tờ về người nhận: CMND/CCCD/Hộ chiếu của tổ chức, cá nhân nhận quà, giấy tờ chứng minh mục đích sử dụng xe (nếu cần).
Lưu ý quan trọng: Tất cả giấy tờ phải được dịch sang tiếng Việt (nếu ban đầu là tiếng nước ngoài) và chứng thực. Hồ sơ phải thể hiện rõ mối quan hệ giữa người biếu tặng và người nhận (nếu là cá nhân) hoặc mục đích sử dụng (nếu là tổ chức).
Có thể bạn quan tâm: Hướng Dẫn Phát Nhạc Thiếu Nhi Trên Xe Ô Tô Tải
3. Trình tự thủ tục hải quan hiện đại
Với việc bãi bỏ giấy phép nhập khẩu, trọng tâm của thủ tục chuyển sang khai báo và xác định trị giá. Quy trình thực hiện như sau:
Bước 1: Khai báo hải quan điện tử
Người nhận xe (tổ chức, cá nhân trong nước) hoặc đại lý hải quan được ủy quyền sẽ thực hiện khai báo trên phần mềm VNACCS. Trên tờ khai, cần chọn đúng loại hình: “Hàng hóa nhập khẩu không nhằm mục đích thương mại – quà biếu, quà tặng”. Thông tin về xe phải được khai báo chính xác, đặc biệt là mã số khung (VIN), mã số động cơ, model, năm sản xuất. Sai sót ở đây có thể dẫn đến việc xác định sai thuế hoặc bị từ chối thông quan.
Bước 2: Nộp hồ sơ và chờ xử lý
Sau khi khai báo, hồ sơ (đã in ra và ký, đóng dấu) cùng với bản chính các giấy tờ kèm theo sẽ được nộp cho Chi cục Hải quan nơi cảng, cửa khẩu nhập khẩu. Hệ thống sẽ xử lý tự động hoặc chuyển cho thanh tra hải quan kiểm tra.
Bước 3: Kiểm tra, xác định lại trị giá hải quan (nếu có)
Đây là bước then chốt và dễ phát sinh tranh chấp. Cơ quan hải quan có quyền kiểm tra hồ sơ và có thể xác định lại trị giá hải quan nếu cho rằng giá trị người khai kê khai (thường là 0 hoặc rất thấp trên hợp đồng biếu tặng) không phù hợp với thực tế.
- Cơ sở xác định: Hải quan sẽ căn cứ vào Bảng giá các loại xe ô tô nhập khẩu do Bộ Tài chính ban hành hàng năm, giá thị trường xe tương tự tại Việt Nam, hoặc các nguồn thông tin khác.
- Thông báo: Nếu xác định lại, Chi cục Hải quan sẽ ban hành quyết định ấn định thuế, thông báo cho người khai hải quan về số thuế phải nộp bổ sung (bao gồm thuế nhập khẩu, thuế tiêu thụ đặc biệt, VAT).
- Nộp thuế bổ sung: Người nhận xe phải nộp đủ số thuế này trước khi được thông quan, giải phóng hàng hóa. Đây là lý do tại sao nhiều trường hợp bị “bắt” phải nộp số tiền thuế rất lớn, như trường hợp thống kê từ năm 2026 đến 31/5/2026, chênh lệch thuế sau xác định lại lên tới 4.927 tỷ đồng.
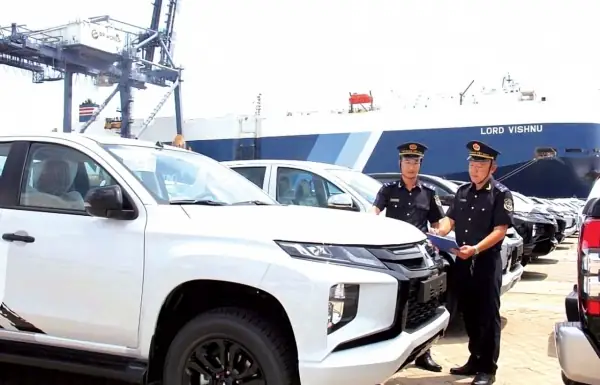
Bước 4: Thông quan và nhận xe
Sau khi nộp đủ thuế (theo tờ khai ban đầu và thuế bổ sung nếu có), cơ quan hải quan sẽ thông quan, giao phiếu giao hàng cho người nhận. Người nhận mang phiếu này đến kho/bãi xe tại cảng để nhận xe. Sau đó, cần làm thủ tục đăng ký xe với cơ quan công an (Sở GTVT) để lấy biển số.
4. Các loại thuế phải nộp đối với xe nhập khẩu quà biếu tặng
Dù là quà biếu tặng, xe vẫn phải chịu đầy đủ các loại thuế nhập khẩu như hàng hóa thương mại. Tổng thuế phải nộp bao gồm:
- Thuế nhập khẩu (Import Duty): Tỷ lệ % trên trị giá hải quan, phụ thuộc vào loại xe, dung tích xi-lanh, số chỗ ngồi. Xe du lịch thường có thuế suất cao.
- Thuế tiêu thụ đặc biệt (Special Consumption Tax – SCT): Đây là khoản thuế lớn nhất với xe ô tô, tính trên trị giá tính thuế (trị giá hải quan + thuế nhập khẩu). Tỷ lệ SCT tăng theo dung tích xi-lanh và được quy định trong Biểu thuế SCT.
- Thuế giá trị gia tăng (VAT): Thuế 10% trên tổng trị giá tính thuế (trị giá hải quan + thuế nhập khẩu + thuế tiêu thụ đặc biệt).
Ví dụ minh họa (số liệu giả định):
Giả sử một chiếc xe Mercedes C-Class nhập khẩu dưới dạng quà biếu tặng.
- Trị giá hải quan (theo bảng giá hải quan xác định): 1.000.000.000 VNĐ.
- Thuế nhập khẩu (giả sử 20%): 200.000.000 VNĐ.
- Thuế tiêu thụ đặc biệt (giả sử 40% trên (1 tỷ + 200 triệu)): 480.000.000 VNĐ.
- Thuế GTGT (10% trên tổng (1 tỷ + 200 triệu + 480 triệu)): 168.000.000 VNĐ.
- Tổng thuế phải nộp: 200 triệu + 480 triệu + 168 triệu = 848.000.000 VNĐ.
Đây là lý do vì sao dù xe được biếu tặng “miễn phí”, người nhận vẫn phải có nguồn lực tài chính lớn để nộp các khoản thuế này cho Nhà nước.
5. Phòng chống gian lận và lưu ý quan trọng
Việc siết chặt quy định, nhất là việc hải quan có quyền xác định lại trị giá, là để ngăn chặn hành vi lợi dụng chính sách quà biếu tặng để trốn thuế. Một số thủ đoạn phổ biến trước đây là:
- Kê khai trị giá xe cực thấp (0 đồng) trên hợp đồng biếu tặng.
- Có sự thỏa thuận ngầm giữa người biếu tặng và người nhận để “che giá”.
- Sử dụng hợp đồng biếu tặng giả, không có thật.
Lưu ý để thực hiện đúng và an toàn:
- Trung thực trong khai báo: Không cố tình khai thấp trị giá. Nếu có hợp đồng biếu tặng với giá trị thực, nên khai báo để tránh bị xác định lại và có thể bị xử phạt.
- Giấy tờ rõ ràng, hợp lệ: Hợp đồng biếu tặng phải được công chứng, thể hiện rõ thông tin hai bên, mô tả chi tiết xe (VIN, model, màu sắc). Tránh các hợp đồng mơ hồ, không có số khung.
- Chuẩn bị tài chính: Dự trù đủ số tiền thuế có thể phát sinh theo ước tính từ bảng giá hải quan. Có thể liên hệ trước với Chi cục Hải quan để được tư vấn.
- Không nhận xe từ các “cò” không rõ ràng: Nhiều đường dây lợi dụng chính sách này thường hứa hẹn làm thủ tục nhanh, không cần thuế. Đây là bẫy, dễ dẫn đến bị phát hiện, xe bị tịch thu, truy thu thuế nặng nề và có thể bị xử lý hình sự về tội trốn thuế.
- Theo dõi thông báo của hải quan: Luôn kiểm tra email, số điện thoại đã khai báo để nhận thông báo từ hải quan về việc cần bổ sung hồ sơ hoặc xác định lại thuế.
6. So sánh với các hình thức nhập khẩu xe khác
Để hiểu rõ hơn về đặc thù của hình thức quà biếu tặng, chúng ta có thể so sánh nhanh với hai hình thức phổ biến khác:
- Nhập khẩu xe thương mại (mua bán thông thường): Có hợp đồng mua bán, hóa đơn thương mại với giá trị rõ ràng. Trị giá hải quan dựa trên giá mua + chi phí vận chuyển, bảo hiểm. Thủ tục cần Giấy phép nhập khẩu (nếu thuộc diện quản lý), nhưng quy trình về thuế rõ ràng hơn vì có chứng từ mua bán.
- Nhập khẩu xe Việt kiều hồi hương: Đây là hình thức ưu đãi, người Việt kiều được phép nhập 1 xe theo tiêu chuẩn (sau khi đã định cư nước ngoài ít nhất 12 tháng và được cấp thẻ cư trú). Họ được miễn toàn bộ thuế nhập khẩu, thuế tiêu thụ đặc biệt, VAT đối với 1 xe ô tô (có giới hạn về dung tích và số lần nhập). Hồ sơ cần nhiều giấy tờ chứng minh tư cách Việt kiều và thời gian định cư. Đây là hình thức có lợi nhất về thuế nếu đủ điều kiện.
Như vậy, hình thức quà biếu, tặng không có ưu đãi thuế. Thuế phải nộp đầy đủ. Sự khác biệt chính nằm ở chứng từ (không có hợp đồng mua bán) và trách nhiệm tự xác định giá của người khai.
7. Lời khuyên dành cho người có nhu cầu thực tế
Nếu bạn đang có kế hoạch nhập khẩu một chiếc xe (dù là Mercedes, BMW hay Toyota) dưới dạng quà biếu tặng, hãy lưu ý:
- Tư vấn chuyên sâu: Trước khi nhận quà, hãy liên hệ với một đơn vị tư vấn hải quan uy tín hoặc luật sư hàng hải để được phân tích trường hợp cụ thể, ước lượng số thuế phải nộp.
- Chuẩn bị hồ sơ từ sớm: Đảm bảo hợp đồng biếu tặng được lập, công chứng đúng quy định. Không để đến khi xe về cảng rồi mờ loay giấy tờ.
- Hiểu rõ rủi ro tài chính: Số thuế có thể lên tới hàng trăm triệu, thậm chí tỷ đồng. Hãy đảm bảo bạn có khả năng tài chính để nộp thuế, nếu không xe sẽ bị giữ tại cảng, phát sinh chi phí lưu kho.
- Ưu tiên hình thức khác nếu có thể: Nếu người biếu tặng là người nước ngoài và bạn có thể mua xe từ đại lý chính hãng trong nước, thường sẽ đơn giản và rõ ràng hơn. Nếu là Việt kiều, hãy xem xét hình thức nhập khẩu xe Việt kiều hồi hương để được miễn thuế.
Việc nhập khẩu xe dưới dạng quà biếu tặng là một hành trình đầy thủ tục, nơi sự minh bạch và tuân thủ pháp luật là yếu tố sống còn. Hiểu rõ quy trình, chuẩn bị hồ sơ kỹ lưỡng và có tư vấn từ chuyên gia sẽ giúp bạn bảo vệ quyền lợi, tránh những khoản chi phí ngoài ngân sách và rủi ro pháp lý không đáng có. Luôn nhớ rằng, một chiếc xe “biếu tặng” tại Việt Nam không đồng nghĩa với việc không phải nộp thuế. Để được hỗ trợ cụ thể hơn về các thủ tục liên quan đến xe hơi, quý khách có thể tham khảo thêm các bài viết tư vấn tại mercedesbinhduong.vn.