Có thể bạn quan tâm: Mua Xe Toyota 16 Chỗ Cũ: Hướng Dẫn Chi Tiết Từ A Đến Z Để Đầu Tư Thông Minh
1. Giới thiệu chung về Toyota Fortuner
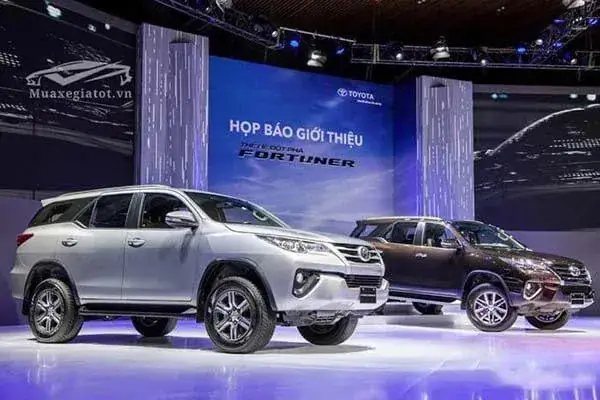
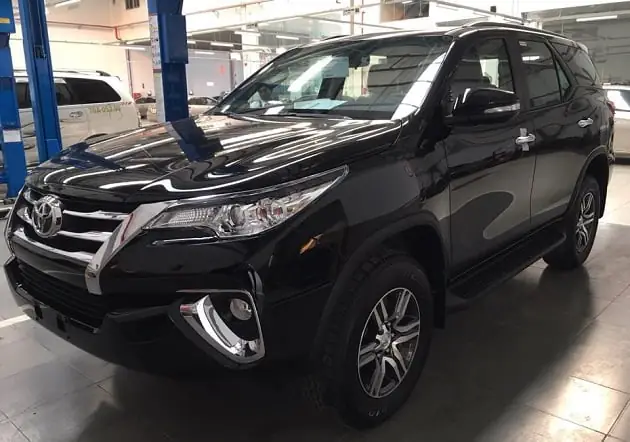
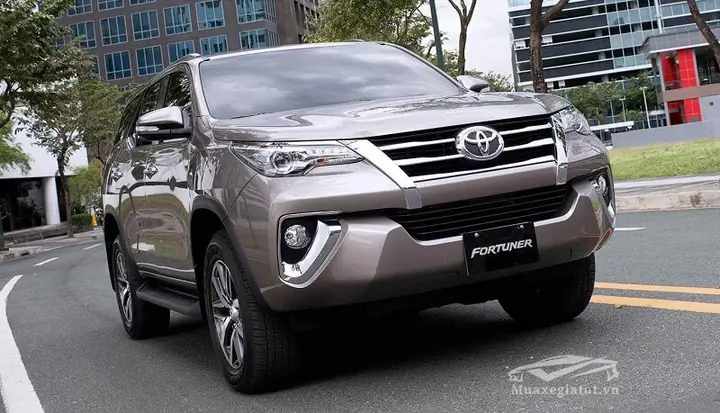
Toyota Fortuner là một trong những mẫu SUV cỡ trung tới lớn được ưa chuộng nhất tại thị trường Việt Nam. Với thiết kế mạnh mẽ, nội thất sang trọng, khả năng vận hành ổn định và độ bền vượt trội, Fortuner đã chinh phục không chỉ những người yêu thích du lịch khám phá mà còn là lựa chọn lý tưởng cho các gia đình có nhu cầu di chuyển đa dạng. Khi quyết định “mua xe Toyota Fortuner trả góp”, bạn đang hướng tới một giải pháp tài chính thông minh, giúp giảm tải tài chính ngay lần đầu mua xe, đồng thời vẫn sở hữu được chiếc xe chất lượng cao.
Bài viết dưới đây sẽ cung cấp cho bạn toàn bộ thông tin cần thiết: từ việc chọn mẫu Fortuner phù hợp, hiểu rõ các gói trả góp, so sánh các hình thức tài chính, đến các lưu ý quan trọng khi ký hợp đồng. Hy vọng qua những chia sẻ chi tiết này, bạn sẽ tự tin hơn trong việc đưa ra quyết định mua xe Toyota Fortuner trả góp đúng đắn và tối ưu nhất.
2. Các phiên bản Toyota Fortuner hiện hành tại Việt Nam
Trước khi quyết định trả góp, bạn cần nắm rõ các phiên bản Fortuner đang được cung cấp trên thị trường để so sánh và lựa chọn phù hợp với nhu cầu và ngân sách.
Phiên bản
Động cơ
Công suất (PS)
Mô-men (Nm)
Hộp số
Trang bị tiêu biểu
Fortuner 2.7L D-4D
Diesel 2.7L
150
340
5 cấp tự động
Màn hình cảm ứng 8″, camera lùi, hệ thống âm thanh JBL
Fortuner 2.8L D-4D
Diesel 2.8L
177
450
6 cấp tự động
Gầm xe nâng, hệ thống ổn định điện tử (VSC), 7 chỗ ngồi
Fortuner 2.7L GX
Diesel 2.7L
150
340
5 cấp tự động
Ghế da, hệ thống điều hòa tự động 2 vùng, cảm biến lùi
Fortuner 2.8L GXR
Diesel 2.8L
177
450
6 cấp tự động
Màn hình 9″, hệ thống định vị, camera 360°, vô lăng bọc da
Lưu ý: Giá bán lẻ (MSRP) của các phiên bản này dao động từ 1,4 tỷ đến 2,2 tỷ đồng, tùy vào mức trang bị và năm sản xuất. Khi xét trả góp, giá xe sẽ được tính dựa trên giá bán lẻ cộng thêm các khoản phí tài chính, bảo hiểm và thuế.
3. Vì sao nên mua Fortuner trả góp?
3.1. Giảm áp lực tài chính ban đầu
Mua trả góp cho phép bạn trả trước một khoản tiền đặt cọc (thường từ 10% – 30% giá xe) và sau đó thanh toán phần còn lại qua các kỳ trả hàng tháng trong thời gian từ 12 tháng đến 72 tháng. Điều này giúp bạn không phải gánh vác một khoản tiền lớn một lần, giảm áp lực tài chính và giữ lại nguồn vốn cho các nhu cầu khác (đầu tư, giáo dục, dự phòng).
3.2. Linh hoạt trong lựa chọn thời hạn và lãi suất
Nhiều ngân hàng và công ty tài chính (CTF) tại Việt Nam cung cấp đa dạng các gói trả góp với lãi suất từ 0% (trả góp “không lãi” do các chương trình khuyến mại) tới khoảng 12%/năm. Bạn có thể thương lượng thời hạn vay ngắn hơn để giảm tổng lãi suất hoặc kéo dài thời gian trả góp để giảm khoản thanh toán hàng tháng.
3.3. Tận dụng các ưu đãi đặc biệt
Mua Xe Toyota Fortuner Tra Gop
Có thể bạn quan tâm: Mua Xe Toyota Cũ Chính Hãng: Hướng Dẫn Toàn Diện Để Đánh Giá, Lựa Chọn Và Sở Hữu Chiếc Xe Đáng Tin Cậy
Khuyến mãi “Không trả trước”: Một số đại lý Toyota hợp tác với ngân hàng cho phép khách hàng không cần đặt cọc, chỉ trả tiền hàng tháng.
Ưu đãi bảo hiểm: Khi ký hợp đồng trả góp, khách hàng thường được tặng bảo hiểm vật chất (đối với xe) và bảo hiểm tai nạn cá nhân.
Quà tặng phụ kiện: Các gói trả góp thường đi kèm với phụ kiện như thảm lót sàn, bộ ghế trẻ em, hoặc thùng gỗ để bảo vệ xe.
3.4. Xây dựng lịch sử tín dụng
Việc thanh toán đúng hạn các kỳ trả góp sẽ giúp bạn xây dựng lịch sử tín dụng tích cực, mở ra cơ hội vay mượn với lãi suất ưu đãi cho các nhu cầu tài chính trong tương lai (mua nhà, vay vốn kinh doanh, v.v.).
4. Các hình thức tài chính trả góp phổ biến
4.1. Trả góp qua ngân hàng
Ngân hàng
Thời gian vay
Lãi suất (năm)
Đặt cọc tối thiểu
Ghi chú
VietinBank
12‑72 tháng
7,5% – 11%
20%
Có chương trình “Không lãi suất 12 tháng”
BIDV
12‑60 tháng
6,9% – 10%
15%
Hỗ trợ vay “Mua xe trả góp” qua app Mobile Banking
Techcombank
12‑48 tháng
8% – 12%
10%
Ưu đãi lãi suất giảm 0,5% khi trả trước 50% giá trị xe
Agribank
12‑60 tháng
7% – 10%
20%
Cho vay “Xe máy & Ô tô” với mức vay lên tới 90% giá trị xe
Quy trình vay ngân hàng:
Chuẩn bị hồ sơ: CMND/CCCD, giấy chứng nhận thu nhập (hợp đồng lao động, sao kê ngân hàng), giấy tờ xe (hóa đơn, giấy đăng ký).
Nộp hồ sơ tại chi nhánh hoặc qua kênh online: Nhiều ngân hàng cho phép nộp hồ sơ trực tuyến, chỉ cần đến showroom để ký hợp đồng.
Thẩm định: Ngân hàng sẽ thẩm định khả năng trả nợ và giá trị xe.
Ký hợp đồng vay: Ký hợp đồng vay và hợp đồng mua bán xe. Đặt cọc và ký bảo hiểm.
Nhận xe: Sau khi hoàn tất các thủ tục, bạn sẽ nhận được xe và bắt đầu thanh toán các kỳ trả góp.
4.2. Trả góp qua công ty tài chính (CTF)
Toyota Financial Services (TFS): Được Toyota chính thức ủy quyền, cung cấp các gói trả góp linh hoạt, lãi suất thường thấp hơn ngân hàng.
HD Bank Finance, Mekong Finance, Vietcombank Finance: Cũng cung cấp dịch vụ trả góp với các ưu đãi đặc biệt cho khách hàng mua xe Toyota.
Ưu điểm CTF: Thủ tục nhanh gọn, thời gian duyệt hồ sơ thường chỉ 1-3 ngày, và có thể kết hợp bảo hiểm toàn diện giá rẻ hơn.
4.3. Trả góp “Không lãi” (0% APR)
Nhiều đại lý Toyota tại các thành phố lớn (Hà Nội, TP.HCM, Đà Nẵng) thường có chương trình trả góp “không lãi” trong vòng 12-24 tháng, đi kèm với các ưu đãi như:
Miễn phí bảo hiểm vật chất trong 12 tháng đầu
Tặng gói bảo dưỡng định kỳ 2 lần
Giảm 5% giá xe khi thanh toán trước 30% giá trị xe
Lưu ý: Các chương trình “không lãi” thường có yêu cầu đặt cọc cao (30% – 40%) và thời gian trả góp ngắn, vì vậy cần tính toán kỹ khả năng tài chính của mình.
5. Các bước chuẩn bị trước khi ký hợp đồng trả góp
5.1. Xác định ngân sách và khả năng trả nợ
Tính toán thu nhập ròng: Thu nhập sau thuế, các khoản phụ cấp, tiền thưởng.
Chi phí cố định hàng tháng: Tiền thuê nhà, chi phí sinh hoạt, nợ vay hiện có.
Xác định mức trả góp tối đa: Thường không nên vượt quá 30% – 35% tổng thu nhập hàng tháng.
Công thức: Số tiền trả góp tối đa = Thu nhập ròng tháng × 0.35
Thời hạn ngắn (12‑24 tháng): Lãi suất thấp, tổng lãi suất ít, nhưng khoản trả hàng tháng cao.
Thời hạn trung (36‑48 tháng): Cân bằng giữa khoản trả hàng tháng và tổng lãi suất.
Thời hạn dài (60‑72 tháng): Khoản trả hàng tháng thấp, nhưng tổng lãi suất cao hơn.
5.3. Kiểm tra điểm tín dụng (Credit Score)
Các ngân hàng và CTF sẽ xem xét điểm tín dụng của bạn để quyết định mức lãi suất. Điểm tín dụng tốt (trên 700) sẽ giúp bạn nhận được lãi suất ưu đãi. Nếu điểm tín dụng chưa tốt, bạn có thể:
Thanh toán các khoản nợ hiện tại.
Đợi 3-6 tháng để cải thiện điểm tín dụng.
Sử dụng người bảo lãnh hoặc tài sản thế chấp.
5.4. So sánh các gói trả góp
Sử dụng bảng so sánh chi tiết (điểm lãi suất, thời hạn, phí bảo hiểm, phí xử lý, phí trả trước) để đưa ra quyết định. Dưới đây là một ví dụ so sánh nhanh:
Ngân hàng/CTF
Thời hạn
Lãi suất
Đặt cọc
Phí bảo hiểm
Tổng chi phí (VNĐ)
VietinBank
48 tháng
8,5%
20%
12,000,000
1,560,000,000
Toyota Fin.
36 tháng
7,9%
15%
10,000,000
1,520,000,000
HD Finance
60 tháng
9,2%
10%
13,000,000
1,640,000,000
Khuyến mãi “0%”
24 tháng
0%
35%
8,000,000
1,430,000,000
6. Các chi phí phát sinh khi mua Fortuner trả góp
Tiền đặt cọc (Down Payment): Từ 10% – 35% giá trị xe, tùy gói trả góp.
Lãi suất vay: Tính theo năm, được chi trả cộng dồn vào các kỳ trả góp.
Phí bảo hiểm vật chất (Comprehensive Insurance): Bảo hiểm toàn diện bắt buộc cho xe mới, thường khoảng 2% – 3% giá trị xe mỗi năm.
Phí bảo hiểm tai nạn người ngồi trên xe (PA): Tùy vào mức bảo hiểm, khoảng 500.000 – 1.200.000 VNĐ/năm.
Thuế trước bạ: 10% giá trị xe (đối với xe mới) – được thanh toán một lần khi nhận xe.
Phí xử lý hồ sơ (Processing Fee): Thông thường 0,5% – 1% giá trị xe, do ngân hàng hoặc CTF thu.
Phí duy trì tài khoản (Account Maintenance Fee): Một số ngân hàng thu phí hàng năm khoảng 150.000 – 300.000 VNĐ.
Phí trả trước (Early Settlement Fee): Nếu muốn trả nợ sớm, có thể phải trả phí trả trước (thường 2% – 5% dư nợ còn lại).
7. Lưu ý quan trọng khi ký hợp đồng trả góp
7.1. Đọc kỹ hợp đồng
Điều khoản lãi suất: Kiểm tra lãi suất cố định hay thay đổi, và cách tính lãi.
Phí trễ hạn: Mức phạt nếu trả chậm một kỳ (thường 0,05% – 0,1% số tiền chưa trả).
Điều kiện trả trước: Các khoản phí nếu muốn thanh toán sớm.
Quyền và nghĩa vụ của các bên: Đặc biệt là trách nhiệm bảo hiểm và bảo trì xe.
7.2. Kiểm tra tình trạng xe trước khi nhận
Kiểm tra VIN: Đảm bảo số VIN trên giấy tờ và xe khớp nhau.
Kiểm tra ngoại quan: Không có vết xước, móp méo, hoặc hỏng hóc.
Kiểm tra công tắc, đèn, hệ thống điện: Đảm bảo mọi tính năng hoạt động bình thường.
Kiểm tra giấy tờ: Giấy đăng ký, chứng nhận xuất xưởng, bảo hành, bảo hiểm.
7.3. Bảo hiểm và bảo hành
Bảo hành tiêu chuẩn: Toyota cung cấp bảo hành 5 năm hoặc 150.000 km (tùy điều kiện nào đến trước). Khi trả góp, bảo hành vẫn được áp dụng đầy đủ.
Bảo hiểm vật chất: Nên mua gói bảo hiểm toàn diện để bảo vệ tài sản trong mọi trường hợp (tai nạn, thiên tai, mất cắp).
7.4. Đánh giá khả năng tài chính trong tương lai
Rủi ro mất việc: Nếu bạn lo ngại về khả năng mất việc hoặc thu nhập giảm, hãy cân nhắc thời gian vay ngắn hơn hoặc đặt cọc cao hơn để giảm khoản trả hàng tháng.
Thay đổi lãi suất: Một số gói vay có lãi suất thả
8. Các chương trình khuyến mãi và ưu đãi đặc biệt năm 2026
Tháng
Đại lý
Gói trả góp
Ưu đãi
1‑3
Toyota Hà Nội
0% lãi suất 24 tháng
Tặng bảo hiểm vật chất 2 năm, thùng gỗ bảo vệ
4‑6
Toyota TP.HCM
5% lãi suất 36 tháng
Giảm 5% giá xe khi trả trước 30%
7‑9
Toyota Đà Nẵng
0% lãi suất 12 tháng
Tặng bộ ghế trẻ em, bảo dưỡng 2 lần
10‑12
Toyota Cần Thơ
6,5% lãi suất 48 tháng
Miễn phí bảo hiểm tai nạn cá nhân 3 năm
Mẹo: Khi có nhiều chương trình khuyến mãi, hãy hỏi đại lý về “giá cuối cùng bao gồm mọi phí” (điểm trừ các khoản “phụ phí ảo”) để tránh phát sinh chi phí không mong muốn.
Tăng tiền đặt cọc: Đặt cọc cao hơn sẽ giảm số tiền vay, do đó giảm lãi suất và tổng chi phí.
Chọn thời hạn vay ngắn: Dù khoản trả hàng tháng cao hơn, nhưng lãi suất tổng cộng sẽ thấp hơn.
Thanh toán sớm: Nếu có khả năng, trả trước một phần nợ để giảm lãi suất (đối với các gói không có phí trả trước).
Đàm phán lãi suất: Khi vay qua ngân hàng, bạn có thể thương lượng lãi suất dựa trên điểm tín dụng và lịch sử giao dịch.
Sử dụng thẻ tín dụng có ưu đãi hoàn tiền: Một số thẻ tín dụng cho hoàn tiền 1%‑2% khi thanh toán các kỳ trả góp, giúp giảm chi phí thực tế.
10. Những câu hỏi thường gặp (FAQ)
10.1. Tôi có thể mua Fortuner trả góp mà không có lịch sử tín dụng không?
Có. Một số CTF và ngân hàng cho vay “có bảo lãnh” (có người bảo lãnh hoặc tài sản thế chấp). Tuy nhiên, lãi suất sẽ cao hơn.
10.2. Khi mua trả góp, tôi có được hưởng bảo hành 5 năm không?
Có. Bảo hành của Toyota không phụ thuộc vào hình thức thanh toán. Khi xe được đăng ký và bảo hành chính hãng, bạn sẽ được hưởng đầy đủ quyền lợi.
10.3. Nếu tôi muốn đổi sang mẫu Fortuner khác trong thời gian trả góp, có được không?
Nếu muốn đổi xe, bạn cần trả hết nợ hiện tại (có thể trả trước) và ký hợp đồng mới. Một số ngân hàng cho phép “có
11. Kết luận
Mua xe Toyota Fortuner trả góp là một giải pháp tài chính thông minh, giúp bạn sở hữu chiếc SUV mạnh mẽ, sang trọng mà không phải gánh vác một khoản tiền lớn ngay lập tức. Để thực hiện thành công, bạn cần:
Hiểu rõ các phiên bản Fortuner và lựa chọn phù hợp với nhu cầu.
Xác định ngân sách, tính toán khả năng trả nợ và chọn thời hạn vay hợp lý.
So sánh các gói trả góp từ ngân hàng, công ty tài chính và các chương trình khuyến mãi “0% lãi suất”.
Kiểm tra kỹ hợp đồng, các chi phí phát sinh và bảo hiểm.
Tận dụng các ưu đãi và thực hiện các biện pháp tối ưu chi phí như tăng tiền đặt cọc, trả trước hoặc đàm phán lãi suất.
Với những kiến thức và hướng dẫn chi tiết trên, hy vọng bạn đã có cái nhìn toàn diện và sẵn sàng bước vào hành trình sở hữu Toyota Fortuner trả góp một cách an tâm và hiệu quả. Chúc bạn sớm lái được chiếc Fortuner mơ ước, cùng gia đình khám phá mọi hành trình một cách thoải mái và an toàn!