
Khi cần vốn gấp, nhiều chủ xe lựa chọn hình thức cầm cố xe ô tô để tiếp cận nguồn tài chính nhanh chóng. Hợp đồng cầm cố xe ô tô chính là văn bản pháp lý trọng tâm, quy định rõ ràng quyền và nghĩa vụ của cả bên cho vay và bên vay. Hiểu rõ cách lập hợp đồng này không chỉ giúp bạn bảo vệ tài sản quý giá mà còn tránh được những rủi ro pháp lý không đáng có. Bài viết này sẽ cung cấp cho bạn cái nhìn toàn diện, từ khái niệm cơ bản, quy trình thực hiện đến phân tích chi tiết từng điều khoản quan trọng, giúp bạn tự tin hơn trong mọi giao dịch cầm cố xe.
Có thể bạn quan tâm: Mẫu Biên Bản Sửa Chữa Xe Ô Tô Chuẩn: Hướng Dẫn Chi Tiết
Có thể bạn quan tâm: Mẫu Biên Bản Kiểm Tra Xe Ô Tô: Hướng Dẫn Chi Tiết Và 5 Lưu Ý Quan Trọng Khi Sử Dụng
Tóm tắt các bước lập hợp đồng cầm cố xe ô tô
- Chuẩn bị hồ sơ đầy đủ: Giấy đăng ký xe bản gốc, giấy đăng kiểm, CMND/CCCD của các bên, và giấy tờ chứng minh quyền sở hữu xe.
- Lựa chọn mẫu hợp đồng chuẩn: Sử dụng mẫu hợp đồng được soạn thảo theo quy định pháp luật, đảm bảo tính hợp pháp.
- Điền thông tin chính xác: Ghi rõ thông tin cá nhân, mô tả chi tiết xe (biển số, số khung, số máy), số tiền vay, lãi suất và thời hạn.
- Thỏa thuận các điều khoản then chốt: Nêu rõ nghĩa vụ giữ gìn xe, điều kiện xử lý xe khi không trả nợ, và trách nhiệm về chi phí bảo quản.
- Công chứng hợp đồng: Các bên cùng đến Phòng công chứng để xác nhận hợp đồng, bước này tạo giá trị thiết thực pháp lý.
- Đăng ký cầm cố (nếu cần): Đối với xe ô tô, thường phải đăng ký biện pháp bảo đảm tại Sở Giao thông Vận tải để có hiệu lực với bên thứ ba.
- Giữ lại bản gốc giấy tờ xe: Bên nhận cầm cố giữ bản gốc Giấy đăng ký xe và Giấy đăng kiểm cho đến khi nghĩa vụ được thực hiện xong.
Có thể bạn quan tâm: Top 10 Móc Treo Đồ Ô Tô Tốt Nhất 2026: Đánh Giá & Mẹo Chọn
1. Hợp đồng cầm cố xe ô tô là gì và cơ sở pháp lý
Hợp đồng cầm cố tài sản là một loại hợp đồng bảo đảm, trong đó bên cầm cố (bên vay) chuyển quyền sở hữu một tài sản (trong trường hợp này là xe ô tô) cho bên nhận cầm cố (bên cho vay) để bảo đảm thực hiện một nghĩa vụ có liên quan, thường là nghĩa vụ trả nợ. Về bản chất, đây không phải là việc bán xe, mà chỉ là việc đặt xe làm tài sản đảm bảo. Khi bên vay trả xong nợ, họ có quyền đòi lại xe và các giấy tờ.
Cơ sở pháp lý chính cho giao dịch này là Bộ luật Dân sự năm 2026 (có hiệu lực từ 01/01/2026) và Luật Các giao dịch bảo đảm năm 2026 (sửa đổi, bổ sung năm 2026). Các văn bản này quy định chi tiết về hình thức hợp đồng, quyền và nghĩa vụ của các bên, cũng như trình tự xử lý tài sản khi vi phạm. Điều quan trọng là hợp đồng phải được lập thành văn bản và có thể được công chứng, chứng thực để tăng tính thẩm quyền.
Có thể bạn quan tâm: Top 7 Mẹo Săn Mã Giảm Giá Shopee Ô Tô Hiệu Quả Nhất 2026
2. Khi nào bạn cần lập hợp đồng cầm cố xe ô tô?
Giao dịch cầm cố xe thường xảy ra trong các tình huống sau:
- Vay tiền từ cá nhân hoặc tổ chức tín dụng không bảo đảm: Khi bạn không có tài sản thế chấp khác hoặc cần tiền gấp.
- Bảo đảm cho các nghĩa vụ khác: Ngoài vay tiền, có thể dùng xe cầm cố để bảo đảm thực hiện hợp đồng kinh doanh, thanh toán nợ…
- Giao dịch mua bán xe trả góp: Trong một số trường hợp, người bán có thể yêu cầu cầm cố xe của người mua làm bảo đảm cho việc trả góp.
Dù trong hoàn cảnh nào, việc có một hợp đồng cầm cố xe ô tô được lập đúng chuẩn là bước không thể bỏ qua. Nó là chứng từ pháp lý duy nhất chứng minh bạn có quyền sở hữu xe và các điều kiện giao dịch, giúp giải quyết tranh chấp nếu có phát sinh.
3. Quy trình chi tiết lập hợp đồng cầm cố xe ô tô
3.1. Bước 1: Chuẩn bị hồ sơ và giấy tờ đầy đủ
Trước khi ngồi vào viết hợp đồng, cả hai bên cần chuẩn bị các giấy tờ sau:
- Về tài sản cầm cố:
- Giấy đăng ký xe ô tô bản gốc (thẻ đăng ký xe).
- Giấy đăng kiểm xe bản gốc (giấy kiểm định định kỳ).
- Hóa đơn, chứng từ mua xe (nếu có) để chứng minh nguồn gốc.
- Kiểm tra kỹ xe có bị thế chấp, giao dịch với người thứ ba nào khác hay không bằng cách tra cứu thông tin trên cổng thông tin của Tổng cục Đường bộ Việt Nam.
- Về các bên:
- Chứng minh nhân dân/ Căn cước công dân bản gốc và photo công chứng của cả bên cầm cố và bên nhận cầm cố.
- Sổ hộ khẩu thường trú (hoặc giấy đăng ký tạm trú) để xác định nơi cư trú.
- Nếu là pháp nhân (công ty), cần giấy tờ doanh nghiệp: Giấy chứng nhận đăng ký doanh nghiệp, quyết định bổ nhiệm đại diện, CMND/CCCD của người đại diện.
Việc chuẩn bị đầy đủ giấy tờ này là cơ sở để các thông tin trong hợp đồng được xác nhận là trung thực và hợp pháp.
3.2. Bước 2: Lựa chọn mẫu hợp đồng phù hợp
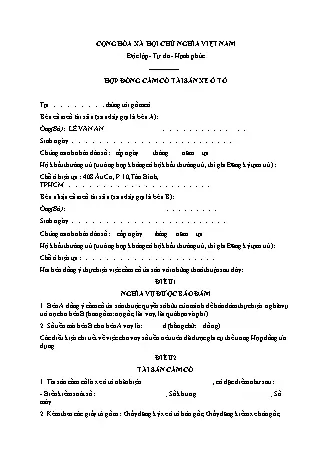
Bạn có thể tìm mẫu hợp đồng cầm cố tài sản xe ô tô từ các nguồn uy tín như Phòng công chứng, luật sư, hoặc các trang web pháp lý. Mẫu hợp đồng cần có đầy đủ các điều khoản chính: thông tin các bên, mô tả tài sản, số tiền vay, lãi suất, thời hạn, quyền và nghĩa vụ, điều kiện xử lý tài sản, giải quyết tranh chấp.
Lưu ý: Không nên dùng mẫu hợp đồng sơ sài, không rõ ràng. Một mẫu hợp đồng tốt phải bao quát được mọi tình huống có thể xảy ra, bảo vệ lợi ích của cả hai bên một cách cân bằng.
3.3. Bước 3: Điền thông tin hợp đồng chi tiết và chính xác
Đây là bước quan trọng nhất. Các thông tin cần điền phải trùng khớp 100% với giấy tờ.
- Thông tin các bên: Ghi đầy đủ họ tên, ngày tháng năm sinh, số CMND/CCCD, nơi cấp, hộ khẩu thường trú và địa chỉ chỗ ở hiện tại của cả bên cầm cố và bên nhận cầm cố.
- Thông tin tài sản cầm cố: Mô tả chi tiết và chính xác nhất về chiếc xe: nhãn hiệu, model, màu sắc, số khung, số máy, biển kiểm soát, năm sản xuất, số công tơ mét. Phần này càng chi tiết, càng giảm thiểu tranh chấp về tài sản sau này.
- Số tiền vay và lãi suất: Ghi rõ số tiền cho vay bằng chữ và số. Lãi suất phải được thỏa thuận và ghi rõ, không được vượt quá giới hạn theo quy định của pháp luật (hiện tại là không quá 20%/năm theo Nghị định 123/2026/NĐ-CP). Thời hạn vay cũng cần được xác định rõ ngày bắt đầu và ngày kết thúc.
- Mục đích của hợp đồng: Thường là để bảo đảm thực hiện nghĩa vụ trả nợ theo một hợp đồng tín dụng khác (nếu có) hoặc nghĩa vụ cụ thể.
3.4. Bước 4: Thỏa thuận các điều khoản then chốt
Ngoài những thông tin cơ bản, các bên cần thảo luận kỹ về các điều khoản sau:
- Quyền sử dụng xe: Thông thường, bên cầm cố vẫn được sử dụng xe nếu được sự đồng ý của bên nhận cầm cố. Điều khoản này cần được ghi rõ. Nếu bên cầm cố được sử dụng xe, họ có nghĩa vụ bảo hiểm trách nhiệm dân sự và bảo dưỡng định kỳ.
- Chi phí bảo quản: Ai chịu trách nhiệm về các chi phí như bảo hiểm, bảo dưỡng, kiểm định, phạt vi phạm giao thông trong thời gian cầm cố? Thông lệ, nếu bên cầm cố vẫn sử dụng xe thì họ chịu chi phí, nhưng cần ghi rõ trong hợp đồng.
- Điều kiện xử lý tài sản: Đây là điều khoản then chốt. Hợp đồng phải quy định rõ: nếu bên cầm cố không trả nợ đúng hạn, bên nhận cầm cố có quyền xử lý tài sản theo cách thức nào? (bán đấu giá, nhận chính tài sản thay thế nghĩa vụ). Cơ chế xử lý phải tuân thủ pháp luật, không được tự ý chiếm đoạt.
- Thông báo về quyền của người thứ ba: Bên cầm cố phải thông báo cho bên nhận cầm cố nếu xe đang bị thế chấp, tranh chấp với bên thứ ba nào khác.
3.5. Bước 5: Công chứng hợp đồng
Sau khi các bên thống nhất và ký kết, hợp đồng cần được mang đến Phòng công chứng để được xác nhận. Công chứng viên sẽ kiểm tra tính hợp pháp, năng lực của các bên và chịu trách nhiệm pháp lý về việc xác nhận hợp đồng. Hợp đồng có công chứng sẽ có giá trị thiết thực cao hơn rất nhiều khi giải quyết tranh chấp tại tòa án. Lệ phí công chứng thường do các bên thỏa thuận, có thể một bên chịu hoặc chia đều.
3.6. Bước 6: Đăng ký biện pháp bảo đảm (nếu cần)
Đối với xe ô tô, theo quy định, việc cầm cố phải được đăng ký tại cơ quan đăng ký xe (thường là Phòng Cảnh sát giao thông – Sở Giao thông Vận tải tỉnh/thành phố). Việc đăng ký này nhằm đảm bảo quyền của bên nhận cầm cố đối với bên thứ ba. Khi đăng ký, cần nộp:
- Giấy đề nghị đăng ký biện pháp bảo đảm.
- Hợp đồng cầm cố đã công chứng.
- Giấy đăng ký xe bản gốc.
- CMND/CCCD của người nộp hồ sơ.
Sau khi đăng ký, trên Giấy đăng ký xe sẽ có ghi chú về việc tài sản đang bị cầm cố.
3.7. Bước 7: Giữ lại bản gốc giấy tờ xe
Theo thỏa thuận và thông lệ, bên nhận cầm cố sẽ giữ lại bản gốc Giấy đăng ký xe và Giấy đăng kiểm. Đây là biện pháp bảo đảm quan trọng, vì không có bản gốc này, bên cầm cố không thể làm thủ tục chuyển nhượng, đăng ký lại xe. Khi bên cầm cố trả xong nợ, bên nhận cầm cố có nghĩa vụ trả lại đầy đủ các giấy tờ này.
4. Phân tích chi tiết các điều khoản quan trọng trong hợp đồng cầm cố xe ô tô
Dựa trên mẫu hợp đồng thông thường, chúng ta cùng đi sâu vào ý nghĩa của từng điều khoản then chốt.
4.1. Điều khoản về tài sản cầm cố (Điều 2 trong mẫu)
Điều khoản này phải mô tả tài sản cầm cố một cách không thể nhầm lẫn. Thông tin bắt buộc bao gồm: loại xe, biển số, số khung, số máy. Việc ghi rõ số khung và số máy là cực kỳ quan trọng, vì đây là “số DNA” của xe, không thể thay đổi. Ngoài ra, cần liệt kê đầy đủ các giấy tờ kèm theo (Giấy đăng ký xe gốc, Giấy đăng kiểm gốc). Nếu tài sản cầm cố là xe đang chịu sự quản lý của người thứ ba (ví dụ: xe đang thuê), phải thông báo rõ.
4.2. Nghĩa vụ và quyền của bên cầm cố (bên vay) – Điều 4
Đây là nhóm điều khoản quy định những việc bên vay phải làm và không được làm.
- Nghĩa vụ chính: Giao tài sản (hoặc giấy tờ) cho bên nhận cầm cố; thông báo về quyền của người thứ ba (nếu có); đăng ký việc cầm cố (nếu pháp luật yêu cầu); thanh toán chi phí bảo quản nếu được sử dụng xe; bảo quản xe, không được bán, trao đổi, cho thuê… nếu không có sự đồng ý.
- Quyền chính: Yêu cầu bên B đình chỉ sử dụng xe nếu việc sử dụng làm giảm giá trị xe; yêu cầu hoàn trả tài sản sau khi trả nợ; yêu cầu bồi thường thiệt hại nếu tài sản bị hư hỏng do lỗi của bên B.
4.3. Nghĩa vụ và quyền của bên nhận cầm cố (bên cho vay) – Điều 5
Điều khoản này quy định quyền hạn và trách nhiệm của bên cho vay.
- Nghĩa vụ chính: Giữ gìn, bảo quản tài sản và giấy tờ; không được sử dụng, bán, trao đổi tài sản cầm cố cho mục đích khác; không được khai thác công dụng và hưởng lợi từ tài sản (trừ khi được đồng ý); trả lại tài sản khi nghĩa vụ bảo đảm chấm dứt.
- Quyền chính: Yêu cầu người chiếm hữu trái pháp luật hoàn trả xe; yêu cầu bên A đăng ký cầm cố; yêu cầu xử lý tài sản nếu bên A vi phạm; được khai thác công dụng và hưởng lợi nếu có thỏa thuận; được thanh toán chi phí bảo quản hợp lý khi trả xe.
4.4. Điều khoản xử lý tài sản khi không trả nợ – Điều 7
Đây là điều khoản nhạy cảm nhất, quy định hành động của bên nhận cầm cố khi bên cầm cố quá hạn không trả nợ.
- Thời hiệu: Hợp đồng phải nêu rõ thời hạn nào thì được coi là quá hạn (ví dụ: quá 15 ngày kể từ ngày đến hạn).
- Phương thức xử lý: Phổ biến nhất là bán đấu giá tài sản. Bên B phải thông báo cho bên A về việc xử lý tài sản. Việc bán đấu giá phải được thực hiện công khai, theo quy trình pháp luật. Số tiền thu được từ bán đấu giá, sau khi trừ các chi phí (bảo quản, bán đấu giá, công chứng…), sẽ dùng để trả nợ gốc, lãi vay, lãi quá hạn. Nếu còn thừa, trả lại bên A. Nếu thiếu, bên A vẫn phải trả phần thiếu.
- Các phương thức khác: Một số hợp đồng có thể thỏa thuận bên B nhận chính xe để thay thế nghĩa vụ (tuy nhiên, việc này phải đảm bảo giá trị xe và giá trị nợ là tương xác, tránh bất lợi cho bên A).
4.5. Điều khoản giải quyết tranh chấp – Điều 8
Khi tranh chấp phát sinh (ví dụ: bên A cho rằng bên B đã sử dụng xe gây hư hỏng, hoặc bên B cho rằng bên A chưa trả đủ tiền), hai bên nên thương lượng trước. Nếu không được, hợp đồng sẽ chỉ định một trong hai cách:
- Khởi kiện tại tòa án có thẩm quyền: Thường là tòa án nơi cư trú của bên bị khởi kiện hoặc nơi tài sản cố định (xe) đăng ký. Đây là cách phổ biến và rõ ràng nhất.
- Trọng tài: Nếu các bên có thỏa thuận trọng tài trong hợp đồng.
4.6. Điều khoản cam đoan của các bên – Điều 9
Phần này đảm bảo rằng mọi thông tin trong hợp đồng là trung thực. Bên A cam đoan mình là chủ sở hữu hợp pháp của xe, xe không có tranh chấp, không bị kê biên. Bên B cam đoan đã biết rõ tình trạng xe và đồng ý cho vay. Nếu ai vi phạm cam đoan, phải chịu trách nhiệm bồi thường.
4.7. Điều khoản cuối cùng – Điều 10
Quy định hợp đồng có hiệu lực từ khi ký, số bản hợp đồng (thường 02 bản, mỗi bên giữ 01 bản), và các điều khoản phụ lục (nếu có). Tại đây, các bên ký tên, đóng dấu (nếu là cá nhân thì điểm chỉ, nếu là tổ chức thì đóng dấu công ty).
5. Những lỗi thường gặp và lưu ý quan trọng khi ký hợp đồng cầm cố xe ô tô
- Không kiểm tra kỹ giấy tờ xe: Đây là lỗi nghiêm trọng nhất. Bạn phải đối chiếu số khung, số máy trên xe với trên Giấy đăng ký xe. Kiểm tra xe có bị gắn bẫy GPS trái phép, có bị thế chấp trước đó hay không. Nếu có nghi ngờ, hãy từ chối giao dịch.
- Điền thông tin chưa chính xác: Sai sót về số CMND, địa chỉ, số khung xe có thể làm hợp đồng vô hiệu hoặc gây khó khăn khi xử lý.
- Không thỏa thuận rõ về chi phí: Ai chịu phí bảo hiểm, phạt giao thông, chi phí bảo dưỡng trong thời gian cầm cố? Hãy ghi rõ trong hợp đồng để tránh tranh cãi sau này.
- Bỏ qua bước công chứng và đăng ký: Một hợp đồng không công chứng và không đăng ký sẽ khó có giá trị với bên thứ ba. Nếu bên cầm cố bán xe cho người khác mà người mua không biết về việc cầm cố, người mua có thể được bảo vệ, còn bên nhận cầm cố sẽ mất quyền.
- Không hiểu rõ điều khoản xử lý tài sản: Bạn phải biết rõ nếu không trả nợ, xe sẽ được bán đấu giá như thế nào, số tiền nào được ưu tiên trả trước, và bạn có quyền yêu cầu tham dự đấu giá không.
- Để mất bản gốc giấy tờ sau khi trả nợ: Sau khi trả xong nợ, bên cầm cố phải nhận lại đầy đủ bản gốc Giấy đăng ký xe và Giấy đăng kiểm. Nếu bên nhận cầm cố từ chối, bạn có quyền khởi kiện.
6. Kết luận
Hợp đồng cầm cố xe ô tô là công cụ pháp lý thiết yếu giúp giao dịch vay tiền bằng tài sản xe hơi được thực hiện an toàn và minh bạch. Dù bạn là bên cho vay hay bên vay, việc nắm vững các bước lập hợp đồng, hiểu rõ từng điều khoản và tuân thủ đúng trình tự pháp luật là bảo vệ tối đa quyền lợi của chính mình. Luôn đảm bảo thông tin chính xác, thực hiện công chứng và đăng ký biện pháp bảo đảm. Đừng bao giờ ký một hợp đồng mà bạn chưa đọc kỹ hoặc chưa thỏa thuận rõ ràng. Kiến thức về hợp đồng cầm cố xe không chỉ hữu ích trong giao dịch mà còn là một phần quan trọng trong việc làm chủ kiến thức pháp lý liên quan đến “xế cưng” của bạn.
Để được tư vấn thêm về các thủ tục pháp lý và bảo vệ tài sản xe hơi, bạn có thể tham khảo thông tin chi tiết tại mercedesbinhduong.vn.