
Việc quản lý tài sản cố định trong doanh nghiệp, đặc biệt là xe ô tô, đòi hỏi sự chặt chẽ về mặt pháp lý và kế toán. Khi một chiếc xe công ty không còn giá trị sử dụng hoặc cần loại bỏ khỏi danh mục tài sản, mẫu biên bản thanh lý xe ô tô công ty trở thành tài liệu không thể thiếu. Đây không chỉ là chứng từ xác nhận việc chấm dứt quyền sở hữu mà còn là căn cứ quan trọng để xóa sổ tài sản, xử lý thuế và đảm bảo tuân thủ quy định. Bài viết này cung cấp hướng dẫn toàn diện, từ khái niệm, quy trình chuẩn đến từng thành phần chi tiết của biên bản, giúp doanh nghiệp thực hiện thủ tục một cách chính xác và minh bạch.
| Thành Phần Chính Trong Biên Bản Thanh Lý | Mô Tả Chi Tiết | Ví Dụ Thực Tế |
|---|---|---|
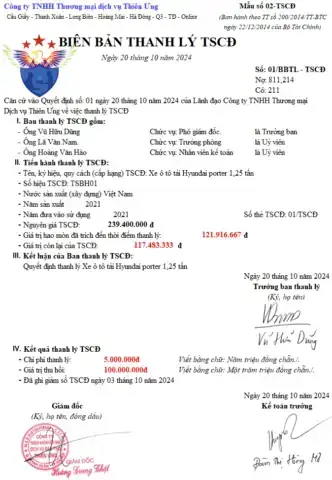
| Thông tin hành chính & tiêu đề | Bao gồm quốc hiệu, tên biên bản, số hiệu, ngày tháng, địa điểm lập. | “BIÊN BẢN THANH LÝ TÀI SẢN CỐ ĐỊNH”, số 01/BB-TLTS, ngày 15/10/2026, tại trụ sở công ty. |
| Thông tin doanh nghiệp | Tên, địa chỉ, MST, đại diện theo pháp luật của công ty thanh lý. | Công ty ABC, MST 0301234567, đại diện bởi Nguyễn Văn A – Giám đốc. |
| Thành phần Hội đồng thanh lý | Liệt kê họ tên, chức vụ từng thành viên tham gia. | Ông Trần Văn B – Kế toán trưởng; Bà Lê Thị C – Trưởng phòng Kỹ thuật. |
| Thông tin chi tiết xe | Nhãn hiệu, biển số, số khung, số máy, năm SX, nguyên giá, khấu hao lũy kế, giá trị còn lại, tình trạng hiện tại. | Toyota Camry 2026, 30A-123.45, nguyên giá 1.2 tỷ, khấu hao 400 triệu, giá còn lại 800 triệu. Tình trạng: động cơ hỏng hóc nghiêm trọng, vỏ xe trầy xước. |
| Lý do & phương thức thanh lý | Lý do cụ thể (hết khấu hao, hư hỏng…) và phương thức (bán, phá hủy). | Lý do: Hết niên hạn sử dụng 5 năm. Phương thức: Bán cho cá nhân. |
| Thông tin bên mua & giá trị | Họ tên, địa chỉ, MST (nếu tổ chức) của bên mua, giá trị thanh lý. | Ông Phạm Văn D, CCCD 079123456789, giá mua 500 triệu đồng. |
| Chi phí & kết quả tài chính | Chi phí phát sinh (vận chuyển, định giá) và số tiền thuần thu được. | Chi phí vận chuyển 5 triệu, định giá 2 triệu. Thuần thu: 493 triệu. |
| Chữ ký xác nhận | Chữ ký của tất cả thành viên Hội đồng thanh lý và đại diện công ty, đóng dấu. | Ký tên, ghi rõ họ tên, đóng dấu đỏ công ty. |
Có thể bạn quan tâm: Biên Bản Kiểm Tra Hiện Trạng Xe Ô Tô: Mẫu Chuẩn Và Hướng Dẫn Chi Tiết Từ Chuyên Gia
Có thể bạn quan tâm: Mẫu Biên Bản Góp Vốn Bằng Xe Ô Tô: Hướng Dẫn Chuẩn Pháp Lý
Giới thiệu chung về biên bản thanh lý xe ô tô công ty
Mẫu biên bản thanh lý xe ô tô công ty là văn bản pháp lý bắt buộc khi doanh nghiệp loại bỏ một tài sản cố định là xe ô tô khỏi sổ sách. Tài liệu này xác nhận việc chấm dứt quyền sở hữu, là căn cứ để bộ phận kế toán thực hiện bút toán xóa sổ, tính toán giá trị còn lại, và hoàn tất nghĩa vụ thuế. Việc lập biên bản chính xác đảm bảo tính minh bạch trong quản lý tài chính, tuân thủ Luật Kế toán, Luật Quản lý Thuế và các quy định về tài sản công. Bài viết sẽ đi sâu vào từng bước quy trình, phân tích cấu trúc chi tiết của biên bản và làm rõ trách nhiệm của các bộ phận liên quan, giúp doanh nghiệp tránh rủi ro pháp lý và tối ưu hóa lợi ích tài chính.
Có thể bạn quan tâm: Mất Hồ Sơ Gốc Bằng Lái Xe Ô Tô: Hướng Dẫn Xin Cấp Lại Chi Tiết
Quy trình chuẩn 6 bước lập biên bản thanh lý xe công ty
Bước 1: Ra quyết định thanh lý từ cấp có thẩm quyền
Mọi hoạt động thanh lý phải bắt đầu bằng một văn bản quyết định chính thức từ cấp lãnh đạo có thẩm quyền. Đối với công ty cổ phần, đây là Nghị quyết HĐQT hoặc ĐHĐCĐ; với công ty TNHH, là Quyết định của Chủ sở hữu hoặc Hội đồng thành viên. Quyết định này phải nêu rõ: lý do thanh lý (ví dụ: xe hư hỏng không thể sửa, hết khấu hao, không còn phù hợp nhu cầu kinh doanh), tên và biển số xe cụ thể. Văn bản này là nền tảng pháp lý, thể hiện sự đồng thuận và phân cấp trách nhiệm, tránh tranh chấp sau này.
Bước 2: Thành lập Hội đồng thanh lý
Sau khi có quyết định, công ty cần thành lập Hội đồng thanh lý (hoặc Ban thanh lý) để thực thi. Thành phần tiêu chuẩn bao gồm: đại diện Ban lãnh đạo ( làm Chủ tịch), Kế toán trưởng (cung cấp số liệu tài chính), và Trưởng phòng Kỹ thuật/Hành chính (đánh giá tình trạng vật lý xe). Nhiệm vụ của Hội đồng: kiểm kê xe, lập biên bản kiểm tra, đánh giá giá trị thị trường, đề xuất phương án thanh lý (bán, đấu giá, phá hủy) và giám sát toàn bộ quá trình. Sự tham gia của nhiều bộ phận đảm bảo tính khách quan, minh bạch và phân chia rõ ràng trách nhiệm.
Bước 3: Định giá xe ô tô thanh lý
Đây là bước kỹ thuật quan trọng để xác định giá trị thực tế của tài sản tại thời điểm thanh lý. Hội đồng thanh lý sẽ dựa trên các yếu tố: tình trạng kỹ thuật thực tế (động cơ, khung, nội thất), thời gian đã sử dụng (tính theo năm hoặc km), giá trị khấu hao lũy kế trên sổ sách kế toán, và giá tham khảo của các mẫu xe tương tự trên thị trường xe cũ. Trong trường hợp xe có giá trị lớn (trên 500 triệu đồng) hoặc giao dịch với bên thứ ba không liên quan, doanh nghiệp nên thuê đơn vị định giá độc lập để có báo cáo khách quan, làm cơ sở pháp lý cho giá bán và tránh khiếu nại.
Bước 4: Lựa chọn phương thức thanh lý và tìm kiếm đối tác
Phương thức thanh lý phải phù hợp với tình trạng xe và mục tiêu tối ưu hóa giá trị thu hồi. Các phương án phổ biến:
- Bán trực tiếp: Nếu xe còn hoạt động được, tìm khách hàng tiềm năng qua kênh bán xe cũ, đối tác kinh doanh.
- Bán đấu giá: Áp dụng khi xe có giá trị lớn, cần tính công khai, minh bạch, thường thông qua tổ chức đấu giá uy tín.
- Bán phế liệu: Khi xe hư hỏng nặng, không thể sửa, bán theo khối lượng phế thải kim loại.
- Phá hủy: Trường hợp xe không còn giá trị kinh tế, phải tuân thủ quy định về xử lý phế liệu và bảo vệ môi trường.
Bước 5: Hoàn thiện mẫu biên bản thanh lý chính thức
Đây là bước then chốt. Dựa trên kết quả định giá, phương án đã được thông qua, Hội đồng thanh lý tiến hành lập biên bản. Biên bản phải ghi nhận đầy đủ và chính xác: thông tin xe, lý do thanh lý, giá trị thanh lý (nếu có), chi phí phát sinh, và quan trọng nhất là chữ ký xác nhận của tất cả thành viên Hội đồng cùng con dấu của công ty. Biên bản này chính là “trái tim” của hồ sơ, là căn cứ pháp lý, kế toán duy nhất cho toàn bộ giao dịch.
Bước 6: Thực hiện bàn giao và hoàn tất thủ tục pháp lý, kế toán
Cuối cùng, tiến hành giao xe cho bên mua (hoặc đơn vị phá hủy) và đồng thời hoàn tất các thủ tục sau:
- Về pháp lý: Rút hồ sơ gốc của xe tại cơ quan đăng ký xe, hỗ trợ bên mua làm thủ tục sang tên đổi chủ (nếu bán). Thông báo với cơ quan quản lý (nếu cần) về việc loại bỏ phương tiện.
- Về kế toán: Thực hiện bút toán xóa sổ tài sản cố định, ghi nhận thu nhập/chi phí từ thanh lý, xuất hóa đơn GTGT (nếu bán), lưu trữ đầy đủ chứng từ (biên bản, hợp đồng, hóa đơn). Việc này đảm bảo sổ sách phản ánh đúng tình hình tài sản và tuân thủ quy định kế toán.
Có thể bạn quan tâm: Mất Cà Vẹt Xe Ô Tô: Hướng Dẫn Làm Lại Từ A Đến Z
Thành phần chi tiết và cách điền mẫu biên bản thanh lý
Phần 1: Tiêu đề và thông tin hành chính
Phần này thiết lập tính pháp lý và thời điểm hiệu lực cho văn bản.
- Quốc hiệu: Luôn ghi “CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM” và “Độc lập – Tự do – Hạnh phúc”.
- Tiêu đề văn bản: Dùng “BIÊN BẢN THANH LÝ TÀI SẢN CỐ ĐỊNH” hoặc cụ thể hơn là “BIÊN BẢN THANH LÝ XE Ô TÔ”.
- Số hiệu: Quy định nội bộ, ví dụ: “01/BB-TLTS” (số thứ tự/năm).
- Ngày, tháng, năm lập: Ghi bằng chữ, ví dụ “Ngày 15 tháng 10 năm 2026”. Ngày này phải trùng với thời điểm thực tế lập biên bản.
- Địa điểm lập: Thường là địa chỉ trụ sở chính của công ty.
Phần 2: Thông tin doanh nghiệp thanh lý
Cung cấp đầy đủ thông tin để xác định chủ thể thực hiện thanh lý.
- Tên công ty đầy đủ (theo Giấy phép kinh doanh).
- Địa chỉ trụ sở chính.
- Mã số thuế (MST).
- Số điện thoại, email liên hệ (nếu cần).
- Đại diện bởi: Họ và tên người đại diện theo pháp luật (hoặc người được ủy quyền), chức vụ.
Phần 3: Danh sách thành viên Hội đồng thanh lý
Liệt kê chi tiết, mỗi thành viên một dòng, bao gồm:
- Họ và tên (không viết tắt).
- Chức vụ trong công ty và trong Hội đồng thanh lý.
- Ví dụ: “Ông Nguyễn Văn A – Chủ tịch Hội đồng thanh lý, Giám đốc công ty”, “Bà Trần Thị B – Ủy viên Hội đồng, Kế toán trưởng”.
Phần 4: Mô tả chi tiết về xe ô tô thanh lý
Đây là phần cốt lõi, yêu cầu mô tả khách quan, chính xác tuyệt đối.
- Tên tài sản: Ghi “Xe ô tô”.
- Nhãn hiệu, số loại: Ví dụ “Toyota Fortuner 2.4V”, “Mercedes-Benz E 200”.
- Màu sơn: Ghi rõ màu, ví dụ “Trắng ngọc trai”.
- Biển kiểm soát: Ghi đúng biển số, ví dụ “30A-123.45”.
- Số khung (VIN): Ghi đầy đủ 17 ký tự, đây là số định danh duy nhất.
- Số máy: Số máy của động cơ.
- Năm sản xuất, nước sản xuất: Ví dụ “Năm 2026, lắp ráp tại Thái Lan”.
- Nguyên giá: Giá trị ban đầu khi mua (theo hóa đơn, hợp đồng), bao gồm thuế GTGT (nếu có).
- Giá trị đã khấu hao lũy kế: Tổng số tiền đã trích khấu hao từ khi mua đến thời điểm thanh lý (theo sổ sách kế toán).
- Giá trị còn lại trên sổ sách: = Nguyên giá – Khấu hao lũy kế.
- Tình trạng hiện tại: Mô tả CHI TIẾT và KHÁCH QUAN về hư hỏng, xuống cấp. Tránh dùng từ mơ hồ như “hư hỏng”. Thay vào đó: “Động cơ không thể khởi động do hư piston, hộp số bị kẹt, hệ thống phanh rơ, vỏ xe bị gỉ sét nghiêm trọng ở thùng xe và cản sau, nội thất da bị bong tróc, kính chắn gió vỡ.” Mô tả như vậy giúp lý giải rõ ràng lý do thanh lý và cơ sở cho việc định giá.
Phần 5: Lý do và phương thức thanh lý xe
- Lý do thanh lý: Nêu rõ, ngắn gọn, phù hợp với quyết định ban đầu. Ví dụ: “Xe đã sử dụng trên 5 năm, vượt quá niên hạn sử dụng kinh tế theo chính sách công ty”, hoặc “Xe gặp tai nạn nghiêm trọng, chi phí sửa chữa vượt quá 70% giá trị còn lại”.
- Phương thức thanh lý: Chọn một: “Bán trực tiếp cho ông/bà…”, “Bán đấu giá thông qua tổ chức…”, “Bán phế liệu”, “Thanh lý để phá hủy”.
- Nếu bán: Ghi đầy đủ thông tin bên mua:
- Nếu tổ chức: Tên công ty, địa chỉ, MST.
- Nếu cá nhân: Họ và tên, số CMND/CCCD, nơi cư trú.
- Giá trị thanh lý thu được: Ghi rõ số tiền (bằng chữ và số), phương thức thanh toán (tiền mặt, chuyển khoản).
Phần 6: Chi phí phát sinh và kết quả tài chính
- Chi phí thanh lý phát sinh: Liệt kê cụ thể từng khoản, có hóa đơn/chứng từ kèm theo. Ví dụ: “Chi phí vận chuyển xe đến điểm bán: 3.000.000đ (Hóa đơn số 123)”, “Chi phí định giá bởi Công ty XYZ: 2.500.000đ”.
- Kết quả thanh lý: “Số tiền thu được từ bán xe: 500.000.000đ”, “Trừ chi phí thanh lý: 5.500.000đ”, “Số tiền thuần thu: 494.500.000đ”.
Phần 7: Cam kết và chữ ký xác nhận
- Đoạn cam kết: Viết một đoạn cam kết rằng việc thanh lý được thực hiện đúng quy định pháp luật và điều lệ công ty, các thông tin trong biên bản là trung thực, chính xác.
- Chữ ký xác nhận:
- Từng thành viên Hội đồng thanh lý ký tên, ghi rõ họ tên.
- Người đại diện theo pháp luật của công ty ký tên, ghi rõ họ tên và đóng dấu đỏ của công ty (dấu hình tròn, có chữ “ĐOÀN TNƯỢC ĐỀ NGHỊ”). Dấu phải đúng mẫu quy định. Thiếu dấu, biên bản có thể bị coi là không hợp lệ.
Vai trò trọng yếu của kế toán và pháp lý trong quá trình thanh lý
Trách nhiệm chuyên biệt của phòng kế toán
Phòng kế toán đóng vai trò trung tâm trong việc xác định giá trị và hạch toán. Nhiệm vụ cụ thể:
- Cung cấp số liệu tài chính chính xác: Lấy từ sổ sách kế toán thông tin về nguyên giá, khấu hao lũy kế, giá trị còn lại của xe tại thời điểm thanh lý. Đây là số liệu pháp lý, không được chỉnh sửa tùy ý.
- Hạch toán xóa sổ tài sản: Thực hiện bút toán kép: Nợ tài khoản “Quỹ khấu hao tài sản cố định” (toàn bộ khấu hao lũy kế), Nợ tài khoản “Tài sản cố định” (nguyên giá), Có tài khoản “Tài sản cố định” (giá trị còn lại) và “Thu nhập khác” (nếu có lãi) hoặc “Chi phí khác” (nếu có lỗ).
- Xử lý chứng từ thuế: Xuất hóa đơn GTGT (nếu bán), kê khai thuế GTGT đầu ra, kê khai thuế TNDN (nếu có lãi từ thanh lý). Lưu trữ đầy đủ hóa đơn, biên bản, hợp đồng mua bán.
- Cập nhật sổ sách: Đảm bảo sổ sách kế toán, sổ đăng ký tài sản cố định phản ánh đúng việc loại bỏ xe, không còn phát sinh khấu hao.
Trách nhiệm pháp lý đảm bảo tuân thủ
Phòng pháp lý (hoặc cán bộ pháp chế) đảm bảo tính hợp pháp của toàn bộ quy trình.
- Tư vấn và soạn thảo văn bản: Tư vấn về các quy định Luật Kế toán, Luật Quản lý Thuế, Nghị định về tài sản công (nếu là doanh nghiệp nhà nước). Soạn thảo hoặc kiểm tra tính hợp lệ của Quyết định thanh lý, Biên bản thành lập Hội đồng, và đặc biệt là Mẫu biên bản thanh lý xe ô tô công ty.
- Rà soát hợp đồng mua bán: Đảm bảo hợp đồng có đủ điều khoản bảo vệ công ty, xác định rõ trách nhiệm bên mua (thực hiện sang tên), và các điều kiện giao nhận.
- Hướng dẫn thủ tục hành chính: Hướng dẫn thực hiện thủ tục rút hồ sơ gốc tại cơ quan đăng ký xe, làm thủ tục sang tên đổi chủ cho bên mua, thông báo cơ quan quản lý (nếu cần).
- Giải quyết tranh chấp: Đại diện công ty trong các vấn đề pháp lý phát sinh sau thanh lý, như khiếu nại về giá trị xe, tranh chấp về quyền sở hữu.
Các vấn đề pháp lý và thuế cần nắm rõ khi thanh lý xe
Thuế Giá Trị Gia Tăng (GTGT)
- Trường hợp bán xe: Doanh nghiệp phải xuất hóa đơn GTGT, kê khai và nộp thuế GTGT đầu ra (thường 10% trên giá bán chưa có thuế). Ngay cả khi xe đã hết khấu hao và bán với giá thấp, thuế GTGT vẫn được tính trên giá bán thực tế.
- Trường hợp bán phế liệu: Vẫn phải xuất hóa đơn GTGT cho bên mua.
- Trường hợp phá hủy, không bán: Không phát sinh nghĩa vụ thuế GTGT.
Thuế Thu Nhập Doanh Nghiệp (TNDN)
- Lãi từ thanh lý: Số tiền thu được từ thanh lý (giá bán) trừ đi (giá trị còn lại trên sổ sách + chi phí thanh lý hợp lý) sẽ được tính vào “Thu nhập khác” và phải nộp thuế TNDN (thuế suất 20%).
- Lỗ từ thanh lý: Nếu số chi phí (giá trị còn lại + chi phí) lớn hơn số tiền thu được, khoản lỗ này được tính vào “Chi phí hợp lý” khi xác định thu nhập chịu thuế, giúp giảm số thuế TNDN phải nộp.
Thủ tục rút hồ sơ gốc và sang tên đổi chủ
- Nghĩa vụ của bên bán (công ty): Sau khi giao xe, công ty có trách nhiệm làm thủ tục rút hồ sơ gốc (Giấy chứng nhận đăng ký xe, giấy chứng nhận kiểm định an toàn kỹ thuật) tại cơ quan đăng ký xe nơi xe đã đăng ký. Đây là bước bắt buộc để bên mua có thể sang tên.
- Trách nhiệm của bên mua: Sau khi nhận đủ giấy tờ (hồ sơ gốc, hợp đồng mua bán, biên bản thanh lý, hóa đơn), bên mua phải làm thủ tục đăng ký sang tên tại cơ quan đăng ký xe nơi mình cư trú/trụ sở.
- Rủi ro nếu không sang tên: Xe vẫn mang tên công ty, nếu gây tai nạn hoặc vi phạm, công ty có thể bị liên đới trách nhiệm. Do đó, công ty cần nhắc nhở và hỗ trợ bên mua hoàn tất thủ tục này trong thời hạn quy định (thường 30 ngày).
Xử lý phế liệu và trách nhiệm môi trường
Khi xe được phá hủy hoặc bán làm phế liệu, doanh nghiệp phải:
- Lập biên bản giao nhận phế liệu.
- Xuất hóa đơn cho đơn vị mua phế liệu.
- Tuân thủ Luật Bảo vệ Môi trường: Đảm bảo các bộ phận nguy hại (như dầu nhớt, ắc quy, chất làm mát) được xử lý bởi đơn vị có chứng nhận hợp quy. Lưu giữ biên bản bàn giao phế liệu và chứng từ xử lý môi trường để kiểm tra.
Câu hỏi thường gặp (FAQ) về mẫu biên bản thanh lý xe ô tô công ty
1. Có bắt buộc lập biên bản thanh lý xe công ty không?
Có. Đây là yêu cầu bắt buộc theo Luật Kế toán và các quy định về quản lý tài sản công. Đối với doanh nghiệp tư nhân, việc có biên bản thanh lý giúp bảo vệ doanh nghiệp trước cơ quan thuế và kiểm toán, chứng minh việc loại bỏ tài sản là hợp lý, minh bạch.
2. Nếu xe công ty bán cho chính cán bộ nhân viên trong công ty, có cần lập biên bản thanh lý không?
Vẫn cần. Dù bán cho ai, việc chuyển giao quyền sở hữu từ công ty sang cá nhân đều phải được ghi nhận bằng văn bản pháp lý. Biên bản thanh lý (kết hợp hợp đồng mua bán) là căn cứ để công ty xóa sổ tài sản, cá nhân mua xe làm thủ tục sang tên, và cả hai bên thực hiện nghĩa vụ thuế (nếu có). Cần đảm bảo giá bán phải khách quan, có biên bản định giá độc lập nếu cần, tránh nghi ngờ về chuyển giao lợi ích.
3. Thông tin về tình trạng xe trong biên bản phải chi tiết đến mức nào?
Phải chi tiết đến mức một người thứ ba (như cơ quan thuế, kiểm toán) đọc vào có thể hình dung được tại sao xe không còn giá trị sử dụng. Không dùng từ “hư hỏng nặng”. Thay vào đó, mô tả cụ thể từng hệ thống: “Động cơ: đã văng đĩa, không thể khởi động; Hệ thống lái: trục lái kẹt, không đánh lái được; Vỏ xe: gỉ sét loét thành lỗ ở 4 cửa, thùng xe; Nội thất: ghế da rách, trần bị ố vàng.” Mô tả như vậy là bằng chứng cho lý do thanh lý và định giá thấp.
4. Nếu xe thanh lý nhưng không bán được (bán phế liệu với giá rất thấp), xử lý thuế thế nào?
Dù giá bán thấp (ví dụ 50 triệu cho xe nguyên giá 1 tỷ), doanh nghiệp vẫn phải:
- Xuất hóa đơn GTGT cho bên mua phế liệu (tính 10% trên 50 triệu).
- Tính thuế TNDN: Thu nhập từ thanh lý = 50 triệu – (Giá trị còn lại trên sổ sách + chi phí thanh lý). Nếu kết quả âm (lỗ), khoản lỗ này được tính vào chi phí hợp lý để giảm thu nhập chịu thuế TNDN. Ví dụ: Giá trị còn lại sổ sách là 800 triệu, chi phí thanh lý 10 triệu, thu từ bán phế liệu 50 triệu => Lỗ = 50 – (800+10) = -760 triệu. Số lỗ 760 triệu được khấu trừ khi tính thuế TNDN.
5. Sau khi lập biên bản thanh lý, còn phải làm gì nữa với cơ quan đăng ký xe?
Phải thực hiện thủ tục rút hồ sơ gốc. Công ty (bên bán) nộp hồ sơ gốc (Giấy chứng nhận đăng ký xe, giấy chứng nhận kiểm định) tại Phòng Cảnh sát giao thông (Công an) nơi đăng ký xe, kèm theo:
- Mẫu biên bản thanh lý xe ô tô công ty.
- Hóa đơn bán hàng (nếu có).
- Giấy tờ tùy thân của người nộp hồ sơ.
Sau khi được cấp lại hồ sơ gốc, công ty phải chuyển hồ sơ này cho bên mua để họ làm thủ tục sang tên. Công ty nên lưu lại bản sao các giấy tờ đã nộp.
6. Biên bản thanh lý xe công ty có cần công chứng, chứng thực không?
Theo quy định hiện hành, biên bản thanh lý tài sản cố định trong doanh nghiệp (kể cả xe ô tô) không bắt buộc phải công chứng, chứng thực. Tuy nhiên, nó phải được lập thành ít nhất 02 bản chính, có chữ ký và đóng dấu của tất cả thành viên Hội đồng thanh lý và đại diện công ty. Việc có công chứng là không bắt buộc nhưng có thể tăng tính thẩm quyền và bằng chứng mạnh mẽ hơn trong trường hợp có tranh chấp pháp lý sau này, đặc biệt với các giao dịch có giá trị lớn. Nếu doanh nghiệp là doanh nghiệp nhà nước, thường có quy định nội bộ yêu cầu công chứng.
7. Có thể dùng mẫu biên bản thanh lý chung cho mọi loại tài sản không?
Có thể dùng mẫu chung “Biên bản thanh lý tài sản cố định”, nhưng với xe ô tô, cần bổ sung thêm các thông tin đặc thù: số khung (VIN), số máy, biển số xe, tình trạng kỹ thuật chi tiết (hệ thống động cơ, lái, phanh…). Mẫu chung thường thiếu các mục này, dẫn đến hồ sơ không đủ cơ sở để cơ quan quản lý xe xác minh. Tốt nhất nên dùng mẫu biên bản được thiết kế riêng cho xe ô tô, có các ô thông tin đầy đủ như đã phân tích ở trên.
Kết luận
Việc lập mẫu biên bản thanh lý xe ô tô công ty một cách chính xác, đầy đủ và minh bạch là yếu tố then chốt trong hệ thống quản trị doanh nghiệp. Từ quy trình 6 bước rõ ràng, đến từng thành phần chi tiết trong biên bản và sự phối hợp nhịp nhàng giữa bộ phận kế toán, pháp lý, kỹ thuật, mỗi bước đều phải được thực hiện nghiêm ngặt. Việc này không chỉ giúp doanh nghiệp tuân thủ pháp luật, tránh rủi ro thuế, kiểm toán mà còn tối ưu hóa giá trị thu hồi từ tài sản cũ, đồng thời xây dựng văn hóa quản lý tài sản chuyên nghiệp. Để cập nhật thêm các quy định pháp lý mới nhất và mẫu tài liệu hành chính khác cho doanh nghiệp, hãy thường xuyên theo dõi các bài viết chuyên sâu tại mercedesbinhduong.vn.