
Mã HS linh kiện phụ tùng ô tô là mã số chuẩn quốc tế dùng để phân loại, xác định thuế nhập khẩu và các quy định pháp lý khi đưa hàng vào Việt Nam. Việc nắm rõ mã HS giúp doanh nghiệp giảm chi phí, tránh vi phạm hải quan và khai báo nhanh chóng.
Tiếp theo, để tra cứu và xác định mã HS cho từng linh kiện, phụ tùng cụ thể, bạn có thể sử dụng công cụ tra cứu của Tổng cục Hải quan hoặc tham khảo bảng mã chi tiết được liệt kê trong phần sau.
Bên cạnh đó, mức thuế nhập khẩu và các ưu đãi khác nhau tùy thuộc vào mã HS; chúng tôi sẽ so sánh các mức thuế phổ biến và chỉ ra các trường hợp được giảm thuế.
Dưới đây là toàn bộ thông tin bạn cần để nắm vững mã HS, quy trình khai báo và các lưu ý quan trọng khi nhập khẩu linh kiện, phụ tùng ô tô.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Phân Loại Ba Đờ Sốc Ô Tô Và Mã Hs Liên Quan
Mã HS là gì và tại sao quan trọng trong nhập khẩu ô tô?
Mã HS (Harmonized System) là hệ thống mã số quốc tế do Tổ chức Hải quan Thế giới (WCO) xây dựng, dùng để phân loại hàng hoá trong thương mại quốc tế.
Cụ thể, mã HS gồm 6 chữ số, trong đó hai số đầu tiên xác định chương, hai số tiếp theo xác định heading, và hai số cuối cùng chi tiết.
Đối với ngành ô tô, các nhóm HS chính liên quan bao gồm 86.04 (phụ tùng và thiết bị cho ô tô), 86.05 (phụ tùng và thiết bị cho xe tải), 87.03 (xe ô tô chở người) và 87.04‑87.05 (xe tải và các loại xe chuyên dụng).
Cấu trúc 6‑chữ số của mã HS
Mã HS gồm ba cấp: chương (2 số), heading (2 số) và sub‑heading (2 số). Ví dụ, mã 8708.93‑60:
– 87: chương ô tô, xe tải.
– 08: heading phụ tùng.
– 93‑60: sub‑heading chi tiết cho đĩa ép ly hợp.
Cấu trúc này giúp hải quan nhanh chóng xác định loại hàng, mức thuế và các quy định đặc biệt.
Các nhóm HS chính liên quan tới ô tô (86‑87)
Nhóm 86.04 bao gồm các bộ phận như hệ thống phanh, hệ thống lái, và phụ kiện điện tử.
Nhóm 86.05 tập trung vào phụ tùng cho xe tải, bao gồm bộ truyền động và hệ thống treo.
Nhóm 87.03 và 87.04 liên quan đến xe hoàn chỉnh, nhưng cũng chứa một số phụ tùng quan trọng như bộ truyền động.
Hiểu rõ các nhóm này giúp doanh nghiệp nhanh chóng phân loại hàng khi nhập khẩu.
Có thể bạn quan tâm: Hướng Dẫn Đăng Ký Và Giải Mã Biển Số Xe Ô Tô Cho Mọi Đối Tượng
Cách tra cứu mã HS cho từng linh kiện phụ tùng ô tô
Sử dụng công cụ tra cứu của Tổng cục Hải quan là cách nhanh nhất và chính xác nhất để xác định mã HS cho bất kỳ linh kiện nào. Bạn chỉ cần nhập tên sản phẩm, mô tả chi tiết và hệ thống sẽ đề xuất các mã tương ứng.
Tiếp theo, chúng tôi sẽ minh họa quy trình với một ví dụ thực tế: cách xác định mã HS cho đĩa ép ly hợp.
Sử dụng công cụ tra cứu của Tổng cục Hải quan
Đầu tiên, truy cập trang web Tra cứu mã HS của Tổng cục Hải quan.
Sau đó, nhập từ khóa như “đĩa ép ly hợp” và chọn “Tìm kiếm”.
Kết quả sẽ hiển thị các mã HS liên quan, kèm theo mô tả ngắn và mức thuế áp dụng.
Bạn nên kiểm tra lại mô tả chi tiết để chắc chắn mã phù hợp với cấu tạo và chức năng của sản phẩm.
Ví dụ thực tế: Xác định mã HS cho đĩa ép ly hợp
Giả sử bạn nhập khẩu đĩa ép ly hợp từ Hàn Quốc.
Sau khi tra cứu, hệ thống đề xuất 8708.93‑60: “Đĩa ép ly hợp”.
Bạn xác nhận rằng sản phẩm là đĩa ép ly hợp dùng cho hệ thống truyền động, không có tích hợp điện tử.
Cuối cùng, lưu lại mã này để khai báo hải quan và tính thuế nhập khẩu.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Quy Trình Quản Lý Xe Ô Tô Cho Doanh Nghiệp
Những mã HS phổ biến cho linh kiện quan trọng
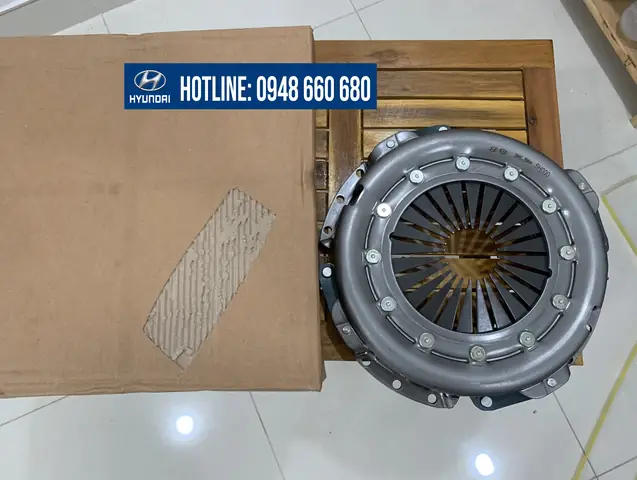
Đĩa ép ly hợp (8708‑9360) là một trong những phụ tùng quan trọng, dùng để truyền lực từ động cơ sang hộp số.
Bàn ép (8708‑9370) hỗ trợ việc ép và đồng bộ các bánh răng trong hộp số, góp phần giảm ma sát.
Côn và tổng côn (8708‑9380) điều khiển lực truyền động, đặc biệt trong các xe tải và xe chuyên dụng.
Đĩa ép ly hợp (8708‑9360)
Đĩa ép ly hợp thuộc nhóm 8708, heading 93, sub‑heading 60, được phân loại là phụ tùng truyền động.
Thuế nhập khẩu hiện tại cho mã này thường vào khoảng 0‑5% tùy vào nguồn gốc xuất xứ và các ưu đãi thương mại.
Bàn ép (8708‑9370)
Bàn ép nằm trong cùng nhóm 8708, sub‑heading 70, dùng để ổn định vị trí các bánh răng trong hộp số.
Mức thuế nhập khẩu cho mã này thường 5‑10%, nhưng có thể giảm nếu sản phẩm được chứng nhận tiêu chuẩn môi trường.
Côn và tổng côn (8708‑9380)
Côn và tổng côn thuộc sub‑heading 80, là bộ phận điều khiển lực truyền động trong các hệ thống truyền lực phức tạp.
Thuế nhập khẩu cho mã này dao động 10‑15%, với ưu đãi cho phụ tùng thay thế nếu đáp ứng tiêu chuẩn chất lượng.
Thuế nhập khẩu và phí kèm theo dựa trên mã HS
Mức thuế suất chung cho các mã HS ô tô thường nằm trong khoảng 0‑15%, tùy thuộc vào loại linh kiện và nguồn gốc.
Ngoài thuế nhập khẩu, doanh nghiệp còn phải trả các phí như phí hải quan, phí kiểm định chất lượng và phí bảo hiểm.
Mức thuế suất chung cho các mã HS ô tô
Các mã HS như 8708‑9360, 8708‑9370, 8708‑9380 có mức thuế được quy định trong Thông tư 96/2026/TT‑BTC.
Thông thường, phụ tùng thay thế (như đĩa ép) được hưởng mức 0‑5%; các bộ phận có tính năng đặc thù (côn, tổng côn) có mức 10‑15%.
Các ưu đãi thuế cho linh kiện thay thế
Nếu linh kiện được nhập khẩu để thay thế trong các xe đã lưu hành, doanh nghiệp có thể xin giảm thuế theo quy định Ưu đãi thuế nhập khẩu cho phụ tùng thay thế.
Điều này yêu cầu cung cấp tài liệu chứng minh nhu cầu thay thế, như giấy chứng nhận bảo hành hoặc báo cáo bảo trì.
Có thể bạn quan tâm: Hướng Dẫn Xác Định Mã Hs Lốp Xe Cho Nhập Khẩu Và Xuất Khẩu
Quy trình khai báo hải quan khi nhập khẩu phụ tùng có mã HS
Các bước chuẩn bị hồ sơ và khai báo bao gồm thu thập chứng từ, nhập dữ liệu vào hệ thống VNACCS và nộp khai báo.
Tiếp theo, cần lưu ý tránh vi phạm các quy định về mô tả hàng hoá, giá trị giao dịch và nguồn gốc xuất xứ, để tránh phạt nghiêm trọng.
Các bước chuẩn bị hồ sơ và khai báo
- Thu thập chứng từ: Hóa đơn thương mại, phiếu đóng gói, chứng nhận xuất xứ, giấy chứng nhận chất lượng.
- Kiểm tra mã HS: Xác nhận mã HS phù hợp với mô tả chi tiết của sản phẩm.
- Nhập dữ liệu: Sử dụng phần mềm VNACCS, điền thông tin hàng hoá, mã HS, giá trị CIF và thuế suất.
- Nộp khai báo: Gửi hồ sơ qua cổng thông tin hải quan, nhận mã số khai báo và chờ duyệt.
Lưu ý tránh vi phạm và xử phạt
- Không được khai báo sai mã HS; nếu phát hiện, hải quan có thể áp dụng mức thuế cao hơn và phạt lên tới 20% giá trị hàng hoá.
- Giá trị giao dịch phải phản ánh thực tế; khai báo giá thấp để giảm thuế sẽ bị xử phạt.
- Nguồn gốc xuất xứ cần có chứng nhận hợp lệ; nếu thiếu, hàng hoá có thể bị tạm giữ.
So sánh mức thuế HS Việt Nam và các nước ASEAN cho phụ tùng ô tô
Thái Lan áp dụng mức thuế nhập khẩu trung bình 5‑12% cho các phụ tùng ô tô, trong khi Malaysia có mức 0‑8% tùy loại.
Indonesia thường tính thuế 10‑15%, và Philippines áp dụng mức 5‑10% cho hầu hết các mã HS.
So sánh này giúp doanh nghiệp đánh giá chi phí nhập khẩu khi lựa chọn nguồn cung cấp từ các quốc gia ASEAN.
Thái Lan
Thái Lan áp dụng mức thuế 5‑12% cho phụ tùng như đĩa ép và bàn ép, với ưu đãi cho hàng nhập khẩu từ các hiệp định thương mại tự do (FTA).
Malaysia
Malaysia có mức thuế 0‑8%, và các phụ tùng thay thế thường được miễn thuế nếu đáp ứng tiêu chuẩn ISO.
Indonesia
Indonesia áp dụng mức thuế 10‑15%, đặc biệt cao đối với phụ tùng điện tử do yêu cầu kiểm định nghiêm ngặt.
Philippines
Philippines đưa ra mức thuế 5‑10%, và cung cấp ưu đãi giảm thuế cho doanh nghiệp đầu tư vào công nghệ sản xuất phụ tùng nội địa.
Câu hỏi thường gặp
Làm sao xác định đúng mã HS cho một phụ tùng ô tô mới nhập?
Bạn nên tra cứu trên trang web của Tổng cục Hải quan, nhập mô tả chi tiết và kiểm tra các mã đề xuất. Nếu còn nghi ngờ, hãy tham khảo ý kiến chuyên gia hải quan hoặc sử dụng dịch vụ tư vấn khai báo.
Mã HS nào được áp dụng cho đĩa ép ly hợp nhập khẩu từ Hàn Quốc?
Mã HS 8708.93‑60 là mã chuẩn cho đĩa ép ly hợp, áp dụng cho hầu hết các nguồn gốc, bao gồm cả Hàn Quốc. Đảm bảo mô tả sản phẩm khớp với tiêu chuẩn này để khai báo chính xác.
Thuế nhập khẩu cho mã HS 8708‑9370 hiện nay là bao nhiêu?
Theo Thông tư 96/2026/TT‑BTC, thuế nhập khẩu cho 8708‑9370 (bàn ép) thường dao động 5‑10%, tùy vào nguồn gốc và các ưu đãi thương mại hiện hành.
Có được giảm thuế nếu nhập khẩu phụ tùng thay thế không?
Có, nếu bạn cung cấp chứng từ chứng minh phụ tùng được nhập để thay thế (ví dụ: giấy bảo hành, báo cáo bảo trì), hải quan có thể áp dụng ưu đãi thuế nhập khẩu giảm mức thuế từ 0‑5% cho các mã HS liên quan.
Lưu ý quan trọng: Nội dung bài viết này chỉ mang tính chất tham khảo và cung cấp thông tin chung. Đây không phải lời khuyên pháp lý chuyên nghiệp. Mọi quyết định quan trọng liên quan đến quyền lợi pháp lý của bạn nên được thực hiện sau khi tham khảo ý kiến trực tiếp từ luật sư hoặc chuyên gia hải quan có chuyên môn phù hợp.
Việc nắm rõ mã HS linh kiện phụ tùng ô tô giúp doanh nghiệp tối ưu chi phí, tuân thủ pháp luật và khai báo nhanh chóng. Hy vọng những thông tin trên sẽ hỗ trợ bạn trong quá trình nhập khẩu và quản lý hàng hoá một cách hiệu quả. Nếu còn thắc mắc, hãy liên hệ với chuyên gia hải quan để được tư vấn chi tiết hơn.