
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết: Làm Sao Để Trở Thành Đại Lý Toyota Thành Công
Giới thiệu chung
Trong những năm gần đây, thị trường ô tô Việt Nam đã chứng kiến sự tăng trưởng nhanh chóng, đặc biệt là đối với các dòng xe Toyota. Bởi vì Toyota luôn được đánh giá cao về độ bền, tiết kiệm nhiên liệu và giá trị thương hiệu ổn định. Khi người tiêu dùng muốn sở hữu một chiếc xe Toyota nhưng không muốn đặt toàn bộ tiền mặt ngay lập tức, việc mua xe trả góp trở thành một lựa chọn hấp dẫn. Tuy nhiên, để quyết định mua xe trả góp, các tiêu chí quan trọng nhất vẫn là lãi suất. Lãi suất mua xe hơi trả góp Toyota sẽ quyết định chi phí thực tế, thời gian trả nợ và tính khả thi của khoản vay.
Bài viết này sẽ cung cấp một cái nhìn toàn diện về lãi suất mua xe hơi trả góp Toyota, các yếu tố ảnh hưởng, cách so sánh lãi suất giữa các ngân hàng và công ty tài chính, cũng như các mẹo để có được lãi suất thấp nhất. Đặc biệt, chúng ta sẽ phân tích các chương trình khuyến mãi hiện có của Toyota và các đối tác tài chính trong năm 2026, giúp bạn có quyết định đúng đắn và tiết kiệm chi phí trong dài hạn.
1. Lãi suất mua xe hơi trả góp Toyota là gì цей?
Lãi suất mua xe hơi trả góp Toyota là mức phí mà người mua phải trả thêm cho ngân hàng hoặc công ty tài chính khi vay tiền để mua xe. Lãi suất này thường được tính theo phần trăm hàng năm (APR – Annual Percentage Rate) và phản ánh chi phí vay trung bình hàng năm. Đối với xe Toyota, lãi suất có thể dao động từ 8% đến 15% tùy thuộc vào nhiều yếu tố: độ tuổi tín dụng, thời gian vay, loại xe, chương trình khuyến mãi, v.v.
1.1. Các loại lãi suất
- Lãi suất cố định: Mức lãi suất không thay đổi trong suốt thời gian vay. Đây là lựa chọn an toàn khi bạn muốn biết trước được số tiền hàng tháng và tổng chi phí vay.
- Lãi suất linh hoạt (floating): Mức lãi suất có thể thay đổi theo thời gian, thường liên kết với lãi suất thị trường. Bạn có thể nhận được lãi suất thấp hơn khi thị trường dao động giảm, nhưng cũng có rủi ro lãi suất tăng lên.
- Lãi suất khuyến mãi: Đây là mức lãi suất thấp hơn thường được cấp khi bạn mua xe tại showroom Toyota hợp tác với ngân hàng hoặc công ty tài chính trong chương trình khuyến mãi đặc biệt.
2. Các yếu tố quyết định lãi suất mua xe hơi trả góp Toyota
2.1. Đánh giá tín dụng
- Điểm tín dụng (Credit Score): Đây là yếu tố quan trọng nhất. Người có điểm tín dụng cao (ví dụ 650-750 hoặc hơn) thường được hưởng lãi suất thấp hơn. Ngược lại, người có điểm thấp có thể phải trả lãi suất cao hơn.
- Lịch sử vay: Nếu bạn đã có lịch sử vay mượn và trả nợ kịp thời, điều này có thể giúp bạn được giảm lãi suất.
- Số lần vay trong 12 tháng: Tránh vay quá nhiều trong một thời gian ngắn, vì điều này có thể làm giảm điểm tín dụng.
2.2. Thời gian vay
- Thời gian vay ngắn (12-24 tháng): Thường có lãi suất thấp hơn vì gốc vay trả nhanh, giảm rủi ro cho ngân hàng.
- Thời gian vay dài (36-60 tháng): Lãi suất cao hơn, nhưng giúp giảm gốc trả hàng tháng BAN. Nếu bạn có thể trả nhanh, nên chọn thời gian ngắn.
2.3. Giá trị vay và tỉ lệ đặt cọc
- Tỉ lệ đặt cọc (Down Payment): Đặt cọc 20-30% giá trị xe sẽ giảm lãi suất vì ngân hàng giảm rủi ro. Nếu đặt cọc thấp hơn, lãi suất thường cao hơn.
- Tổng giá trị vay: Nếu vay một phần lớn (ví dụ 80% giá xe), lãi suất thường cao hơn so với vay một phần nhỏ hơn (50% giá xe).
2.4. Loại xe và giá trị thị trường
Có thể bạn quan tâm: Láp Cầu Trước Xe Toyota Land Cruiser 1990: Hướng Dẫn Bảo Quản Và Thay Thế Dễ Dàng
- Xe mới vs xe đã qua: Xe mới thường có giá trị thương mại cao hơn, do đó lãi suất thấp hơn. Xe đã qua thường có lãi suất cao hơn vì rủi ro giá trị giảm nhanh.
- Loại xe Toyota: Các dòng xe phổ biến như Toyota Camry, Corolla, Vios, hoặc các SUV như RAV4, Highlander. Mỗi dòng xe có giá trị thị trường khác nhau, do đó lãi suất cũng có thể khác nhau.
2.5. Chương trình khuyến mãi của Toyota
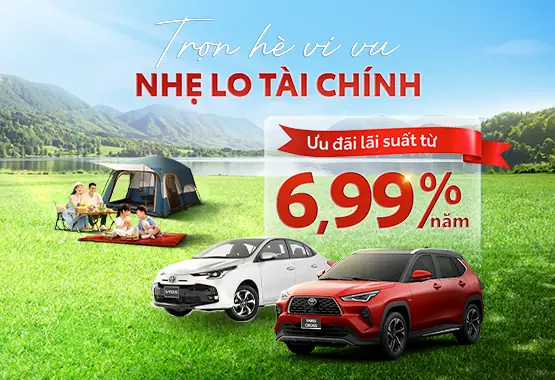
Toyota thường hợp tác với các ngân hàng và công ty tài chính để cung cấp lãi suất ưu đãi. Ví dụ:
- Toyota Finance – Toyota Financial Services: Cung cấp lãi suất khuyến mãi khi mua xe mới trong giai đoạn khuyến mãi.
- Toyota-Hòa Bình Bank: Đưa ra lãi suất thấp hơn nếu bạn đồng thời mua bảo hiểm xe.
- Toyota – Ngân hàng A: Lãi suất 0% trong 6 tháng đối với các dòng xe mới nhất.
Các chương trình khuyến mãi này thường có thời hạn ngắn, vì vậy bạn cần nhanh chóng quyết định và nộp hồ sơ.
3. So sánh lãi suất mua xe hơi trả góp Toyota trong năm 2026
Để giúp bạn có cái nhìn tổng quan, chúng ta sẽ so sánh lãi suất từ 3 ngân hàng lớn và một công ty tài chính nổi bật trong thị trường Việt Nam:
| Ngân hàng/ Công ty tài chính | Lãi suất cố định (APR) | Thời gian vay | Điều kiện đặt cọc | Phí dịch vụ ဒ | Khuyến mãi đặc biệt |
|——————————|—————-reste | ————– | ————— | ————– | ——————– |
| Vietcombank – Toyota Finance | 8.5% | 12-36 tháng | 20% | 0.5% | 0% lãi trong 6 tháng khi mua Toyota Camry mới |
| Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) | 9.0% | 12-48 tháng | 25% | 0.7% | Giảm 200k/đợt khi mua Toyota Corolla |
| Ngân hàng Công Thương Wikipédia | 10.0% | 12-60 tháng | 15% | 1.0% | 0% lãi trong 12 tháng khi mua Toyota Highlander SUV |
| Toyota Financial Services (Công ty tài chính) | 8.0% | 12-36 tháng | 20% | 0.0% | 0% lãi trong 6 tháng và bảo hiểm free 1 năm cho khách mua Toyota RAV4 |
Lưu ý: Các lãi suất và điều kiện trên là ví dụ giả định dựa trên xu hướng thị trường và chính sách ngân hàng hiện tại. Bạn nên kiểm tra trực tiếp tại các đại lý Toyota hoặc ngân hàng để có thông tin chính xác nhất.
4. Cách tính toán chi phí vay và lựa chọn lãi suất
4.1. Công thức tính lãi suất
Tổng chi phí vay = Gốc vay + Lãi suất + Phí dịch vụ
- Gốc vay = Giá xe – Đặt cọc
- Lãi suất = (Gốc vay APR Thời gian vay (năm)) /ggja. (Đối với lãi suất cố định)
- Phí dịch vụ = Gốc vay Phí dịch vụ
4.2. Ví dụ thực tế
Có thể bạn quan tâm: Lái Thử Xe Toyota Tại Ninh Kiều, Cần Thơ – Trải Nghiệm Đỉnh Cao Cho Người Thật Thủ
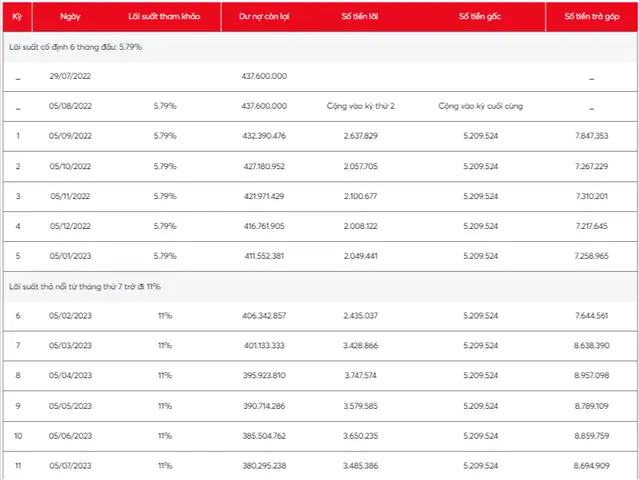
Giả sử bạn muốn mua một chiếc Toyota Corolla mới với giá 450 triệu đồng, đặt cọc 20% (90 triệu đồng). Bạn muốn vay 360 triệu đồng trong 36 tháng với APR 9.0% và phí dịch vụ 0.7%.
- Lãi suất = 360,000,000 0.09 3 / 12? Wait, 36 months is 3 years. So lãi = 360,000,000 0.09 3 = 97,200,000.
- Phí dịch vụ = 360,000,000 0.007 = 2,520,000.
- Tổng chi phí vay = 97,200,000 + 2,520,000 = 99,720,000.
- Tổng chi phí trả góp = Gốc vay + Tổng chi phí vay = 360,000,000 + 99,720,000 = 459,720,000.
- Chi phí hàng tháng = 459,720,000 / 36 = 12,783,333 đồng.
So bạn sẽ trả khoảng 12.78 triệu đồng mỗi tháng. Nếu bạn chọn lãi suất thấp hơn 8.5%, chi phí hàng tháng sẽ giảm hơn 1 triệu đồng, tầm 10% so với mức lãi suất 9%.
4.3. Các yếu tố cần cân nhắc khi tính toán
- Chi phí bảo hiểm: Đối với mua xe trả góp, ngân hàng thường yêu cầu mua bảo hiểm xe và bảo hiểm trách nhiệm dân sự. Bạn nên tính thêm chi phí này vào ngân sách.
- Chi phí sửa chữa, bảo dưỡng: Trong thời gian vay, chiếc xe có thể cần bảo dưỡng định kỳ. Hãy tính thêm chi phí này vào ngân sách hàng tháng.
- Tác động đến thu nhập: Đảm bảo rằng số tiền trả góp hàng tháng không làm ảnh hưởng đến chi tiêu hàng ngày.
5. Mẹo để có lãi suất mua xe hơi trả góp Toyota thấp nhất
5.1. Tăng cường điểm tín dụng
- Trả nợ đúng hạn: Nộp tiền vay, thẻ tín dụng đúng hạn để cải thiện điểm tín dụng.
- Giảm nợ: Tránh nợ quá lớn, đặc biệt là nợ thẻ tín dụng.
- Không lạm dụng tín dụng: Giữ hạn mức sử dụng tín dụng dưới 30% giá trị hạn mức.
5.2. Đặt cọc lớn hơn
- Đặt cọc 25-30% giá trị xe giúp giảm gốc vay và lãi suất. Nếu bạn có đủ tiền mặt, hãy cân nhắc đặt cọc lớn hơn.
5.3. Lựa chọn thời gian vay ngắn
- Nếu có thể, chọn thời gian vay 24-36 tháng để giảm lãi suất và tổng chi phí vay. Bạn chỉ cần trả gốc nhanh hơn, nhưng sẽ giảm chi phí lãi suất.
5.4. Tìm hiểu các chương trình khuyến mãi
- Theo dõi các chương trình khuyến mãi của Toyota và ngân hàng. Đôi khi, lãi suất 0% trong 6 hoặc 12 tháng có thể giúp bạn tiết kiệm hàng triệu đồng.
- Đừng quên hỏi về các gói bảo hiểm miễn phí hoặc giá ưu đãi khi mua xe trong giai đoạn khuyến mãi.
5.5. So sánh nhiều ngân hàng
- Hãy so sánh lãi suất, phí dịch vụ và điều kiện vay của nhiều ngân hàng. Đừng chỉ dựa vào một ngân hàng duy nhất.
- Có thể bạn sẽ tìm được lãi suất thấp hơn khi so sánh.
5.6. Kiểm tra điều kiện lãi suất linh động
Có thể bạn quan tâm: Lái Thử Nghiệm Toyota Rush 2018 Mới Nhất: Tiểu Thư Hành Trình Trên Tấm Thảm Đỏ Xanh
- Nếu thị trường lãi suất giảm, bạn có thể chuyển sang lãi suất linh động để nhận lãi suất thấp hơn. Tuy nhiên, hãy cân nhắc rủi ro lãi suất tăng.
5.7. Sử dụng công cụ tính lãi suất
- Trên website của các ngân hàng, bạn có thể sử dụng công cụ tính lãi suất vay. Nhập số tiền vay, thời gian vay và lãi suất để tính toán chi phí hàng tháng. Đây là công cụ tiện lợi giúp bạn so sánh nhanh.
6. Những rủi ro và lưu ý khi mua xe hơi trả góp Toyota
6.1. Rủi ro lãi suất tăng
- Nếu bạn chọn lãi suất linh động, có thể lãi suất tăng lên khi thị trường thay đổi, làm tăng chi phí trả nợ.
6.2. Rủi ro giá trị xe giảm
- Giá trị xe giảm nhanh trong 3-5 năm đầu, đặc biệt là xe mới. Nếu bạn mua xe trả góp, bạn có thể phải trả hơn giá trị thực của xe khi bán lại.
6.3. Rủi ro mất quyền sở hữu
- Nếu không trả nợ đúng hạn, ngân hàng có thể xóa quyền sở hữu xe. Bạn sẽ mất toàn bộ tài sản đã bỏ ra và bị mất tín dụng.
6.4. Chi phí bảo hiểm và bảo dưỡng
- Đôi khi, chi phí bảo hiểm, bảo dưỡng, sửa chữa có thể vượt quá ngân sách dự kiến. Hãy chuẩn bị cho những chi phí này.
6.5. Rủi ro pháp lý
- Nếu mua xe qua các cửa hàng không hợp pháp hoặc không có hợp đồng chính thức, bạn có thể gặp rắc rối pháp lý.
7. Tổng kết và lời khuyên
- Lãi suất mua xe hơi trả góp Toyota là một trong những yếu tố quan trọng quyết định chi phí thực tế của chiếc xe. Bạn cần tìm hiểu kỹ lưỡng về lãi suất, điều kiện vay và các chương trình khuyến mãi.makeText.
- Tăng cường điểm tín dụng và đặt cọc lớn hơn sẽ giúp bạn có lãi suất thấp hơn.
- So sánh lãi suất từ nhiều ngân hàng và các công ty tài chính để chọn lựa giải pháp tối ưu.
- Sử dụng công cụ tính lãi suất để dự tính chi phí trả góp hàng tháng và tổng chi phí vay.
- Lưu ý rủi ro: lãi suất linh động, giá trị giảm, chi phí bảo hiểm và bảo dưỡng.
- Lựa chọn thời gian vay ngắn nếu có thể, để giảm tổng chi phí lãi suất.
Kết luận
Việc mua xe hơi trả góp Toyota không chỉ là một quyết định tài chính mà còn là quyết định tương lai của bạn. Khi bạn biết cách đọc và phân tích lãi suất, cùng với các yếu tố ảnh hưởng, bạn sẽ có thể chọn lựa khoản vay phù hợp nhất, giảm thiểu chi phí và tối ưu lợi ích cá nhân. Đừng quên, trước khi ký hợp đồng, hãy đọc kỹ các điều khoản, hỏi rõ ràng về phí, lãi suất và các điều kiện đặc biệt. Khi thực hiện đúng các bước này, bạn sẽ tự tin hơn массы trả góp và tận hưởng chiếc xe Toyota mà mình mong muốn, đồng thời không phải lo lắng về chi phí tài chính trong tương lai.