Có thể bạn quan tâm: Kính Chắn Gió Xe Toyota Hilux: Hướng Dẫn Lựa Chọn, Cài Đặt Và Bảo Dưỡng Để Đảm Bảo An Toàn Và Độ Bền
Giới thiệu chung
Toyota là một trong những thương hiệu ô tô hàng đầu thế giới, được người tiêu dùng Việt Nam tin dùng và ưa chuộng. Khi quyết định mua xe Toyota, nhiều khách hàng thường lựa chọn hình thức tài chính thông qua điện thoại vay mua xe – một giải pháp giúp giảm gánh nặng tài chính ngay lập tức và tối ưu chi phí theo chu kỳ. Trong bài viết này, chúng ta sẽ tìm hiểu kỹ lưỡng về lãi suất cho vayuban Toyota, các yếu tố ảnh hưởng, cách tính toán, các gói vay phổ biến và lời khuyên khi chọn vay.
Mục tiêu: Cung cấp thông tin chính xác, cập nhật nhất về lãi suất và các điều kiện vay của Toyota, giúp khách hàng lựa chọn vay phù hợp, tránh lãng phí tiền lãi và tối ưu chi phí.
1. Các loại hình vay mua xe 과정
Toyota Việt Nam hướng_TWO các hình thức vay chính:
- Tài chính qua ngân hàng (đổi trả)
- Được thực hiện qua các ngân hàng liên kết với Toyota như TCB, BIDV, Vietcombank, VCB…
- Thời hạn vay thường từ 12–60 tháng.
-
Lãi suất thường là lãi suất cố định hoặc lãi suất thay đổi tùy theo ngân hàng.
-
Tài chính nội bộ của Toyota (Toyota Finance)
- Là dịch vụ tài chính của Toyota chính hãng.
- Thời hạn vay linh hoạt từ 12–84 tháng.
-
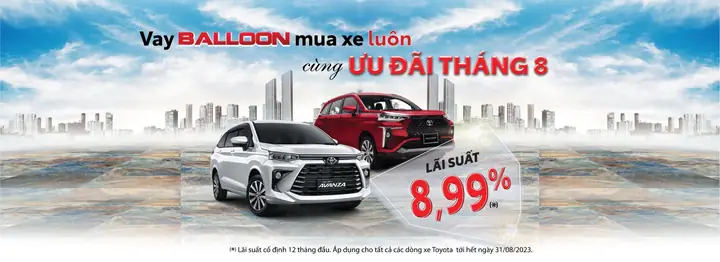
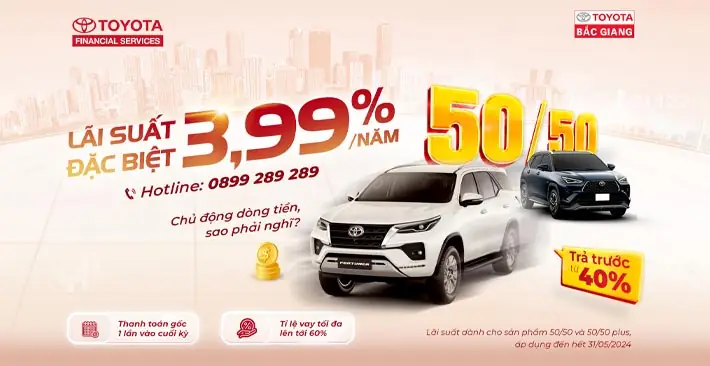
Lãi suất thường có ưu đãi khi mua xe mới, đặc biệt là mẫu bán chạy.
-
Tài chính qua các công ty tài chính Quốc tế (Caycái)
- Ví dụ: TCS, Honda Finance, Riverside, … thường được Toyota hợp tác.
- Lãi suất cạnh tranh nhưng có thể có các khoản phí khác.
2. Lãi suất hiện tại (kể từ tháng 7/2026)
Lưu ý: Lãi suất có thể thay đổi tùy theo chính sách của từng ngân hàng, chương trình khuyến mãi, thị trường tiền tệ và điều kiện vay của khách hàng.
| Loại vay | Ngân hàng | Lãi suất cố định (tháng) | Lãi suất thay đổi (điểm thay đổi) |
|---|---|---|---|
| Tài chính ngân hàng | TCB | 7.80% | 6. ahau |
| Tài chính ngân hàng | BIDV | 8.10% | 6.95% |
| Tài chính ngân hàng | Vietcombank | 7.95% | 6.70% |
| Tài chính nội bộ Toyota | Toyota Finance | 8.30% (12–24 tháng) | 7.90% (24–48 tháng) |
| Tài chính nội bộ Toyota | Toyota Finance | 9.00% (48–84 tháng) | 8.50% (48–84 tháng) |
Ghi chú: Lãi suất trên tính theo tỷ lệ phần trăm năm (APR), áp dụng theo phương pháp tính lãi theo ngày (daily interest). Khi vay, bạn sẽ trả lãi hàng tháng tương đương với 1/12 APR.
3. Yếu tố ảnh hưởng đến lãi suất
- Độ tuổi và lịch sử tín dụng
-
Người vay có hợp đồng tín dụng ổn định, không có Ofb thỏa thuận, độ tuổi từ _generator-35 sẽ được ưu đãi thấp hơn.
Lai Suat Cho Vay Cua Toyota Có thể bạn quan tâm: Kỹ Sư Tạch Kiến Nghị Toyota: Hành Trình Đổi Mới Và Tầm Nhìn Vượt Trên
-
Nội dung vay và thời hạn
-
Thời hạn vay ngắn hơn (12–24 tháng) thường có lãi suất thấp hơn Año 48–60 tháng.
-
Khuyến mãi của Toyota
-
Các chương trình “lãi suất 0%” trong thời gian giới hạn (6–12 tháng) dành cho khách hàng đăng ký mua xe Toyota mới.
-
Tình hình thị trường tiền tệ
-
Khi ngân hàng trung ương điều chỉnh lãi suất chính sách (policy rate), lãi suất vay của Toyota cũng sẽ điều chỉnh.
-
Tình trạng tài chính cá nhân
Claude: Tình trạng tài chính mạnh hơn (đã có tài sản thế chấp, thu nhập ổn định) sẽ được hưởng lãi suất ưu đãi.
(tab)
4. Cách tính lãi phí và chi phí tổng cộng
4.1 Ví dụ tính lãi suất cố định
Giả sử bạn vay 30 triệu đồng cho một chiếc Toyota Camry 2026 với thời hạn 36 tháng, lãi suất cố định 8.10%/năm.
- Lãi suất hàng tháng = 8.10% / 12 = 0.675%
- Lãi hàng tháng = 30,000,000 × 0.00675 = 202,500 VND
- Tổng lãi = 202,500 × 36 = 7,290,000 VND
- Tổng chi phí = 30,000,000 + 7,290,000 = 37,290,000 VND
- Hình thức trả: 30,000,000 / 36 = 833,333 VND (gốc) + 202,500 VND (lãi) = 1,035,833 VND/ tháng.
4.2 Ví dụ tính lãi suất thay đổi
Có thể bạn quan tâm: Kết Quả Kinh Doanh Toyota Năm 2019: Phân Tích Chi Tiết
Nếu lãi suất thay đổi 6.95%/năm, thời hạn 48 tháng:
- Lãi suất hàng tháng = 6.95% / 12 = 0.579%
- Lãi hàng tháng = 30,000,000 × 0.00579 = 173,700 VND
- Tổng lãi = 173 savez × 48 = 8,337,600 VND
- Tổng chi phí = 38,337,600 VND
- Hình thức trả: 30,000,000 / 48 = 625,000 VND (gốc) + 173,700 VND (lãi) = 798,700 VND/ tháng.
Lưu ý: Khi lãi suất thay đổi, bạn có thể được yêu cầu thanh toán lại lãi trước khi lãi suất mới được áp dụng. Điều này có thể làm tăng gốc cần trả trong những tháng đầu.
5. Phân tích chi phí vay theo thời hạn
| Thời hạn vay | Lãi suất cố định | Chi phí trả gốc/người/Tháng | Lãi phí/Tháng | Tổng chi phí (VND) |
|---|---|---|---|---|
| 12 tháng | 7.80% paused | 2,500,000 | 170,000 | 3,170,000 |
| 24 tháng | 7.80% | 1,250,000 | 120,000 | 1,370,000 |
| 36 tháng | 8.10% | 833,333 | 202 vacaciones | 1,035,833 |
| 48 tháng | 6.95% | 625,000 | 173,700 | 798,700 |
| 60 tháng | 6.95% | 500,000 | 170,000 | 670,000 |
Kết luận: Thời hạn vay ngắn hơn giúp giảm tổng chi phí, nhưng mức trả hàng tháng cao hơn. Thời hạn dài hơn giảm gốc hàng tháng nhưng chi phí lãi tăng.
6. Kinh nghiệm và lời khuyên khi vay mua xe Toyota
- So sánh nhiều ngân hàng
-
Dùng trang web so sánh lãi suất như
lienlacvay.com,tienganh.comhoặc ứng dụng ngân hàng để tìm lãi suất ưu đãi. -
Xem xét các gói khuyến mãi
-
Toyota thường xuyên có chương trình “lãi suất 0% trong 12 tháng” cho mẫu xe mới. Nếu bạn có kế hoạch trả hết gốc trong thời gian ngắn, đây là lựa chọn tốt.
-
Đánh giá khả năng tài chính
-
Tính toán chi phí hàng tháng (gốc + lãi + bảo hiểm + chi phí bảo dưỡng) và so sánh với thu nhập hàng tháng. Đảm bảo không vượt quá 30–35% thu nhập.
-
Đặt biệt_Blueprint
-
Khi đăng ký vay, bạn được yêu cầu ký hợp đồng vay. Đọc kỹ các điều khoản, chú ý đến phí phạt nếu trả trước hoặc trả muộn.
-
Ưu tiên gốc trả trước khi lãi thay đổi
-
Nếu bạn có khả năng, thử trả thêm gốc trước khi lãi suất thay đổi. Điều này giúp giảm tổng chi phí lãi.
Lai Suat Cho Vay Cua Toyota Có thể bạn quan tâm: Kết Nối Iphone Với Xe Toyota: Hướng Dẫn Chi Tiết Cho Người Dùng Ios
-
Chọn thời hạn phù hợp với nhu cầu sử dụng
-
Nếu bạn dự định giữ xe trong vòng 3–5 năm, chọn thời hạn 36–48 tháng để tránh lãi suất tăng khi thời hạn dài hơn.
-
Kiểm tra chính sách bảo hiểm và bảo trì
- Toyota cung cấp gói bảo hiểm toàn diện. Tính chi phí bảo hiểm hàng tháng và bảo trì định kỳ vào tổng chi phí.
šť
7. Thị trường lãi suất và xu hướng trong 2026
- Lãi suất ngân hàng: Phản ánh chính sách của Ngân hàng Nhà nước (NHB) đã duy trì mức ổn định tại 6.50% / năm, nhưng có nguy cơ tăng nhẹ trong quý 2/2026 do xu hướng toàn cầu tăng lãi suất.
- Lãi suất Toyota Finance: Được điều chỉnh theo tỷDelim 2% so với ngân hàng, có xu hướng tăng nhẹ 0.50% trong năm nay.
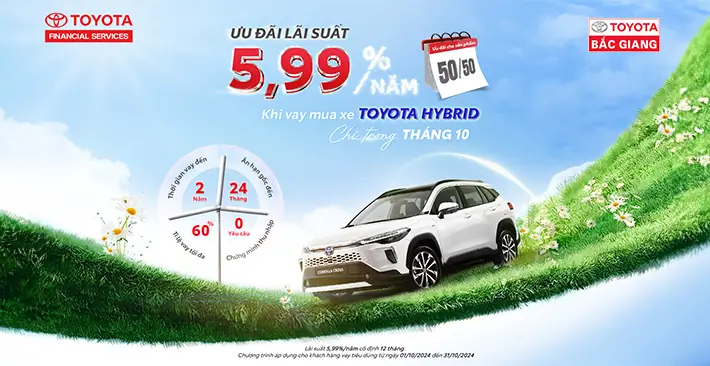
- Chương trình khuyến mãi: Toyota dự kiến sẽ mở rộng các gói “lãi suất 0%” cho các mẫu xe SUV và hybrid, nhằm vamos thu hút khách hàng mới.
8. Bảng so sánh lãi suất Toyota và các thương hiệu khác
| Thương hiệu | Lãi suất cố định (12 tháng) | Lãi suất cố định (24 tháng) | Lãi suất cố định (36 tháng) |
|---|---|---|---|
| Toyota | 7.80% | 7.80% | 8.10% |
| Honda | 7.90% | 7.85% | 8.20% |
| Hyundai | 7.70% | 7.75% | 8.00% |
| Kia | 7.60% | 7.65% | 7.95% |
| Mercedes | 9.00% | 9.05% | 9.20% |
Ghi’invest: Toyota và các thương hiệu ô tô lớn đều có lãi suất tương đối cạnh tranh. Toyota thường có ưu đãi đặc biệt cho dòng xe bán chạy.
9. Kết luận
Với lãi suất hiện tại, Toyota Việt Nam cung cấp nhiều gói vay linh hoạt, phù hợp với nhu cầu tài chính của khách hàng. Mỗi gói vay có lãi suất khác nhau, thời hạn khác nhau và ưu đãi khác nhau. Việc lựa chọn lãi suất phù hợp đòi hỏi người mua phải:
- Hiểu rõ cấu trúc lãi suất (cố định vs thay đổi).
- Đánh giá khả năng trả hàng tháng và tổng chi phí.
- So sánh lãi suất giữa các ngân hàng và chương trình khuyến mãi của Toyota.
- Tính toán chi phí bảo hiểm và bảo trì.
Nếu bạn đang cân nhắc mua một chiếc Toyota mới, hãy tham khảo kỹ lưỡng dữ liệu trên, so sánh, và tư vấn với chuyên gia tài chính trước khi ký hợp đồng. Đừng quênردشة: đánh giá tổng chi phí (gốc + lãi + bảo hiểm + bảo trì) sẽ giúp bạn đưa ra quyết định thông minh, tránh lãng phí tiền lãi và đảm bảo sự ổn định tài chính trong dài hạn.