
Hợp đồng bảo hiểm xe ô tô là văn bản pháp lý quan trọng, quy định quyền và nghĩa vụ giữa chủ xe với công ty bảo hiểm. Hiểu rõ nội dung hợp đồng này giúp bạn chọn gói bảo hiểm phù hợp, tránh rủi ro khi xảy ra sự cố và tối ưu hóa chi phí bảo vệ tài sản. Bài viết này sẽ phân tích chi tiết từ cấu trúc, các loại hợp đồng phổ biến đến những điều khoản then chốt bạn phải đọc kỹ trước khi đặt bút ký.
Có thể bạn quan tâm: Top 5 Trường Dạy Lái Xe Ô Tô Uy Tín Tại Quận 12 (đánh Giá Chi Tiết 2026)
Hợp đồng bảo hiểm xe ô tô là gì và tại sao cần hiểu rõ?
Hợp đồng bảo hiểm xe ô tô là thỏa thuận pháp lý, trong đó chủ xe (bên mua bảo hiểm) trả phí bảo hiểm định kỳ cho công ty bảo hiểm (bên cung cấp), đổi lại, công ty bảo hiểm đồng ý bồi thường những tổn thất về tài sản, trách nhiệm dân sự hoặc thương tích theo đúng các điều khoản đã thỏa thuận. Hiểu rõ hợp đồng không chỉ giúp bạn biết được phạm vi được bảo vệ mà còn nắm rõ các trường hợp loại trừ, giới hạn bồi thường và nghĩa vụ của bản thân khi cần làm thủ tục bồi thường. Nhiều chủ xe chỉ tập trung vào giá phí mà bỏ qua các điều khoản chi tiết, dẫn đến tranh chấp khi sự cố xảy ra. Do đó, việc nghiên cứu kỹ lưỡng hợp đồng trước khi ký là bước không thể bỏ qua trong quá trình sở hữu và vận hành xe ô tô.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Cách Nâng Hạ Kính Xe Ô Tô Đúng Kỹ Thuật
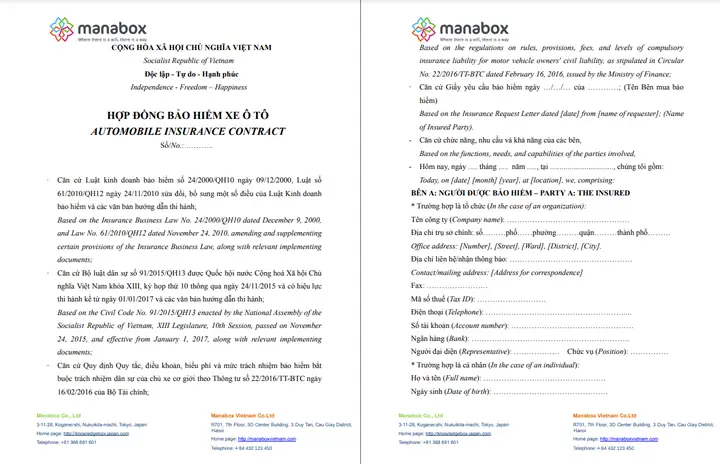
Các thành phần cốt lõi của hợp đồng bảo hiểm xe ô tô
Một hợp đồng bảo hiểm xe đầy đủ thường bao gồm các phần sau, mỗi phần đều chứa thông tin quyết định đến quyền lợi của bạn.
1. Thông tin các bên tham gia: Ghi rõ họ tên, địa chỉ, số điện thoại của chủ xe (bên được bảo hiểm) và công ty bảo hiểm (bên cung cấp). Thông tin xe cũng phải được ghi chép chính xác: biển số, số khung, số máy, màu sắc, đời xe, loại xe. Bất kỳ sai sót nào trong phần này đều có thể làm vô hiệu hóa một số điều khoản.
2. Phạm vi bảo hiểm (Bảo hiểm những gì?): Đây là phần quan trọng nhất, liệt kê cụ thể các rủi ro được bảo hiểm. Đối với hợp đồng bảo hiểm trách nhiệm dân sự (bắt buộc), phạm vi thường bao gồm: bồi thường tổn thất về tài sản và thương tích do xe gây ra cho người khác. Đối với hợp đồng bảo hiểm toàn phần (tự nguyện), phạm vi rộng hơn: tổn thất do tai nạn, hỏa hoạn, trộm cắp, thiên tai, va chạm (kể cả va chạm một-way), và cả tổn thất do hành vi cố ý của người thứ ba. Cần phân biệt rõ “bồi thường tổn thất trực tiếp” và “bồi thường tổn thất gián tiếp”.
3. Giới hạn bồi thường: Mỗi loại rủi ro đều có một mức giới hạn bồi thường tối đa. Ví dụ: giới hạn bồi thường cho tổn thất tài sản có thể là 500 triệu đồng, cho thương tích là 50 triệu đồng/người. Giới hạn này là số tiền tối đa công ty bảo hiểm sẽ trả. Nếu thiệt hại vượt quá, chủ xe phải tự gánh chịu phần còn lại. Bạn cần đánh giá giá trị xe và khả năng tài chính để đàm phán mức giới hạn phù hợp.
4. Trách nhiệm của bên được bảo hiểm (Nghĩa vụ của bạn): Hợp đồng sẽ quy định những việc bạn bắt buộc phải làm khi có sự cố. Thường bao gồm: thông báo cho công ty bảo hiểm trong thời hạn quy định (thường 24-48 giờ), bảo quản hiện trường, hợp tác với điều tra viên, nộp đầy đủ giấy tờ chứng minh (báo cáo cảnh sát, giấy chứng nhận tổn thất, hóa đơn sửa chữa…). Vi phạm các nghĩa vụ này có thể dẫn đến việc từ chối bồi thường.
5. Điều kiện miễn trừ (Điều gì không được bồi thường?): Đây là phần bạn cần đọc kỹ nhất. Các điều kiện miễn trừ phổ biến bao gồm: tổn thất do tài xế không có giấy phép lái xe hợp lệ, do xe bị phát hiện chạy quá tốc độ quy định, do vận hành xe trong tình trạng say rượu/bia, do sử dụng xe vào mục đích khác với khai báo (ví dụ: xe gia đình chở hàng hóa thuê), do xe tham gia các cuộc đua, do hỏng hóc cơ khí thông thường (đối với hợp đồng toàn phần thường không bồi thường hỏng hóc cơ khí, chỉ bồi thường tai nạn đột ngột). Một số hợp đồng cũng loại trừ tổn thất do động đất, chiến tranh.
6. Phí bảo hiểm và thời hạn hợp đồng: Ghi rõ tổng số tiền phí, phương thức thanh toán, ngày bắt đầu và kết thúc hiệu lực hợp đồng. Cần lưu ý các điều khoản về gia hạn, phạt thanh toán trễ và quy định về việc hủy hợp đồng giữa hai bên.
7. Quy trình giải quyết tranh chấp và bồi thường: Hợp đồng sẽ mô tả các bước khi bạn gửi đơn yêu cầu bồi thường, thời hạn công ty bảo hiểm phải phản hồi, và cơ chế giải quyết khiếu nại (từ nội bộ đến trọng tài, tòa án).
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết 15 Nút Chức Năng Hyundai Accent 2026 Cho Tài Xế Mới
Các loại hợp đồng bảo hiểm xe ô tô phổ biến tại Việt Nam
1. Bảo hiểm trách nhiệm dân sự (bắt buộc): Đây là loại bảo hiểm bắt buộc theo Luật Giao thông đường bộ. Nó chỉ bồi thường tổn thất về tài sản và sức khỏe/ tính mạng của người thứ ba (không bao gồm tài xế và hành khách trên xe bạn) do xe của bạn gây ra. Phạm vi bảo hiểm có giới hạn, thường thấp hơn nhiều so với giá trị thiệt hại thực tế. Đây chỉ là mức tối thiểu, bạn nên mua thêm bảo hiểm tự nguyện.
2. Bảo hiểm toàn phần (tự nguyện): Đây là gói phổ biến nhất, mở rộng phạm vi từ hợp đồng trách nhiệm dân sự. Nó thường bao gồm:
- Trách nhiệm dân sự (như bắt buộc, nhưng với mức giới hạn cao hơn).
- Tổn thất cơ học (va chạm): Bồi thường sửa chữa xe của chính bạn do tai nạn, kể cả va chạm một chiều.
- Hỏa hoạn, nổ, cháy nổ.
- Trộm cắp, cướp tài sản.
- Thiên tai, động đất, lũ quét. (Một số hợp đồng có thể loại trừ động đất, cần kiểm tra kỹ).
- Tổn thất do hành vi cố ý của người thứ ba (đập phá, đốt xe).
Lưu ý: Hầu hết hợp đồng toàn phần KHÔNG bồi thường tổn thất do hỏng hóc cơ khí thông thường (mòn, cũ, hao mòn tự nhiên). Đó là lý do tại sao bảo dưỡng định kỳ vẫn cực kỳ quan trọng.
3. Bảo hiểm hỏa hoạn và thiên tai: Đôi khi được bán riêng lẻ, bảo vệ xe trước các rủi ro thiên nhiên và hỏa hoạn, thường có phí thấp hơn toàn phần nhưng phạm vi hẹp hơn.
4. Bảo hiểm tai nạn cho người trên xe: Bổ sung cho hợp đồng toàn phần, bồi thường cho tài xế và hành khách trên xe của bạn khi bị thương trong tai nạn. Đây là điều quan trọng vì hợp đồng trách nhiệm dân sự và toàn phần thường chỉ bảo vệ người thứ ba.
Những điểm cần lưu ý khi đọc và ký hợp đồng bảo hiểm xe ô tô
1. Hiểu rõ thuật ngữ: Các thuật ngữ như “tổn thất trực tiếp”, “tổn thất gián tiếp”, “hỏng hóc cơ khí”, “va chạm một-way”, “thời gian xử lý bồi thường” cần được hiểu chính xác. Nếu không chắc, hãy hỏi rõ đại lý bảo hiểm hoặc tư vấn pháp lý.
2. Kiểm tra phạm vi bảo hiểm và giới hạn bồi thường: Đảm bảo mức giới hạn bồi thường cho tài sản (xe bạn) phải tương xứng với giá trị thị trường của xe. Nếu xe bạn trị giá 1 tỷ đồng, giới hạn bồi thường 500 triệu là không đủ. Đối với trách nhiệm dân sự, mức giới hạn nên cao (ít nhất 100-200 triệu cho tổn thất tài sản/người, và 50-100 triệu cho thương tích/người) vì chi phí y tế và bồi thường tại Việt Nam có thể rất lớn.
3. Ghi chú các điều kiện miễn trừ: Liệt kê tất cả các trường hợp công ty bảo hiểm không bồi thường. Ví dụ: xe bị lấy cắp nếu bạn không có bản sao giấy tờ xe, xe bị hư hỏng do bạn tự ý sửa chữa không qua hãng ủy quyền… Biết trước những điều này giúp bạn tránh hành vi dẫn đến mất quyền lợi.
4. Thời hạn hợp đồng và điều khoản gia hạn: Ghi nhớ ngày bắt đầu và kết thúc hiệu lực. Hầu hết hợp đồng có hiệu lực từ 00h00 ngày đầu tiên của tháng bắt đầu. Việc gia hạn cần được thực hiện trước ngày hết hạn, nếu không hợp đồng sẽ hết hiệu lực và bạn không được bảo hiểm.
5. Nghĩa vụ thông báo sự cố: Hầu hết hợp đồng yêu cầu thông báo sự cố (va chạm, hỏa hoạn, trộm) trong vòng 24-48 giờ kể từ khi xảy ra, và nộp đơn bồi thường đầy đủ trong vòng 30-60 ngày. Vi phạm thời hạn này có thể khiến bạn mất quyền lợi.
6. Giá trị đồng tiền và phương thức bồi thường: Hợp đồng có thể quy định bồi thường bằng tiền mặt, hoặc sửa chữa tại xưởng được ủy quyền. Một số công ty có danh sạn xưởng sửa chữn ưu đãi. Bạn cần biết quyền lựa chọn của mình.
Có thể bạn quan tâm: Hợp Đồng Bảo Hiểm Vật Chất Xe Ô Tô Là Gì?
7. Điều khoản về chuyển nhượng hợp đồng: Nếu bạn bán xe, hợp đồng bảo hiểm có thể được chuyển nhượng cho người mua (thường phải có sự đồng ý của công ty bảo hiểm). Cần nắm rõ thủ tục để tránh việc hợp đồng bị hủy khi chuyển sở hữu xe.
Quy trình bồi thường theo hợp đồng bảo hiểm xe ô tô
Hiểu quy trình bồi thường giúp bạn chuẩn bị hồ sơ nhanh chóng, giảm thời gian chờ đợi.
Bước 1: Thông báo sự cố. Ngay sau khi xảy ra tai nạn, hỏa hoạn, trộm cắp, bạn phải liên hệ tổng đài của công ty bảo hiểm (số điện thoại ghi trên hợp đồng) để thông báo. Một số công ty có ứng dụng di động để báo cáo nhanh.
Bước 2: Bảo quản hiện trường và thu thập bằng chứng. Đối với va chạm: giữ nguyên hiện trường nếu an toàn, chụp ảnh toàn cảnh, chi tiết xe bị hư, biển số xe liên quan, giấy tờ của bên tham gia (nếu có). Đối với trộm cắp: lập tức báo công an, lấy biên bản. Đối với hỏa hoạn: liên hệ cứu hỏa, lấy biên bản.
Bước 3: Hoàn thiện hồ sơ bồi thường. Hồ sơ thường bao gồm:
- Đơn yêu cầu bồi thường (theo mẫu của công ty).
- Bản sao hợp đồng bảo hiểm.
- Giấy tờ xe: đăng ký xe, giấy phép lái xe của tài xế.
- Biên bản của cơ quan chức năng (công an, cứu hỏa) nếu có.
- Báo cáo tổn thất (báo giá sửa chữa từ xưởng uy tín, hóa đơn chi phí nếu đã sửa).
- Chứng từ khác theo yêu cầu (ảnh, video hiện trường…).
Bước 4: Nộp hồ sơ và chờ xét duyệt. Nộp hồ sơ qua tổng đài, email hoặc tại văn phòng công ty bảo hiểm. Công ty sẽ cử cán bộ điều tra (nếu cần) và đánh giá hồ sơ. Thời gian xử lý thường từ 7-30 ngày tùy mức độ phức tạp.
Bước 5: Nhận bồi thường. Nếu hồ sơ hợp lệ, công ty sẽ chuyển khoản bồi thường theo thỏa thuận. Bạn có quyền khiếu nại nếu không đồng ý với mức bồi thường.
Mẹo chọn hợp đồng bảo hiểm phù hợp nhu cầu thực tế
Không có gói bảo hiểm “tốt nhất” tuyệt đối, chỉ có gói phù hợp nhất với nhu cầu, tài chính và mức độ sử dụng xe của bạn.
1. Đánh giá giá trị và tuổi xe: Xe mới, đắt tiền nên mua bảo hiểm toàn phần với mức giới hạn bồi thường cao. Xe cũ, giá trị thấp (dưới 500 triệu) có thể cân nhắc chỉ mua bảo hiểm trách nhiệm dân sự với mức giới hạn cao, bỏ qua bảo hiểm tổn thất cơ học vì chi phí sửa chữa có thể thấp hơn phí bảo hiểm hàng năm.
2. Xác định mục đích sử dụng xe: Xe chạy dịch vụ, chở hàng, hoặc thường xuyên đi xa, đường xấu, nên ưu tiên gói toàn phần với phạm vi rộng. Xe chỉ đi trong thành phố, ít rủi ro, có thể giảm bớt một số loại rủi ro (như hỏa hoạn, thiên tai nếu sống ở khu vực ít thiên tai) để giảm phí.
3. So sánh kỹ các điều khoản giữa các công ty: Đừng chỉ chạy theo giá phí thấp nhất. Hãy so sánh chi tiết phạm vi bảo hiểm, giới hạn bồi thường, điều kiện miễn trừ, thời gian xử lý bồi thường, mạng lưới xưởng sửa chữa ủy quyền. Một công ty có phí cao hơn nhưng dịch vụ nhanh, thủ tục đơn giản có thể tiết kiệm thời gian và công sức cho bạn khi cần.
4. Tận dụng ưu đãi và phụ kiện: Một số công ty bảo hiểm liên kết với dịch vụ cứu hộ, thay lốp, rửa xe miễn phí. Hãy hỏi về các dịch vụ đi kèm, chúng có thể mang lại giá trị thực tế.
5. Tìm hiểu uy tín công ty bảo hiểm: Tra cứu thông tin về công ty tại Ủy ban Giám sát Tài chính, đọc đánh giá từ khách hàng cũ về trải nghiệm bồi thường. Một công ty uy tín sẽ minh bạch trong các điều khoản và thực thi đúng cam kết.
Các sai lầm phổ biến khi ký hợp đồng bảo hiểm xe ô tô
Sai lầm 1: Chỉ đọc giá phí, bỏ qua điều khoản. Nhiều người bị thu hút bởi mức phí thấp nhưng không biết rằng phạm vi bảo hiểm bị cắt xén, giới hạn bồi thường quá thấp, hoặc điều kiện miễn trừ quá nhiều. Khi xảy ra sự cố, họ mới phát hiện không được bồi thường.
Sai lầm 2: Khai báo sai thông tin xe. Xin giảm giá bằng cách khai báo xe cũ hơn tuổi thực, hoặc khai báo mục đích sử dụng không chính xác (khai xe cá nhân nhưng thực tế chở hàng). Đây là hành vi gian lận, nếu phát hiện, công ty bảo hiểm có quyền từ chối bồi thường và thu hồi toàn bộ phí.
Sai lầm 3: Không cập nhật thông tin khi có thay đổi. Nếu bạn thay đổi màu xe, nâng cấp động cơ, hoặc chuyển xe sang mục đích sử dụng khác (từ cá nhân sang kinh doanh), bạn phải thông báo ngay cho công ty bảo hiểm để điều chỉnh hợp đồng. Nếu không, các thay đổi này có thể khiến hợp đồng vô hiệu với sự cố liên quan.
Sai lầm 4: Tin vào lời nói suông của nhân viên bán hàng. Luôn yêu cầu xem bản hợp đồng mẫu và đọc kỹ tất cả điều khoản trước khi ký. Lời hứa miệng về “bồi thường mọi rủi ro” là không có giá trị pháp lý nếu không được ghi trong hợp đồng.
Sai lầm 5: Không lưu trữ hợp đồng và giấy tờ liên quan. Hợp đồng bảo hiểm, biên bản bồi thường, hóa đơn sửa chữa… cần được giữ cẩn thận. Bạn sẽ cần chúng khi làm thủ tục bồi thường hoặc khiếu nại.
Sai lầm 6: Để hợp đồng hết hạn mà không gia hạn. Nhiều người quên mất ngày hết hạn hợp đồng, dẫn đến xe không được bảo hiểm trong một thời gian. Gia hạn thường có thời hạn 30 ngày trước ngày hết hạn, nếu quá hạn, bạn có thể phải mua lại hợp đồng mới với phí cao hơn và thời gian chờ (thường 30 ngày) trước khi có hiệu lực.
Để được tư vấn chi tiết và so sánh các gói hợp đồng bảo hiểm xe ô tô phù hợp với nhu cầu cụ thể của mình, bạn có thể tham khảo thông tin chuyên sâu từ các chuyên gia tại mercedesbinhduong.vn, nơi cung cấp kiến thức minh bạch và khách quan về bảo hiểm ô tô.
Kết luận
Hợp đồng bảo hiểm xe ô tô không chỉ là tờ giấy ký tên, mà là cam kết pháp lý bảo vệ tài sản và tài chính của bạn trước những rủi ro trên đường. Việc nắm vững cấu trúc hợp đồng, phân biệt các loại bảo hiểm, đọc kỹ điều khoản miễn trừ và tuân thủ nghĩa vụ là chìa khóa để tối ưu hóa quyền lợi. Đừng bao giờ ký một hợp đồng mà bạn chưa hiểu rõ. Hãy dành thời gian nghiên cứu, đặt câu hỏi và so sánh trước khi đưa ra quyết định. Một hợp đồng bảo hiểm phù hợp sẽ mang lại sự an tâm tối đa mỗi khi bạn bật máy xe lăn bánh.