
Có thể bạn quan tâm: Giá Bán Toyota Hilux 2024: Thông Tin Chi Tiết, Mức Giá Thị Trường Và Các Yếu Tố Ảnh Hưởng
1. Giới thiệu chung về bảo hiểm ô tô Toyota
Toyota là một trong những thương hiệu ô tô được ưa chuộng nhất tại Việt Nam, không chỉ vì độ bền, chất lượng và công nghệ tiên tiến, mà còn vì mức giá hợp lý và dịch vụ hậu mãi tốt. Khi sở hữu một chiếc Toyota, việc mua bảo hiểm xe là bước quan trọng để bảo vệ tài sản và an toàn cho người lái. Tuy nhiên, giá bảo hiểm Toyota không phải là một con số cố định; nó phụ thuộc vào nhiều yếu tố khác nhau như loại hình bảo hiểm, mẫu xe, độ tuổi người lái, lịch sử tai nạn, khu vực sinh sống và nhiều yếu tố khác.
Bài viết này sẽ cung cấp cho bạn một cái nhìn toàn diện về cách tính giá bảo hiểm Toyota, phân tích các yếu tố ảnh hưởng, so sánh các gói bảo hiểm phổ biến, và đưa ra một số mẹo giúp bạn giảm thiểu chi phí mà vẫn đảm bảo được mức độ bảo vệ tối ưu.
2. Các loại hình bảo hiểm ô tô phổ biến ở Việt Nam
2.1. Bảo hiểm trách nhiệm dân sự bắt buộc (TNDS B1)
- Mục đích: Bảo vệ người thiệt hại (bên thứ ba) trong trường hợp người lái gây tai nạn.
- Giá: Được quy định cố định theo luật hiện hành, thường dao động từ 1,5 – 2,5 triệu đồng/năm cho xe cá nhân (tùy thuộc vào công suất máy và mức bồi thường tối đa).
- Lưu ý: Đây là bảo hiểm bắt buộc, không mua sẽ bị phạt và không được phép lưu hành xe.
2.2. Bảo hiểm vật chất (Bảo hiểm tai nạn, hư hỏng)
- Mục đích: Bảo vệ xe của bạn trước các rủi ro như va chạm, cháy nổ, thiên tai, mất cắp, trộm cắp, hư hỏng do tai nạn.
- Các gói:
- Bảo hiểm toàn diện (Comprehensive): Bao phủ hầu hết các rủi ro, chi trả tới 100% giá trị xe (hoặc theo mức trần quy định).
- Bảo hiểm một cách (Collision): Chỉ chi trả thiệt hại do va chạm với vật thể khác.
- Bảo hiểm thiên tai (Natural Disaster): Chỉ bảo vệ trước thiên tai như lũ lụt, bão, sét đánh.
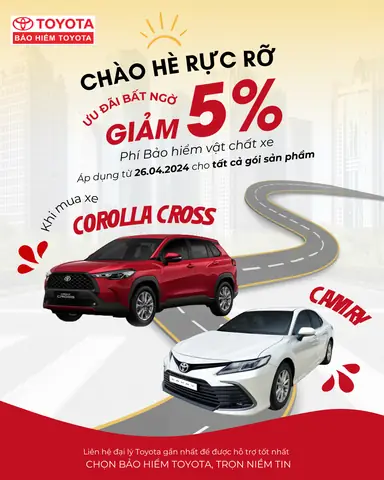
- Giá: Thường từ 3% – 7% giá trị xe/năm, tùy vào mức độ bảo hiểm, mức trần bồi thường, và các yếu tố giảm giá.
2.3. Bảo hiểm tai nạn người ngồi trên xe (PTNR)
- Mục đích: Bảo vệ người ngồi trong xe (bao gồm cả người lái) trong trường hợp bị thương tích hoặc tử vong do tai nạn.
- Giá: Thường tính theo mức bồi thường cố định cho mỗi người (ví dụ: 30 triệu đồng/người), cộng lại theo số người ngồi tối đa.
2.4. Bảo hiểm mất thu nhập (Loss of Income)
Có thể bạn quan tâm: Giá Bán Toyota Wigo 2024: Cập Nhật Giá Mới Nhất, Các Phiên Bản Và Lời Khuyên Mua Xe
- Mục đích: Bảo vệ tài chính nếu bạn không thể làm việc do tai nạn.
- Giá: Thường tính dựa trên mức thu nhập hàng tháng và thời gian bồi thường.
2.5. Các phụ phí và dịch vụ kèm theo
- Phí quản lý, phí dịch vụ: Một số công ty bảo hiểm có thể thu thêm phí hành chính.
- Phí bảo hiểm phụ trợ (Add-on): Như bảo hiểm trợ cấp y tế, bảo hiểm vật chất phụ trợ, bảo hiểm bảo vệ tài sản cá nhân trong xe.
3. Các yếu tố ảnh hưởng đến giá bảo hiểm Toyota
| Yếu tố | Ảnh hưởng | Mô tả chi tiết |
|---|---|---|
| Mẫu xe và phiên bản | Cao | Xe đời mới, phiên bản cao cấp (ví dụ: Toyota Camry 2023, Corolla Altis) có giá trị cao, do đó phí bảo hiểm sẽ cao hơn. |
| Công suất động cơ (cc) | Trung bình | Xe có công suất lớn hơn (đặc biệt > 1500cc) thường được tính phí cao hơn do nguy cơ tai nạn và mức thiệt hại lớn hơn. |
| Giá trị xe (giá bán lẻ) | Cao | Phí bảo hiểm vật chất thường tính theo % giá trị xe; giá trị càng cao, phí càng tăng. |
| Độ tuổi người lái | Trung bình – cao | Người lái dưới 25 tuổi hoặc trên 60 tuổi thường bị tính phí cao hơn vì nguy cơ tai nạn cao. |
| Lịch sử tai nạn | Cao | Nếu có tiền sử tai nạn, vi phạm giao thông, phí sẽ tăng. |
| Khu vực sinh sống | Trung bình | Các khu vực đô thị lớn (Hà Nội, TP.HCM) có tỉ lệ tai nạn và trộm cắp cao hơn, do đó phí bảo hiểm cao hơn. |
| Mức độ bảo hiểm (trần bồi thường) | Cao | Chọn mức trần bồi thường cao (ví dụ: 100% giá trị xe) sẽ làm phí tăng đáng kể. |
| Thời gian bảo hiểm | Thấp – Trung bình | Ký hợp đồng dài hạn (2 năm) có thể được giảm giá so với 1 năm. |
| Chính sách giảm giá (discounts) | Thấp – Trung bình | Các ưu đãi như lái xe an toàn, không có tai nạn trong 3 năm, mua bảo hiểm qua đại lý, thanh toán trả trước,… sẽ giảm phí. |
| Hình thức thanh toán | Thấp | Thanh toán một lần thường được giảm 5-10% so với thanh toán trả góp. |
3.1. Ảnh hưởng của mẫu xe Toyota cụ thể
- Toyota Vios (động cơ 1.5L, giá bán ~ 600-700 triệu): Phí bảo hiểm toàn diện thường khoảng 3-4% giá trị xe, tức 18-28 triệu/năm.
- Toyota Corolla (động cơ 1.8L, giá bán ~ 800-900 triệu): Phí bảo hiểm toàn diện khoảng 4-5% giá trị xe, tức 32-45 triệu/năm.
- Toyota Camry (động cơ 2.5L, giá bán ~ 1,3-1,5 tỷ): Phí bảo hiểm toàn diện khoảng 5-6% giá trị xe, tức 65-90 triệu/năm.
- Toyota Land Cruiser (động cơ 4.5L, giá bán > 4 tỷ): Phí bảo hiểm toàn diện có thể lên tới 7-8% giá trị xe, tức 280-320 triệu/năm.
3.2. Ví dụ tính toán thực tế
Giả sử bạn sở hữu Toyota Corolla Altis 2022 (giá 850 triệu đồng). Bạn muốn mua gói bảo hiểm toàn diện với mức trần bồi thường 100% giá trị xe, kèm bảo hiểm PTNR cho 5 người (30 triệu/người). Các yếu tố:
- TNDS B1: 2,2 triệu.
- Bảo hiểm vật chất toàn diện: 5% × 850 = 42,5 triệu.
- PTNR: 30 × 5 = 150 triệu.
- Phí dịch vụ: 1,5 triệu.
- Tổng: 195,2 triệu/năm.
Nếu bạn chọn mức trần 80% và không mua PTNR, tổng chi phí sẽ giảm xuống khoảng 140 triệu/năm.
4. So sánh các công ty bảo hiểm lớn tại Việt Nam
| Công ty | Điểm mạnh | Điểm yếu | Mức phí trung bình (Toyota Corolla) |
|---|---|---|---|
| Bảo Việt | Mạng lưới đại lý rộng, dịch vụ xử lý bồi thường nhanh | Phí có thể cao hơn so với một số đối thủ | 44 triệu (toàn diện) |
| PVI | Ưu đãi giảm giá cho khách hàng lâu năm, hỗ trợ trả góp | Thủ tục giấy tờ đôi khi phức tạp | 42 triệu |
| AIA | Bảo hiểm PTNR ưu việt, hỗ trợ y tế toàn cầu | Không có chi nhánh rộng khắp | 45 triệu |
| PTI (Petrolimex) | Giá cạnh tranh, chính sách giảm giá cho lái xe an toàn | Dịch vụ khách hàng chưa đồng đều | 40 triệu |
| Bảo hiểm Sức Khỏe (Bảo hiểm sức khỏe đa ngành) | Gói bảo hiểm sức khỏe kèm theo cho người lái | Không tập trung vào bảo hiểm vật chất | 38 triệu (kèm PTNR) |
4.1. Lời khuyên khi lựa chọn công ty
- Đánh giá dịch vụ khách hàng: Đọc review, hỏi ý kiến người dùng thực tế.
- Kiểm tra thời gian xử lý bồi thường: Công ty có thời gian trả tiền nhanh sẽ giảm căng thẳng khi gặp tai nạn.
- Xem xét các ưu đãi: Nhiều công ty có chương trình “không tai nạn 3 năm” giảm 10-15% phí.
- Chi phí tổng cộng vs mức bảo hiểm: Đôi khi mức phí thấp hơn nhưng mức trần bồi thường cũng thấp, cần cân nhắc.
5. Cách giảm giá bảo hiểm Toyota mà không giảm chất lượng bảo vệ
Có thể bạn quan tâm: Giá Bán Toyota Vios 2024: Cập Nhật Giá Mới Nhất, Các Phiên Bản, Ưu Đãi Và Lời Khuyên Mua Xe
5.1. Mua bảo hiểm đồng thời (Bundling)
Khi mua cả TNDS B1, bảo hiểm vật chất và PTNR trong cùng một hợp đồng, nhiều công ty sẽ giảm khoảng 5-10% tổng phí.
5.2. Lựa chọn mức trần bồi thường hợp lý
- Nếu bạn đã có bảo hiểm tài chính (như bảo hiểm vay ngân hàng) hoặc đặt cọc lớn, có thể giảm mức trần xuống 80% mà vẫn an toàn.
- Đối với xe đã qua 3-5 năm, giá trị giảm nhanh; mức trần 70% có thể đủ.
5.3. Tham gia chương trình lái xe an toàn (Safe Driver)
- Nhiều công ty cung cấp điểm thưởng nếu không có vi phạm trong 12 tháng.
- Điểm thưởng này có thể giảm phí từ 5% đến 15% tùy công ty.
5.4. Thanh toán trả trước
- Thanh toán toàn bộ phí một lần thường được giảm 5-7% so với trả góp hàng tháng.
5.5. Sử dụng thiết bị hỗ trợ lái (Telematics)
- Lắp điện thoại GPS, thiết bị theo dõi hành trình để ghi lại tốc độ, khoảng cách.
- Các công ty bảo hiểm như PTI, Bảo Việt có chương trình giảm phí lên tới 12% cho người dùng thiết bị này.
5.6. Đăng ký bảo hiểm tại thời điểm khuyến mãi
- Các công ty thường có chương trình khuyến mãi cuối năm hoặc sau kỳ bão giảm phí tạm thời.
- Theo dõi website, fanpage để không bỏ lỡ.
5.7. Đàm phán trực tiếp với đại lý
Có thể bạn quan tâm: Giá Bán Toyota Rush 2024: Những Thông Tin Cần Biết Để Chọn Mua Đúng Xe
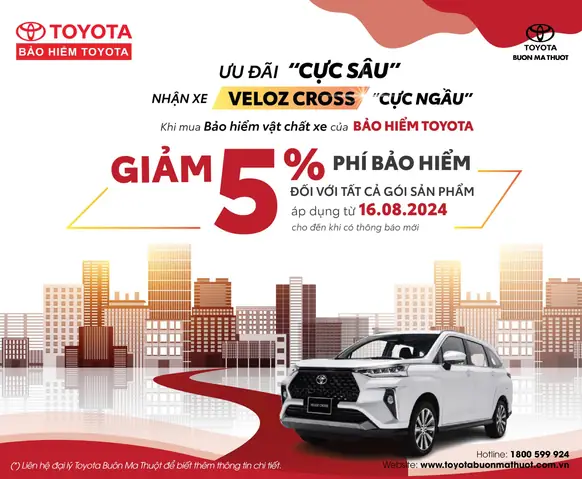
- Đối với khách hàng mua xe mới, đại lý thường có thỏa thuận với công ty bảo hiểm để giảm giá cho khách hàng.
- Đừng ngại hỏi “có chương trình giảm giá nào không?”.
6. Quy trình mua bảo hiểm Toyota chi tiết
- Xác định nhu cầu bảo hiểm: TNDS B1 (bắt buộc), bảo hiểm vật chất (toàn diện hay một cách), PTNR, các phụ trợ.
- Thu thập thông tin xe: Số khung, số máy, năm sản xuất, giá trị xe, công suất.
- Cung cấp thông tin người lái: Tuổi, giới tính, lịch sử tai nạn, giấy phép lái.
- Nhận báo giá: Từ 2-3 công ty bảo hiểm để so sánh.
- Kiểm tra các điều khoản: Mức trần bồi thường, ngoại lệ, thời gian khấu trừ (deductible).
- Thỏa thuận và ký hợp đồng: Đọc kỹ hợp đồng, lưu bản sao.
- Thanh toán: Một lần hoặc trả góp, kèm biên lai.
- Nhận giấy chứng nhận bảo hiểm: In hoặc nhận bản điện tử.
- Lưu trữ: Giữ giấy tờ trong xe và bản sao ở nhà.
- Gia hạn: Trước ngày hết hạn ít nhất 30 ngày để tránh gián đoạn bảo hiểm.
7. Những sai lầm thường gặp khi mua bảo hiểm và cách tránh
| Sai lầm | Hậu quả | Cách tránh |
|---|---|---|
| Chọn mức trần bồi thường thấp quá | Khi xe hỏng nặng, chi trả không đủ, phải tự chi trả phần còn lại. | Xác định giá trị thực tế của xe, cân nhắc mức trần ít nhất 80% giá trị. |
| Bỏ qua bảo hiểm PTNR | Khi người ngồi trong xe bị thương, chi phí y tế và bồi thường có thể rất cao. | Mua PTNR cho tối đa 5 người, mức bồi thường ít nhất 30 triệu/người. |
| Không kiểm tra danh sách ngoại lệ | Khi có sự cố thuộc ngoại lệ, công ty sẽ không bồi thường. | Đọc kỹ điều khoản “ngoại lệ” và tránh các rủi ro không được bảo hiểm. |
| Mua bảo hiểm qua đại lý không uy tín | Rủi ro bị lừa, phí không thực sự được giảm, hoặc không nhận được giấy chứng nhận hợp lệ. | Chỉ mua qua đại lý hoặc công ty bảo hiểm có giấy phép hoạt động. |
| Không cập nhật thông tin thay đổi | Thay đổi địa chỉ, người lái, hoặc giá trị xe mà không thông báo, có thể làm mất hiệu lực bảo hiểm. | Thông báo kịp thời cho công ty bảo hiểm mọi thay đổi. |
| Bảo hiểm quá lâu mà không đánh giá lại | Giá trị xe giảm, mức trần bồi thường không còn phù hợp, phí trả cao không cần thiết. | Đánh giá lại bảo hiểm mỗi 12 tháng, điều chỉnh mức trần và các phụ trợ. |
8. Thông tin pháp lý và quyền lợi của người mua bảo hiểm
- Luật bảo hiểm 2010 quy định rõ quyền lợi của người mua: được nhận bản hợp đồng, giấy chứng nhận, thông tin chi tiết về mức bồi thường, thời gian khấu trừ, và quyền khiếu nại.
- Thời gian khấu trừ (Deductible): Khoản tiền người mua phải tự thanh toán trước khi công ty bảo hiểm chi trả. Thông thường 5-10% giá trị thiệt hại, có thể thương lượng.
- Quy trình khiếu nại:
- Báo cáo tai nạn ngay lập tức cho công ty bảo hiểm (qua hotline hoặc app).
- Cung cấp giấy tờ: Giấy đăng ký xe, giấy phép lái, báo cáo cảnh sát (nếu có), hình ảnh thiệt hại.
- Công ty sẽ cử chuyên viên thẩm định.
- Nhận quyết định bồi thường trong vòng 30 ngày (theo quy định).
- Bảo hiểm tái bảo hiểm: Đối với xe cao cấp, công ty bảo hiểm thường mua tái bảo hiểm để tăng khả năng chi trả.
9. Dự báo xu hướng giá bảo hiểm Toyota trong 5 năm tới
- Tăng cường công nghệ định giá: Sử dụng AI, dữ liệu lái xe (telematics) sẽ giúp giảm phí cho người lái an toàn, đồng thời tăng phí cho người có hành vi rủi ro.
- Mở rộng gói bảo hiểm xanh: Các công ty sẽ cung cấp ưu đãi cho xe hybrid và điện (Toyota Prius, Corolla Hybrid) nhằm khuyến khích sử dụng năng lượng sạch.
- Bảo hiểm theo km: Mô hình trả phí dựa trên số km chạy thực tế sẽ xuất hiện, phù hợp với người dùng xe công việc hoặc thuê xe ngắn hạn.
- Tăng mức trần bồi thường tối đa: Do giá xe tăng, các công ty sẽ điều chỉnh mức trần để đáp ứng nhu cầu thị trường.
- Hợp tác với ngân hàng: Các gói bảo hiểm kèm vay mua xe sẽ trở nên phổ biến, với mức phí được ngân hàng ưu đãi.
10. Kết luận
Giá bảo hiểm Toyota không phải là một con số cố định mà phụ thuộc vào nhiều yếu tố như mẫu xe, công suất, giá trị xe, độ tuổi người lái, lịch sử tai nạn, khu vực sinh sống và mức độ bảo hiểm bạn lựa chọn. Để có được mức phí hợp lý nhất, bạn cần:
- Hiểu rõ các loại bảo hiểm và lựa chọn gói phù hợp với nhu cầu thực tế.
- So sánh báo giá từ nhiều công ty để tìm ra ưu đãi tốt nhất.
- Áp dụng các mẹo giảm phí như mua đồng thời, thanh toán trả trước, sử dụng thiết bị telematics và tham gia chương trình lái xe an toàn.
- Đọc kỹ hợp đồng, đặc biệt là các điều khoản ngoại lệ và mức khấu trừ.
- Cập nhật và điều chỉnh bảo hiểm thường xuyên để phù hợp với giá trị xe và thay đổi trong cuộc sống.
Bằng cách thực hiện những bước trên, bạn không chỉ bảo vệ được tài sản của mình mà còn tối ưu hoá chi phí, giúp việc sở hữu một chiếc Toyota trở nên an tâm và tiết kiệm hơn. Hãy luôn nhớ rằng bảo hiểm là một khoản đầu tư cho an toàn, và việc lựa chọn đúng gói bảo hiểm sẽ mang lại lợi ích lâu dài cho bạn và gia đình.