Có thể bạn quan tâm: Condenser Assy Toyota: Tầm Quan Trọng, Chức Năng Và Cách Thông Minh Để Bảo Dưỡng
1. Giới thiệu chung về Consórcio và Toyota Corolla
Trong bối cảnh thị trường ô tô ngày càng phát triển và nhu cầu sở hữu phương tiện cá nhân tăng cao, việc tìm kiếm các giải pháp tài chính linh hoạt, an toàn và tiết kiệm trở nên vô cùng quan trọng. Consórcio – một hình thức mua sắm theo nhóm, được ngân hàng, công ty tài chính và các tổ chức uy tín cung cấp – đã nhanh chóng chiếm được lòng tin của người tiêu dùng tại Brazil và một số quốc gia châu Mỹ Latinh. Đặc biệt, khi kết hợp với một trong những mẫu xe bán chạy nhất thế giới – Toyota Corolla, consórcio không chỉ là một công cụ tài chính mà còn là con đường nhanh chóng, hợp lý để sở hữu chiếc xe mơ ước mà không phải gánh nặng vay mượn ngân hàng hay trả lãi suất cao.
Bài viết sau đây sẽ cung cấp cho bạn một cái nhìn toàn diện về consórcio Toyota Corolla: từ khái niệm, cơ chế hoạt động, lợi ích, quy trình tham gia, so sánh với các hình thức tài chính khác, cho tới những lưu ý quan trọng khi quyết định đầu tư. Hãy cùng khám phá chi tiết để bạn có thể đưa ra quyết định sáng suốt, phù hợp với nhu cầu và khả năng tài chính của mình.
2. Consórcio là gì? Cơ chế hoạt động cơ bản
2.1 Định nghĩa
Consórcio (tiếng Bồ Đào Nha: “hợp đồng mua chung”) là một hình thức mua sắm tài sản theo nhóm, trong đó các thành viên đóng góp một khoản tiền cố định hàng tháng vào một quỹ chung. Quỹ này sẽ được dùng để mua tài sản (ở đây là Toyota Corolla) cho những thành viên được rút thăm hoặc đấu giá trong mỗi kỳ thanh toán.
2.2 Các thành phần chính
Nhóm tham gia (Consórcio Group): Thông thường bao gồm 30‑80 thành viên, mỗi thành viên có cùng mục tiêu mua một chiếc xe.
Quỹ tiền (Fundo de Consórcio): Được tạo ra từ các khoản đóng góp định kỳ của các thành viên.
Ban quản lý (Administradora): Công ty tài chính hoặc ngân hàng chịu trách nhiệm quản lý quỹ, tổ chức rút thăm, đấu giá và thực hiện giao dịch mua xe.
Kế hoạch thanh toán (Plano de Pagamento): Được xác định dựa trên giá trị xe, thời gian hợp đồng (thường từ 60‑80 tháng) và số tiền hàng tháng.
2.3 Cách vận hành
Đóng góp hàng tháng: Mỗi thành viên trả một khoản tiền cố định (ví dụ: R$ 1.500) vào quỹ.
Rút thăm định kỳ: Mỗi tháng, một hoặc một vài thành viên sẽ được chọn qua rút thăm ngẫu nhiên (số lượng phụ thuộc vào số thành viên và quy định hợp đồng). Thành viên được chọn sẽ nhận được “carta de crédito” – một khoản tiền tương đương giá trị xe, dùng để mua Corolla mới hoặc đã qua sử dụng.
Đấu giá: Ngoài rút thăm, các thành viên còn có thể đấu giá để nhận “carta de crédito” sớm hơn bằng cách trả thêm một khoản tiền (chênh lệch so với giá trị hiện tại của quỹ). Điều này giúp những người muốn sở hữu xe nhanh chóng có cơ hội.
Kết thúc hợp đồng: Khi hết thời gian hợp đồng, mọi thành viên đều sẽ nhận “carta de crédito” và có thể mua Corolla. Nếu có thành viên chưa rút thăm, họ sẽ nhận tiền hoàn lại cộng lãi suất (nếu có) theo quy định.
2.4 Ưu điểm nổi bật
Không lãi suất: Khác với vay ngân hàng, consórcio không tính lãi suất, chỉ có phí quản lý (thường từ 0,5%‑2% giá trị hợp đồng) và quỹ dự phòng.
Linh hoạt: Thành viên có thể lựa chọn rút thăm, đấu giá hoặc chờ đến cuối hợp đồng.
An toàn: Quỹ được bảo đảm bởi luật pháp và các cơ quan giám sát tài chính.
Giá trị tài sản ổn định: “Carta de crédito” được tính dựa trên giá thị trường hiện tại, giúp tránh biến động giá.
3. Toyota Corolla – Biểu tượng của độ tin cậy và giá trị bền vững
3.1 Lịch sử và vị thế trên thị trường
Toyota Corolla là một trong những mẫu xe bán chạy nhất trên toàn cầu kể từ lần ra mắt năm 1966. Được biết đến với độ bền cao, tiêu thụ nhiên liệu hiệu quả và công nghệ tiên tiến, Corolla đã trở thành lựa chọn ưu tiên cho cả gia đình, doanh nhân và người lái xe đô thị.
Doanh số toàn cầu: Hơn 45 triệu xe đã được bán ra tính đến năm 2023.
Đánh giá an toàn: Nhận được nhiều giải thưởng an toàn từ Euro NCAP, IIHS và NHTSA.
Công nghệ xanh: Các phiên bản mới nhất trang bị hybrid (động cơ xăng + điện) giúp giảm tiêu thụ nhiên liệu và khí thải CO₂.
3.2 Các phiên bản Corolla hiện nay (2024)
Phiên bản
Động cơ
Công suất (hp)
Tiêu thụ nhiên liệu (km/l)
Trang bị an toàn
Giá tham khảo (BRL)
Corolla L
2.0L Flex
177
12,5 (đồ thị)
7 airbags, ESP
120.000
Corolla LE
2.0L Flex + CVT
177
13,2
7 airbags, ESP, Toyota Safety Sense
135.000
Corolla XEI
2.0L Hybrid
184
18,5 (hỗn hợp)
7 airbags, ESP, Toyota Safety Sense, màn hình 9’’
160.000
Corolla Altis
2.0L Flex + Turbo
202
11,8
Đầy đủ tiện nghi cao cấp
180.000
Giá tham khảo dựa trên thị trường Brazil, có thể thay đổi tùy khu vực và chương trình khuyến mãi.
3.3 Lý do lựa chọn Corolla cho consórcio
Giá trị giữ nguyên: Corolla duy trì giá trị cao trên thị trường đồ cũ, giảm rủi ro giảm giá khi bán lại.
Chi phí bảo trì thấp: Nhờ thiết kế bền bỉ, chi phí bảo dưỡng thường xuyên ở mức trung bình so với các đối thủ cùng phân khúc.
Công nghệ hỗ trợ tài chính: Toyota cung cấp các chương trình ưu đãi đặc biệt cho khách hàng tham gia consórcio (ví dụ: giảm phí quản lý, hỗ trợ tài chính từ đại lý).
Thân thiện môi trường: Các phiên bản hybrid giúp giảm chi phí nhiên liệu và góp phần bảo vệ môi trường, một yếu tố ngày càng được quan tâm.
4. Quy trình tham gia Consórcio Toyota Corolla
4.1 Bước 1: Lựa chọn administradora uy tín
Các nhà quản lý lớn tại Brazil: Caixa Consórcios, Porto Seguro, Bradesco, Santander, Itaú, Banco do Brasil.
Tiêu chí đánh giá: Năm hoạt động, tỉ lệ rút thăm thành công, phí quản lý, mức độ hỗ trợ khách hàng.
4.2 Bước 2: Xác định kế hoạch thanh toán
Thời gian hợp đồng: Thông thường 60, 72 hoặc 84 tháng.
Giá trị “carta de crédito”: Dựa trên giá Corolla bạn muốn (ví dụ: R$ 150.000 cho phiên bản LE).
Số tiền hàng tháng: Được tính bằng công thức: (Giá trị “carta de crédito” + phí quản lý + quỹ dự phòng) / số tháng.
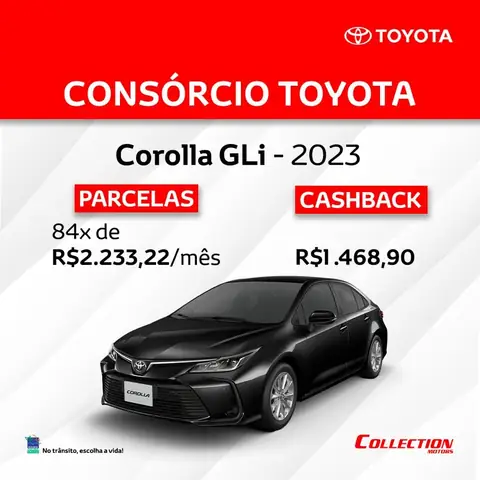
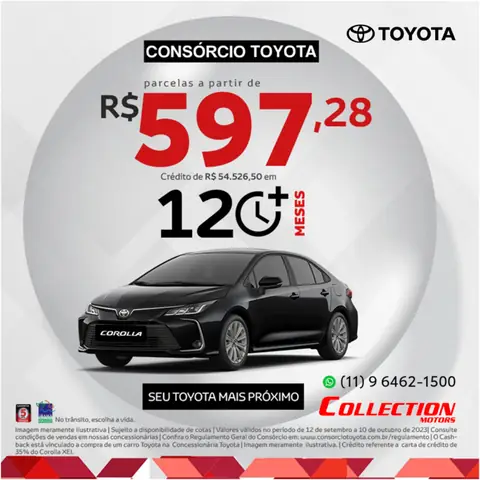
Ví dụ: Giá Corolla LE = R$ 135.000, phí quản lý 1,5% = R$ 2.025, quỹ dự phòng 5% = R$ 6.750. Tổng = 143.775. Nếu chọn hợp đồng 72 tháng → Thanh toán hàng tháng ≈ R$ 1.997.
4.3 Bước 3: Đăng ký và ký hợp đồng
Hồ sơ cần thiết: CMND/CPF, chứng minh thu nhập (holerite, declaração de imposto de renda), endereço cư trú.
Ký hợp đồng: Đọc kỹ các điều khoản rút thăm, đấu giá, phí chậm trả, và quyền lợi khi rút thăm sớm.
4.4 Bước 4: Thanh toán định kỳ
Hình thức thanh toán: Tự động trừ qua tài khoản ngân hàng, boleto bancário, hoặc trực tiếp tại ngân hàng.
Quản lý tài khoản: Thông qua portal online của administradora, bạn có thể xem lịch rút thăm, số dư quỹ, và lịch sử thanh toán.
4.5 Bước 5: Nhận “carta de crédito” và mua Corolla
Rút thăm: Khi được chọn, bạn sẽ nhận “carta de crédito” và có thể đến đại lý Toyota để mua xe mới hoặc đã qua sử dụng.
Đấu giá: Nếu bạn muốn sở hữu xe nhanh hơn, bạn có thể đưa ra đề nghị đấu giá (thường là 20‑30% giá trị “carta de crédito” hiện tại). Đề nghị thắng sẽ được trả “carta de crédito” ngay lập tức.
Ký hợp đồng mua bán: Sau khi nhận “carta de crédito”, ký hợp đồng mua xe tại đại lý, thanh toán phần còn lại (nếu có) và nhận xe.
5. So sánh Consórcio Toyota Corolla với các hình thức tài chính khác
Tiêu chí
Consórcio
Vay ngân hàng (Financiamento)
Leasing
Lãi suất
Không (chỉ phí quản lý)
1,5%‑3%/tháng (tùy ngân hàng)
1%‑2%/tháng (kèm phí dịch vụ)
Công nợ
Không có nợ nếu không rút thăm sớm
Nợ gốc + lãi phải trả hàng tháng
Không sở hữu tài sản (thuê)
Đầu tư ban đầu
Thấp (phí đăng ký)
Thường yêu cầu trả trước 20%‑30% giá trị xe
Không trả trước (có thể trả phí bảo hiểm)
Rủi ro giảm giá
“Carta de crédito” dựa trên giá thị trường, giảm rủi ro
Giá trị xe giảm nhanh, nợ còn cao
Không sở hữu, giá trị không ảnh hưởng
Linh hoạt rút thăm
Có (đấu giá)
Không
Không
Chi phí tổng cộng
Thấp hơn nếu không rút thăm sớm
Cao hơn do lãi suất
Trung bình, tùy thời hạn
Quyền sở hữu
Sở hữu khi nhận “carta de crédito”
Sở hữu ngay sau thanh toán
Thuê, không sở hữu
Kết luận: Nếu bạn không muốn trả lãi suất cao và có thể chờ đợi thời gian rút thăm (hoặc sẵn sàng đấu giá), consórcio là lựa chọn tối ưu. Đối với người cần xe ngay và có khả năng trả trước, vay ngân hàng hoặc leasing có thể phù hợp hơn.
Consórcio Toyota Corolla
Có thể bạn quan tâm: Conger Toyota Lift: Cách Cải Tiến Tối Ưu Hóa Hệ Thống Tải Hàng Cho Xe Toyota
6. Lợi ích cụ thể khi tham gia Consórcio Toyota Corolla
6.1 Tiết kiệm chi phí tài chính
Không lãi suất: So với vay ngân hàng, bạn có thể tiết kiệm tới 30%–40% chi phí tài chính trong suốt thời gian hợp đồng.
Phí quản lý thấp: Thông thường dưới 2% tổng giá trị hợp đồng, so với phí mở vay ngân hàng lên tới 5%‑7%.
6.2 Tăng khả năng sở hữu xe mới nhanh hơn
Đấu giá: Nếu bạn muốn có Corolla ngay, việc đấu giá cho phép bạn nhận “carta de crédito” trong vòng 12‑24 tháng thay vì chờ 60‑80 tháng.
Ưu đãi đại lý: Nhiều đại lý Toyota cung cấp giảm giá hoặc gói bảo dưỡng miễn phí cho khách hàng consórcio.
6.3 An toàn và minh bạch
Luật pháp bảo vệ: Consórcio được quy định rõ ràng trong luật tài chính Brazil (Lei dos Consórcios), bảo vệ quyền lợi của người tham gia.
Quỹ dự phòng: Một phần phí quản lý được dành làm quỹ dự phòng, bảo vệ người tham gia trước rủi ro mất việc hoặc không thể thanh toán.
6.4 Tính linh hoạt trong lựa chọn xe
Mua mới hoặc đã qua sử dụng: Khi nhận “carta de crédito”, bạn có thể dùng để mua Corolla mới từ đại lý hoặc xe đã qua sử dụng (đảm bảo chất lượng) tùy nhu cầu.
Chọn phiên bản: “Carta de crédito” có thể được sử dụng cho bất kỳ phiên bản Corolla nào, kể cả hybrid, cho phép bạn nâng cấp khi có nhu cầu.
6.5 Tích lũy tài sản
Giá trị tài sản: Khi bạn sở hữu Corolla, giá trị tài sản của bạn tăng lên, có thể dùng làm tài sản thế chấp cho các dự án tài chính khác (ví dụ: vay mua nhà).
7. Những lưu ý quan trọng trước khi quyết định tham gia
Kiểm tra danh tiếng của administradora: Đọc đánh giá, kiểm tra giấy phép hoạt động và thời gian hoạt động trên trang web của Banco Central do Brazil quản lý.
Xác định khả năng chi trả hàng tháng: Đảm bảo rằng khoản thanh toán không vượt quá 30% thu nhập gia đình để tránh rủi ro tài chính.
Hiểu rõ điều khoản rút thăm và đấu giá: Một số hợp đồng có quy định rút thăm chỉ sau một số tháng nhất định hoặc yêu cầu phí đấu giá cao hơn mức trung bình.
Kiểm tra phí quản lý và quỹ dự phòng: So sánh các gói phí giữa các administradora để chọn mức hợp lý nhất.
Xem xét thời gian hợp đồng: Hợp đồng quá dài (80 tháng) có thể gây áp lực tài chính lâu dài; hợp đồng ngắn hơn (60 tháng) sẽ có mức thanh toán cao hơn nhưng giảm thời gian chờ.
Theo dõi lãi suất thị trường: Mặc dù consórcio không tính lãi suất, nhưng nếu lãi suất ngân hàng giảm mạnh, vay ngân hàng có thể trở nên hấp dẫn hơn.
Kiểm tra chính sách bảo hiểm: Nhiều administradora yêu cầu mua bảo hiểm phá sản (seguro de vida) cho người tham gia; hãy đọc kỹ điều khoản và chi phí.
8. Các kịch bản thực tế: Tính toán chi phí và lợi nhuận
8.1 Kịch bản A: Rút thăm ngẫu nhiên sau 48 tháng
Giá Corolla LE: R$ 135.000
Phí quản lý: 1,5% = R$ 2.025
Quỹ dự phòng: 5% = R$ 6.750
Tổng giá trị hợp đồng: R$ 143.775
Thời gian hợp đồng: 72 tháng
Thanh toán hàng tháng: R$ 1.997
Giả sử bạn rút thăm ở tháng 48:
Tổng đã thanh toán: 48 × 1.997 = R$ 95.856
Số tiền còn lại trong quỹ (để trả “carta de crédito”): R$ 143.775 – 95.856 = R$ 47.919
Chi phí thực tế: R$ 143.775 (không có lãi suất)
So sánh với vay ngân hàng (lãi suất 2%/tháng, trả trong 48 tháng): Khoản vay 135.000 → Tiền trả tổng ≈ R$ 207.000 (kèm lãi). Bạn tiết kiệm khoảng 30% chi phí.
Tổng chi phí: 24 × 1.997 = R$ 47.928 + 43.133 = R$ 91.061
Nhận “carta de crédito”: R$ 143.775 → Mua Corolla ngay.
Chi phí thực tế: R$ 91.061 (đã bao gồm phí quản lý). So với vay ngân hàng 2%/tháng trong 24 tháng (tổng trả ≈ R$ 176.000), bạn tiết kiệm hơn 48%.
Lưu ý: Đấu giá có thể tăng hoặc giảm tùy mức độ cạnh tranh trong nhóm. Đánh giá khả năng tài chính cá nhân trước khi quyết định đấu giá.
Consórcio Toyota Corolla
Có thể bạn quan tâm: Condenser Toyota Yaris: Tất Cả Những Điều Bạn Cần Biết Về Bộ Tản Nhiệt
9. Hướng dẫn tối ưu hoá lợi nhuận từ Consórcio Toyota Corolla
Chọn nhóm có số thành viên vừa phải: Nhóm quá lớn sẽ giảm cơ hội rút thăm sớm, nhóm quá nhỏ sẽ tăng phí quản lý.
Theo dõi lịch rút thăm: Nếu bạn nhận được “carta de crédito” sớm, cân nhắc mua Corolla hybrid để giảm chi phí nhiên liệu lâu dài.
Khai thác ưu đãi đại lý: Một số đại lý cung cấp gói bảo dưỡng 2 năm miễn phí cho khách hàng consórcio, giúp giảm chi phí bảo trì.
Đánh giá lại nhu cầu mỗi năm: Nếu nhu cầu thay đổi (ví dụ: muốn xe lớn hơn), bạn có thể bán Corolla hiện tại và chuyển “carta de crédito” sang mua xe mới (có một số administradora cho phép chuyển đổi).
Sử dụng quỹ dự phòng: Khi gặp khó khăn tài chính, bạn có thể tạm hoãn thanh toán và sử dụng quỹ dự phòng để duy trì hợp đồng mà không bị phạt.
10. Câu hỏi thường gặp (FAQ)
Q1: Consórcio có phải là hình thức vay tiền không?
A: Không. Consórcio là hình thức mua chung, không tính lãi suất và không tạo ra nợ vay.
Q2: Tôi có thể rút “carta de crédito” để mua xe đã qua sử dụng không?
A: Có. Khi nhận “carta de crédito”, bạn có thể mua Corolla mới hoặc đã qua sử dụng, miễn là giá không vượt quá giá trị “carta”.
Q3: Nếu tôi muốn hủy hợp đồng, tôi sẽ nhận được gì?
A: Bạn sẽ nhận lại số tiền đã đóng cộng lãi (nếu có) và phần phí quản lý đã trả, trừ khoản phí hủy hợp đồng (thường 1%‑2% giá trị hợp đồng).
Q4: Tôi có thể chuyển “carta de crédito” cho người khác không?
A: Một số administradora cho phép chuyển “carta” cho người thân hoặc bán cho người khác, tuy nhiên cần tuân thủ quy định và có thể phải trả phí chuyển nhượng.
Q5: Có cần mua bảo hiểm khi tham gia consórcio?
A: Hầu hết administradora yêu cầu bảo hiểm “seguro de vida” hoặc “seguro de danos” để bảo vệ quỹ trong trường hợp người tham gia gặp rủi ro.
11. Kết luận: Consórcio Toyota Corolla – Lựa chọn thông minh cho người tiêu dùng hiện đại
Trong bối cảnh lãi suất ngân hàng tăng và nhu cầu sở hữu xe cá nhân ngày càng cao, consórcio nổi lên như một giải pháp tài chính không chỉ tiết kiệm mà còn an toàn và linh hoạt. Khi kết hợp với Toyota Corolla, một trong những mẫu xe có giá trị bền vững và công nghệ tiên tiến, hình thức này mang lại lợi thế kép:
Tiết kiệm chi phí tài chính: Không lãi suất, phí quản lý thấp.
Linh hoạt sở hữu: Rút thăm ngẫu nhiên, đấu giá, hoặc chờ tới cuối hợp đồng.
Giá trị tài sản ổn định: Corolla giữ giá tốt, giảm rủi ro giảm giá.
An toàn pháp lý: Được quy định chặt chẽ bởi luật tài chính Brazil.
Nếu bạn có khả năng tài chính ổn định, không cần xe ngay lập tức và muốn tối ưu hoá chi phí trong dài hạn, consórcio Toyota Corolla là một trong những lựa chọn sáng suốt nhất hiện nay. Hãy nghiên cứu kỹ các administradora, xác định kế hoạch thanh toán hợp lý và chuẩn bị hồ sơ cần thiết để bắt đầu hành trình sở hữu Corolla mơ ước mà không phải gánh nặng vay mượn.
Lời khuyên cuối cùng: Đừng chỉ dựa vào mức thanh toán hàng tháng mà hãy so sánh tổng chi phí sau 5‑7 năm, bao gồm phí quản lý, quỹ dự phòng và các chi phí phụ trợ. Khi đã có cái nhìn toàn diện, bạn sẽ tự tin quyết định lựa chọn consórcio Toyota Corolla – con đường tài chính thông minh để hiện thực hoá giấc mơ lái xe.