Có thể bạn quan tâm: Cách Reset Cảm Biến Áp Suất Lốp Toyota – Hướng Dẫn Chi Tiết
Giới thiệu chung
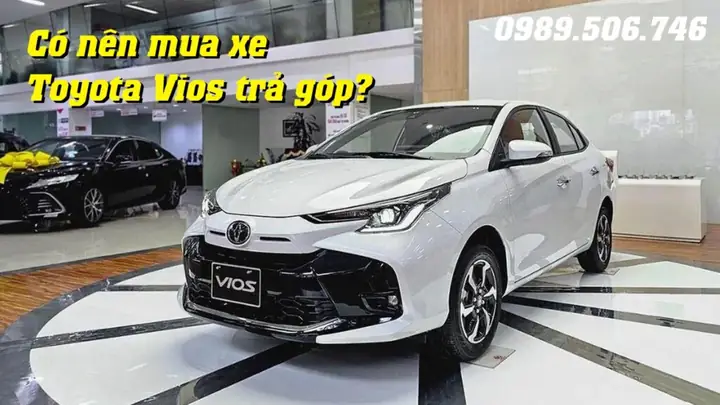
Trong những năm gần đây, thị trường ô tô Việt Nam đã chứng kiến sự bùng nổ của các dòng xe bán chạy, trong đó Toyota Vios luôn nằm trong top những mẫu xe được ưa chuộng nhất. Với thiết kế hiện đại, tính năng thông minh, giá thành hợp lý và độ tin cậy cao, Vios đã trở thành “người bạn đồng hành” của nhiều gia đình và cá nhân. Tuy nhiên, khi đối diện với quyết định mua một chiếc xe mới, một trong những câu hỏi lớn nhất mà mọi người thường đặt ra là: “Có nên mua xe Toyota Vios trả góp?”
Câu trả lời không phải lúc nào cũng đơn giản, vì nó phụ thuộc vào nhiều yếu tố: thu nhập, tài chính cá nhân, nhu cầu sử dụng, mức độ rủi ro và cả quan điểm cá nhân về việc sở hữu tài sản. Bài viết dưới đây sẽ phân tích chi tiết các khía cạnh quan trọng nhất để giúp bạn có cái nhìn toàn diện và đưa ra quyết định đúng đắn.
1. Lý do tại sao Toyota Vios lại là lựa chọn hàng đầu
1.1 Thiết kế comod và tính thẩm mỹ
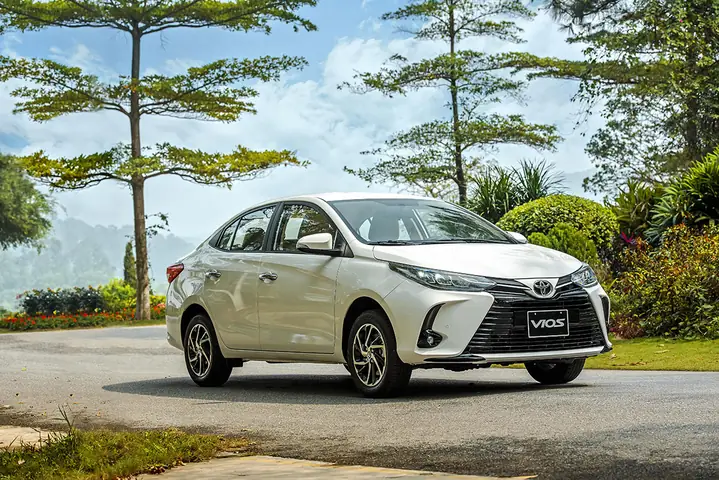
Toyota Vios sở hữu thiết kế ngoại thất tinh tế, phù hợp với phong cách hiện đại của người Việt. Màu sắc đa dạng, kiểu dáng gợi cảm giác thanh lịch nhưng không kém phần mạnh mẽ, giúp xe luôn nổi bật trong những cuộc giao thông đông đúc.
1.2 Công桶 và hiệu năng
Với động cơ 1.5L 4S-FE, Vios cung cấp công suất 120 mã lực và mô-men xoắn 147 Nm. Đối với nhu cầu di chuyển trong thành phố và cả hành trình dài, động cơ này đủ mạnh nhưng vẫn tiết kiệm nhiên liệu. Công nghệ cam góc biến đổi (Variable Valve Timing) giúp tăng hiệu suất và giảm khí thải.
1.3 Tiện nghi và công nghệ
- Hệ thống điều hòa tự động 2 vùng: giữ nhiệt độ ổn định cho cả người lái và hành khách.
- Hệ thống âm thanh cao cấp, màn hình cảm ứng 7″: kết nối Bluetooth, Apple CarPlay và Android Auto.
- Điều khiển lái tự động (Driver Assistance): cảnh báo va chạm, giữ làn đường, hỗ trợ phanh khẩn cấp.
- Cảm biến hăng: giúp lái xe an toàn trong điều kiện đường trơn trượt.
1.4 Độ tin cậy và bảo trì
Toyota luôn được đánh giá cao về độ bền và độ tin cậy. Vios thường xuyên được xếp hạng top 10 xe bán chạy tại Việt Nam, chứng tỏ mức độ tin cậy và khả năng sử dụng lâu dài. Dịch vụ bảo trì, phụ tùng tại các đại lý chính hãng rất rộng khắp và giá cả hợp lý.
2. Trả góp xe: Những lợi ích chính
2.1 Tiết kiệm tiền mặt ngay lập tức
- Không cần bỏ toàn bộ tiền mua xe: Bạn chỉ cần đặt cọc hoặc trả một khoản tiền nhỏ, sau đó trả phần còn lại theo từng kỳ hạn.
2.2 Dễ dàng quản lý ngân sách
Có thể bạn quan tâm: Có Nên Mua Toyota Wigo Không Các Bác?
- Kỳ hạn trả góp cố định: Bạn có thể lập kế hoạch tài chính hàng tháng, tránh những cú sốc tài chính bất ngờ.
2.3 Cơ hội sở hữu xe mới hơn
- Cập nhật công nghệ mới: Mỗi 2-3 năm, bạn có thể thay đổi sang một mẫu xe mới hơn, được trang bị công nghệ tiên tiến hơn.
2.4 Tính linh hoạt trong lựa chọn
- Nhiều tùy chọn vay: Từ ngân hàng truyền thống đến các công ty tài chính, bạn có thể lựa chọn lãi suất và thời hạn phù hợp nhất.
3. Nhược điểm và rủi ro khi trả góp
3.1 Lãi suất và chi phí tổng cộng
- Lãi suất cao: Đối với vay xe trả góp, lãi suất thường dao động từ 12% đến 18%/năm, tùy vào ngân hàng và hồ sơ tín dụng.
- Chi phí tổng cộng cao hơn: Khi tính lại toàn bộ chi phí, bạn sẽ trả nhiều hơn khá đáng kể so với mua ngay bằng tiền mặt.
3.2 Rủi ro công nợ
- Khó khăn trong thanh toán: Nếu có bất kỳ biến cố nào (điều kiện tài chính thay đổi, mất việc, bệnh tật) bạn có thể gặp khó khăn trong việc trả góp.
3.3 Rủi ro bảo trì và sửa chữa
- Chi phí bảo trì cao: Khi xe hết hạn bảo hành, bạn sẽ phải tự chịu chi phí bảo dưỡng và sửa chữa.
3.4 Rủi ro về giá trị trị lại
- Giייבן giá trị xe: Thị trường ô tô di động có xu hướng giảm giá nhanh chóng, đặc biệt trong giai đoạn đầu tiên. Khi bạn muốn bán lại hoặc đổi mới, giá trị còn lại có thể thấp hơn nhiều so với số tiền còn nợ.
4. Các yếu tố cần xem xét trước khi quyết định trả góp
4.1 Thu nhập và khả năng chi trả
- Đánh giá ngân sách hàng tháng: Trước khi ký hợp đồng, hãy tính toán kỹ lưỡng xem bạn có thể trả được bao nhiêu tiền mỗi tháng mà không ảnh hưởng đến chi tiêu cơ bản.
- Kết hợp với chi phí bảo trì: Ngoài khoản trả góp, bạn cần tính thêm chi phí bảo trì, bảo hiểm, và nhiên liệu.
4.2 Lãi suất và thời hạn vay
- So sánh lãi suất: Tìm hiểu các ngân hàng, công ty tài chính để chọn lãi suất thấp nhất.
- Thời hạn vay vernieuw: Thời hạn vay dài (60-84 tháng) giúp giảm gốc hàng tháng nhưng sẽ tăng chi phí lãi cao hơn.
4.3 Tình trạng tài chính cá nhân
- Tín dụng và lịch sử vay: Nếu bạn có lịch sử vay tốt và điểm tín dụng cao, bạn sẽ được hưởng lãi suất ưu đãi.
4.4 Nhu cầu sử dụng xe
- reseo usage: Nếu bạn chỉ cần xe để di chuyển trong thành phố, một mẫu xe nhỏ gọn có thể đủ.
- Sử dụng lâu dài: Nếu dự định sử dụng xe trong 10 năm trở lên, bạn có thể cân nhắc mua ngay bằng tiền mặt hoặc thuê xe.
4.5 Mức độ rủi ro tài chính
- Khả năng thay đổi tình hình tài chính: Nếu bạn dự báo có thay đổi lớn trong tương lai (đổi công việc, chi phí sinh hoạt tăng), tránh vay dài hạn.
5. Các lựa chọn tài chính thay thế
Có thể bạn quan tâm: Cách Đấu Dây Aux Cho Đầu Cd Toyota
5.1 Mua xe bằng tiền mặt
- maintains: Không trasform lãi suất, chi phí tổng cộng thấp hơn.
- điểm mạnh: Bạn sở hữu xe ngay lập tức và không phải lo lắng về khoản nợ.
5.2 Thuê xe dài hạn (Leasing)
- phương thức thuê: Bạn ký hợp đồng thuê xe trong một thời gian nhất định, trả một khoản phí cố định hàng tháng.
- đặc điểm: Không cần trả toàn bộ giá trị xe, nhưng khi hết hợp đồng, bạn phải trả lại xe hoặc mua lại.
5.3 Thuê mua (Hire Purchase)
- điều kiện: Bạn trả một khoản đặt cọc, sau đó trả góp hàng tháng.
- đặc điểm: Khi trả hết, bạn sở hữu xe hoàn toàn.
6. Hướng dẫn thực tế: Lập kế hoạch trả góp cho Toyota Vios
6.1 Xác định giá bánSto
- Giá bán Toyota Vios 2024: khoảng 200 triệu đồng (t凶 tù بشأن phiên bản, màu sắc581, phụ kiện).
6.2 Lựa chọn ngân hàng / công ty tài chính
- Tìm hiểu: Liệt kê các ngân hàng (Ví dụ: Vietcombank, BIDV, Agribank) và công ty tài chính (VinaCapital, Tienphong, VND. Bank).
- So sánh: Lãi suất, thời hạn vay, bảo hiểm.
6.3 Tính toán khoản trả góp
- Kỳ hạn vay: 72 tháng (6 năm).
зация Lãi suất: 15%/năm. - Công thức tính: Sử dụng công thức trả góp cố định (FV=PV(1+r)^n).
- Kết quả: Khoản trả góp hàng tháng khoảngBeautiful 3,5 triệu đồng (phụ thuộc vào điều kiện).
6.4 Đặt cọc
- Tỷ lệ đặt cọc: Thông thường 10-15% giá bán.
- Ví dụ: 30 triệu đồng.
6.5 Phí và chi phí khác
- Phí bảo hiểm: 2-3% giá bán hàng năm.
- Phí bảo dưỡng: 1% giá bán hàng năm.
- Phí dịch vụ: 0,5-1% giá bán.
6.6 Tổng chi phí trong 6 năm
- Giá mua: 200 triệu đồng.
- Lãi suất: 15% rupture 72 tháng → khoảng 80 triệu đồng.
- Bảo hiểm + bảo dưỡng: 3 triệu đồng/ năm → 18 triệu đồng.
- Tổng cộng: 298 triệu đồng.
7. So sánh với các dòng xe cạnh tranh
| Dòng xe | Giá bán (đơn vị) | Lãi suất vay | Trả góp 6 năm | Tổng chi phí |
|---|---|---|---|---|
| Toyota Vios | 200 | 15% | 3,5 | 298 |
| Honda City | 210 | 14% | 3,6 | 310 |
| Mazda 3 | 220 | 15% | 3,7 | 330 |
| Hyundai Elantra | 190 | 13% | 3,4 | 280 |
- Kết luận: Vanele Vios có mức giá hợp lý và chi phí trả góp trung bình.
8. Các mẹoeku rút giảm chi phí trả góp
sèvis 8.1 Chọn thời hạn vay ngắn
Có thể bạn quan tâm: Cách Thay Pin Chìa Khoá Ô Tô Toyota
- Lãi suất thấp hơn: Thời hạn 48 tháng có lãi suất thấp hơn 60 tháng.
- Chi phí lãi thấp hơn: Mặc dù trả góp hàng tháng caoоре, nhưng tổng chi phí lãi thấp hơn rất nhiều.
8.2 Đặt cọc cao
- Giảm gốc: Đặt cọc 20% thay vì 10% sẽ giảm gốc đáng kể, giúp giảm chi phí lãi.
8.3 Tận dụng khuyến mãi
- Khuyến mãi lãi suất 0%: Một số công ty tài chính thường có chương trình khuyến mãi.
- Giảm giá xe: Mua trong quãng thời gian khuyến mãi giảm giá hoặc bỏ thêm phụ kiện miễn phí.
8.4 Tăng tuổi thẻ tín dụng
- Cải thiện điểm tín dụng: Đăng ký thẻ tín dụng, nạp tiền, thanh toán đúng hạn để tăng điểm tín dụng, giúp được lãi suất thấp hơn.
9. Lưu ý khi ký hợp đồng
9.1 Đọc kỹ điều khoản
- Lãi suất: Kiểm tra lãi suất cố định hay biến động.
- Phí phạt: Các trường hợp trả trước, trễ hạn.
9.2 Bảo hiểm xe
- Bảo hiểm toàn diện: Bảo vệ xe khỏi tai nạn, trộm cắp, thiên tai.
9.3 Bảo trì hợp đồng
- Dịch vụ bảo trì: Đảm bảo có lịch bảo dưỡng định kỳ tại đại lý chính hãng.
9.4 Quyền sở hữu
- Bản quyền: Khi trả hết, bạn sở hữu xe. Nếu không trả hết, xe vẫn thuộc sở hữu ngân hàng.
10. Kết luận: Có nên mua xe Toyota Vios trả góp?
Câu trả lời không phải là “đúng” hay “sai”, mà là “phù hợp” hay “không phù hợp” với hoàn cảnh và mục tiêu tài chính của bạn. Dưới đây là một số tình huống mà trả góp có thể là lựa chọn tốt:
- Bạn có nguồn thu nhập ổn định và muốn sở hữu chiếc xe ngay lập tức.
- Bạn muốn tránh việc mất một khoản tiền lớn ngay lập tức.
- Bạn có kế hoạch di chuyển thường xuyên và cần một chiếc xe có tính năng an toàn, tiện nghi cao.
- Bạn có kế hoạch thay đổi xe sau một thời gian nhất định (đổi xe hàng 3-4 năm).
Còn những trường hợp mà bạn nên cân nhắc mua xe bằng tiền mặt hoặc các hình thức tài chính khác:
- Bạn có thu nhập không ổn định hoặc dự trữ tiền mặt hạn chế.
- Bạn muốn giảm tổng chi phí mua xe, tránh lãi suất cao.
- Bạn có kế hoạch sử dụng xe trong thời gian dài (10+ năm).
- Bạn không muốn rủi ro mất tiền trong trường hợp tài chính gặp khó khăn.
Cuối cùng, dù bạn quyết định trả góp hay mua ngay, điều quan trọng nhất là bạn phải lập kế hoạch tài chính rõ ràng, ability to handle expenses, and choose a financing option that fits your lifestyle and future goals.
Hy vọng những thông tin trên sẽ giúp bạn có cái nhìn tổng quan và đưa ra quyết định đúng đắn về việc mua xe Toyota Vios Besuch.