
Có thể bạn quan tâm: Chức Năng Của Xe Toyota Vios: Khám Phá Đầy Đủ Từ Thiết Kế Đến Công Nghệ
1. Giới thiệu chung về bảo hiểm xe ô tô và vai trò của bảo hiểm Toyota
Khi quyết định mua một chiếc xe ô tô, không chỉ giá bán, mẫu mã, công nghệ hay độ tin cậy của nhà sản xuất là những yếu tố quan trọng, mà bảo hiểm cũng đóng một vai trò không thể thiếu. Đối với những người sở hữu hoặc đang cân nhắc mua xe Toyota, câu hỏi “có nên mua bảo hiểm Toyota?” luôn xuất hiện trong đầu. Bảo hiểm Toyota không phải là một sản phẩm bảo hiểm “đặc thù” chỉ dành riêng cho các dòng xe Toyota, mà nó thường là một gói bảo hiểm được các đại lý, công ty bảo hiểm thiết kế riêng, nhằm mang lại các lợi ích tối ưu cho khách hàng Toyota.
Bài viết này sẽ cung cấp một đánh giá chi tiết về việc nên hay không nên mua bảo hiểm Toyota, phân tích các loại bảo hiểm phổ biến, lợi ích và nhược điểm, đồng thời đưa ra những lời khuyên thực tế giúp người tiêu dùng đưa ra quyết định thông minh nhất.
2. Các loại bảo hiểm ô tô cơ bản ở Việt Nam
Trước khi đi sâu vào bảo hiểm Toyota, chúng ta cần nắm rõ các loại bảo hiểm mà thị trường hiện nay cung cấp:
| Loại bảo hiểm | Nội dung bảo hiểm | Đối tượng áp dụng | Mức chi trả (theo quy định) |
|---|---|---|---|
| Bảo hiểm bắt buộc trách nhiệm dân sự (BCTB) | Bảo hiểm trách nhiệm pháp lý của người điều khiển xe đối với người thứ ba (thiệt hại người và tài sản). | Tất cả các phương tiện cơ giới lưu hành trên đường công cộng. | Tối đa 100.000.000 VNĐ cho người và 10.000.000 VNĐ cho tài sản (theo quy định mới 2022). |
| Bảo hiểm tự nguyện trách nhiệm dân sự (TNDS) | Bảo hiểm bổ sung cho BCTB, mở rộng mức bồi thường và phạm vi bảo hiểm. | Chủ xe muốn tăng mức bồi thường. | Tùy chọn mức bồi thường (từ 100.000.000 VNĐ tới 500.000.000 VNĐ hoặc hơn). |
| Bảo hiểm vật chất (Vật chất 1, Vật chất 2, Vật chất 3) | Bảo hiểm thiệt hại vật chất cho xe của người mua bảo hiểm (tai nạn, va chạm, thiên tai, cháy nổ, mất cắp…). | Chủ xe muốn bảo vệ tài sản của mình. | Phụ thuộc vào mức bảo hiểm và mức khấu trừ. |
| Bảo hiểm tai nạn người ngồi trên xe (TNND) | Bảo hiểm bồi thường cho thương tật, tử vong của người ngồi trên xe (người lái, hành khách). | Chủ xe muốn bảo vệ người thân khi di chuyển. | Tùy mức bảo hiểm (thường 10-30 triệu VNĐ/người). |
| Bảo hiểm bảo hiểm hỗ trợ kỹ thuật, bảo dưỡng (Optional) | Dịch vụ hỗ trợ sửa chữa, bảo dưỡng tại các trung tâm ủy quyền. | Chủ xe muốn được hỗ trợ nhanh chóng khi xảy ra hỏng hóc. | Thường là gói dịch vụ cộng thêm, không phải bảo hiểm truyền thống. |
3. Bảo hiểm Toyota là gì? Có gì khác biệt so với bảo hiểm thông thường?
3.1. Định nghĩa “bảo hiểm Toyota”
- Bảo hiểm Toyota không phải là một loại bảo hiểm do Toyota công bố trực tiếp. Thông thường, đây là gói bảo hiểm được các đại lý Toyota hoặc các công ty bảo hiểm hợp tác thiết kế dành riêng cho khách hàng mua xe Toyota.
- Gói này thường bao gồm:
- BCTB + TNDS (độ bồi thường cao hơn so với mức tối thiểu).
- Bảo hiểm vật chất (có thể là Vật chất 2 hoặc Vật chất 3, tùy vào giá trị xe và nhu cầu khách hàng).
- Bảo hiểm tai nạn người ngồi trên xe (đặc biệt quan trọng đối với gia đình).
- Dịch vụ hỗ trợ kỹ thuật, sửa chữa tại các trung tâm bảo hành Toyota (có thời gian xử lý nhanh, phụ tùng chính hãng).
3.2. Lợi thế khi mua bảo hiểm Toyota tại đại lý
Có thể bạn quan tâm: Clip Giới Thiệu Xe Toyota Camry: Đánh Giá Chi Tiết, Công Nghệ Đỉnh Cao Và Trải Nghiệm Lái Tuyệt Vời
| Lợi thế | Mô tả chi tiết |
|---|---|
| Được tư vấn trực tiếp | Nhân viên đại lý hiểu rõ thông số kỹ thuật, mức giá xe và có thể đề xuất mức bảo hiểm phù hợp. |
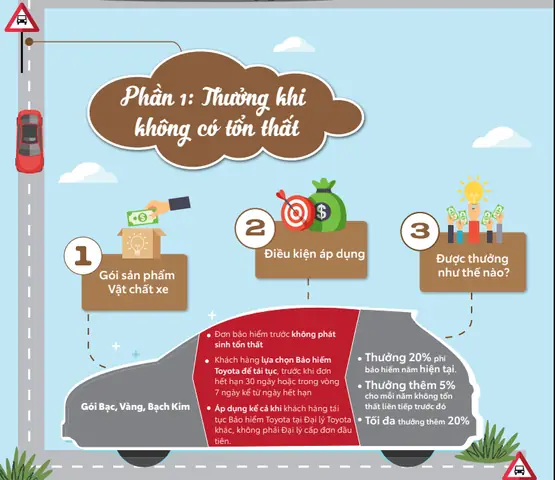
| Chiết khấu ưu đãi | Nhiều đại lý có chương trình giảm phí bảo hiểm khi mua kèm xe (thường từ 5%‑15%). |
| Hỗ trợ giải quyết bồi thường nhanh | Khi có sự cố, khách hàng có thể đến trực tiếp trung tâm bảo hành Toyota để được hỗ trợ, giảm thời gian chờ đợi. |
| Phụ tùng chính hãng | Trong trường hợp thiệt hại vật chất, xe sẽ được sửa chữa bằng phụ tùng Toyota chính hãng, bảo đảm chất lượng và an toàn. |
| Gói bảo hiểm trọn gói | Thông thường, bảo hiểm Toyota được gói thành một “bộ” duy nhất, khách hàng không phải lo lắng lựa chọn từng loại một. |
3.3. Nhược điểm và lưu ý
- Chi phí có thể cao hơn so với việc tự chọn mua các gói bảo hiểm riêng lẻ ở các công ty bảo hiểm lớn.
- Đôi khi gói bảo hiểm không linh hoạt: Nếu bạn muốn giảm mức bảo hiểm vật chất để tiết kiệm phí, có thể gặp khó khăn vì gói đã được thiết kế “cố định”.
- Phụ thuộc vào đại lý: Nếu bạn mua xe qua đại lý không uy tín, có thể nhận được gói bảo hiểm không tối ưu hoặc có điều kiện kèm theo không rõ ràng.
4. Phân tích chi phí – lợi ích khi mua bảo hiểm Toyota
4.1. Phân tích chi phí bảo hiểm dựa trên các mẫu xe Toyota phổ biến
| Mẫu xe | Giá bán (VNĐ) | Bảo hiểm tối thiểu (BCTB + TNDS 100tr) | Bảo hiểm Toyota trọn gói (VNĐ) | Tổng chi phí (xe + bảo hiểm) |
|---|---|---|---|---|
| Toyota Vios 1.5 G | 550.000.000 | 3.500.000 | 7.500.000 | 557.500.000 |
| Toyota Corolla 1.8 Altis | 770.000.000 | 4.200.000 | 9.800.000 | 779.800.000 |
| Toyota Camry 2.5 G | 1.150.000.000 | 5.200.000 | 12.500.000 | 1.165.500.000 |
| Toyota RAV4 2.0 AWD | 1.350.000.000 | 6.000.000 | 14.200.000 | 1.366.200.000 |
Lưu ý: Các mức phí trên là ước tính dựa trên mức phí trung bình tính đến năm 2024, có thể thay đổi tùy thuộc vào tuổi xe, khu vực và lịch sử lái xe.
4.2. Lợi ích tài chính khi xảy ra sự cố
Giả sử một vụ tai nạn gây thiệt hại vật chất 80% giá trị xe (ví dụ: Toyota Corolla 770tr, thiệt hại 616tr). So sánh:
| Phương án | Phí bảo hiểm | Số tiền bồi thường thực tế (sau khấu trừ) | Tổng chi phí thực tế (phí + thiệt hại) |
|---|---|---|---|
| Mua bảo hiểm tối thiểu (BCTB + TNDS) | 4.200.000 | 0 (không bảo hiểm vật chất) | 770.000.000 + 4.200.000 + 616.000.000 = 1.390.200.000 |
| Mua bảo hiểm Toyota (Vật chất 2) | 9.800.000 | 616.000.000 (được bồi thường 90% + khấu trừ 5% = 555.200.000) | 770.000.000 + 9.800.000 – 555.200.000 = 224.600.000 |
Kết quả cho thấy, mua bảo hiểm Toyota giảm đáng kể gánh nặng tài chính khi xảy ra tai nạn nghiêm trọng.
5. Khi nào nên mua bảo hiểm Toyota?
Có thể bạn quan tâm: Clip Giới Thiệu Xe Ôtô Toyota: Khám Phá Đội Ngũ Xe Đỉnh Cao Từ Thương Hiệu Nhật Bản
| Tình huống | Lý do nên mua bảo hiểm Toyota |
|---|---|
| Mua xe mới | Đảm bảo toàn diện ngay từ ngày đầu, tránh phải trả phí bảo hiểm cao hơn khi xe đã qua một thời gian sử dụng. |
| Sử dụng xe cho gia đình | Bảo hiểm tai nạn người ngồi trên xe giúp bảo vệ người thân trong trường hợp tai nạn. |
| Lái xe thường xuyên ở khu vực đô thị đông đúc | Nguy cơ tai nạn, va chạm, hỏng hóc cao; bảo hiểm vật chất và hỗ trợ sửa chữa nhanh là cần thiết. |
| Sở hữu xe cao cấp (Camry, RAV4, Land Cruiser) | Giá trị xe lớn, chi phí sửa chữa, phụ tùng cao; bảo hiểm Toyota giúp giảm thiểu rủi ro tài chính. |
| Muốn có dịch vụ hỗ trợ kỹ thuật nhanh | Khi xe gặp sự cố, có thể đưa thẳng đến trung tâm bảo hành Toyota, không cần qua trung gian. |
6. Các yếu tố ảnh hưởng đến mức phí bảo hiểm Toyota
- Giá trị xe: Giá trị xe càng cao, mức phí bảo hiểm vật chất càng tăng.
- Tuổi xe: Xe mới (≤ 1 năm) thường có phí cao hơn do giá trị còn nguyên vẹn.
- Năm sản xuất & mẫu xe: Các mẫu xe mới, công nghệ cao (hệ thống ADAS, cảm biến) thường có phí bảo hiểm cao hơn.
- Khu vực sinh sống: Các thành phố lớn (Hà Nội, TP.HCM) có mức rủi ro cao hơn, chi phí bảo hiểm cũng cao hơn.
- Lịch sử lái xe: Không vi phạm giao thông trong 3 năm gần nhất sẽ được giảm phí.
- Mức bồi thường muốn chọn: Chọn mức bồi thường cao (TNDS 200tr, 300tr…) sẽ tăng phí.
- Chiết khấu đại lý: Một số đại lý có chương trình giảm phí bảo hiểm khi mua kèm xe.
7. Quy trình mua bảo hiểm Toyota – Các bước thực tế
- Xác định nhu cầu: Bạn muốn bảo hiểm BCTB + TNDS, vật chất, tai nạn người ngồi trên xe hay toàn gói?
- Tham khảo báo giá: Đến showroom Toyota hoặc gọi điện tới bộ phận bán hàng để nhận báo giá chi tiết.
- So sánh các gói: Nếu có nhiều đại lý hoặc công ty bảo hiểm, hãy so sánh mức phí, mức bồi thường, điều kiện khấu trừ.
- Kiểm tra các điều khoản: Đọc kỹ hợp đồng, lưu ý các điều khoản “loại trừ trách nhiệm”, “khấu trừ” và “thời gian chờ”.
- Ký hợp đồng và nộp phí: Thông thường, đại lý sẽ thu phí bảo hiểm ngay tại thời điểm mua xe hoặc cho phép thanh toán qua ngân hàng.
- Nhận giấy tờ: Bạn sẽ nhận được hợp đồng bảo hiểm, phiếu bảo hiểm (số bảo hiểm) và giấy chứng nhận đăng ký xe (được dán tem BCTB).
- Lưu trữ an toàn: Đặt bản sao hợp đồng trong hồ sơ xe và lưu bản điện tử trên điện thoại để tiện tra cứu.
8. Cách giải quyết bồi thường khi có tai nạn
- Bảo vệ hiện trường: Ghi lại hình ảnh, video, thu thập thông tin các bên liên quan (họ tên, số điện thoại, giấy tờ xe).
- Thông báo cho công ty bảo hiểm: Gọi ngay số hotline (thường có trong hợp đồng) và cung cấp chi tiết vụ việc.
- Nộp hồ sơ bồi thường: Bao gồm bản sao hợp đồng, giấy đăng ký xe, giấy tờ tùy thân, báo cáo cảnh sát (nếu có), biên bản thiệt hại.
- Kiểm định thiệt hại: Công ty bảo hiểm sẽ cử chuyên gia hoặc đề nghị đưa xe tới trung tâm ủy quyền (trong trường hợp bảo hiểm Toyota, thường là trung tâm Toyota).
- Nhận tiền bồi thường: Sau khi thẩm định, công ty sẽ chuyển tiền bồi thường vào tài khoản của bạn (hoặc thanh toán trực tiếp tại trung tâm sửa chữa).
Mẹo: Khi mua bảo hiểm Toyota, hãy yêu cầu công ty bảo hiểm cung cấp danh sách các trung tâm sửa chữa ủy quyền Toyota trong khu vực để tiết kiệm thời gian và chi phí.
9. So sánh bảo hiểm Toyota với các gói bảo hiểm khác trên thị trường
| Tiêu chí | Bảo hiểm Toyota (đại lý) | Bảo hiểm của công ty A (ví dụ: PVI) | Bảo hiểm của công ty B (ví dụ: Bảo Việt) |
|---|---|---|---|
| Mức bồi thường TNDS | 200‑300tr (tùy gói) | 150‑250tr | 150‑300tr |
| Bảo hiểm vật chất | Vật chất 2 hoặc 3, phụ tùng chính hãng | Vật chất 1‑2, phụ tùng thay thế | Vật chất 1‑2, phụ tùng thay thế |
| Dịch vụ hỗ trợ | Hỗ trợ nhanh tại trung tâm Toyota, ưu tiên sắp xếp lịch hẹn | Hỗ trợ qua mạng lưới đại lý đa dạng | Hỗ trợ qua mạng lưới đại lý đa dạng |
| Chi phí | Thường cao hơn 5‑10% so với bảo hiểm tự chọn | Thấp hơn 5‑10% nếu tự mua online | Tương đương, tùy mức bảo hiểm |
| Độ linh hoạt | Gói cố định, ít tùy chỉnh | Linh hoạt chọn mức bồi thường, khấu trừ | Linh hoạt, có các gói “tùy chỉnh” |
| Chiết khấu đại lý | Có (5‑15% tùy chương trình) | Không | Không |
Kết luận: Nếu bạn ưu tiên dịch vụ nhanh, phụ tùng chính hãng và không muốn mất thời gian tự chọn gói bảo hiểm, bảo hiểm Toyota là lựa chọn tốt. Nếu bạn muốn tối ưu chi phí và có thời gian nghiên cứu, tự chọn gói bảo hiểm từ các công ty lớn có thể tiết kiệm hơn.
10. Những lưu ý quan trọng khi ký hợp đồng bảo hiểm Toyota
Có thể bạn quan tâm: Sơ Đồ Mạch Điện (circuit Diagram) Của Hệ Thống Chiếu Sáng Toyota: Hướng Dẫn Toàn Diện Và Chi Tiết
- Kiểm tra thời hạn hợp đồng: Thông thường bảo hiểm được ký 1 năm, tự động gia hạn nếu không hủy.
- Xác nhận mức khấu trừ: Đối với vật chất, mức khấu trừ thường là 5% giá trị xe hoặc 10% thiệt hại, tùy gói.
- Điều khoản “loại trừ”: Một số trường hợp không được bảo hiểm (ví dụ: tai nạn do lái xe trong khi say rượu, vi phạm giao thông nghiêm trọng).
- Thời gian chờ: Một số gói bảo hiểm vật chất có thời gian chờ (thường 7‑15 ngày) trước khi có thể yêu cầu bồi thường.
- Giá trị bảo hiểm vật chất: Đảm bảo mức bảo hiểm không thấp hơn 80% giá trị xe hiện tại để tránh bị “under‑insurance”.
- Giữ lại biên nhận thanh toán: Khi có tranh chấp, biên nhận sẽ là bằng chứng quan trọng.
- Kiểm tra quyền lợi thay thế phụ tùng: Nếu gói không bao gồm phụ tùng chính hãng, hãy yêu cầu bổ sung hoặc trả thêm phí.
11. Kết luận: Có nên mua bảo hiểm Toyota?
Sau khi phân tích chi tiết các khía cạnh chi phí, lợi ích, dịch vụ hỗ trợ và mức bồi thường, chúng ta có thể rút ra những kết luận sau:
- Đối với khách hàng mua xe mới, đặc biệt là các dòng xe Toyota cao cấp (Camry, RAV4, Land Cruiser), bảo hiểm Toyota là một lựa chọn hợp lý. Nó cung cấp sự an tâm toàn diện, dịch vụ hỗ trợ nhanh chóng và phụ tùng chính hãng – những yếu tố quan trọng khi giá trị xe và chi phí sửa chữa cao.
- Nếu bạn là người lái xe thường xuyên trong môi trường đô thị, việc có gói bảo hiểm vật chất và hỗ trợ kỹ thuật nhanh sẽ giúp giảm thiểu thời gian “đình công” xe, duy trì công việc và sinh hoạt.
- Nếu bạn quan tâm đến tối ưu chi phí, và có thời gian so sánh các gói bảo hiểm, tự mua bảo hiểm từ các công ty lớn (PVI, Bảo Việt, PTI…) có thể giảm phí từ 5‑15% so với gói bảo hiểm Toyota. Tuy nhiên, bạn sẽ phải tự quản lý quy trình bồi thường và có thể không được ưu tiên sửa chữa tại trung tâm Toyota.
- Nếu bạn ưu tiên an toàn cho gia đình, việc bổ sung bảo hiểm tai nạn người ngồi trên xe và mức TNDS cao là cần thiết – đây là một phần quan trọng trong gói bảo hiểm Toyota.
Tóm lại, “có nên mua bảo hiểm Toyota?” – Có, nếu bạn muốn một giải pháp “trọn gói” với dịch vụ ưu tiên và không ngại chi trả một chút phí cao hơn. Nếu bạn là người muốn tối ưu chi phí và có khả năng tự quản lý quy trình bảo hiểm, việc tự lựa chọn gói bảo hiểm từ các công ty bảo hiểm lớn là một phương án khả thi.
12. Một số câu hỏi thường gặp (FAQ)
| Câu hỏi | Trả lời |
|---|---|
| Bảo hiểm Toyota có bao gồm BCTB không? | Có, mọi gói bảo hiểm Toyota đều bao gồm BCTB – bảo hiểm bắt buộc theo luật. |
| Nếu xe đã qua 3 năm, vẫn có nên mua bảo hiểm Toyota không? | Vẫn nên, nhưng mức phí sẽ giảm hơn so với xe mới. Đối với xe đã qua 3 năm, bạn có thể chọn gói bảo hiểm vật chất 2 để cân bằng chi phí và mức bồi thường. |
| Có thể mua bảo hiểm Toyota qua mạng không? | Nhiều đại lý Toyota hiện nay cho phép đặt mua trực tuyến, sau đó bạn sẽ nhận hợp đồng điện tử và thanh toán qua cổng thanh toán online. |
| Nếu tôi mua xe đã qua sử dụng, có được áp dụng chiết khấu bảo hiểm Toyota không? | Thường chỉ áp dụng chiết khấu cho xe mới. Đối với xe đã qua sử dụng, bạn có thể thương lượng mức phí với đại lý. |
| Bảo hiểm Toyota có hỗ trợ cứu hộ 24/7 không? | Một số gói bảo hiểm cao cấp (ví dụ: Vật chất 3) có kèm dịch vụ cứu hộ, kéo xe, hỗ trợ khẩn cấp 24/7. Hãy xác nhận với đại lý trước khi ký hợp đồng. |
13. Lời khuyên cuối cùng cho người mua xe Toyota
- Lên kế hoạch tài chính: Xác định ngân sách dành cho bảo hiểm, không chỉ dựa trên mức phí hàng năm mà còn tính đến khả năng chi trả khi xảy ra tai nạn.
- So sánh nhiều nguồn: Đừng chỉ dựa vào đại lý, hãy tham khảo báo giá từ ít nhất 3 công ty bảo hiểm để có góc nhìn toàn diện.
- Đọc kỹ hợp đồng: Đặc biệt chú ý các điều khoản loại trừ, mức khấu trừ và thời gian chờ.
- Giữ hồ sơ: Lưu trữ hợp đồng, phiếu bảo hiểm, biên nhận thanh toán và các giấy tờ liên quan trong một nơi an toàn.
- Cập nhật thông tin: Khi thay đổi địa chỉ, thông tin liên lạc hoặc lái xe (đăng ký tài xế mới), hãy thông báo cho công ty bảo hiểm để tránh rủi ro trong quá trình bồi thường.
Kết thúc
Bảo hiểm Toyota không chỉ là một “chi phí phụ” khi mua xe, mà là bảo hiểm cho sự an tâm, an toàn và tài chính của bạn và gia đình. Khi hiểu rõ các lợi ích, chi phí và quy trình, bạn sẽ có thể đưa ra quyết định sáng suốt nhất cho mình. Hy vọng bài viết đã giải đáp thắc mắc “có nên mua bảo hiểm Toyota?” và cung cấp đầy đủ thông tin để bạn lựa chọn gói bảo hiểm phù hợp nhất. Chúc bạn lái xe an toàn và luôn yên tâm trên mọi hành trình!