
Có thể bạn quan tâm: Bt Mode Toyota Land Cruiser 2016: Khám Phá Tính Năng Đỉnh Cao Cho Xe Suv Địa Hình
I. Giới thiệu tổng quan về mô hình “Buy Here Pay Here” (BHPH)
1. Định nghĩa và nguyên tắc hoạt động
Mô hình Buy Here Pay Here (BHPH), hay còn gọi là “Mua và trả tiền tại chỗ”, là một hình thức tài chính bán lẻ ô tô trong đó người mua không cần qua các ngân hàng hay tổ chức tài chính trung gian. Thay vào đó, đại lý bán xe sẽ trực tiếp cung cấp khoản vay cho khách hàng, đồng thời thu tiền trả góp hàng tháng ngay tại cơ sở bán hàng.
- Lợi thế:
- Đơn giản, nhanh gọn, không cần kiểm tra tín dụng nghiêm ngặt.
- Giải quyết nhanh các trường hợp khách hàng không đủ điểm tín dụng để vay ngân hàng.
-
Quản lý và thu hồi nợ dễ dàng hơn cho đại lý.
-
Nhược điểm:
- Lãi suất thường cao hơn so với vay ngân hàng.
- Thời gian vay thường ngắn hơn (2‑4 năm).
- Có thể hạn chế trong việc tùy chỉnh hợp đồng, bảo hiểm, hoặc các dịch vụ bổ sung.
2. Lý do Toyota Tacoma được ưa chuộng trong mô hình BHPH
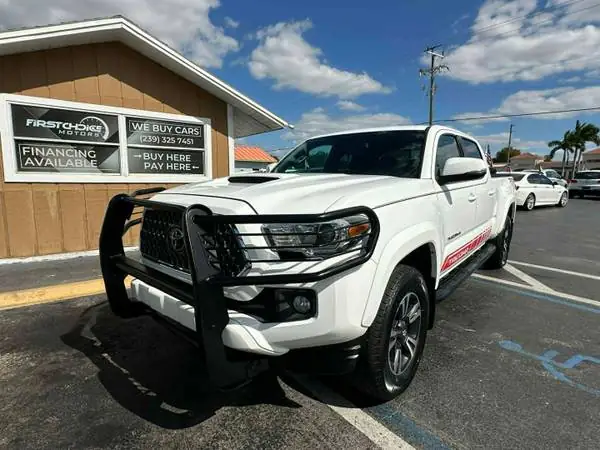
Toyota Tacoma là một trong những chiếc pickup bán chạy nhất tại thị trường Mỹ và Canada, nổi tiếng với độ bền, khả năng off‑road, và giá trị bán lại cao. Đối với người mua muốn sở hữu một chiếc Toyota Tacoma mà không muốn hoặc không thể vay ngân hàng, mô hình BHPH là lựa chọn hợp lý:
- Giá trị tài sản ổn định: Khi trả nợ xong, khách hàng sẽ sở hữu một tài sản có khả năng giữ giá tốt.
- Chi phí bảo trì thấp: Nhờ hệ thống phụ tùng và dịch vụ rộng khắp của Toyota, chi phí bảo dưỡng không quá cao.
- Hỗ trợ kỹ thuật: Nhiều đại lý Toyota cung cấp gói bảo hành và dịch vụ sau bán hàng cho khách hàng BHPH, giúp giảm bớt lo lắng về chi phí sửa chữa.
II. Quy trình mua Toyota Tacoma theo hình thức “Buy Here Pay Here”
1. Bước chuẩn bị: Xác định nhu cầu và khả năng tài chính
| Yếu tố | Nội dung cần cân nhắc |
|---|---|
| Mô hình sử dụng | Dùng cho công việc kinh doanh, du lịch, hay nhu cầu gia đình? |
| Kiểu dáng | Toyota Tacoma có các phiên bản: SR, SR5, TRD Off‑Road, TRD Pro. |
| Công suất | 2.7L 4‑xi-lanh hoặc 3.5L V6, tự động hoặc số sàn. |
| Ngân sách trả góp | Xác định mức trả góp tối đa hàng tháng (thường 10‑15% thu nhập). |
| Tài sản thế chấp | Một số đại lý yêu cầu đặt cọc hoặc tài sản bảo đảm (xe cũ, bất động sản). |
2. Tìm đại lý chuyên cung cấp BHPH cho Toyota Tacoma
- Kiểm tra giấy phép hoạt động: Đảm bảo đại lý có giấy phép kinh doanh và được Toyota công nhận.
- Đánh giá uy tín: Tham khảo đánh giá trên Google, Yelp, và các diễn đàn ô tô (Reddit r/trucks, Toyota‑Nation).
- So sánh lãi suất và phí: Lãi suất BHPH thường dao động từ 9%‑18% APR; một số đại lý có phí bảo hiểm, phí đăng ký, hoặc phí xử lý hồ sơ.
- Kiểm tra tồn kho: Đảm bảo đại lý có sẵn mẫu Toyota Tacoma phù hợp với yêu cầu.
3. Nộp hồ sơ và xét duyệt nhanh
- Hồ sơ cá nhân: CMND/CCCD, bằng lái xe, sao kê ngân hàng (2‑3 tháng), hợp đồng lao động hoặc giấy tờ chứng minh thu nhập.
- Đánh giá tín dụng nội bộ: Đại lý sẽ thực hiện “soft credit check” (không làm ảnh hưởng điểm tín dụng) để xác định mức vay tối đa.
- Ký hợp đồng tạm thời: Thông thường, khách hàng sẽ ký hợp đồng mua bán và hợp đồng vay đồng thời, sau đó nhận xe ngay trong ngày.
4. Ký hợp đồng mua bán và vay BHPH
Có thể bạn quan tâm: Button Mở Rộng Cho Xe Toyota: Tất Cả Những Gì Bạn Cần Biết
a. Các mục quan trọng trong hợp đồng
| Mục | Nội dung cần chú ý |
|---|---|
| Giá bán xe | Giá thực tế, có bao gồm phí vận chuyển, thuế, phí đăng ký. |
| Số tiền vay | Tổng số tiền được đại lý cho vay (thường bằng giá bán trừ tiền đặt cọc). |
| Lãi suất và APR | Lãi suất cố định hoặc biến đổi, APR bao gồm các phí phụ trợ. |
| Thời hạn vay | Thông thường 24‑48 tháng; thời hạn dài hơn sẽ làm tăng lãi suất. |
| Tiền thanh toán hàng tháng | Số tiền cố định, ngày thanh toán, hình thức (tự động trừ, tiền mặt). |
| Phí trễ hạn | Phí áp dụng nếu trả chậm (thường 5‑10% số tiền trả chậm). |
| Điều kiện trả trước | Phí trả trước (prepayment penalty) có hay không. |
| Bảo hiểm | Yêu cầu mua bảo hiểm toàn diện, bảo hiểm tai nạn cá nhân. |
| Quyền sở hữu | Xe sẽ được giữ “đặt cầm” (title) bởi đại lý cho tới khi hoàn thành nợ. |
b. Lưu ý khi ký
- Đọc kỹ mọi điều khoản, đặc biệt các khoản phí “ẩn”.
- Yêu cầu đại lý cung cấp bản sao hợp đồng đã ký và biên bản giao nhận xe.
- Kiểm tra số VIN (Vehicle Identification Number) trên hợp đồng và thực tế xe.
5. Nhận xe và các bước sau khi nhận
- Kiểm tra tình trạng xe: Đánh giá ngoại thất, nội thất, kiểm tra số km đã đi, hệ thống điện, phanh, động cơ.
- Thực hiện bảo hiểm: Đăng ký bảo hiểm toàn diện và trách nhiệm dân sự (liability).
- Lập lịch thanh toán: Đặt lịch tự động trừ tiền từ tài khoản ngân hàng hoặc thẻ tín dụng để tránh trễ hạn.
- Lưu trữ giấy tờ: Giữ hợp đồng, bảo hiểm, và biên nhận thanh toán ở nơi an toàn.
III. Ưu và nhược điểm khi mua Toyota Tacoma qua BHPH
1. Ưu điểm
| Ưu điểm | Mô tả chi tiết |
|---|---|
| Tiếp cận nhanh | Không phải chờ xét duyệt ngân hàng, có thể sở hữu xe trong ngày. |
| Không cần điểm tín dụng cao | Thích hợp cho người mới bắt đầu công việc, sinh viên, hoặc người có lịch sử tín dụng yếu. |
| Quản lý nợ dễ dàng | Thanh toán trực tiếp tại đại lý, thường có nhắc nhở và hỗ trợ thu hồi. |
| Linh hoạt trong đàm phán | Đại lý có thể giảm giá xe hoặc giảm lãi suất nếu khách hàng trả trước một phần. |
| Có thể mua xe cũ | Nhiều đại lý BHPH cung cấp cả Toyota Tacoma đã qua sử dụng với giá hợp lý. |
2. Nhược điểm
| Nhược điểm | Chi tiết |
|---|---|
| Lãi suất cao | So với vay ngân hàng, lãi suất BHPH có thể cao tới 2‑3 lần. |
| Chi phí bảo hiểm bắt buộc | Đại lý thường yêu cầu mua bảo hiểm toàn diện, tăng chi phí hàng tháng. |
| Tiêu chuẩn kiểm tra nghiêm ngặt | Đôi khi đại lý yêu cầu tiền đặt cọc lớn (10‑20% giá xe) để giảm rủi ro. |
| Quyền sở hữu bị giới hạn | Xe vẫn thuộc sở hữu của đại lý cho tới khi trả hết nợ, ảnh hưởng đến việc bán lại hoặc thay đổi bảo hiểm. |
| Phí phạt trả trước | Một số hợp đồng có phí trả trước nếu khách hàng muốn thanh toán sớm. |
IV. So sánh BHPH với các hình thức tài chính khác
| Tiêu chí | Buy Here Pay Here (BHPH) | Vay ngân hàng truyền thống | Leasing (Thuê mua) |
|---|---|---|---|
| Thời gian duyệt | 1‑2 ngày | 1‑3 tuần | 1‑2 tuần |
| Điều kiện tín dụng | Thấp, chỉ cần thu nhập ổn định | Yêu cầu điểm tín dụng trung bình‑cao | Tương tự vay ngân hàng |
| Lãi suất (APR) | 9‑18% | 3‑7% | 5‑9% (được tính vào phí thuê) |
| Tiền đặt cọc | 10‑20% giá xe | 5‑20% giá xe | 0‑10% (tùy gói) |
| Quyền sở hữu | Được chuyển khi trả hết nợ | Được chuyển khi trả hết nợ | Không sở hữu, trả lại xe sau thời hạn |
| Chi phí bảo hiểm | Bắt buộc, thường cao | Tùy chọn, thường thấp hơn | Bao gồm trong phí thuê |
| Linh hoạt trả trước | Thường có phí | Không phí (hoặc phí thấp) | Không được phép trả trước |
V. Những câu hỏi thường gặp (FAQ) khi mua Toyota Tacoma BHPH
1. Tôi có thể mua Toyota Tacoma mới hay chỉ mua xe cũ trong mô hình BHPH?
Cả hai đều có sẵn. Nhiều đại lý cung cấp Toyota Tacoma mới với chương trình BHPH, tuy nhiên giá sẽ cao hơn so với xe đã qua sử dụng. Xe cũ thường có giá giảm 10‑20% và vẫn đáp ứng tiêu chuẩn bảo hành của Toyota (có thể còn bảo hành còn lại).
2. Lãi suất BHPH có cố định suốt thời gian vay không?
Có thể bạn quan tâm: Ứng Dụng Mô Hình Burke‑litwin Trong Kiến Thức Nih (kaizen) Của Toyota
Phần lớn hợp đồng BHPH đưa ra lãi suất cố định (fixed APR). Tuy nhiên, một số đại lý có thể áp dụng lãi suất “có thể thay đổi” (adjustable), vì vậy cần kiểm tra kỹ trong hợp đồng.
3. Nếu tôi muốn trả nợ nhanh hơn, có bị phạt không?
Nhiều đại lý BHPH không áp dụng phí trả trước, nhưng một số có prepayment penalty (phí trả trước) khoảng 1‑2% tổng số dư còn lại. Hãy hỏi rõ trước khi ký hợp đồng.
4. Tôi có thể bán lại Toyota Tacoma trước khi trả hết nợ không?
Không được. Xe vẫn thuộc sở hữu của đại lý cho tới khi thanh toán xong, vì vậy việc bán lại sẽ vi phạm hợp đồng và có thể bị xử lý pháp lý.
5. Khi nào tôi sẽ nhận được giấy chứng nhận sở hữu (title) của xe?
Sau khi hoàn thành tất cả các khoản thanh toán, đại lý sẽ chuyển title cho bạn. Thời gian thường là 1‑2 tuần sau khi thanh toán cuối cùng.
VI. Chiến lược tối ưu chi phí khi mua Toyota Tacoma qua BHPH
1. Đàm phán giá mua xe
Có thể bạn quan tâm: Bụi Ga Xe Toyota Altis 2001: Nguyên Nhân, Hậu Quả Và Cách Khắc Phục Hiệu Quả
- Nghiên cứu thị trường: Kiểm tra giá niêm yết trên website Toyota, Edmunds, Kelley Blue Book.
- So sánh các đại lý: Đưa ra đề nghị giá thấp hơn 2‑5% so với mức trung bình.
- Sử dụng tiền đặt cọc lớn: Đặt cọc cao hơn (15‑20%) có thể giúp giảm lãi suất và phí bảo hiểm.
2. Lựa chọn thời điểm mua
- Cuối tháng/ cuối quý: Đại lý thường muốn đạt mục tiêu doanh số, dễ dàng thương lượng hơn.
- Mùa giảm giá: Tháng 12 (End‑of‑Year) hoặc các sự kiện “Black Friday” thường có khuyến mãi giảm giá hoặc ưu đãi lãi suất.
3. Tối ưu bảo hiểm
- So sánh báo giá: Sử dụng các nền tảng so sánh bảo hiểm (Progressive, Geico, State Farm).
- Chọn mức khấu trừ (deductible) hợp lý: Khấu trừ cao hơn giảm phí bảo hiểm, nhưng cần cân nhắc khả năng chi trả khi có tai nạn.
- Áp dụng các ưu đãi: Giảm giá cho lái xe không tai nạn, bảo hiểm gộp (auto + home).
4. Giảm phí trễ hạn
- Tự động trừ tiền: Đặt lịch tự động trừ từ tài khoản ngân hàng để tránh quên ngày thanh toán.
- Ghi chú lịch: Đánh dấu ngày thanh toán trong lịch điện thoại hoặc sử dụng ứng dụng tài chính (Mint, YNAB).
5. Xem xét mua bảo hiểm bảo hành mở rộng (Extended Warranty)
- Lợi ích: Bảo vệ trước các chi phí sửa chữa lớn (động cơ, hộp số).
- Chi phí: Thường 1‑2% giá xe mỗi năm, tùy gói.
- Lưu ý: Kiểm tra xem bảo hành mở rộng có được đại lý BHPH đề xuất hay không, và so sánh với các nhà cung cấp độc lập.
VII. Các rủi ro tiềm ẩn và cách phòng tránh
| Rủi ro | Mô tả | Biện pháp phòng tránh |
|---|---|---|
| Lãi suất cao | Tăng chi phí tổng thanh toán lên 30‑50% so với vay ngân hàng. | Đàm phán lãi suất, tăng tiền đặt cọc, hoặc tìm đại lý BHPH có lãi suất thấp hơn. |
| Phí trễ hạn | Phí 5‑10% mỗi lần trễ hạn, có thể gây khó khăn tài chính. | Thiết lập thanh toán tự động, luôn duy trì số dư tài khoản đủ. |
| Mất xe do không trả nợ | Đại lý có quyền “repossess” xe nếu không thanh toán. | Đảm bảo nguồn thu nhập ổn định, không vay quá mức khả năng trả. |
| Giá trị bán lại giảm | Khi bán lại trước khi trả hết nợ, không thể thực hiện. | Hoàn thành trả nợ trước khi cân nhắc bán lại. |
| Hợp đồng phức tạp | Các điều khoản phụ phí, phí bảo hiểm, phí xử lý. | Đọc kỹ hợp đồng, yêu cầu giải thích chi tiết, không ký nếu có điều khoản không rõ. |
VIII. Lời khuyên cuối cùng cho người mua Toyota Tacoma qua BHPH
- Lập kế hoạch tài chính chi tiết: Xác định mức trả góp tối đa, tính toán tổng chi phí (giá xe + lãi + bảo hiểm + phí bảo trì).
- Kiểm tra lịch sử đại lý: Chọn đại lý có đánh giá tốt, có kinh nghiệm trong mô hình BHPH và không có khiếu nại lớn.
- Đọc hợp đồng cẩn thận: Đừng ngại yêu cầu đại lý giải thích các khoản phí, lãi suất, và các điều kiện trả trước.
- Giữ tài liệu gốc: Hợp đồng, biên nhận, bảo hiểm, và các giấy tờ liên quan cần được lưu trữ cẩn thận.
- Giữ điểm tín dụng tốt: Mặc dù BHPH không yêu cầu điểm tín dụng cao, việc duy trì lịch sử trả nợ đúng hạn sẽ giúp bạn mở rộng các lựa chọn tài chính trong tương lai.
Tổng kết
Mô hình Buy Here Pay Here là một giải pháp tài chính linh hoạt và nhanh chóng cho những ai muốn sở hữu Toyota Tacoma mà không muốn qua các ngân hàng truyền thống. Tuy nhiên, để tránh những bất ngờ không mong muốn, người mua cần:
- Hiểu rõ các điều khoản hợp đồng, đặc biệt là lãi suất, phí trễ hạn và các chi phí bảo hiểm.
- Lựa chọn đại lý uy tín, so sánh lãi suất và phí giữa các đại lý.
- Lập kế hoạch tài chính chi tiết, đảm bảo khả năng trả góp hàng tháng.
Nếu thực hiện đúng các bước trên, bạn sẽ có thể sở hữu một chiếc Toyota Tacoma mạnh mẽ, bền bỉ, đồng thời quản lý tài chính một cách hiệu quả qua mô hình Buy Here Pay Here. Chúc bạn thành công và lái xe an toàn!