
Bảo hiểm xe ô tô là một khái niệm quan trọng mà mọi chủ sở hữu xe cần nắm vững, không chỉ để tuân thủ quy định pháp luật mà còn để bảo vệ tài chính trước những rủi ro không lường trước trên đường. Hiểu rõ bản chất, các loại hình và phạm vi bồi thường sẽ giúp bạn đưa ra quyết định tư vấn và lựa chọn gói bảo hiểm tối ưu, phù hợp nhất với nhu cầu sử dụng thực tế.
Bài viết này sẽ cung cấp cho bạn cái nhìn toàn diện và chi tiết nhất về hệ thống bảo hiểm ô tô tại Việt Nam, từ những loại bắt buộc đến các gói tự nguyện, kèm theo phân tích về quyền lợi, phạm vi bồi thường và những điểm cần lưu ý khi ký kết hợp đồng.
Có thể bạn quan tâm: Bảo Hiểm Xe Ô Tô Liberty: Đánh Giá Chi Tiết Ưu Nhược Điểm Và Nên Mua Không?
Có thể bạn quan tâm: Bảo Hiểm Xe Ô Tô 16 Chỗ Bắt Buộc: Quy Định, Phí Và Quyền Lợi Cập Nhật 2026
Tổng Quan Về Bảo Hiểm Ô Tô: Bắt Buộc và Tự Nguyện
Về bản chất, bảo hiểm xe ô tô là một hợp đồng pháp lý trong đó bên mua bảo hiểm (chủ xe) trả phí cho bên bán (công ty bảo hiểm) để đổi lấy sự bảo vệ tài chính khi xảy ra các sự kiện gây thiệt hại được quy định trong hợp đồng. Hệ thống tại Việt Nam được chia thành hai nhóm chính: bảo hiểm bắt buộc trách nhiệm dân sự và các loại bảo hiểm tự nguyện. Việc tham gia bảo hiểm bắt buộc là nghĩa vụ pháp lý, trong khi các gói tự nguyện là lựa chọn nhằm mở rộng phạm vi bảo vệ cho chính chủ xe và tài sản của mình.
Có thể bạn quan tâm: Bảo Hiểm Vật Chất Xe Ô Tô Mic: Đánh Giá Chi Tiết Và Hướng Dẫn Mua Hàng
1. Bảo Hiểm Ô Tô Bắt Buộc Trách Nhiệm Dân Sự (BHTN dân sự)
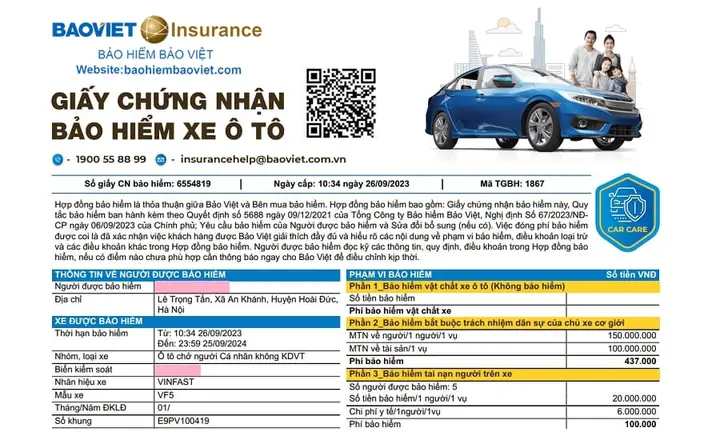
Đây là loại hình bảo hiểm duy nhất mà Luật Giao thông đường bộ quy định bắt buộc đối với tất cả phương tiện tham gia giao thông. Mục tiêu cốt lõi là bảo vệ bên thứ ba (người và tài sản bị ảnh hưởng bởi xe của bạn) khi xảy ra tai nạn do lỗi của người lái xe bạn.
- Đối tượng bắt buộc: Tất cả chủ sở hữu xe ô tô, xe máy chuyên dùng tham gia giao thông đường bộ.
- Phạm vi bồi thường chính: Công ty bảo hiểm sẽ bồi thường cho chủ xe (theo yêu cầu của người bị thiệt hại) các khoản:
- Thiệt hại về tính mạng, sức khỏe và tài sản của bên thứ ba.
- Thiệt hại về tính mạng, sức khỏe của hành khách trên xe (theo hợp đồng vận chuyển).
- Mức giới hạn trách nhiệm tối đa (theo quy định hiện hành):
- Về người: 100.000.000 đồng/người/vụ tai nạn.
- Về tài sản: 100.000.000 đồng/vụ tai nạn.
- Các trường hợp loại trừ quan trọng (không được bồi thường): Hợp đồng bảo hiểm bắt buộc không chi trả khi tai nạn xảy ra trong các tình huống như: người bị thiệt cố ý gây hại; tài xế bỏ chạy sau khi gây tai nạn; lái xe không có giấy phép hợp lệ; thiệt hại gián tiếp; mất cắp tài sản sau tai nạn; thiên tai, khủng bố; hay mất các tài sản đặc biệt (vàng, bạc, tiền mặt, giấy tờ có giá trị).
Có thể bạn quan tâm: Bảo Hiểm Vật Chất Xe Ô Tô Kinh Doanh: Hướng Dẫn Toàn Diện Từ A Đến Z
2. Bảo Hiểm Tự Nguyện Về Vật Chất Xe (Bảo Hiểm Thân Vỏ)
Đây là gói bảo hiểm tự nguyện quan trọng nhất để bảo vệ chính chiếc xe của bạn khỏi các tổn thất về vật chất. Phí bảo hiểm được tính dựa trên giá trị xe và mức độ rủi ro.
- Đối tượng: Xe ô tô, máy kéo, xe rơ mooc, xe máy thi công, nông nghiệp có tham gia giao thông.
- Phạm vi bồi thường: Công ty bảo hiểm chi trả chi phí sửa chữa hoặc thay thế chiếc xe khi xảy ra các sự kiện bất ngờ, ngoài ý muốn, bao gồm:
- Va chạm, đâm, lật, đổ, chìm.
- Bị vật thể rơi vào, hỏa hoạn, cháy, nổ.
- Thiên tai (bão, lũ, sạt lở…).
- Mất toàn bộ xe do trộm, cướp.
- Điểm mấu chốt cần lưu ý: Hợp đồng thường quy định giá trị khấu hao của xe. Số tiền bồi thường sẽ là giá trị xe tại thời điểm xảy ra sự kiện (theo công thức khấu hao), chứ không phải giá trị mua mới. Bạn cần hiểu rõ phương pháp tính khấu hao được áp dụng.
3. Bảo Hiểm Thủy Kích
Đây là một điều khoản bổ sung (rider) cho hợp đồng bảo hiểm vật chất xe, không phải là một sản phẩm độc lập. Nó bảo vệ chiếc xe khỏi hư hỏng động cơ và hệ thống truyền động do bị ngập nước.
- Nguyên nhân bồi thường: Hư hỏng động cơ (xi-lanh, pit-tông, bạc, roãng…) và các bộ phận liên quan do ngập nước.
- Điều kiện then chốt: Đây là điều khoản có nhiều tranh cãi nhất. Bảo hiểm chỉ bồi thường nếu xe bị ngập nước và chết máy tại chỗ, không được khởi động lại. Nếu bạn cố tình khởi động xe để thoát khỏi vùng ngập, gây ra hư hỏng nặng, công ty bảo hiểm có quyền từ chối chi trả. Tỷ lệ chi trả thường dao động từ 70-80% chi phí sửa chữa, phần còn lại do chủ xe chịu.
4. Bảo Hiểm Trách Nhiệm Dân Sự Về Hàng Hóa Vận Chuyển & Bảo Hiểm Người Ngồi Trên Xe
Đây là hai loại hình bảo hiểm tự nguyện khác, thường được các doanh nghiệp vận tải hoặc chủ xe kinh doanh ưu tiên.
- Bảo hiểm trách nhiệm dân sự về hàng hóa vận chuyển: Bồi thường thiệt hại về tài sản (hàng hóa) do xe vận chuyển gây ra cho bên thứ ba.
- Bảo hiểm người ngồi trên xe (PA – Passenger Accident): Bổ sung thêm quyền lợi bồi thường về thân thể, tính mạng cho người lái xe và hành khách trên xe của bạn khi xảy ra tai nạn, bất kể lỗi. Mức bồi thường do hai bên thỏa thuận trong hợp đồng, thường cao hơn mức giới hạn của bảo hiểm bắt buộc dành cho bên thứ ba.
Lời Khuyên Thực Tế Khi Mua Bảo Hiểm Ô Tô
- Bắt buộc là nền tảng: Luôn đảm bảo xe có đủ bảo hiểm trách nhiệm dân sự bắt buộc còn hiệu lực. Đây là điều kiện tiên quyết để xe được lưu hành và là cơ sở pháp lý cho mọi bồi thường.
- Đánh giá nhu cầu thực tế: Hãy tự hỏi: Xe bạn có nguy cơ cao bị va chạm, trộm cắp? Tôi thường xuyên chở hàng hóa giá trị? Tôi có gia đình hay khách hàng thường xuyên đi cùng? Từ đó, cân nhắc bổ sung bảo hiểm vật chất xe và bảo hiểm người ngồi trên xe.
- Đọc kỹ hợp đồng và biết rõ điểm loại trừ: Trước khi ký, phải tìm hiểu kỹ các điều khoản, đặc biệt là phạm vi bảo hiểm, mức giới hạn trách nhiệm, thời gian hiệu lực, và quan trọng nhất là các trường hợp không được bồi thường. Đừng chỉ mua vì giá rẻ.
- Lựa chọn công ty bảo hiểm uy tín: Một công ty có dịch vụ hỗ trợ, tư vấn nhanh chóng, minh bạch trong quy trình giải quyết bồi thường sẽ giúp bạn yên tâm hơn rất nhiều khi sự cố xảy ra. Tham khảo đánh giá và kinh nghiệm từ các diễn đàn ô tô uy tín.
Việc sở hữu một chiếc xe đi kèm với trách nhiệm bảo vệ nó và cả những người xung quanh. Một chính sách bảo hiểm được lựa chọn kỹ lưỡng, dựa trên hiểu biết sâu về các loại hình, chính là “tấm khiên” tài chính vững chắc nhất cho bạn mỗi khi lên đường. Để được tư vấn chi tiết về các gói bảo hiểm phù hợp nhất với dòng xe và nhu cầu sử dụng cụ thể của bạn, bạn có thể tham khảo thêm các bài viết chuyên sâu về chăm sóc và bảo vệ xe hơi tại mercedesbinhduong.vn.