
Bảo hiểm TNDS xe ô tô giá rẻ là mối quan tâm hàng đầu của nhiều chủ xe trong bối cảnh chi phí sinh hoạt ngày càng tăng. Tuy nhiên, việc tìm kiếm một hợp đồng bảo hiểm trọn vẹn về mặt pháp lý, đủ phạm vi bảo vệ mà vẫn có mức phí hợp lý đòi hỏi người mua phải hiểu rõ cơ chế định giá và các yếu tố ảnh hưởng. Bài viết này sẽ phân tích chuyên sâu cơ sở pháp lý, nguyên tắc tính phí, các mẹo giảm giá hợp pháp và những lưu ý quan trọng khi lựa chọn gói bảo hiểm TNDS bắt buộc, giúp bạn tiết kiệm tối đa mà không đánh đổi sự an toàn cần thiết.
Có thể bạn quan tâm: Bảo Hiểm Bắt Buộc Xe Ô Tô 5 Chỗ: Phí Và Quyền Lợi Đầy Đủ
Có thể bạn quan tâm: Bảo Dưỡng Xe Ô Tô Cũ Toàn Diện: Hướng Dẫn Chi Tiết Cho Chủ Xe Thông Thái
Bảng Tóm Tắt Các Yếu Tố Ảnh Hưởng Đến Giá Bảo Hiểm TNDS Xe Ô Tô
| Yếu Tố | Mô Tả Ảnh Hưởng | Mức Độ Ảnh Hưởng Đến Giá | Ghi Chú |
|---|---|---|---|
| Loại Xe & Công Dụng | Xe du lịch 4-5 chỗ khác với xe 16 chỗ, xe tải, xe kinh doanh vận tải. Xe kinh doanh có phí cao hơn đáng kể. | Rất Cao | Đây là yếu tố cốt lõi quy định mức phí tối thiểu theo Thông tư của Bộ GTVT. |
| Đối Tượng Lái Xe | Lái xe cá nhân, đại lý, doanh nghiệp vận tải. Mỗi đối tượng có tỷ lệ giảm giá (discount) khác nhau từ các công ty bảo hiểm. | Cao | Đại lý, doanh nghiệp lớn thường có tỷ lệ giảm giá sâu hơn cá nhân do khối lượng. |
| Lịch Sử Giao Thông | Lái xe có lỗi vi phạm pháp luật giao thông (điểm GPLX) trong thời gian gần đây có thể bị tăng phí hoặc từ chối bảo hiểm. | Trung Bình | Các công ty bảo hiểm có quyền xem xét và điều chỉnh phí dựa trên hồ sơ lỗi của tài xế. |
| Thời Gian & Địa Điểm | Mua bảo hiểm vào các thời điểm cao điểm (cuối năm) có thể ít chương trình khuyến mãi. Địa bàn hoạt động (thành phố lớn vs nông thôn) cũng ảnh hưởng. | Thấp – Trung Bình | Nên tìm hiểu chương trình ưu đãi theo mùa của từng công ty. |
| Đối Tác Mua Chính Hãng | Mua thông qua đại lý được ủy quyền chính thức của công ty bảo hiểm thường được giảm giá sâu hơn mua trực tiếp. | Cao | Đại lý có khả năng thương lượng và được hưởng hoa hồng, có thể chia sẻ một phần để thu hút khách. |
| Phương Thức Thanh Toán | Thanh toán trọn gói một lần có thể được giảm giá nhẹ so với trả góp. | Rất Thấp | Không phải yếu tố quyết định, nhưng nên hỏi rõ khi mua. |
Có thể bạn quan tâm: Bảng Điều Khiển Xe Ô Tô: Hướng Dẫn Chi Tiết & Cách Xử Lý Sự Cố
Hiểu Rõ Bảo Hiểm TNDS Bắt Buộc: Đây Không Phải Là “Giá Rẻ Tuyệt Đối”
Trước khi tìm cách tiết kiệm, cần hiểu rõ bản chất của Bảo hiểm trách nhiệm dân sự bắt buộc (TNDS) đối với xe cơ giới. Đây là loại hình bảo hiểm bắt buộc theo Luật Giao thông đường bộ, nhằm bồi thường cho bên thứ ba (người, tài sản bị xe bạn gây tai nạn) khi bạn có lỗi. Phạm vi bồi thường có giới hạn (thường là 100 triệu đồng/người, 50 triệu đồng/tài sản theo quy định hiện hành).
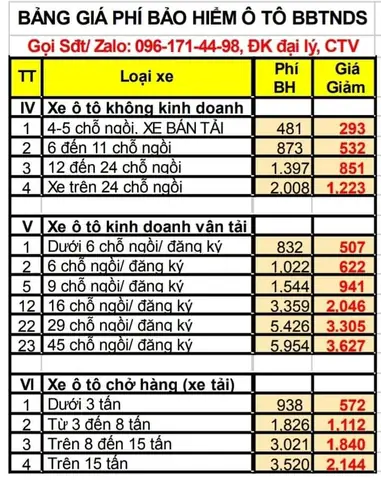
Cảnh báo quan trọng: Thuật ngữ “giá rẻ” trong bài viết gốc thường đề cập đến phí bảo hiểm sau khi đã giảm giá (phí thu về), không phải mức phí tối thiểu theo quy định. Mức phí tối thiểu này do Nhà nước quy định và là không thể thương lượng. Việc “giảm sập sàn 43%” chủ yếu là tỷ lệ chiết khấu từ mức phí gốc mà đại lý/ công ty bảo hiểm áp dụng cho khách hàng của họ. Do đó, “giá rẻ” là tương đối, phụ thuộc vào kênh mua và đối tượng được hưởng ưu đãi.
Có thể bạn quan tâm: Táp Lô Xe Ô Tô: Tổng Hợp Và Giải Thích 64 Đèn Báo Quan Trọng
Các Kênh Mua Bảo Hiểm TNDS Giá Rẻ Hợp Pháp
Dựa trên cơ chế thị trường và cách thức phân phối, có thể chia thành các kênh sau:
1. Mua Qua Đại Lý/Ủy Quyền Chính Hãng Của Công Ty Bảo Hiểm
Đây là kênh phổ biến nhất để được mức giá ưu đãi. Các đại lý được ủy quyền bán sản phẩm của một hoặc nhiều công ty bảo hiểm (PJICO, PTI, Bảo Việt, Generali, FWD…).
- Cơ chế giảm giá: Đại lý được hưởng hoa hồng từ công ty bảo hiểm (thường là % trên phí gốc). Để thu hút khách hàng, họ có thể chia sẻ một phần hoa hồng này dưới dạng giảm trực tiếp vào phí thu về cho khách.
- Lợi ích: Tiết kiệm trực tiếp, được tư vấn trực tiếp, hỗ trợ nhanh khi cần bồi thường (vì họ là đầu mối).
- Rủi ro cần kiểm tra: Phải đảm bảo đại lý có giấy ủy quyền hợp lệ từ công ty bảo hiểm. Hợp đồng bảo hiểm phải do công ty bảo hiểm ký và cấp, có mã số hợp đồng, mã QR tra cứu. Tuyệt đối tránh mua từ những đối tượng “chạy dịch vụ” không rõ nguồn gốc, dễ bị lừa đảo hoặc hợp đồng không giá trị.
2. Mua Trực Tại Văn Phòng Công Ty Bảo Hiểm
Kênh này ít có mức giảm giá so với đại lý vì không có cơ chế chia sẻ hoa hồng. Tuy nhiên, bạn có thể:
- Ưu điểm: An toàn tuyệt đối, giao dịch minh bạch, dễ dàng khiếu nại trực tiếp lên công ty.
- Mẹo tiết kiệm: Nên tìm hiểu chương trình khuyến mãi trực tiếp của công ty vào cuối năm, dịp lễ, hoặc khi có chiến dịch thu hút khách hàng mới. Đôi khi họ áp dụng giảm giá trực tiếp trên website/chiến dịch.
3. Mua Qua Các Sàn Giao Dịch Bảo Hiểm Trực Tuyến (Insurtech)
Một số nền tảng công nghệ tập trung vào bảo hiểm ( ví dụ: Tiki, Finhay, hay trang web của chính công ty bảo hiểm) có thể cung cấp mức giá cạnh tranh.
- Cơ chế: Họ tối ưu hóa quy trình, giảm chi phí vận hành và có thể dành lại một phần để giảm giá cho khách.
- Lưu ý: Vẫn phải xác minh được đối tác bán chính hãng. Hợp đồng cuối cùng vẫn do công ty bảo hiểm phát hành.
Tóm lại: “Giá rẻ” nhất thường đến từ các đại lý chính hãng có khối lượng lớn. Bước đầu tiên là liên hệ nhiều đại lịch của các công ty bảo hiểm lớn, so sánh bảng báo giá cụ thể cho đúng loại xe và đối tượng của bạn.
Cách Nhận Định Giá Trị Thực Của Một Gói Bảo Hiểm “Giá Rẻ”
Không nên chỉ nhìn vào mức phí cuối cùng. Một hợp đồng “giá rẻ” nhưng không đủ thông tin hoặc có nhiều khoản không bồi thường thì vô giá trị. Hãy kiểm tra kỹ những điểm sau:
- Phạm Vi Bồi Thường: Gói TNDS bắt buộc chỉ bồi thường cho bên thứ ba. Nếu bạn muốn bảo vệ chính xe mình (hư hỏng, cháy nổ, trộm cắp), cần mua thêm Bảo hiểm toàn phần (TC) hoặc bảo hiểm tai nạn con người. Một số gói “rẻ” có thể là TNDS thuần túy, không đi kèm phụ kiện bổ sung nào.
- Hạn Mức Bồi Thường: Kiểm tra mức giới hạn bồi thường cho tổn thất thân thể, tài sản. Mức tối thiểu theo luật là 100 triệu/người, nhưng nhiều công ty cung cấp mức cao hơn (ví dụ: 200 triệu, 500 triệu) với mức phí chênh lệch không nhiều. Nên ưu tiên mức hạn mức cao hơn để đối phó với rủi ro thực tế.
- Điều Khoản Loại Trừ (Exclusion): Đọc kỹ phần này. Các trường hợp thường bị loại trừ: tai nạn khi lái xe không có GPLX hợp lệ, xe chở hàng cấm, xe tham gia đua xe, thiệt hại do hành vi cố ý…
- Thủ Tục Bồi Thường: Hợp đồng “rẻ” từ một đại lý không rõ ràng có thể dẫn đến thủ tục bồi thường phức tạp, chậm trễ. Hỏi rõ quy trình khi xảy ra sự cố: gọi số tổng đài nào, cần những giấy tờ gì, thời gian xử lý trung bình.
Mẹo Thực Tế Để Tiết Kiệm Chi Phí Mua Bảo Hiểm TNDS
- So Sánh Nhiều Công Ty: Đừng chỉ hỏi một nơi. Liên hệ ít nhất 3-4 công ty bảo hiểm lớn (Bảo Việt, PJICO, PTI, PVI, Generali…) qua website hoặc tổng đài để lấy báo giá cho chính xác thông tin xe của bạn (biển số, loại xe, năm sản xuất, địa chỉ đăng ký).
- Đàm Phán Tỷ Lệ Giảm Giá: Khi nhận được báo giá, bạn có thể thông báo với đại lý A rằng bạn đã được báo giá từ đại lý B với mức X. Đừng ngại thương lượng, đặc biệt nếu bạn là khách hàng tiềm năng (mua nhiều xe, là doanh nghiệp vận tải).
- Tận Dụng Ưu Đãi Theo Nhóm: Nếu bạn là thành viên của một hội xe, một công ty, một trường học, hãy hỏi xem có chương trình bảo hiểm nhóm nào không. Nhóm thường có tỷ lệ giảm giá tốt hơn cá nhân đơn lẻ.
- Mua Trước Thời Hạn: Tránh mua vào thời điểm cuối năm (tháng 11, 12) khi nhu cầu cao và nhiều công ty hết ngân sách khuyến mãi. Tháng đầu năm (tháng 1, 2) hoặc giữa năm có thể có chương trình bán hàng với ưu đãi.
- Giữ Sạch Hồ Sơ Lái Xe: Đây là yếu tố “mềm” nhưng có giá trị. Một tài xế có hồ sơ sạch (không vi phạm nghiêm trọng trong 2-3 năm) sẽ được đánh giá là có mức độ rủi ro thấp hơn, từ đó có cơ hội được giảm giá hoặc ưu tiên phục vụ tốt hơn.
So Sánh Các Loại Hợp Đồng: TNDS Thuần Túy vs. Gói Combo
| Tiêu Chí | TNDS Thuần Túy (Chỉ Bắt Buộc) | Gói Combo (TNDS + Rủi Ro Khác) | Gói TC (Toàn Phần) |
|---|---|---|---|
| Phạm Vi Bảo Hiểm | Chỉ bồi thường cho bên thứ ba. | TNDS + một số rủi ro phụ (ví dụ: tai nạn lái xe, hỏa hoạn nhẹ). | Bao quát rủi ro cho cả bên thứ ba, xe của mình (va chạm, cháy nổ, trộm cắp…). |
| Phí (Gần Đúng) | Cao nhất trong 3 loại? Không, thường thấp nhất vì phạm vi hẹp nhất. | Trung bình, cao hơn TNDS thuần. | Cao nhất, phạm vi rộng nhất. |
| Đối Tượng Phù Hợp | Người chỉ cần đáp ứng pháp luật, ngân sách rất hạn chế, xe cũ, ít đi lại. | Người muốn bảo vệ cơ bản hơn TNDS thuần, ngân sách vừa phải. | Người muốn bảo vệ toàn diện nhất, xe mới, đi lại thường xuyên, cần an tâm tuyệt đối. |
| Lưu Ý Khi Mua “Giá Rẻ” | Cần đảm bảo hạn mức bồi thường đủ cao (ít nhất 200 triệu/người). Kiểm tra kỹ điều khoản loại trừ. | Xem xét kỹ xem các rủi ro bổ sung có thực sự cần thiết với bạn không. Tránh các gói “lệch” có quá nhiều điều khoản hạn chế. | Ít khi có mức “giá rẻ” thực sự. Tập trung vào chất lượng dịch vụ bồi thường. |
Kết luận về cấu trúc: Nếu ngân sách cực kỳ eo hẹp, TNDS thuần túy với hạn mức bồi thường cao là lựa chọn tối ưu. Nếu có thể chi thêm 20-30%, nên xem xét gói combo có thêm bảo hiểm tai nạn lái xe. Gói toàn phần dành cho người có nhu cầu bảo vệ cao.
Trải Nghiệm Thực Tế: Một Case Study về Việc Mua Bảo Hiểm Giá Rẻ
Chị A (38 tuổi, Hà Nội) sở hữu chiếc Toyota Vios 2026 (xe 4-5 chỗ, cá nhân). Năm 2026, chị mua bảo hiểm TNDS thông qua một đại lý được giới thiệu, với mức phí thu về là 310.000 đồng (sau khi giảm từ mức phí tối thiểu 480.700 đồng theo quy định cho xe không kinh doanh). Hợp đồng được cấp bởi Công ty Bảo hiểm PJICO, có mã QR tra cứu.
Phân tích trường hợp của chị A:
- Yếu tố giúp giảm giá: Chị mua qua đại lý có khối lượng lớn, đối tượng là cá nhân không kinh doanh (phí tối thiểu thấp hơn xe kinh doanh), xe thuộc phân khúc phổ thông (phí cơ sở không quá cao).
- Điều chị A cần kiểm tra: Hạn mức bồi thường trong hợp đồng là bao nhiêu? (Chị nên yêu cầu hạn mức tối thiểu 200 triệu đồng/người). Có điều khoản nào bất lợi không?
- Kết luận: Mức phí 310k là một mức hợp lý và an toàn, vì nó đến từ kênh phân phối chính thống (đại lý PJICO) và vẫn tuân thủ mức phí tối thiểu nhà nước quy định. Nếu chị mua được mức dưới 250k, cần cực kỳ cảnh giác về nguồn gốc hợp đồng.
Câu Hỏi Thường Gặp (FAQ) Về Bảo Hiểm TNDS Giá Rẻ
Q1: Bảo hiểm TNDS giá rẻ có bồi thường được không?
A: Có, nếu hợp đồng đó do công ty bảo hiểm chính hãng phát hành. Giá “rẻ” thường là mức phí sau chiết khấu, nhưng hiệu lực pháp lý và quyền bồi thường của hợp đồng vẫn giữ nguyên theo điều khoản công ty bảo hiểm đó phát hành. Vấn đề nằm ở việc bạn mua từ đâu.
Q2: Tại sao mức phí tối thiểu theo quy định lại khác nhau giữa các loại xe?
A: Bộ GTVT quy định mức phí tối thiểu dựa trên mặt bằng rủi ro của từng loại xe. Xe kinh doanh vận tải (xe khách 16 chỗ trở lên, xe tải) có tần suất hoạt động và rủi ro gây tai nạn cao hơn xe du lịch cá nhân nên mức phí tối thiểu cao hơn.
Q3: Tôi mua bảo hiểm qua số điện thoại quảng cáo trên mạng với giá rẻ bất thường, có an toàn không?
A: Rất nguy hiểm. Đây là phương thức lừa đảo phổ biến. Bạn có thể mua được hợp đồng giả, hợp đồng không được công ty bảo hiểm công nhận, hoặc bị chiếm đoạt tiền. Chỉ mua qua kênh chính thống: website công ty bảo hiểm, tổng đài chính thức, hoặc đại lý có giấy ủy quyền rõ ràng.
Q4: Có cách nào giảm mạnh phí TNDS dưới 50% so với mức tối thiểu không?
A: Về mặt nguyên tắc, không thể giảm phí TNDS dưới mức tối thiểu do Nhà nước quy định (ví dụ 480.700đ cho xe 4-5 chỗ). Con số “giảm 43%” trong bài gốc có nghĩa là: Phí tối thiểu là 480.700đ, sau khi đại lý chiết khấu và chia sẻ, khách hàng chỉ trả khoảng 270.000đ. Mức 270k đó vẫn trên mức tối thiểu theo quy định? Không, vì 480.700đ là mức tối thiểu trước khi chiết khấu. Việc chiết khấu là thương lượng giữa đại lý và công ty, không vi phạm quy định. Tuy nhiên, nếu một đại lý bán với mức phí thu về thấp hơn cả mức tối thiểu nhà nước quy định (ví dụ bán 200k cho xe 4-5 chỗ), đó là dấu hiệu rất đáng ngờ, có thể là hợp đồng không chính thống hoặc có điều khoản bất lợi.
Q5: Tôi nên chọn công ty bảo hiểm nào để được giá tốt?
A: Không có câu trả lời chung. Mỗi công ty có chính sách chiết khấu và ưu đãi khác nhau cho từng nhóm khách hàng. Bạn cần so sánh báo giá trực tiếp từ nhiều công ty cho chính xe của mình. Ưu tiên những công ty có mạng lưới đại lý rộng và dịch vụ bồi thường được đánh giá cao (tốc độ, thái độ).
Kết Luận & Lời Khuyên Cuối Cùng
Bảo hiểm TNDS xe ô tô giá rẻ là có thật, nhưng “giá rẻ” phải được hiểu là mức phí hợp lý sau khi được ưu đãi từ kênh phân phối chính thống, chứ không phải là mức phí vi phạm quy định. Để sở hữu một hợp đồng vừa tiết kiệm chi phí vừa đảm bảo quyền lợi, bạn cần:
- Xác định chính xác loại xe, mục đích sử dụng của mình.
- Thu thập báo giá từ ít nhất 3 nguồn chính thống (đại lý, văn phòng công ty).
- Đọc kỹ hợp đồng, đặc biệt là phần điều khoản bồi thường, hạn mức và loại trừ.
- Ưu tiên mức hạn mức bồi thường cao hơn mức tối thiểu, vì chi phí tăng thêm là rất nhỏ so với rủi ro.
- Tuyệt đối tránh các đề nghị “giá rẻ bất thường” từ các số điện thoại, website không rõ ràng.
Việc đầu tư thời gian tìm hiểu ban đầu sẽ giúp bạn tiết kiệm hàng trăm nghìn đồng mỗi năm và quan trọng hơn, có được sự an tâm khi tham gia giao thông. Đừng để sự ham rẻ dẫn đến rủi ro lớn khi xảy ra tai nạn. Nếu bạn cần tìm hiểu sâu hơn về các loại bảo hiểm khác như bảo hiểm toàn phần, hay các mẹo bảo dưỡng xe để giảm chi phí tổng thể, hãy khám phá thêm tại mercedesbinhduong.vn – nơi cung cấp kiến thức xe hơi chuyên sâu, khách quan và thiết thực cho cộng đồng người dùng Việt Nam.