
Bảo hiểm vật chất xe ô tô giúp bảo vệ chiếc xe của bạn trước mọi rủi ro về hỏng hóc, mất trộm và thiên tai. Bạn sẽ nắm rõ các điều kiện, mức phí và quyền lợi cần biết để lựa chọn gói bảo hiểm phù hợp nhất.
Tiếp theo, bài viết sẽ so sánh các gói bảo hiểm vật chất của BSH với những nhà cung cấp khác, giúp bạn đánh giá ưu nhược điểm một cách khách quan.
Sau đó, chúng tôi sẽ giải đáp những thắc mắc phổ biến về quyền lợi và quy trình bồi thường, cung cấp mẫu hợp đồng và lưu ý khi ký bảo hiểm.
Dưới đây là toàn bộ thông tin bạn cần để đưa ra quyết định mua bảo hiểm vật chất xe ô tô một cách tự tin và an toàn.
Có thể bạn quan tâm: Tính Phí Bảo Hiểm Bắt Buộc: Hướng Dẫn Chi Tiết Cho Xe Ô Tô & Xe Máy
Bảo hiểm vật chất xe ô tô là gì?
Bảo hiểm vật chất xe ô tô là loại bảo hiểm bảo vệ tài sản xe khỏi các tổn thất vật lý do tai nạn, mất trộm, thiên tai hoặc các sự cố khác. Đặc điểm nổi bật của bảo hiểm này là tập trung vào giá trị vật chất của xe, không bao gồm trách nhiệm dân sự với bên thứ ba. Cụ thể, bảo hiểm vật chất giúp chủ xe được hoàn trả chi phí sửa chữa hoặc thay thế xe khi gặp các rủi ro được quy định trong hợp đồng.
Định nghĩa và mục tiêu bảo hiểm vật chất
Bảo hiểm vật chất xe ô tô là hợp đồng bảo hiểm mà bên bảo hiểm cam kết bồi thường cho chủ xe khi xe bị hư hỏng hoặc mất mát do các nguyên nhân được liệt kê trong hợp đồng. Mục tiêu chính là giảm thiểu gánh nặng tài chính cho người sở hữu xe khi gặp tai nạn hoặc sự cố không lường trước. Theo các chuyên gia tài chính, việc sở hữu bảo hiểm vật chất giúp người mua duy trì ổn định tài chính và tránh việc phải chi trả một khoản lớn đột ngột.
Đối tượng và loại xe được bảo hiểm
Bảo hiểm vật chất áp dụng cho hầu hết các loại xe ô tô cá nhân, xe thương mại và xe tải nhẹ. Đối tượng chính là chủ sở hữu xe đăng ký hợp pháp, bao gồm cả cá nhân và doanh nghiệp. Tuy nhiên, một số hãng bảo hiểm có thể giới hạn mức bảo hiểm cho xe cũ hơn 10 năm hoặc xe có giá trị thị trường dưới một mức nhất định. Người mua cần kiểm tra điều kiện áp dụng cụ thể trong hợp đồng để tránh trường hợp không được bảo hiểm.
Có thể bạn quan tâm: Hướng Dẫn Mua Bảo Hiểm Xe Máy Bắt Buộc Nhanh Chóng Và Tiết Kiệm
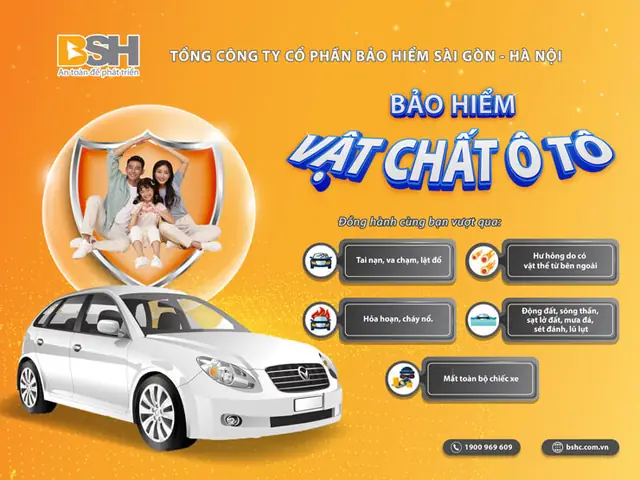
Các trường hợp bảo hiểm vật chất xe ô tô áp dụng
Có nhiều trường hợp mà bảo hiểm vật chất sẽ kích hoạt quyền lợi bồi thường cho người mua. Dưới đây là ba nhóm rủi ro chính mà hầu hết các gói bảo hiểm đều bao gồm.
Thiệt hại do tai nạn giao thông
Tai nạn giao thông là nguyên nhân gây thiệt hại vật chất phổ biến nhất cho xe ô tô. Khi xe va chạm, trầy xước hoặc bị lật, bảo hiểm vật chất sẽ chi trả chi phí sửa chữa theo mức độ thiệt hại thực tế. Thông thường, các hãng bảo hiểm sẽ yêu cầu người mua cung cấp biên bản tai nạn, báo cáo cảnh sát và hình ảnh thiệt hại để xác nhận quyền lợi.
Mất trộm, cướp và phá hoại
Nếu xe bị mất trộm hoặc bị phá hoại, bảo hiểm vật chất sẽ bồi hoàn giá trị xe theo giá trị thị trường hiện tại hoặc chi phí thay thế. Điều kiện để nhận bồi thường thường bao gồm việc báo cảnh sát, cung cấp biên bản mất cắp và chứng minh rằng xe đã được bảo quản đúng cách (khóa, đỗ trong khu vực an toàn). Một số hợp đồng còn bao gồm phí bảo vệ phụ trợ như thiết bị GPS theo dõi.
Thiệt hại do thiên tai và sự cố khác
Các rủi ro thiên tai như bão, lũ lụt, sạt lở, hoặc sự cố như cháy nổ, va chạm với vật thể không phải là phương tiện giao thông (cây, tường) cũng được bảo hiểm vật chất chi trả. Để được bồi thường, người mua cần cung cấp báo cáo thời tiết, hình ảnh thiệt hại và các tài liệu liên quan khác. Một số hãng bảo hiểm có điều khoản miễn trừ đối với những rủi ro cực kỳ hiếm gặp như sét đánh trực tiếp.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Phí Đăng Ký Xe Ô Tô Bắc Ninh Cho Mọi Khu Vực
Cách tính và mức phí bảo hiểm vật chất xe ô tô
Mức phí bảo hiểm vật chất không cố định; nó phụ thuộc vào nhiều yếu tố mà người mua cần hiểu rõ để dự trù chi phí.
Các yếu tố ảnh hưởng đến phí bảo hiểm
Phí bảo hiểm được xác định dựa trên:
1. Giá trị xe – Xe có giá trị cao hơn sẽ chịu mức phí cao hơn.
2. Loại xe và năm sản xuất – Xe mới, hạng sang thường có phí cao hơn xe đời cũ, hạng phổ thông.
3. Địa bàn sử dụng – Khu vực có tỷ lệ tai nạn, mất trộm cao (đô thị lớn) sẽ làm tăng phí.
4. Lịch sử tai nạn – Chủ xe có hồ sơ tai nạn nhiều sẽ bị tính phí cao hơn.
5. Mức bồi thường mong muốn – Chọn mức bảo hiểm toàn phần (100% giá trị xe) hoặc giảm một phần sẽ ảnh hưởng trực tiếp tới phí.
Theo các chuyên gia bảo hiểm, các yếu tố trên có thể làm phí dao động từ 1,5% đến 3% giá trị xe mỗi năm.
Mẫu bảng tính phí cơ bản
| Giá trị xe (triệu VNĐ) | Tỷ lệ phí (%) | Phí bảo hiểm hàng năm (triệu VNĐ) |
|---|---|---|
| 200 | 2,0 | 4,0 |
| 300 | 1,8 | 5,4 |
| 500 | 1,6 | 8,0 |
| 700 | 1,5 | 10,5 |
Bảng chỉ mang tính tham khảo; phí thực tế có thể thay đổi tùy vào các yếu tố cá nhân và chính sách của công ty bảo hiểm.
Quy trình yêu cầu bồi thường bảo hiểm vật chất
Khi gặp sự cố, việc thực hiện đúng quy trình sẽ giúp bạn nhận được thanh toán nhanh chóng và đầy đủ.
Các bước chuẩn bị hồ sơ
- Báo cáo vụ việc – Thông báo cho công ty bảo hiểm trong vòng 24 giờ sau sự cố.
- Thu thập tài liệu – Bao gồm biên bản cảnh sát (nếu có), ảnh chụp thiệt hại, báo cáo thời tiết (đối với thiên tai) và giấy tờ xe.
- Điền mẫu yêu cầu bồi thường – Công ty bảo hiểm sẽ cung cấp mẫu đơn, yêu cầu khai báo chi tiết.
- Gửi hồ sơ – Nộp hồ sơ qua email, hệ thống trực tuyến hoặc trực tiếp tại văn phòng đại lý.
Quy trình này giúp công ty bảo hiểm xác minh nhanh chóng và giảm thiểu thời gian chờ đợi.
Thời gian xử lý và nhận tiền bồi thường
Thời gian xử lý trung bình từ 7 đến 15 ngày làm việc, tùy vào mức độ phức tạp của vụ việc. Nếu hồ sơ đầy đủ và không có tranh chấp, công ty bảo hiểm sẽ chuyển khoản thanh toán trực tiếp vào tài khoản ngân hàng của người mua. Đối với những trường hợp phức tạp, thời gian có thể kéo dài đến 30 ngày và yêu cầu thêm các chứng cứ bổ sung.
Có thể bạn quan tâm: Tổng Hợp Mức Phí Bảo Hiểm Ô Tô 1 Năm Cho Mọi Loại Xe
So sánh gói bảo hiểm vật chất BSH với các đối thủ
Việc lựa chọn nhà cung cấp bảo hiểm phù hợp không chỉ dựa vào mức phí mà còn xét đến dịch vụ và hỗ trợ sau khi ký hợp đồng.
Điểm mạnh của BSH (phí, dịch vụ, hỗ trợ)
BSH nổi bật với mức phí cạnh tranh, thường thấp hơn 5‑10% so với các hãng lớn khác. Công ty cung cấp dịch vụ hỗ trợ 24/7 qua hotline, quy trình bồi thường nhanh (trung bình 10 ngày) và có chương trình ưu đãi giảm giá cho khách hàng thân thiết. Ngoài ra, BSH hỗ trợ kiểm tra xe miễn phí tại các trung tâm bảo dưỡng đối tác.
Nhược điểm và lưu ý khi chọn BSH
Mặc dù phí ưu đãi, BSH có một số khoản miễn trừ khá nghiêm ngặt, ví dụ không bảo hiểm pin xe điện và một số phụ tùng gốc nếu không được mua tại đại lý ủy quyền. Người mua cần đọc kỹ hợp đồng để tránh bất ngờ khi yêu cầu bồi thường. Ngoài ra, mạng lưới đại lý sửa chữa của BSH còn hạn chế ở một số khu vực nông thôn.
Những lưu ý đặc biệt khi ký bảo hiểm vật chất xe ô tô
Ký hợp đồng bảo hiểm là quyết định tài chính quan trọng; việc nắm rõ các chi tiết sẽ giúp bạn tránh các rủi ro không mong muốn.
Các khoản miễn trừ thường gặp
- Pin xe điện: Nhiều hãng không bảo hiểm pin nếu không có thỏa thuận riêng.
- Phụ tùng không gốc: Chi phí thay thế phụ tùng không phải nguyên bản thường không được bồi thường.
- Tai nạn do lái xe dưới ảnh hưởng rượu: Các vụ tai nạn khi lái xe trong tình trạng say rượu thường bị loại trừ.
Ưu đãi và chiết khấu dành cho khách hàng thân thiết
Khách hàng duy trì hợp đồng trên 3 năm thường nhận chiết khấu 5‑10% phí bảo hiểm. Ngoài ra, khi mua đồng thời bảo hiểm tai nạn người ngồi trên xe, một số công ty giảm thêm 2% phí tổng cộng.
Bảo hiểm cho xe điện và xe tự lái
Xe điện có các rủi ro riêng như hỏng pin, do đó một số nhà bảo hiểm đã ra gói bảo hiểm vật chất đặc thù, bao gồm cả pin và phụ tùng điện. Đối với xe tự lái (cấp độ AV, Level 3+), bảo hiểm cần bổ sung điều khoản trách nhiệm phần mềm và cảm biến, hiện vẫn đang trong giai đoạn thử nghiệm tại một số công ty lớn.
Hướng dẫn kiểm tra hợp đồng trước ký
- Xác định phạm vi bảo hiểm – Đọc kỹ mục “Phạm vi bảo hiểm” để biết bao gồm những rủi ro nào.
- Kiểm tra khoản miễn trừ – Đảm bảo các trường hợp bạn quan tâm không bị loại trừ.
- Xem thời hạn hợp đồng và điều kiện gia hạn – Thông thường hợp đồng kéo dài 1 năm, có thể gia hạn tự động hoặc thủ công.
- So sánh mức phí và chiết khấu – Đánh giá tổng chi phí so với lợi ích thực tế.
Câu hỏi thường gặp
Bảo hiểm vật chất xe ô tô có bao gồm bảo hiểm pin không?
Theo nhiều chuyên gia, hầu hết các gói bảo hiểm vật chất truyền thống không bao gồm pin xe điện trừ khi có thỏa thuận riêng. Bạn nên yêu cầu công ty bảo hiểm cung cấp gói bổ sung dành cho pin nếu sở hữu xe điện.
Khi nào tôi nên gia hạn bảo hiểm vật chất xe ô tô?
Thông thường, nên gia hạn ít nhất 30 ngày trước ngày hết hạn để tránh khoảng trống bảo hiểm. Nếu có thay đổi về giá trị xe hoặc địa chỉ sử dụng, hãy thông báo cho công ty bảo hiểm để điều chỉnh mức phí.
Tôi có thể yêu cầu bồi thường nếu xe bị mất trộm nhưng chưa có biên bản công an?
Theo quy định của Bộ Tài chính, việc không có biên bản công an sẽ làm giảm khả năng bồi thường. Tuy nhiên, một số công ty có thể chấp nhận báo cáo mất trộm kèm theo giấy chứng nhận từ cơ quan quản lý khu vực, nhưng mức bồi thường có thể bị giảm.
Làm sao lựa chọn gói bảo hiểm phù hợp với ngân sách và nhu cầu sử dụng?
Bạn nên xác định mức độ rủi ro mà mình chấp nhận, ví dụ: nếu lái xe chủ yếu trong đô thị, ưu tiên giảm phí và chọn mức bồi thường cơ bản. Ngược lại, nếu thường xuyên di chuyển xa, nên chọn gói toàn phần để được bảo hiểm toàn diện.
Lưu ý quan trọng: Nội dung bài viết này chỉ mang tính chất tham khảo và cung cấp thông tin chung. Đây không phải lời khuyên tài chính chuyên nghiệp. Mọi quyết định quan trọng liên quan đến tài chính của bạn nên được thực hiện sau khi tham khảo ý kiến trực tiếp từ chuyên gia tài chính có chuyên môn phù hợp.
Bảo hiểm vật chất xe ô tô giúp bạn yên tâm hơn khi lái xe, đồng thời giảm thiểu rủi ro tài chính nếu gặp tai nạn hoặc mất mát. Hy vọng các thông tin trên đã giúp bạn hiểu rõ quy trình, mức phí và các lưu ý khi mua bảo hiểm, từ đó lựa chọn gói phù hợp nhất cho mình. Nếu còn băn khoăn, hãy tham khảo thêm các gói bảo hiểm và so sánh chi tiết trước khi quyết định.