
Trong thời đại hiện đại, việc sở hữu một chiếc xe hơi không chỉ là nhu cầu đi lại mà còn là biểu tượng của sự tự do, phong cách và thành công. Tuy nhiên, với chi phí ban đầu cao của một chiếc xe hơi, nhiều người phản đối hoặc băn khoăn trước việc chi trả toàn bộ tiền mặt. Đó chính là lúc các chương trình mua xe trả góp của các cửa hàng Toyota đã xuất hiện như một giải pháp tài chính linh hoạt, giúp khách hàng dễ dàng tiếp cận với những chiếc xe hơi chất lượng mà không phải gánh vác gánh nặng tài chính ngay lập tức. Bài viết này sẽ đi sâu vào chi tiết, lợi ích, quy trình và những lưu ý khi tham sper chương trình mua xe trả góp của cửa hàng Toyota.
Có thể bạn quan tâm: Chiến Lược Kinh Doanh Của Toyota Tại Việt Nam
1. Tổng quan về chương trình mua xe trả góp của Toyota
Toyota, thương hiệu ô tô hàng đầu thế giới, luôn đặt khách hàng lên hàng đầu và mang đến những giải pháp tài chính linh hoạt. Chương trình mua xe trả góp của Toyota không chỉ là một phương thức thanh toán mà còn là một chiến lược tiếp thị nhằm mở rộng thị trường vàूट
Đặc biệt, chương trình này thường bao gồm các gói tài chính đa dạng:
– Gói trả góp ngắn hạn (12-24 tháng) với lãi suất ưu đãi.
– Gói trả góp dài hạn (36-60 tháng) với mức lãi suất thấp hơn, phù hợp cho những người muốn giảm gánh nặng hàng tháng.
– Gói trả góp linh hoạt có thể điều chỉnh lịch trả, số tiền trả hàng tháng tùy theo nhu cầu của khách hàng.
– Chương trình khuyến mãi đặc biệt như miễn phí bảo dưỡng trong 1 năm, giảm giá trực tiếp khi đăng ký trả góp, hay quà tặng kèm theo khi mua xe.
Toyota thường hợp tác với các ngân hàng và tổ chức tài chính lớn, giúp khách hàng được xét duyệt nhanh chóng, uy tín và có lãi suất cạnh tranh.
2. Lợi ích khi tham gia chương trình trả góp của Toyota
2.1. Tiết kiệm tiền mặt ngay lập tức
Đây là lợi ích chính nhất. Thay vì phải trả toàn bộ giá trị xe ngay khi mua, khách hàng chỉ cần trả một khoản tiền đặt cọc nhỏ (thường từ 10% đến 20% giá xe) và thanh toán phần còn lại theo giai đoạn. Điều này giúp người tiêu dùng giữ lại nguồn tiền mặt để chi tiêu cho các nhu cầu khác hoặc đầu tư vào các lĩnh vực khác.
2.2. Lãi suất ưu đãi
Toyota thường đưa ra lãi suất thấp hơn thị trường, đặc biệt là khi hợp tác với các ngân hàng lớn. Điều này giúp người mua giảm chi phí tài chính trong suốt thời gian trả góp. Đôi khi, Toyota còn có chương trình “lãi suất 0%” trong một giai đoạn nhất định hoặc giảm lãi suất cho những khách hàng có tín dụng tốt.
լր
2.3. Dễ dàng thực hiện và xét duyệt
Có thể bạn quan tâm: Chiến Lược Tập Trung Khác Biệt Hóa Của Toyota
Cửa hàng Toyota thường có quy trình xét duyệt đơn giản, nhanh chóng. Họ sử dụng công nghệ để kiểm tra lịch sử tín dụng, thu nhập và các yếu tố tài chính của khách hàng. Khi được chấp thuận, khách hàng có thể ngay lập tức nhận xe mà không phải chờ đợi lâu.
2.4. Hỗ trợ bảo trì và dịch vụ
Một số gói trả góp của Toyota đi kèm với bảo trì định kỳ miễn phí trong một khoảng thời gian nhất định (thường 6-12 tháng). Điều này giúp giảm chi phí bảo dưỡng và bảo hiểm cho khách hàng, đồng thời giúp xe luôn trong tình trạng tốt.
2.5. Tăng tính linh hoạt trong quản lý chi tiêu
Khách hàng có thể điều chỉnh số tiền trả hàng tháng hoặc thay đổi lịch trả theo nhu cầu. Nếu có sự thay đổi tài chính, họ có thể liên hệ với cửa hàng để thảo luận và điều chỉnh.
3. Quy trình tham gia chương trình trả góp
3.1. Lựa chọn mẫu xe và cửa hàng
- Chọn mẫu xe: Khách hàng có thể lựa chọn trong danh mục xe của Toyota, từ những mẫu xe phổ biến như Toyota Camry, Corolla, RAV4, đến các dòng xe mới nhất.
- Chọn cửa hàng: Lựa chọn một cửa hàng Toyota uy tín, có dịch vụ tài chính chuyên nghiệp, và.Files
3.2. Đặt mẫu xe và trả tiền đặt cọc
- Đặt mẫu xe: Khi quyết định mua, khách hàng sẽ ký hợp đồng đặt xe và trả một khoản đặt cọc. Khoản đặt cọc thường từ 10% đến 20% giá xe tùy thuộc vào chính sách của cửa hàng.
- Xác nhận giao nhận: Sau khi đặt cọc, khách hàng sẽ được xác nhận lịch giao nhận.
3.3. Xử lý hồ sơ vay
- Thu thập hồ sơ: Khách hàng cần chuẩn bị hồ sơ cá nhân: CMND/CCCD, giấy tờ thu nhập (bảng lương, hợp đồng lao động), hợp đồng vay, v.v.
- Xét duyệt: Cửa hàng hoặc ngân hàng sẽ đánh giá hồ sơ, kiểm tra lịch sử tín dụng, thu nhập, khả năng trả nợ.
3.4. Ký hợp đồng trả góp
- Đọc kỹ điều khoản: Khách hàng cần đọc và hiểu rõ các điều khoản trong hợp đồng trả góp: lãi suất, thời gian, số tiền trả hàng tháng, phí phạt, điều kiện hủy hợp đồng.
- Ký hợp đồng: Sau khi đồng ý, khách hàng ký hợp đồng và nhận tài liệu chi tiết về lịch trình trả góp.
3.5. Nhận xe và bắt đầu trả góp
Có thể bạn quan tâm: Chiến Lược Marketing Của Toyota Việt Nam: Từ Định Vị Thương Hiệu Đến Chuyển Đổi Số
- Nhận xe: Khi hết hạn đặt cọc và ký hợp đồng, khách hàng nhận được chiếc xe.
- Bắt đầu trả góp: Khách hàng bắt đầu trả tiền theo lịch trình đã thỏa thuận. Chương trình thường có hệ thống thanh toán tự động qua tài khoản ngân hàng hoặc qua các cổng thanh toán điện tử.
3.6. Theo dõi và điều chỉnh
- Theo dõi lịch trình: Khách hàng theo dõi tiến độ trả góp, kiểm tra số dư nợ, chi phí lãi suất.
- Điều chỉnh: Nếu có khó khăn trong trả nợ, khách hàng có thể liên hệ với cửa hàng hoặc ngân hàng để điều chỉnh lịch trả, giảm số tiền trả hàng tháng, hoặc thay đổi hợp đồng.
4. Các lưu ý khi tham gia chương trình trả góp
4.1. Kiểm tra lãi suất và chi phí ẩn
- Lãi suất: Đảm bảo lãi suất là cố định trong suốt thời gian vay. Tránh các gói vay có lãi suất thay đổi.
- Chi phí ẩn: Kiểm tra các khoản phí xử lý, phí bảo hiểm, phí phạt trễ hạn. Đọc kỹ hợp đồng để tránh những chi phí không mong muốn.
4.2. Xem xét khả năng tài chính
- Khả năng trả nợ: Tính toán thu nhập, chi tiêu hàng tháng để đảm bảo có đủ tiền trả nợ. Tránh vay quá mức khả năng tài chính.
- Dự phòng chi phí: Đặt một khoản Groove để đối phó với những chi phí phát sinh như bảo dưỡng, sửa chữa.
4.3. Đọc kỹ điều khoản hợp đồng
- Điều kiện hủy: Kiểm tra điều kiện hủy hợp đồng, các khoản phạt nếu muốn trả trước hoặc hủy.
- Bảo hiểm: Kiểm tra bảo hiểm xe, bảo hiểm trách nhiệm dân sự, bảo hiểm tai nạn. Đảm bảo có đầy đủ bảo hiểm để tránh rủi ro tài chính.
4.4. Đăng ký bảo dưỡng và bảo hiểm
- Bảo dưỡng: Nếu chương trình trả góp đi kèm bảo dưỡng miễn phí, hãy đăng ký ngay để tối ưu chi phí.
- Bảo hiểm: Đăng ký bảo hiểm xe hơi embalagem, bảo hiểm tai nạn, bảo hiểm toàn diện để bảo vệ tài sản và sức khỏe.
4.5. So sánh với các lựa chọn khác
- So sánh lãi suất: So sánh lãi suất của Toyota với các ngân hàng khác hoặc các cửa hàng xe khác.
- So sánh chi phí tổng cộng: Tính toán chi phí tổng cộng của từng gói trả góp, bao gồm lãi suất, phí, chi phí bảo trì.
5. Những xu hướng mới trong chương trình trả góp của Toyota
5.1. Công nghệ thanh toán và quản lý tài chính
Toyota đang tích hợp công nghệ blockchain, trí tuệ nhân tạo để cải thiện quy trình xét duyệt và quản lý tài chính. Khách hàng có thể theo dõi lịch trình trả góp và tính phí ngay trên ứng dụng di động của Toyota.
5.2. Gói trả góp linh hoạt
Có thể bạn quan tâm: Chiến Lược Kinh Doanh Của Toyota Việt Nam Năm 2018
Những predic gói trả góp linh hoạt cho phép khách hàng thay đổi số tiền trả hàng tháng, thay đổi thời gian trả, và thậm chí trả trước với mức phí ưu đãi.
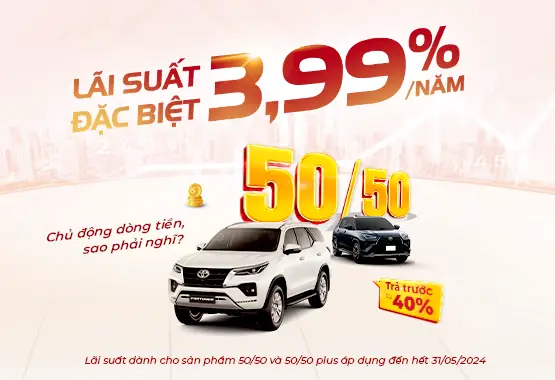
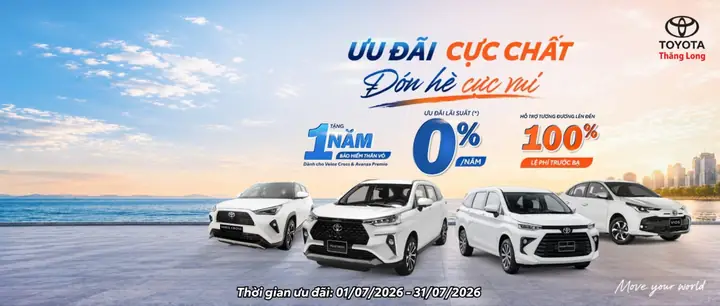
5.3. Chương trình “0% lãi suất”
Toyota thường có các chương trình “0% lãi suất” trong một khoảng thời gian nhất định (thường 12-18 tháng) để thu hút khách hàng mới hoặc khuyến mãi cho các mẫu xe mới ra mắt.
5.4. Hỗ trợ bảo trì và dịch vụ
Các gói trả góp hiện nay thường đi kèm với dịch vụ bảo trì, bảo dưỡng, thay dầu, kiểm tra định kỳ miễn phí. Điều này giúp khách hàng giảm thiểu chi phí bảo dưỡng và giữ xe luôn trong tình trạng tốt.
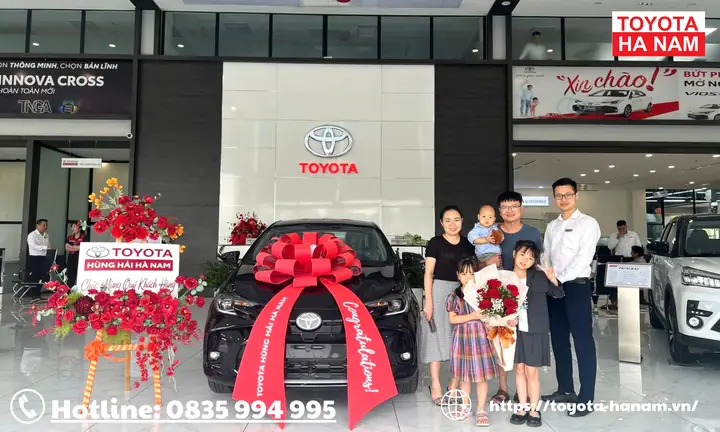
6. Câu chuyện thực tế: Nhận xe Toyota Camry với chương trình trả góp
Hãy lấy ví dụ về một khách hàng, Thị Hạnh, người đã mua chiếc Toyota Camry XLE 2024 thông qua chương trình trả góp của cửa hàng Toyota. Thị Hạnh đã đặt 15% tiền đặt cọc và được chấp thuận vay 85% giá xe với lãi suất 5%/năm trong 48 tháng.
- Lợi ích确保: Thị Hạnh không phải bỏ tiền mặt lớn ngay lập tức, giữ lại 15% tiền mặt cho chi tiêu cá nhân và đầu tư.
- Chi phí trả gópיישאַן: Mỗi tháng, cô trả khoảng 4.500.000 VNĐ, bao gồm lãi và gốc.
- Bảo dưỡng miễn phí: Trong 12 tháng geus, Toyota cung cấp bảo dưỡng định kỳ miễn phí.
- Tính linh hoạt: Khi có thêm thu nhập, Thị Hạnh có thể trả trước một phần, giảm gốc và lãi suất.
Kết quả, Thị Hạnh hoàn thành trả góp trong 42 tháng, giảm 6 tháng so với thời gian gốc, và không gặp rủi ro tài chính.
7. Kết luận
Chương trình mua xe trả góp của cửa hàng Toyota mang lại nhiều lợi ích cho khách hàng: giảm gánh nặng tài chính ngay lập tức, lãi suất ưu đãi, quy trình xét duyệt nhanh chóng, hỗ trợ bảo trì và dịch vụ. Tuy nhiên, khách hàng cần noured rõ lãi suất, chi phí ẩn, điều khoản bry gói trả góp Einst. wich. Trước khi ký hợp đồng, hãy so sánh các gói tài chính, tính toán khả năng tài chính và đọc kỹ hợp đồng. Khi được thực hiện đúng cách, chương trình trả góp sẽ giúp bạn sở hữu chiếc xe mơ ước mà không phải lo lắng về tài chính.
Nếu bạn đang cân nhắc mua một chiếc xe Toyota mới và muốn ਸਾਹ ਲਏ ngân sách linh hoạt, hãy tham khảo chương trình trả góp của cửa hàng Toyota trong khu vực của mình. Bạn sẽ được hưởng lãi suất ưu đãi, dịch vụ bảo trì chuyên nghiệp và một trải nghiệm mua xe dễ dàng, thoải mái nhất.