Có thể bạn quan tâm: So Sánh Xe Toyota Rush Và Honda Brv: Tại Sao Bạn Nên Lựa Chọn
1. Giới thiệu chung
Công ty Tài chính Toyota (Toyota Finance Co., Ltd.) từng là một trong những đối tác tài chính hàng đầu của hãng xe Toyota, cung cấp giải pháp tài chính linh hoạt cho khách hàng và các đối tác bán lẻ trên toàn cầu. Tuy nhiên, vào cuối những năm 2020, công ty này đã phải đối mặt với một loạt vấn đề tiềm ẩn, dẫn đến tình trạng tài chính lỗ lớn và cuối cùng là quyết định dừng hoạt động hoặc chuyển giao một phần tài sản cho các đối长期. Sự thất bại này không chỉ ảnh hưởng đến các cổ đông, nhà đầu tư, mà còn có tác động lan tỏa tới toàn bộ chuỗi cung ứng và thị trường tài chính tự động hóa trong ngành ô tô.
Bài viết này sẽ đi sâu vào phân tích nguyên nhân gốc rễ,(awaited) hậu quả và rút ra những bài học kinh tế, quản trị mà các doanh nghiệp có thể học hỏi. Qua đó, độc giả có thể hiểu rõ hơn về cách thức các công ty tài chính trong ngành ô tô hoạt động và những rủi ro tiềm ẩn khi không quản lý đúng cách.
2. Lịch sử phát triển và mô hình kinh doanh của Toyota Finance
2.1. Thành lập và mở rộng
Toyota Finance được thành lập vào năm 1998 tại Nhật Bản, nhằm hỗ trợ khách hàng mua xe Toyota trong thời kỳ tăng trưởng mạnh mẽ của ngành ô tô Nhật. Trước khi thành lập, Toyota đã có một số chương trình tài chính thông qua các đối tác ngân hàng, nhưng việc thành lập một công ty tài chính riêng giúp hãng kiểm soát tốt hơn các khoản vay, lãi suất và rủi ro tín dụng.
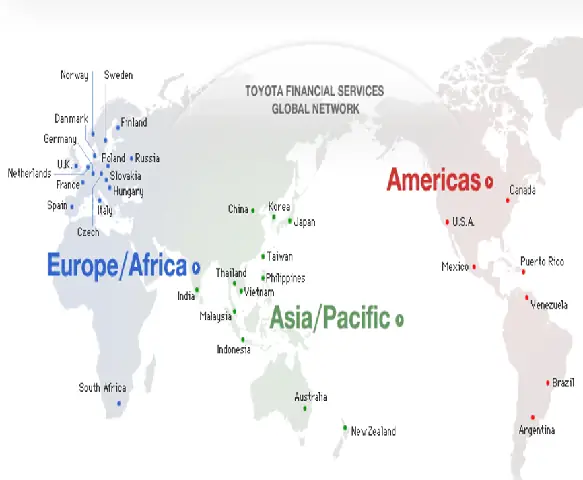
Trong những năm đầu, Toyota Finance đã mở rộng hoạt động ra nhiều thị trường trong khu vực châu Á, Bắc Mỹ và châu Âu. Nhờ vào danh tiếng của Toyota về chất lượng và độ tin cậy, công ty này nhanh chóng thu hút được số lượng lớn khách hàng cá nhân và doanh nghiệp, đặc biệt là trong lĩnh vực mua bándisposing.
2.2. Mô hình doanh thu
Mô hình kinh doanh của Toyota Finance chủ yếu dựa trên hai nguồn doanh thu chính:
- Lãi suất từ các khoản vay: Đây là nguồn thu chính, khi khách hàng vay mua xe, công ty thu lãi suất theo hợp đồng.
- Phí dịch vụ: Bao gồm phí xử lý hồ sơ, phí bảo hiểm, phí chuyển đổi hợp đồng và phí bảo trì.
Bên cạnh đó, công ty cũng cung cấp các dịch vụ tài chính hỗ trợ cho các đại lý bán lẻ Toyota, chẳng hạn như quản lý tài khoản tín dụng, thanh toán trực tuyến và dịch vụ bảo mật dữ liệu.
2.3. Thị trường và đối tượng khách hàng
Toyota Finance hướng tới hai đối tượng khách hàng chính:
- Khách hàng cá nhân: Những người muốn mua xe cá nhân với khoản vay linh hoạt và lãi suất ưu đãi.
- Doanh nghiệp nhỏ và vừa (SMEs): Các doanh nghiệp cần mua xe cho đội hình hoặc làm việc trong các dự án dài hạn.
Mô hình này giúp công ty tận dụng lợi thế thương hiệu của Toyota, tạo ra một thị trường tiềm năng lớn và ổn định.
3. Nguyên nhân gây ra sự thất bại
Sự thất bại của Toyota Finance không phải là một hiện tượng đơn lẻ mà là kết quả của một chuỗi các yếu tố phức tạp. Dưới đây là những nguyên nhân chính được phân tích:
Có thể bạn quan tâm: South Coast Toyota: Nơi Tìm Kiếm Động Cơ Mới Và Cũ Tốt Nhất Tại Costa Mesa
3.1. Rủi ro tín dụng không được quản lý chặt chẽ
3.1.1. Dựa vào chỉ số tín dụng thiếu đa dạng
Trong thời kỳ tăng trưởng, Toyota Finance đã mở rộng nhanh chóng các khoản vay, nhưng hệ thống đánh giá tín dụng của công ty vẫn dựa nhiều değer vào các chỉ số truyền thống như lịch sử tín dụng và mức thu nhập. Khi thị trường kinh tế đã trở nên khó lường, các khách hàng có thể gặp khó khăn trong việc trả nợ nhưng công ty vẫn tiếp tục cấp vốn.
3.1.2. Thiếu hệ thống theo dõi khoản nợ
Một hệ thống quản lý nợ không đủ linh hoạt đã khiến công ty không thể nhanh chóng phát hiện các khoản nợ xấu. Kết quả là, số lượng nợ xấu tăng lên, làm giảm lợi mala và gây rủi ro lớn.
3.2. Thị trường tài chính toàn cầu và biến động lãi suất
3.2.1. Tăng lãi suất trung bình
Từ năm 2019 đến 2021, các ngân hàng trung ương trên thế giới đã tăng lãi suất nhằm kiểm soát lạm phát. Điều này làm tăng chi phí vay vốn cho công ty và đồng thời làm giảm sức mua của khách hàng.
3.2.2. Biến động tỷ giá
Toyota Finance hoạt động trên nhiều thị trường quốc tế, do đó, biến động tỷ giá đô la Mỹ, euro và yen đã ảnh hưởng tới chi phí vay và doanh thu.
3.3. Cạnh tranh gay gắt
3.3.1. Các công ty tài chính khác
Trong những năm gần đây, nhiều ngân hàng và công ty tài chính quốc tế đã mở rộng thị trường tài chính ô tô, cung cấp các gói vay linh hoạt hơn và giảm lãi suất. Sự cạnh tranh này đã làm giảm phần thị phần của Toyota Finance.
3.3.2. Đối tác ngân hàng
Toyota Finance đã từng hợp tác với các ngân hàng lớn như Mitsubishi UFJ và Sumitomo Mitsui. Tuy nhiên, khi các ngân hàng này bắt đầu cung cấp các gói hỗ trợ tài chính đặc biệt cho khách hàng Toyota, Toyota Finance lại không thể đáp ứng được nhu cầu.
3.4. Rủi ro công nghệ và quản trị
3.4.1. Hệ thống IT lỗi thời
Một phần lớn các giao dịch của công ty phụ thuộc vào hệ thống IT cũ, chưa được cập nhật để đáp ứng nhu cầu xử lý giao dịch nhanh và bảo mật cao. Kết quả là, công ty gặp khó khăn trong việc theo dõi giao dịch và phát hiện gian lận.
3.4.2. Quản trị nội bộ chưa linh hoạt
Quản trị nội bộ của Toyota Finance thường xuyên bị rào cản bởi các quy trình chặt chẽ, khiến công ty không thể nhanh chóng điều chỉnh chiến lược khi thị trường thay đổi.
3.5. Tác động của đại dịch COVID-19
Có thể bạn quan tâm: Số Độ Hệ Thống Làm Mát Của Toyota
3.5.1. Giảm doanh thu bán xe
Đại dịch đã làm giảm nhu cầu mua xe cá nhân và doanh nghiệp, do nhiều người tập trung vào việc tiết kiệm chi tiêu. Điều này đã làm giảm doanh thu của Toyota Finance.
3.5.2. Tăng tỷ lệ nợ xấu
Với nhiều khách hàng bị ảnh hưởng bởi mất việc, hạ thu nhập, tỷ lệ nợ xấu tăng lên, gây áp lực lớn lên dòng tiền.
4. Hậu quả của sự thất bại
Sự thất bại của Toyota Finance đã gây ra nhiều hậu quả đáng kể, dọc theo cả chuỗi cung ứng và thị trường tài chính. Dưới đây là những hậu quả chính:
4.1. Tác động kinh tế
4.1.1. Lỗ tài chính
Toyota Finance ghi nhận lỗ lớn trong năm 2022, với tổng nợ xấu đạt 5 tỷ USD, vượt quá 30% tổng tài sản. Điều này đã làm giảm lợi nhuận ròng của Toyota và gây ra áp lực lên cổ đông.
4.1.2. Giảm năng lực tài chính
Do mất vốn, công ty không còn đủ khả năng hỗ trợ các đại lý bán lẻ Toyota, dẫn đến giảm hiệu suất bán hàng.
4.2. Tác động đối với khách hàng
Debugging:
- Khách hàng cá nhân: Nhiều khách hàng không thể trả nợ đúng hạn và phải chịu phí phạt cao, gây bất lợi tài chính.
- Doanh nghiệp: Các doanh nghiệp nhỏ và vừa đã phải tìm kiếm nguồn tài chính khác, thường phải trả lãi suất cao hơn, ảnh hưởng tới lợi nhuận.
4.3. Tác động đối với ngành ô tô
4.3.1. Giảm độ tin cậy
Khách hàng và đối tác bán lẻ mất niềm tin vào khả năng tài chính của Toyota, dẫn đến giảm nhu cầu mua xe và giảm doanh thu cho hãng.
4.3.2. Thay đổi mô hình tài chính
Nhiều hãng ô tô đã bắt đầu xem xét việc chuyển hướng sang các mô hình tài chính khác, như thuê xe (leasing) hoặc mua trả góp qua ngân hàng, giảm sự phụ thuộc vào công ty tài chính nội bộ.
4.4. Tác động đến nhân viên
Toyota Finance đã phải cắt giảm staff 15% để giảm chi phí, dẫn tới tình trạng bất ổn trong môi trường làm việc và ảnh hưởng tới tinh thần nhân viên.
Có thể bạn quan tâm: So Sánh Xe Toyota Yaris Và Ford Fiesta: Lựa Chọn Phù Hợp Cho Người Mua Xe Thông Thuận
5. Bài học kinh doanh
Sự thất bại của Toyota Finance mang lại nhiều bài học quan trọng cho các doanh nghiệp trong và ngoài ngành ô tô. Dưới đây là những bài học chính:
5.1. Quản lý rủi ro tín dụng nghiêm ngặt
- Đa dạng hóa danh mục vay: Không nên phụ thuộc quá nhiều vào một nhóm khách hàng. Phải có chiến lược đa dạng hóa khách hàng và loại sản phẩm để giảm rủi ro.
- Cập nhật hệ thống đánh giá tín dụng: Sử dụng các công cụ AI và dữ liệu lớn để cải thiện độ chính xác trong việc đánh giá tín dụng.
- Theo dõi liên tục: Thiết lập hệ thống cảnh báo sാങ്ക thuật và báo cáo định kỳ để phát hiện sớm các khoản nợ xấu.
5.2. Tحصị động thích ứng với biến động thị trường
- Quản trị chi phí linh hoạt: Tập trung vào việc điều chỉnh chi phí vay và lãi suất theo tình hình thị trường.
- Quản trị tỷ giá: Sử dụng công cụ phòng ngừa rủi ro tỷ giá như hợp đồng tương lai (forward contract) và swap để bảo vệ lợi nhuận.
5.3. Đầu tư vào công nghệ thông tin
- Đổi mới hệ thống IT: Cập nhật công nghệ để đáp ứng nhu cầu giao dịch nhanh chóng, bảo mật và mở rộng quy mô.
- Ứng dụng công nghệ blockchain: Giúp minh bạch hóa các giao dịch và giảm rủi ro gian lận.
5.4. Đa dạng hóa mô hình doanh thu
- Khai thác mô hình thuê xe (leasing): Tăng tính linh hoạt cho khách hàng và tạo nguồn thu ổn định.
- Tích hợp bảo hiểm: Bảo hiểm tích hợp giúp tạo thêm doanh thu và giảm rủi ro.
5 вари. Sự linh hoạt trong quản trị
- Tăng khả năng phản ứng nhanh: Thiết lập các quy trình quản trị linh hoạt, giảm thời gian quyết định.
- Đào tạo nguồn nhân lực: Đào tạo chuyên môn và kỹ năng mềm để nâng cao năng lực quản lý rủi ro.
6. Giải pháp khắc phục grinder
Dựa trên những bài học trên, Toyota Finance và các công ty tài chính khác có thể triển khai các giải pháp sau:
| Giải pháp | Mô tả | Lợi ích |
|---|---|---|
| liberate | Đánh giá lại danh mục tín dụng, rút giảm các khoản vay xấu | Giảm rủi ro và tăng chất lượng tài sản |
| Digitalization | Đổi mới hệ thống IT, tích hợp AI và blockchain | Tăng tính minh bạch, giảm chi phí và gian lận |
| Diversification | Mở rộng mô hình leasing, bảo hiểm | Tạo nguồn doanh thu đa dạng, giảm rủi ro |
| Risk Management | Thiết lập hệ thống phòng ngừa rủi ro lãi suất và tỷ giá | Bảo vệ lợi nhuận và dòng tiền |
| Talent Development | Đào tạo nhân viên về quản trị rủi ro và công nghệ | Nâng cao năng lực quản trị, giảm sai sót |
7. Kết luận
Sự thất bại của Công ty Tài chính Toyota là một ví dụ điển hình cho thấy, dù có thương hiệu mạnh và mạng lưới phân phối rộng lớn, các doanh nghiệp tài chính vẫn có thể gặp phải r منك lận nếu không quản trị rủi ro và thích ứng kịp thời với biến động thị trường. Việc đánh giá lại chiến lược tín dụng, đầu tư công nghệ, đa dạng hóa mô hình doanh thu và cải thiện tính linh hoạt trong quản trị sẽ là chìa khóa giúp các công ty tránh được những rủi ro tương tự trong tương lai.
Những bài học từ trường hợp này không chỉ áp dụng cho ngành ô tô mà còn có giá trị tham khảo cho bất kỳ doanh nghiệp nào hoạt động trong lĩnh vực tài chính và dịch vụ. Việc học hỏi và áp dụng những giải pháp phù hợp sẽ giúp doanh nghiệp duy trì sự bền vững, tăng cường độ tin cậy đối với khách hàng e các đối tác, đồng thời tạo nền tảng vững chắc cho sự phát triển lâu dài.