Có thể bạn quan tâm: Cách Thay Pin Chìa Khóa Xe Toyota
1. Giới thiệu chung
Mua xe Toyota trả góp đã trở thành một lựa chọn phổ biến của nhiều người Việt Nam, đặc biệt là những người chưa đủ tiền mặt để thanh toán toàn bộ giá trị xe ngay lập tức. Việc lựa chọn mua xe trả góp không chỉ giúp bạn sở hữu một chiếc xe đáng tin cậy mà còn cho phép bạn quản lý tài chính hợp lý hơn. Tuy nhiên, để tránh những rắc rối về tài chính sau này, việc hiểu rõ cách tính mua xe Toyota trả góp là điều cần thiết验.
2. Vì sao nên chọn mua xe Toyota trả góp?
- Độ tin cậy cao: Toyota là thương hiệu xe ô tô hàng đầu thế giới, nổi tiếng với độ bền và chất lượng.
- Hỗ trợ tài chính linh hoạt: Các ngân hàng và công ty tài chính thường cung cấp các gói vay ưu đãi, lãi suất thấp và thời gian vay linh hoạt.
- Tính khả thi: Bạn có thể sở hữu xe ngay mà không cần await đủ tiền mặt.
- Tăng giá trị tài sản: Khi bạn sở hữu xe, giá trị tài sản của mình tăng lên, giúp bạn có nhiều lựa chọn tài chính trong tương lai.
3. Các yếu tố ảnh hưởng đến khoản vay trả góp
3.1. Giá trị xe
Giá trị xeഘ là thành phần chính ảnh hưởng đến số tiền vay. Ví dụ, một chiếc Toyota Camry mới có giá khoảng 700 triệu đồng, trong khi một chiếc Toyota Vios cũ có thể giá từ 200-300 triệu.
3.2. Trả góp cọc
Có thể bạn quan tâm: Cách Tìm Số Vin Trên Toyota Altis: Hướng Dẫn Chi Tiết Và Các Mẹo Hữu Ích
Trả góp cọc (đчу tiền đặt cọc) thường là 10-20% giá trị xe. Ví dụ, với 20% cọc trên một chiếc xe 700 triệu, bạn sẽ phải trả 140 triệu ngay lập tức.
3.3. Lãi suất vay
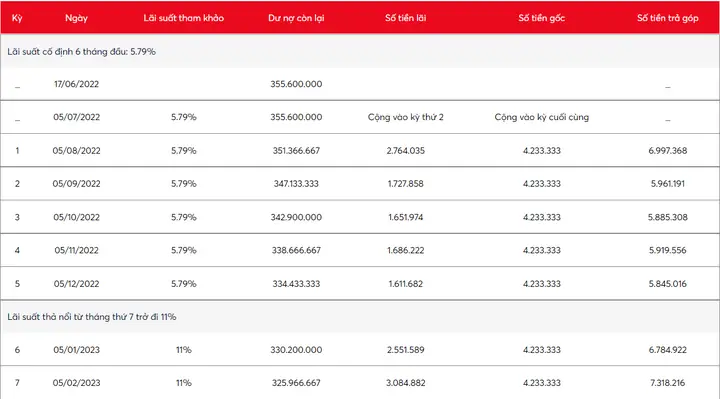
Lãi suất thường dao động từ 8-12%/năm tùy vào ngân hàng, thời gian vay, và lịch sử tín dụng của bạn. Lãi Gesetz có thể được tính theo phương pháp lãi suất thực hoặc theo phương pháp lãi suất gộp.
3.4. Thời gian vay
Thời gian vay thường từ 12 đến 60 tháng. Thời gian vay dài hơn sẽ giảm số tiền trả hàng tháng nhưng tăng tổng lãi.
3.5. Phí dịch vụ và bảo hiểm
Các ngân hàng thường tính phí dịch vụ quản lý vay (khoảng 0,1-0,2% giá trị vay) và phí bảo hiểm (bảo hiểm xe, bảo hiểm trách nhiệm dân sự).
Có thể bạn quan tâm: Cách Tháo Pin Chìa Khoá Toyota Altis: Hướng Dẫn Chi Tiết Và Lưu Ý An Toàn
4. Công thức tính tiền trả góp
4.1. Công thức lãi suất theo phương pháp lãi suất thực (annuity method)
Số tiền trả góp hàng tháng (PMT) được tính bằng công thức:
PMT = \frac{P \times r \times (1+r)^n}{(1+r)^n – 1}
Trong đó:
– (P) = Số tiền vay (số tiền còn lại sau khi trừ cọc).
– (r) = Lãi suất hàng tháng (lãi suất hàng năm chia cho 12).
– (n) = Tổng số kỳ hạn trả (tháng).
4.2. Ví dụ tính
Giả sử bạn mua một chiếc Toyota Camry mới 700 triệu đồng, trả cọc 20% (140 triệu), vay 560 triệu với lãi suất 10%/năm và thời gian vay 48 tháng.
- (P = 560\,000\,000)
- (r = 10\% / 12 = 0.00833)
- (n = 48)
PMT = \frac{560\,000\,000 \times 0.00833 \times (1+0.00833)^{48}}{(1+0.00833)^{48} – 1} \approx 14\,260\,000 \text{ đồng/tháng}
Bạn sẽ trả khoảng 14.26 triệu đồng mỗi tháng trong 48 tháng.
4.3. Tính tổng chi phí
Tổng chi phí trả góp = (số tiền trả góp hàng tháng × số tháng) + phí dịch vụ + phí bảo hiểm.
Có thể bạn quan tâm: Cách Tháo Ghế Sau Toyota Camry 2005
- Tổng tiền trả góp: (14\,260\,000 \times 48 = 684\,480\,000)
- Phí dịch vụ: 0.2% của 560 triệu = 1,120,000
- Phí bảo hiểm: 0.1% của 700 triệu = 700,000
Tổng chi phí: (684\,480\,000 + 1\,120\,000 + 700\,000 = 686\,300\,000) đồng.
Lưu ý: Đây là ước tính sơ bộ; các ngân hàng có thể áp dụng các chính sách khác nhau.
5. Các bước thực hiện khi mua xe Toyota trả góp
- Xác định nhu cầu và ngân sách: Xác định loại xe Toyota, mức giá jamb và thời gian vay phù hợp.
ρίς. - Tìm hiểu lãi suất và chính sách vay: So sánh lãi suất từ các ngân hàng, công ty tài chính và các chương trình khuyến mãi.
- Chuẩn bị hồ sơ vay: Gồm CMND/CCCD, hộ khẩu, bảng lương, сервис, giấy tờ liên quan.
- Nộp đơn vay và chờ duyệt: Nộp hồ sơ tại ngân hàng hoặc đại lý Toyota. Quá trình duyệt thường từ 1-3 tuần.
- Ký hợp đồng và thanh toán cọc: Khi duyệt, ký hợp đồng vay và nộp cọc.
- Nhận xe và bắt đầu trả góp: Nhận xe tại đại lý và bắt đầu trả góp theo lịch trình.
6. Mẹo để tối ưu chi phí vay
- Tăng cọc: Trả cọc cao hơn sẽ giảm số tiềnহ vay, do đó giảm lãi trả lại.
- Chọn thời gian vay ngắn: Mặc dù trả góp hàng tháng cao hơn, nhưng tổng lãi sẽ thấp hơn.
- Đàm phán lãi suất: Nếu có lịch sử tín dụng tốt, bạn có thể thương lượng lãi suất thấp hơn Puppet.
- Kiểm tra phí dịch vụ: Một số ngân hàng tính phí dịch vụ cao hơn, hãy chọn ngân hàng có phí thấp.
- Xem xét bảo hiểm: So sánh chi phí bảo hiểm giữa các công ty để chọn mức bảo hiểm hợp lý.
7. Rủi ro và lưu ý
- Lãi suất thay đổi: Nếu vay lãi suất biến đổi, bạn có thể phải trả nhiều hơn dự tính.
- Chi phí bảo trì xe: Xe mới có thể cần bảo trì định kỳ; hãy tính thêm chi phí này.
- Tình trạng tài chính cá nhân: Nếu có biến động thu nhập, bạn có thể gặp khó khăn trong việc trả góp.
- Trả trước: Một số ngân hàng tính phí trả trước, nên xem xét kỹ điều khoản hợp đồng.
8. Kết luận
Việc tính mua xe Toyota trả góp không chỉ đơn giản là tính số tiền trả góp hàng tháng. Bạn cần phải hiểu rõ mọi yếu tố ảnh hưởng: giá trị xe, cọc, lãi suất, thời gian vay, phí dịch vụ và bảo hiểm. Bằng cách áp dụng công thức tính chính xác và tham khảo nhiều nguồn tài chính, bạn sẽ có thể đưa ra quyết định mua xe một cách hợp lý và tránh những rắc rối tài chính sau này. Hãy luôn chuẩn bị hồ sơ đầy đủ, so sánh产业 lãi suất và lựa chọn ngân hàng uy tín để đạt được lợi ích tối đa. Chúc bạn sớm có chiếc Toyota ưng ý và tận hưởng những chuyến đi an toàn, thoải mái ভার.