1. Giới thiệu chung về biên bản thế giới và vai trò quan trọng trong giao dịch tài chính
1.1. Định nghĩa biên bản thế chấp
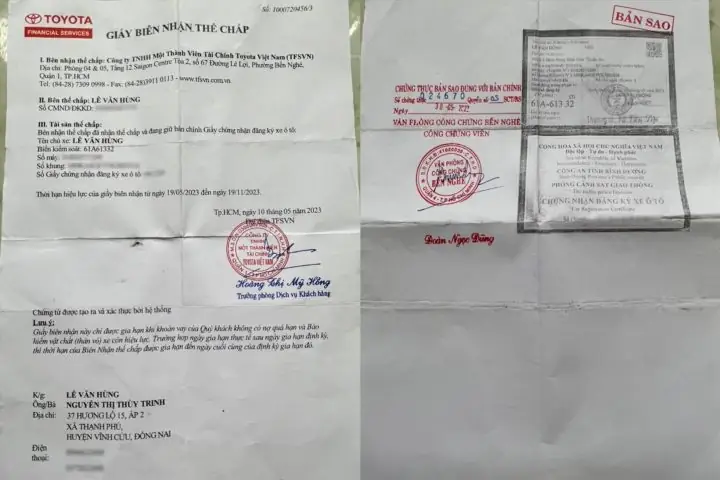
Biên bản thế chấp (tiếng Anh: mortgage deed hoặc collateral agreement) là một văn bản pháp lý ghi nhận việc người vay (bên thế chấp) giao tài sản cố định (ở đây là xe Toyota) cho người cho vay (bên nhận thế chấp) để đảm bảo cho khoản vay. Khi người vay không thực hiện đầy đủ nghĩa vụ trả nợ, bên nhận thế chấp có quyền thu giữ, bán tài sản để thu hồi nợ.
1.2. Vì sao lại chọn xe Toyota làm tài sản thế chấp?
Độ tin cậy cao: Toyota là một trong những thương hiệu ô tô nổi tiếng, uy tín và có giá trị thị trường ổn định.
Thị trường tiêu thụ rộng: Xe Toyota dễ bán lại, độ thanh khoản tốt.
Giá trị tài sản: Các mẫu xe Toyota (Camry, Corolla, Vios, Fortuner…) có mức giá từ trung bình đến cao, đáp ứng đa dạng nhu cầu vay vốn.
1.3. Lợi ích của việc lập biên bản thế chấp xe Toyota
Bảo vệ quyền lợi của cả hai bên: Ghi lại rõ ràng các điều kiện, thời hạn, mức lãi suất và các quyền lợi/phải lợi.
Giảm rủi ro tín dụng: Đối với ngân hàng hoặc công ty tài chính, tài sản thế chấp giúp giảm thiểu rủi ro nợ xấu.
Tiện lợi cho người vay: Khi không đủ tiền mặt để trả nợ, người vay có thể sử dụng tài sản đã sở hữu để vay vốn, tránh phải bán tài sản gốc.
2. Các yếu tố pháp lý cần lưu ý khi lập biên bản thế chấp xe Toyota
2.1. Điều kiện cơ bản để tài sản trở thành tài sản thế chấp
Người thế chấp phải là chủ sở hữu thực sự của xe, có giấy tờ đăng ký đầy đủ (Giấy đăng ký xe, Hộ chiếu, CMND/CCCD).
Không có tranh chấp
Xe không đang trong trạng thái tranh chấp, không có các khoản nợ, cầm cố khác.
Tài sản có giá trị thị trường
Xe phải còn trong tình trạng hoạt động, không quá cũ, không bị hư hỏng nặng.
2.2. Các văn bản pháp lý liên quan
Luật Dân sự 2015 (điều 447‑459): quy định về cầm cố tài sản.
Luật Thế chấp bất động sản 2014 (áp dụng tương tự cho tài sản cố định di động khi có thỏa thuận).
Nghị định 91/2021/NĐ-CP: quy định chi tiết về cầm cố tài sản di động.
Quy chế nội bộ ngân hàng/tài chính: mỗi tổ chức tài chính có mẫu biên bản và quy trình riêng.
2.3. Thủ tục công chứng và đăng ký
Công chứng: Đối với các khoản vay lớn (trên 200 triệu đồng), luật yêu cầu phải công chứng biên bản thế chấp.
Đăng ký cầm cố: Theo Nghị định 91, cần đăng ký tại Sở Giao dịch Vốn hoặc Cục Đăng ký Thông tin Cầm cố (nếu áp dụng). Việc đăng ký giúp bảo vệ quyền lợi trong trường hợp tranh chấp.
3. Các bước chuẩn bị và thực hiện biên bản thế chấp xe Toyota
3.1. Bước 1: Thu thập hồ sơ cá nhân và giấy tờ xe
Hồ sơ
Yêu cầu
CMND/CCCD
Bản sao công chứng hoặc bản sao có xác nhận của cơ quan có thẩm quyền.
Giấy đăng ký xe (Giấy chứng nhận đăng ký xe)
Bản sao công chứng, phải là bản gốc và còn hiệu lực.
Bảo hiểm xe
Bản sao hợp đồng bảo hiểm, chứng minh xe đang được bảo hiểm hợp lệ.
Sổ bảo dưỡng
Nếu có, giúp chứng minh tình trạng kỹ thuật của xe.
Hợp đồng mua bán (nếu mua mới)
Đối với xe mới, hợp đồng mua bán sẽ là bằng chứng sở hữu.
Giấy tờ thuế (nếu có)
Đối với xe nhập khẩu hoặc có thuế nhập khẩu đặc biệt.
3.2. Bước 2: Đánh giá giá trị xe
Thẩm định nội bộ: Ngân hàng/tài chính sẽ cử chuyên gia thẩm định để xác định giá trị thị trường hiện tại.
Bảng giá tham khảo: Dựa vào các trang web uy tín (cáo giá xe, chợ xe cũ, đại lý Toyota) để có mức giá hợp lý.
Mức độ cầm cố: Thông thường, ngân hàng sẽ cho vay tối đa 70‑80% giá trị xe sau thẩm định.
3.3. Bước 3: Soạn thảo biên bản thế chấp
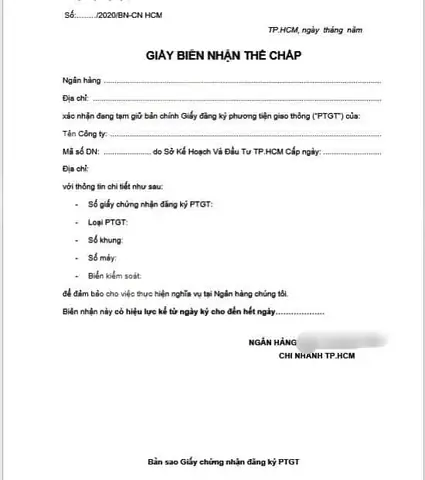
3.3.1. Các mục cơ bản trong biên bản
Tiêu đề: “Biên bản Thế chấp Xe ô tô Toyota”.
Thông tin các bên:
Bên A (Bên cho vay): Tên công ty, địa chỉ, mã số thuế, người đại diện.
Bên B (Bên thế chấp): Họ và tên, CMND/CCCD, địa chỉ thường trú.
Mô tả tài sản thế chấp:
Loại xe, mẫu mã, năm sản xuất, số khung, số máy, màu sắc, số đăng ký.
Mục đích vay: Mô tả chi tiết mục đích sử dụng khoản vay (kinh doanh, mua nhà, đầu tư, v.v.).
Số tiền vay, lãi suất, thời hạn vay.
Điều kiện thực hiện bảo đảm:
Thời gian thế chấp, thời hạn trả nợ, hình thức trả (gốc lãi đều đặn, trả cuối kỳ, trả trước).
Quyền và nghĩa vụ của các bên:
Bên B phải bảo quản xe, không được bán, chuyển nhượng, cho thuê mà không có sự đồng ý.
Bên A có quyền kiểm tra tình trạng xe định kỳ.
Biện pháp xử lý khi vi phạm:
Nếu Bên B không trả nợ đúng hạn, Bên A có quyền thu giữ, bán xe công khai để trả nợ.
Phương thức giải quyết tranh chấp: Thương lượng, trọng tài, tòa án.
Chữ ký và dấu: Của cả hai bên, công chứng viên (nếu có).
3.3.2. Mẫu biên bản tham khảo (rút gọn)
Biên bản Thế chấp Xe ô tô Toyota
Hôm nay, ngày … tháng … năm …, tại …, chúng tôi gồm: Bên A (Ngân hàng XYZ): … (địa chỉ, đại diện…) Bên B (Ông Nguyễn Văn A): … (CMND …, địa chỉ…) Tài sản thế chấp: Xe Toyota Camry 2022, số khung …, số máy …, biển số … Mục đích vay: Mua nhà, số tiền vay … VNĐ, lãi suất …%, thời hạn … tháng. Các điều kiện: … (liệt kê chi tiết) Quyền và nghĩa vụ: … Biện pháp xử lý vi phạm: … Giải quyết tranh chấp: … Chữ ký: … Công chứng viên: … (nếu có)
Tính phí trả trước: Kiểm tra trong hợp đồng có quy định phí trả trước (thường 1‑2% số tiền còn lại).
Thủ tục: Gửi thông báo trả nợ, thanh toán đầy đủ và nhận lại giấy chứng nhận cầm cố đã được hủy.
4.4. Thay đổi tài sản thế chấp (đổi sang xe khác)
Thỏa thuận mới: Hai bên phải ký biên bản thế chấp mới, trả lại biên bản cũ.
Đánh giá lại giá trị: Thực hiện lại quy trình thẩm định, công chứng và đăng ký.
5. Những lưu ý quan trọng khi ký biên bản thế chấp xe Toyota
Lưu ý
Mô tả
Kiểm tra giấy tờ xe
Đảm bảo không có cầm cố, nợ thuế, vi phạm giao thông chưa giải quyết.
Xác nhận giá trị xe
Không chấp nhận giá trị quá cao so với thị trường, tránh rủi ro khi bán lại.
Đọc kỹ điều khoản lãi suất
Một số ngân hàng có lãi suất thả nổi, cần hiểu rõ cách tính.
Quy định về bảo hiểm
Yêu cầu người vay phải duy trì bảo hiểm đầy đủ trong suốt thời gian thế chấp.
Thời hạn và hình thức trả nợ
Đảm bảo khả năng tài chính trả nợ đúng hạn; nếu muốn trả trước, hỏi rõ phí.
Giải quyết tranh chấp
Lựa chọn trọng tài thương mại hay tòa án, nên có điều khoản rõ ràng để tránh kéo dài kiện tụng.
Công chứng và đăng ký
Không bỏ qua công chứng nếu khoản vay lớn; đăng ký cầm cố giúp bảo vệ quyền lợi.
Lưu trữ hồ sơ
Giữ bản gốc biên bản, công chứng và giấy chứng nhận cầm cố trong nơi an toàn.
6. So sánh biên bản thế chấp xe Toyota với các hình thức bảo đảm khác
Hình thức bảo đảm
Ưu điểm
Nhược điểm
Thế chấp xe Toyota
– Giá trị ổn định, dễ định giá. – Thanh khoản cao, bán nhanh. – Thủ tục tương đối nhanh nếu có công chứng.
– Rủi ro giảm giá trị nếu xe cũ. – Cần bảo hiểm, bảo dưỡng thường xuyên.
Cầm cố tài sản cố định (bất động sản)
– Giá trị cao, thời gian vay dài.
– Thủ tục phức tạp, thời gian đăng ký lâu.
Bảo lãnh ngân hàng
– Không cần tài sản thế chấp.
– Chi phí phí bảo lãnh cao, yêu cầu tín dụng mạnh.
Thẻ tín dụng
– Linh hoạt, không cần tài sản.
– Lãi suất cao, hạn mức thấp.
Vay cá nhân không thế chấp
– Nhanh chóng, không ràng buộc tài sản.
– Lãi suất cao, hạn mức thấp, yêu cầu điểm tín dụng tốt.
7. Kết luận: Tại sao biên bản thế chấp xe Toyota là lựa chọn hợp lý?
An toàn pháp lý: Khi thực hiện đúng quy trình công chứng và đăng ký, quyền lợi của cả hai bên được bảo vệ.
Giá trị tài sản ổn định: Toyota duy trì giá trị tốt trên thị trường, giảm rủi ro giảm giá.
Tiện lợi và nhanh chóng: Thủ tục không phức tạp như bất động sản, thời gian duyệt nhanh.
Chi phí hợp lý: So với bảo lãnh ngân hàng, chi phí phát sinh (công chứng, đăng ký) thấp hơn đáng kể.
Linh hoạt: Người vay có thể trả nợ sớm, chuyển đổi tài sản thế chấp nếu cần, mà không mất quá nhiều thời gian.
Tài liệu tham khảo
Luật Dân sự 2015, Điều 447‑459 (cầm cố tài sản).
Nghị định 91/2021/NĐ-CP về cầm cố tài sản di động.
Hướng dẫn thẩm định tài sản cầm cố – Ngân hàng Nhà nước Việt Nam, 2023.
Bảng giá xe Toyota năm 2026 – Thông tin từ Toyota Vietnam và các đại lý uy tín.
Mẫu biên bản thế chấp – Ngân hàng TMCP Công Thương Việt Nam (VCB), 2024.
Lưu ý: Nội dung trên chỉ mang tính tham khảo, không thay thế cho lời khuyên pháp lý chuyên sâu. Khi thực hiện giao dịch thực tế, quý khách nên tham khảo ý kiến luật sư hoặc chuyên gia tài chính để đảm bảo tuân thủ đầy đủ quy định pháp luật hiện hành.