
Có thể bạn quan tâm: Toyota Wigo Màu Đen: Sự Lựa Chọn Hoàn Hảo Cho Người Dùng Việt Nam
1. Giới thiệu tổng quan về Toyota Wigo
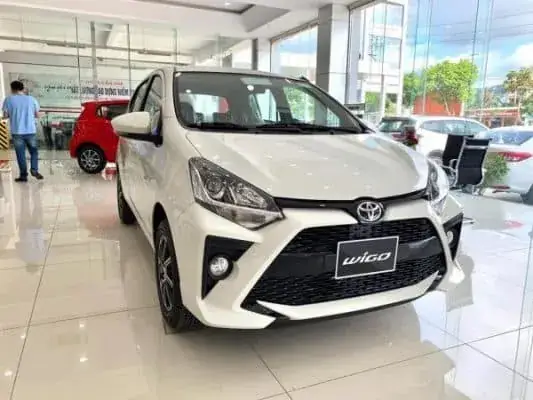
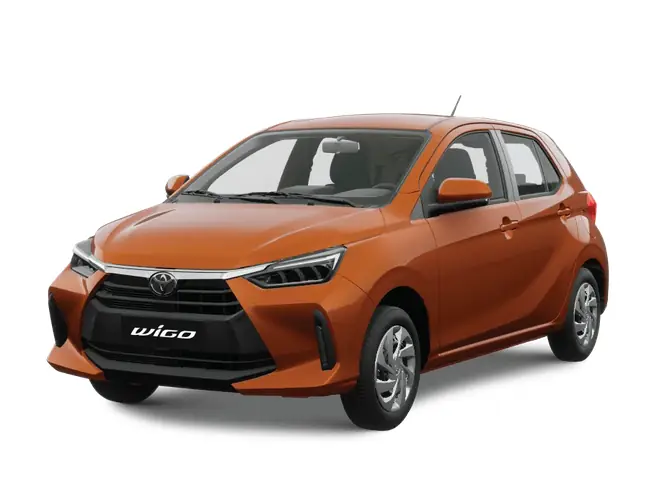
Toyota Wigo, còn được biết đến với tên gọi Toyota Agya tại một số thị trường, là một trong những mẫu xe hatchback hạng B được ưa chuộng nhất tại Việt Nam. Được ra mắt lần đầu vào năm 2013, Wigo đã trải qua nhiều lần nâng cấp và cải tiến, hiện đang đứng ở thế hệ thứ ba với thiết kế hiện đại, nội thất tiện nghi và công nghệ an toàn tiên tiến. Đặc biệt, với mức giá bán lẻ dao động từ 350 triệu đến 450 triệu đồng (tùy phiên bản), Wigo luôn là lựa chọn hấp dẫn cho những người trẻ, sinh viên, gia đình mới thành lập và những khách hàng có ngân sách hạn chế.
Tuy nhiên, không phải ai cũng có đủ tiền mặt để mua xe ngay lập tức. Vì vậy, hình thức trả góp đã trở thành một giải pháp tài chính thông minh, giúp người tiêu dùng có thể sở hữu Wigo mà không phải gánh nặng tài chính quá lớn. Bài viết dưới đây sẽ phân tích chi tiết mọi khía cạnh liên quan đến việc mua Toyota Wigo trả góp: từ các gói vay ngân hàng, chương trình ưu đãi từ đại lý, các yếu tố cần lưu ý khi ký hợp đồng, cho tới các lời khuyên thực tiễn giúp bạn tối ưu chi phí và tránh rủi ro.
2. Lý do nên chọn Toyota Wigo trả góp
2.1. Giá thành hợp lý, phù hợp với túi tiền
- Giá bán lẻ: 350 – 450 triệu đồng, thấp hơn nhiều so với các đối thủ cùng phân khúc như Honda Jazz, Suzuki Celerio.
- Chi phí bảo trì: Phụ tùng và dịch vụ bảo dưỡng của Toyota thường có mức giá ổn định, dễ tiếp cận.
- Tiết kiệm nhiên liệu: Động cơ 1.0L hoặc 1.2L, tiêu thụ khoảng 5.5 – 6.5 lít/100km, phù hợp với môi trường đô thị.
2.2. Độ tin cậy và giá trị giữ lại cao
Toyota là thương hiệu được người tiêu dùng Việt tin tưởng lâu năm. Wigo không chỉ có độ bền cao mà còn giữ giá tốt trong thời gian sử dụng, giúp người mua trả góp giảm thiểu mất giá khi muốn bán lại.
2.3. Công nghệ an toàn và tiện nghi hiện đại
- Hệ thống phanh ABS + EBD: Tăng cường độ bám đường.
- Airbag cho người lái và hành khách.
- Hệ thống trợ lực lái điện tử (EPS): Giảm mỏi tay khi lái trong đô thị.
- Công nghệ giải trí: Màn hình cảm ứng, kết nối Bluetooth, USB, hỗ trợ Apple CarPlay và Android Auto (tùy phiên bản).
2.4. Hỗ trợ tài chính linh hoạt
- Vay ngân hàng: Lãi suất ưu đãi, thời hạn vay lên tới 72 tháng.
- Chương trình trả góp tại đại lý: Không cần vay ngân hàng, trả trước một phần và thanh toán phần còn lại trong 12-24 tháng.
- Ưu đãi đặc biệt: Giảm giá, tặng quà, miễn phí bảo hiểm trong năm đầu tiên.
3. Các hình thức trả góp phổ biến cho Toyota Wigo
3.1. Vay ngân hàng (Bank Loan)
| Ngân hàng | Lãi suất (năm) | Thời hạn vay | Tiền trả trước (Down payment) | Phí xử lý | Ghi chú |
|---|---|---|---|---|---|
| Vietcombank | 6.8% – 9.5% | 12 – 72 tháng | 20% – 30% | 0.5% – 1% | Có thể giảm lãi suất nếu có thẻ tín dụng hoặc lịch sử vay tốt |
| Agribank | 6.5% – 9.0% | 12 – 60 tháng | 20% – 30% | 1% | Ưu đãi lãi suất giảm 0.5% cho khách hàng vay lần thứ hai |
| BIDV | 6.9% – 9.3% | 12 – 72 tháng | 20% – 30% | 0.8% | Dịch vụ tư vấn nhanh 24/7 |
| Techcombank | 6.7% – 9.2% | 12 – 60 tháng | 20% – 30% | 0.9% | Thưởng 1% tiền trả trước nếu đăng ký online |
Ưu điểm:
– Lãi suất thường thấp hơn so với vay tiêu dùng cá nhân.
– Thời hạn vay linh hoạt, có thể kéo dài tới 6 năm.
– Được bảo hiểm vay (bảo hiểm tai nạn, bảo hiểm xe).
Nhược điểm:
– Yêu cầu hồ sơ khá đầy đủ: sao kê ngân hàng, chứng minh thu nhập, giấy tờ chứng minh tài sản thế chấp (nếu có).
– Thời gian duyệt vay có thể kéo dài 5-7 ngày làm việc.
3.2. Trả góp tại đại lý (Dealer Financing)
Có thể bạn quan tâm: Toyota Wigo Số Sàn: Lựa Chọn Hoàn Hảo Cho Người Yêu Thích Lái Thể Thao Và Tiết Kiệm Nhiên Liệu
Đại lý Toyota (Toyota Vietnam, Toyota Thăng Long, Toyota Phú Quốc, v.v.) thường hợp tác với các công ty tài chính (e.g., FE Credit, Home Credit, HD Saison) để cung cấp các gói trả góp nhanh chóng.
| Công ty tài chính | Lãi suất (năm) | Thời hạn | Tiền trả trước | Phí dịch vụ | Ghi chú |
|---|---|---|---|---|---|
| FE Credit | 9.5% – 12% | 12 – 36 tháng | 20% – 30% | 1% | Duyệt nhanh trong 24h |
| Home Credit | 9.8% – 12.5% | 12 – 48 tháng | 20% – 30% | 1.2% | Tặng bảo hiểm tai nạn cá nhân 1 năm |
| HD Saison | 9.2% – 11.8% | 12 – 48 tháng | 20% – 30% | 0.9% | Giảm 0.5% lãi suất nếu thanh toán trước trong 6 tháng |
Ưu điểm:
– Quy trình nhanh, ít giấy tờ, có thể ký hợp đồng ngay tại showroom.
– Thường có chương trình khuyến mãi kèm quà tặng (bảo hiểm, thẻ dịch vụ, gói bảo dưỡng miễn phí).
Nhược điểm:
– Lãi suất cao hơn so với vay ngân hàng.
– Thời hạn vay ngắn hơn, nên phải trả nhanh hơn.
3.3. Trả góp “Zero Down” (Không trả trước)
Một số chương trình khuyến mãi đặc biệt của Toyota có thể cho phép khách hàng không cần trả trước (Zero Down), chỉ cần trả góp hàng tháng trong 24 – 36 tháng. Đây là lựa chọn dành cho những người không có tiền mặt để trả trước, nhưng cần lưu ý:
- Lãi suất thường cao hơn (khoảng 12% – 14%/năm).
- Tổng số tiền phải trả sẽ nhiều hơn khoảng 10% – 15% so với hình thức trả trước.
- Yêu cầu thu nhập ổn định và lịch sử tín dụng tốt.
4. Các bước thực hiện mua Toyota Wigo trả góp
Bước 1: Xác định nhu cầu và ngân sách
- Phiên bản Wigo: Lựa chọn giữa các phiên bản G, G+, G+ Premium dựa vào nhu cầu trang bị và ngân sách.
- Tiền trả trước: Tính toán số tiền có thể trả trước (thường 20% – 30% giá xe) để giảm gánh nặng lãi suất.
- Thời hạn vay: Xác định thời gian trả góp phù hợp với thu nhập (12 – 72 tháng).
Bước 2: So sánh các gói vay
- Thu thập báo giá từ ít nhất 3 ngân hàng và 3 công ty tài chính.
- So sánh lãi suất, phí xử lý, phí bảo hiểm, và các ưu đãi kèm theo.
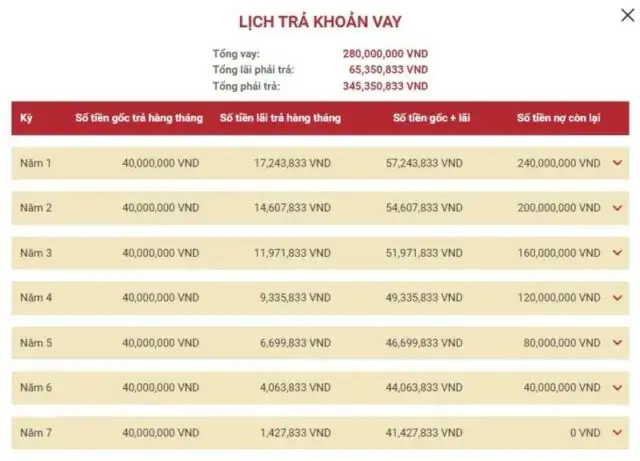
- Sử dụng công cụ tính toán trả góp (có trên website của ngân hàng) để biết số tiền hàng tháng.
Bước 3: Chuẩn bị hồ sơ
| Hồ sơ | Đối với ngân hàng | Đối với công ty tài chính |
|---|---|---|
| CMND/CCCD | Bản sao + bản gốc | Bản sao + bản gốc |
| Hộ khẩu | Bản sao | Bản sao |
| Sao kê ngân hàng (3-6 tháng) | Bản sao | Không bắt buộc (có thể yêu cầu) |
| Hợp đồng lao động hoặc giấy chứng nhận thu nhập | Bản sao | Bản sao |
| Giấy tờ tài sản thế chấp (nếu có) | Bản sao | Không yêu cầu |
| Đăng ký xe (sau khi mua) | – | – |
Bước 4: Đăng ký và duyệt vay
- Đến ngân hàng hoặc công ty tài chính, nộp hồ sơ.
- Nhân viên sẽ kiểm tra khả năng trả nợ và đưa ra quyết định trong vòng 2–5 ngày làm việc (ngân hàng) hoặc 24–48 giờ (công ty tài chính).
Bước 5: Ký hợp đồng và thanh toán tiền trả trước
- Đọc kỹ các điều khoản: lãi suất, thời gian trả nợ, phí trả trước, phí trả trước sớm, phí trễ hạn.
- Thanh toán tiền trả trước (hoặc ký “Zero Down” nếu có chương trình).
Bước 6: Nhận xe và thực hiện các thủ tục pháp lý
- Đăng ký xe, nhận biển số, bảo hiểm bắt buộc và bảo hiểm tự nguyện (nếu có).
- Kiểm tra xe: số khung, số máy, tình trạng ngoại quan, các trang thiết bị.
Bước 7: Thanh toán hàng tháng
Có thể bạn quan tâm: Toyota Wigo Nhập Khẩu: Cơ Hội Và Thách Thức Cho Người Mua Xe Hơi Việt Nam
- Thực hiện chuyển khoản hoặc thanh toán qua ví điện tử, ngân hàng.
- Giữ biên lai thanh toán để đối chiếu và tránh tranh chấp.
5. Những lưu ý quan trọng khi ký hợp đồng trả góp
5.1. Kiểm tra lãi suất thực tế (APR)
Lãi suất quảng cáo thường chỉ là lãi suất danh nghĩa. Bạn cần tính APR (Annual Percentage Rate) – tỉ lệ phần trăm thực tế bao gồm phí xử lý, bảo hiểm, phí trả trước sớm. APR thường cao hơn lãi suất danh nghĩa khoảng 0.5% – 1.5%.
5.2. Phí trả trước sớm và phí trễ hạn
- Phí trả trước sớm: Một số ngân hàng tính 1% – 2% tổng số tiền còn nợ nếu bạn muốn trả hết trước thời hạn.
- Phí trễ hạn: Khoản phí này thường là 0.05% – 0.1% trên số tiền quá hạn mỗi ngày. Đảm bảo thanh toán đúng hạn để tránh tăng chi phí.
5
.3. Bảo hiểm bắt buộc và bảo hiểm tự nguyện
- Bảo hiểm bắt buộc (TNDS) là bắt buộc theo luật.
- Bảo hiểm tự nguyện: Nên mua để bảo vệ tài sản và người lái trong trường hợp tai nạn. Nhiều chương trình trả góp đi kèm bảo hiểm 1 năm miễn phí, hãy tận dụng.
5.4. Điều kiện về thu nhập và lịch sử tín dụng
- Thu nhập tối thiểu thường yêu cầu ít nhất 2 – 3 lần khoản trả góp hàng tháng.
- Lịch sử tín dụng tốt (điểm tín dụng > 650) giúp giảm lãi suất và tăng khả năng duyệt vay nhanh.
5.5. Kiểm tra điều khoản “điều chỉnh lãi suất”
Một số hợp đồng vay có điều khoản floating rate – lãi suất có thể thay đổi theo chỉ số ngân hàng trung ương (VNDR). Nếu bạn muốn ổn định tài chính, nên chọn fixed rate (lãi suất cố định).
5.6. Thông tin về quyền sở hữu xe
- Khi mua trả góp, xe vẫn thuộc quyền sở hữu của người mua, nhưng ngân hàng hoặc công ty tài chính sẽ có cầm cố trên giấy tờ đăng ký xe. Khi thanh toán hết nợ, bạn sẽ nhận được giấy chứng nhận không cầm cố.
6. So sánh chi phí thực tế giữa các hình thức trả góp
6.1. Ví dụ tính toán (giá xe 400 triệu đồng)
| Hình thức | Tiền trả trước | Lãi suất | Thời hạn | Tổng tiền phải trả | Thanh toán hàng tháng |
|---|---|---|---|---|---|
| Ngân hàng (Vietcombank) | 30% (120 tr) | 7.5%/năm | 60 tháng | 470 tr | 7.83 tr |
| Công ty tài chính (FE Credit) | 20% (80 tr) | 11%/năm | 36 tháng | 470 tr | 13.06 tr |
| Zero Down (đại lý) | 0 | 13%/năm | 36 tháng | 530 tr | 14.72 tr |
Kết luận: Mặc dù trả trước ít hơn sẽ giảm áp lực tài chính ban đầu, nhưng tổng chi phí trả góp sẽ cao hơn đáng kể do lãi suất tăng. Vì vậy, nếu bạn có khả năng trả trước ít nhất 20% – 30% giá xe, lựa chọn vay ngân hàng sẽ tiết kiệm hơn.
6.2. Phân tích rủi ro
Có thể bạn quan tâm: Toyota Wigo Nha Trang – Đánh Giá Toàn Diện, Giá Bán, Mua Xe Và Dịch Vụ Hậu Mãi
- Rủi ro không trả được: Nếu mất việc hoặc thu nhập giảm, bạn có thể gặp khó khăn trong việc thanh toán. Nên duy trì quỹ dự phòng ít nhất 3 tháng chi phí trả góp.
- Rủi ro lãi suất thay đổi: Chọn lãi suất cố định nếu muốn tránh tăng chi phí trong tương lai.
7. Các chương trình khuyến mãi và ưu đãi đặc biệt (2024 – 2025)
| Thời gian | Đối tác | Ưu đãi | Điều kiện |
|---|---|---|---|
| 01/2024 – 03/2024 | Toyota Vietnam + BIDV | Giảm 3% giá xe + miễn phí bảo hiểm TNDS 1 năm | Trả trước ≥ 30% |
| 04/2024 – 06/2024 | Toyota Thăng Long + FE Credit | Tặng thẻ bảo dưỡng 3 năm, giảm 1% lãi suất | Trả trước ≥ 20% |
| 07/2024 – 09/2024 | Toyota Phú Quốc + Home Credit | Miễn phí bảo hiểm tai nạn cá nhân 1 năm, tặng gói phụ kiện nội thất | Trả trước ≥ 25% |
| 10/2024 – 12/2024 | Toyota Hà Nội + Agribank | Giảm 2% lãi suất + tặng 1 năm bảo hành mở rộng | Không trả trước (Zero Down) |
Lưu ý: Các chương trình khuyến mãi thường có hạn chế số lượng và áp dụng cho một số phiên bản nhất định. Khi đến showroom, bạn nên yêu cầu nhân viên cung cấp bảng giá chi tiết và hợp đồng mẫu để so sánh.
8. Lời khuyên thực tiễn cho người mua Toyota Wigo trả góp
- Xác định ngân sách thực tế: Đừng chỉ tính tiền trả trước; hãy tính cả chi phí bảo hiểm, bảo dưỡng, thuế và phí đăng ký.
- Ưu tiên vay ngân hàng: Lãi suất thấp hơn và thời hạn dài hơn giúp giảm áp lực tài chính.
- Đàm phán phí xử lý: Nhiều ngân hàng sẵn sàng giảm phí xử lý nếu bạn mở tài khoản tiết kiệm hoặc thẻ tín dụng tại ngân hàng đó.
- Kiểm tra điểm tín dụng: Trước khi nộp hồ sơ, hãy kiểm tra và cải thiện điểm tín dụng (trả nợ thẻ tín dụng đúng hạn, giảm nợ hiện tại).
- Giữ biên nhận thanh toán: Đảm bảo bạn có bằng chứng khi trả góp, tránh tranh chấp sau này.
- Không vay quá mức: Tỷ lệ nợ trên thu nhập (Debt-to-Income Ratio) không nên vượt quá 35% để tránh rủi ro tài chính.
- Đọc kỹ hợp đồng: Đặc biệt chú ý các điều khoản về trả trước sớm, phí trễ hạn và điều kiện bảo hiểm.
- Lên kế hoạch dự phòng: Dự trữ quỹ khẩn cấp ít nhất 3 tháng chi phí trả góp để đối phó với bất kỳ tình huống bất ngờ nào.
- Kiểm tra xe trước khi nhận: Kiểm tra số khung, số máy, tình trạng ngoại thất, hệ thống điện, và giấy tờ đăng ký để tránh các vấn đề sau này.
- Theo dõi lãi suất thị trường: Nếu lãi suất thị trường giảm, bạn có thể thương lượng tái cấu trúc khoản vay để giảm chi phí.
9. Câu hỏi thường gặp (FAQ) về Toyota Wigo trả góp
Q1: Tôi có thể trả trước toàn bộ số tiền còn lại không?
A: Có, hầu hết các ngân hàng và công ty tài chính cho phép trả trước, nhưng có thể có phí trả trước sớm (thường 1% – 2% tổng số nợ còn lại). Bạn nên hỏi trước để tính toán chi phí thực tế.
Q2: Nếu tôi mất việc, có cách hoãn thanh toán không?
A: Một số ngân hàng có chương trình “tạm hoãn trả nợ” trong 1-2 tháng nếu bạn cung cấp giấy tờ chứng minh mất việc. Tuy nhiên, lãi suất vẫn được tính trong thời gian hoãn, vì vậy chỉ nên sử dụng trong trường hợp thực sự cần thiết.
Q3: Tôi có thể chuyển khoản trả góp từ tài khoản ngân hàng khác không?
A: Được, nhưng bạn cần cung cấp mã số thanh toán (reference number) và thông tin người nhận đúng để tránh nhầm lẫn. Nên giữ biên lai chuyển khoản để kiểm tra.
Q4: Khi tôi trả hết nợ, tôi sẽ nhận được giấy chứng nhận không cầm cố như thế nào?
A: Ngân hàng hoặc công ty tài chính sẽ cung cấp giấy chứng nhận không cầm cố (No Lien Certificate) sau khi nhận đủ tiền. Bạn cần nộp giấy này tại cơ quan đăng ký để hủy cầm cố trên giấy đăng ký xe.
Q5: Tôi muốn mua Wigo phiên bản cao cấp hơn nhưng ngân sách không đủ, có thể nâng cấp sau không?
A: Có, bạn có thể mua phiên bản cơ bản, sau khi hoàn thành một phần thanh toán, bạn có thể thay đổi hợp đồng và nâng cấp lên phiên bản cao hơn, tuy nhiên sẽ phát sinh chi phí điều chỉnh và có thể tăng lãi suất.
10. Kết luận
Toyota Wigo trả góp là một giải pháp tài chính hợp lý cho những người muốn sở hữu một chiếc xe đáng tin cậy, tiết kiệm nhiên liệu và có chi phí bảo dưỡng thấp, nhưng chưa có đủ tiền để mua ngay. Bằng cách so sánh các gói vay ngân hàng và trả góp tại đại lý, cân nhắc kỹ lưỡng các chi phí ẩn và lựa chọn lãi suất cố định, người tiêu dùng có thể tối ưu hóa chi phí và tránh rủi ro tài chính.
Hãy nhớ rằng, việc lập kế hoạch tài chính, đọc kỹ hợp đồng, và giữ quỹ dự phòng là những yếu tố then chốt giúp bạn sở hữu Toyota Wigo một cách an tâm và bền vững. Nếu bạn còn băn khoăn, hãy đến các showroom Toyota uy tín, tham khảo ý kiến tư vấn và không ngại hỏi về các chương trình ưu đãi hiện có. Chúc bạn sớm lái được chiếc Wigo mới, an toàn và hạnh phúc trên mọi nẻo đường!