
Có thể bạn quan tâm: Toyota Innova G 2016: Đánh Giá Toàn Diện Và Lời Khuyên Khi Mua Xe
1. Giới thiệu chung về Toyota Innova
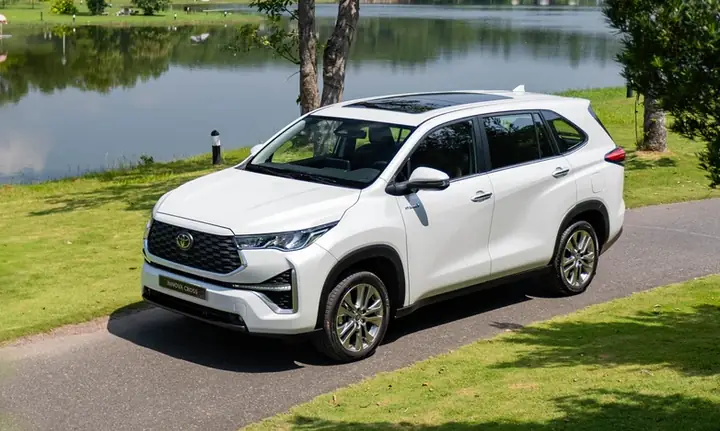
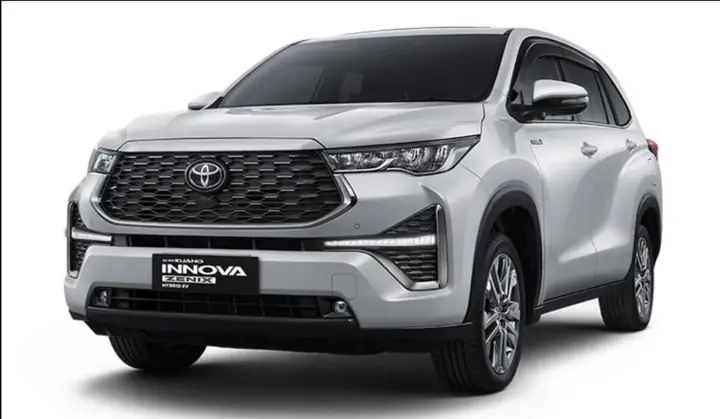
Toyota Innova là một trong những mẫu xe MPV (Multi-Purpose Vehicle) hàng đầu tại thị trường Việt Nam, được nhiều gia đình lựa chọn vì sự rộng rãi, tiện nghi và độ tin cậy cao. Được Toyota Vietnam giới thiệu lần đầu vào năm 2004, Innova đã trải qua nhiều thế hệ nâng cấp, từ Innova 2004, Innova 2015 cho tới phiên bản mới nhất Innova 2023 (còn gọi là Innova ZEN). Mỗi phiên bản đều được cải tiến về động cơ, công nghệ an toàn và tiện nghi nội thất, đáp ứng nhu cầu đa dạng của người dùng.
1.1. Đặc điểm nổi bật của Toyota Innova
| Đặc điểm | Nội dung |
|---|---|
| Kiểu dáng | MPV 7 chỗ (có thể tùy chỉnh thành 6 chỗ), thiết kế hiện đại, mạnh mẽ. |
| Động cơ | 2.0L (2TR-FE) và 2.8L (1GD-FTV) – diesel; 2.0L (M20A-FKS) – xăng (đối với phiên bản mới). |
| Công suất | Từ 122 mã lực (diesel 2.0) tới 174 mã lực (diesel 2.8) và 171 mã lực (xăng 2.0). |
| Hộp số | Số sàn 5 cấp, tự động CVT (đối với xăng) và tự động 6 cấp (đối với diesel). |
| An toàn | 7 túi khí, hệ thống phanh ABS + EBD, cân bằng điện tử VSC, hỗ trợ khởi hành ngang dốc, hệ thống camera 360°, Cruise Control, Adaptive Cruise Control (trên phiên bản cao cấp). |
| Tiện nghi | Màn hình giải trí 9 inch, Apple CarPlay/Android Auto, điều hòa tự động 2 vùng, ghế da, cửa sổ trời, cổng sạc USB, hệ thống âm thanh JBL. |
| Không gian nội thất | Khoang hành khách rộng rãi, hàng ghế thứ ba gập lại để tạo không gian chứa đồ lớn. |
Nhờ những ưu điểm này, Innova đã trở thành “xe gia đình” lý tưởng cho các gia đình có từ 5-7 thành viên, doanh nghiệp dịch vụ vận chuyển, hoặc những người cần một phương tiện đa năng, bền bỉ và đáng tin cậy.
2. Tại sao nên mua Toyota Innova trả góp?
Mua xe trả góp (hay còn gọi là mua trả góp ngân hàng, tài chính) là một trong những hình thức tài chính phổ biến nhất tại Việt Nam. Đối với Toyota Innova, việc chọn phương án trả góp mang lại nhiều lợi ích thiết thực:
2.1. Giảm áp lực tài chính
- Không cần trả toàn bộ số tiền: Thay vì phải bỏ ra một khoản tiền lớn một lần, người mua chỉ cần trả một phần (thường là 10-30% giá trị xe) dưới dạng tiền đặt cọc và trả số tiền còn lại trong thời gian từ 12 đến 84 tháng.
- Phân bổ chi phí hợp lý: Số tiền trả hàng tháng được tính toán sao cho phù hợp với thu nhập và khả năng chi trả của khách hàng, giúp duy trì dòng tiền ổn định cho các chi phí sinh hoạt, học phí, đầu tư, v.v.
2.2. Lãi suất ưu đãi, linh hoạt
- Lãi suất ưu đãi: Nhiều ngân hàng và công ty tài chính (ví dụ: HD Bank, Sacombank, VPBank, Techcombank, Home Credit, Toyota Financial Services) thường có các chương trình lãi suất giảm, thậm chí “0% lãi suất” trong một số đợt khuyến mãi.
- Linh hoạt thời gian trả: Khách hàng có thể tùy chọn thời gian trả góp từ 12 tháng (ngắn hạn) tới 84 tháng (dài hạn) tùy vào khả năng tài chính và nhu cầu sử dụng xe.
2.3. Được hỗ trợ bảo hiểm và dịch vụ
- Bảo hiểm bắt buộc và bảo hiểm vật chất: Khi mua trả góp, nhiều ngân hàng kèm theo gói bảo hiểm tai nạn cho người lái và bảo hiểm vật chất cho xe, giảm thiểu rủi ro khi xảy ra tai nạn hoặc mất mát.
- Dịch vụ bảo dưỡng: Một số gói trả góp đi kèm với dịch vụ bảo dưỡng định kỳ tại các đại lý Toyota, bao gồm thay dầu, kiểm tra hệ thống phanh, điều hòa, giúp khách hàng yên tâm hơn khi sử dụng.
2.4. Tăng điểm tín dụng
- Xây dựng lịch sử tín dụng: Hoàn thành các kỳ trả góp đúng hạn sẽ giúp cải thiện điểm tín dụng cá nhân, hỗ trợ trong các giao dịch tài chính sau này (vay mua nhà, vay tiêu dùng, thẻ tín dụng).
2.5. Mua ngay, trả sau, không phải chờ tiền
- Nhanh chóng sở hữu xe: Khi quyết định mua, khách hàng chỉ cần trả tiền đặt cọc (thường 10-30% giá xe) và ký hợp đồng, sau đó sẽ nhận xe ngay lập tức, không phải chờ tích lũy tiền trong thời gian dài.
3. Các bước thực hiện mua Toyota Innova trả góp
Có thể bạn quan tâm: Giá Toyota Innova Tại Philippines: Tổng Quan, Các Phiên Bản Và Chiến Lược Mua Hàng Thông Minh
3.1. Xác định nhu cầu và ngân sách
- Xác định phiên bản Innova phù hợp: Innova 2023 có nhiều phiên bản như 2.0 G, 2.0 V, 2.0 Q, 2.0 GR Sport, 2.8 G, 2.8 V, 2.8 Q. Mỗi phiên bản có mức giá khác nhau (từ 800 triệu đến 1,2 tỷ đồng). Hãy cân nhắc nhu cầu về động cơ (xăng/diesel), trang thiết bị an toàn và tiện nghi.
- Tính toán ngân sách trả góp: Dựa vào thu nhập hàng tháng, chi phí sinh hoạt và các khoản nợ hiện có, xác định mức trả góp tối đa có thể chi trả (thường không nên vượt quá 30% thu nhập hàng tháng).
3.2. Lựa chọn ngân hàng hoặc công ty tài chính
| Ngân hàng / Tài chính | Lãi suất (trong 12-84 tháng) | Thời gian ưu đãi | Ghi chú |
|---|---|---|---|
| Toyota Financial Services (TFS) | 0% – 5,5% | 12-24 tháng lãi suất 0% (đợt khuyến mãi) | Hỗ trợ bảo hiểm vật chất, bảo hiểm tai nạn. |
| Sacombank | 5,5% – 7,2% | 12-36 tháng lãi suất ưu đãi | Thường có chương trình “Mua xe trả góp 0% lãi suất”. |
| HD Bank | 5,8% – 7,5% | 12-48 tháng | Cho vay tới 90% giá trị xe. |
| VPBank | 6,0% – 8,0% | 12-60 tháng | Hỗ trợ trả góp qua thẻ tín dụng. |
| Home Credit | 7,0% – 9,5% | 12-84 tháng | Thủ tục nhanh, không yêu cầu chứng minh thu nhập quá nghiêm ngặt. |
3.3. Thu thập hồ sơ cần thiết
- CMND/CCCD (bản sao công chứng)
- Hộ khẩu, sổ hộ khẩu
- Giấy chứng nhận thu nhập (đối với người đi làm: bảng lương 3 tháng gần nhất; tự doanh: báo cáo tài chính, sao kê ngân hàng 6 tháng)
- Sổ tiết kiệm / chứng minh tài sản (nếu có)
- Hợp đồng thuê nhà hoặc giấy tờ sở hữu bất động sản (để chứng minh địa chỉ)
- Đơn xin vay (theo mẫu ngân hàng)
3.4. Thẩm định và ký hợp đồng
- Ngân hàng/ TFS thẩm định: Kiểm tra hồ sơ, đánh giá khả năng trả nợ, xác nhận mức vay tối đa.
- Ký hợp đồng vay và hợp đồng mua bán: Hai hợp đồng này sẽ liên quan chặt chẽ; ngân hàng sẽ là bên bảo lãnh cho việc trả tiền mua xe.
- Đặt cọc và nhận xe: Khi ký hợp đồng, khách hàng trả tiền đặt cọc (thường 10-30% giá xe) và nhận xe tại đại lý Toyota.
3.5. Thanh toán và quản lý nợ
- Thanh toán định kỳ: Thông qua chuyển khoản ngân hàng, trừ tự động từ tài khoản, hoặc thanh toán tại quầy ngân hàng/ATM.
- Giám sát lịch trả nợ: Sử dụng ứng dụng ngân hàng, hoặc hệ thống SMS thông báo để không bỏ lỡ kỳ trả.
3.6. Hoàn thành hợp đồng
- Khi hoàn tất kỳ trả cuối, ngân hàng sẽ giao lại giấy chứng nhận sở hữu (sổ đăng ký xe) nếu không có người bảo lãnh.
- Khách hàng sẽ được thông báo về việc giải phóng bảo hiểm vật chất (nếu có) và có thể tiếp tục bảo hiểm tự nguyện.
4. So sánh trả góp Toyota Innova với các hình thức mua xe khác
| Tiêu chí | Trả góp ngân hàng | Mua trả góp qua đại lý (trực tiếp) | Mua trả tiền một lần (cash) |
|---|---|---|---|
| Tiền đặt cọc | 10-30% | 30-40% | 100% |
| Lãi suất | 0-9% (tùy chương trình) | Thường cao hơn (10-12%) | Không có lãi |
| Thời gian | 12-84 tháng | 12-60 tháng | Ngay lập tức |
| Chi phí bảo hiểm | Được ngân hàng hỗ trợ | Phải tự mua | Tự mua |
| Rủi ro tài chính | Rủi ro thấp nếu trả đúng hạn | Cao hơn nếu không có kiểm soát | Rủi ro thấp, nhưng tài chính lớn một lần |
| Ưu đãi | Khuyến mãi lãi suất 0% | Khuyến mãi phụ tùng, bảo dưỡng | Có thể đàm phán giảm giá trực tiếp |
5. Phân tích chi phí thực tế khi mua Toyota Innova trả góp
5.1. Giá bán lẻ (đối với phiên bản 2.0 G 2023)
- Giá niêm yết: 830.000.000 VNĐ
- Giá thực tế (sau chiết khấu đại lý): 795.000.000 VNĐ
Giả sử khách hàng chọn trả góp 0% lãi suất trong 24 tháng, trả trước 30% giá trị xe.
- Tiền đặt cọc (30%): 238.500.000 VNĐ
- Số tiền vay: 795.000.000 – 238.500.000 = 556.500.000 VNĐ
- Thời gian trả: 24 tháng
- Khoản trả hàng tháng: 556.500.000 / 24 ≈ 23.187.500 VNĐ
5.2. Ví dụ trả góp 5% lãi suất trong 48 tháng
- Tiền đặt cọc (20%): 159.000.000 VNĐ
- Số tiền vay: 795.000.000 – 159.000.000 = 636.000.000 VNĐ
- Lãi suất: 5%/năm (0,4167%/tháng)
- Công thức trả góp: A = P r(1+r)^n / (1+r)^n – 1
- P = 636.000.000 VNĐ
- r = 0,004167
- n = 48
→ A ≈ 14.690.000 VNĐ/tháng
- Tổng tiền trả: 14.690.000 48 + 159.000.000 = 866.120.000 VNĐ
- Chi phí lãi: 866.120.000 – 795.000.000 = 71.120.000 VNĐ
5.3. So sánh tổng chi phí
Có thể bạn quan tâm: Toyota Innova J 2014: Đánh Giá Toàn Diện, So Sánh Và Lời Khuyên Mua Xe Cũ
| Phương án | Tiền đặt cọc | Khoản trả hàng tháng | Thời gian | Tổng tiền trả | Chi phí lãi |
|---|---|---|---|---|---|
| 0% lãi 24 tháng | 238.500.000 | 23.187.500 | 24 tháng | 795.000.000 | 0 |
| 5% lãi 48 tháng | 159.000.000 | 14.690.000 | 48 tháng | 866.120.000 | 71.120.000 |
| Trả tiền mặt | 795.000.000 | – | – | 795.000.000 | 0 |
Như vậy, nếu khách hàng có khả năng trả trước một khoản lớn và muốn tránh lãi suất, lựa chọn 0% lãi 24 tháng là hợp lý. Nếu muốn giảm gánh nặng hàng tháng, kéo dài thời gian trả, thì chấp nhận trả thêm lãi là cách cân bằng.
6. Những lưu ý quan trọng khi ký hợp đồng trả góp Toyota Innova
- Kiểm tra tỷ lệ vay tối đa: Thông thường ngân hàng cho vay tối đa 80-90% giá trị xe, nhưng một số chương trình khuyến mãi có thể giảm xuống 70% để giảm rủi ro.
- Đọc kỹ điều khoản phạt trả trước: Một số hợp đồng có khoản phạt nếu muốn trả nợ sớm (prepayment penalty). Nếu dự tính có khả năng trả sớm, nên thương thảo để giảm hoặc loại bỏ khoản này.
- Xác định rõ ngày thanh toán: Tránh trả trễ hạn, vì sẽ phát sinh phí trả chậm và ảnh hưởng đến điểm tín dụng.
- Bảo hiểm bắt buộc và bảo hiểm vật chất: Đảm bảo rằng hợp đồng đã bao gồm bảo hiểm vật chất (comprehensive) trong thời gian vay; nếu không, khách hàng cần tự mua để tránh rủi ro.
- Kiểm tra xe khi nhận: Kiểm tra số khung, số máy, tình trạng sơn, nội thất và các phụ kiện đi kèm. Ghi nhận mọi lỗi trong biên bản nhận xe.
- Giữ hợp đồng và giấy tờ gốc: Lưu trữ hợp đồng vay, hợp đồng mua bán, giấy chứng nhận đăng ký xe, và biên nhận thanh toán để tránh tranh chấp sau này.
- Theo dõi thay đổi lãi suất: Một số gói trả góp có lãi suất thay đổi theo chỉ số lãi thị trường (floating). Nếu lãi suất tăng, khoản trả hàng tháng sẽ tăng lên.
7. Các chương trình khuyến mãi trả góp Toyota Innova hiện nay (2024-2025)
| Tháng/Năm | Đối tác | Nội dung khuyến mãi | Đối tượng áp dụng |
|---|---|---|---|
| Tháng 4/2024 | Toyota Financial Services | 0% lãi suất 12 tháng cho các phiên bản 2.0 G, 2.0 V; tiền đặt cọc 20%; hỗ trợ bảo hiểm vật chất 2 năm. | Khách hàng mới, không có nợ ngân hàng. |
| Tháng 7/2024 | Sacombank | Giảm 0,5% lãi suất cho vay 48 tháng, tặng 1 năm bảo dưỡng miễn phí, tặng phụ kiện gắn camera hành trình. | Khách hàng có thu nhập ổn định > 15 triệu/tháng. |
| Tháng 10/2024 | Home Credit | Hoàn trả 5% tiền đặt cọc nếu trả nợ trong 24 tháng, lãi suất 6% cố định. | Khách hàng không có lịch sử tín dụng, nhưng có thu nhập ổn định. |
| Tháng 1/2025 | VPBank | 0% lãi suất 6 tháng + tặng thẻ VPBank Platinum, ưu đãi giảm phí bảo hiểm. | Khách hàng giữ thẻ VPBank Platinum hoặc VPBank Gold. |
| Tháng 5/2025 | HD Bank | Giảm 1% lãi suất cho vay 60 tháng, tặng 2 năm bảo hiểm tai nạn cá nhân. | Khách hàng vay lần thứ hai hoặc đã có tài sản thế chấp tại HD Bank. |
Lưu ý: Các chương trình khuyến mãi thường có thời hạn ngắn và số lượng xe có hạn. Khách hàng nên liên hệ trực tiếp với đại lý Toyota hoặc ngân hàng để xác nhận chi tiết và thời gian áp dụng.
8. Lợi ích dài hạn khi sở hữu Toyota Innova trả góp
8.1. Giá trị giữ lại (resale value) cao
Toyota là thương hiệu nổi tiếng về độ bền và giá trị bán lại ổn định. Sau 3-5 năm sử dụng, một chiếc Innova vẫn giữ được khoảng 60-70% giá trị ban đầu, đặc biệt nếu bảo dưỡng định kỳ và không có tai nạn nghiêm trọng. Điều này giúp khách hàng có thể bán lại hoặc đổi sang mẫu xe mới với mức chi phí hợp lý.
8.2. Chi phí bảo trì thấp
- Động cơ bền bỉ: Động cơ diesel 2.8L và xăng 2.0L của Innova được thiết kế để hoạt động lâu dài, với khoảng cách bảo dưỡng lớn (10.000 km – 15.000 km) giữa các lần thay dầu.
- Mạng lưới dịch vụ rộng: Hệ thống đại lý và trung tâm bảo dưỡng Toyota trên toàn quốc cung cấp phụ tùng chính hãng, bảo hành 5 năm hoặc 200.000 km (tùy điều kiện).
8.3. An toàn cho gia đình
- Công nghệ an toàn tiên tiến: Hệ thống hỗ trợ lái (Lane Departure Alert, Pre‑Collision System) trên các phiên bản cao cấp giúp giảm thiểu rủi ro tai nạn.
- Không gian nội thất đa năng: Ghế thứ ba có thể gập lại, tạo không gian chứa đồ lên tới 1.200 lít, phù hợp cho các chuyến du lịch gia đình, chuyển nhà, hoặc vận chuyển hàng hoá nhẹ.
8.4. Khả năng tài chính linh hoạt
- Khi kết thúc hợp đồng trả góp, khách hàng có thể tái tài trợ (refinance) để kéo dài thời gian trả nợ hoặc giảm khoản trả hàng tháng, nếu cần thiết.
- Thay đổi nội dung hợp đồng: Một số ngân hàng cho phép khách hàng thay đổi thời hạn vay (gia hạn) trong trường hợp tạm thời gặp khó khăn tài chính, với mức phí gia hạn hợp lý.
9. Câu hỏi thường gặp (FAQ) về Toyota Innova trả góp
Có thể bạn quan tâm: Toyota Innova J 2007: Đánh Giá Toàn Diện, Lịch Sử Và Những Điều Cần Biết Khi Sở Hữu
Q1: Tôi có thể vay tối đa bao nhiêu % giá trị xe?
A: Thông thường ngân hàng cho vay từ 70% đến 90% giá trị xe sau khi trừ tiền đặt cọc. Các chương trình khuyến mãi có thể giảm xuống 80% để giảm rủi ro.
Q2: Có cần phải có bảo hiểm nhân thọ khi vay trả góp không?
A: Một số ngân hàng yêu cầu bảo hiểm nhân thọ (life insurance) để bảo vệ khoản vay trong trường hợp người vay tử vong. Tuy nhiên, không phải tất cả ngân hàng đều có yêu cầu này; Toyota Financial Services thường không yêu cầu bảo hiểm nhân thọ.
Q3: Tôi có thể trả trước khoản vay không?
A: Có, nhưng một số hợp đồng có khoản phạt trả trước (prepayment penalty) từ 1-2% số dư nợ. Bạn nên thương thảo để có điều khoản không phạt hoặc giảm phí.
Q4: Nếu tôi mất việc, sẽ ảnh hưởng gì tới hợp đồng trả góp?
A: Ngân hàng sẽ xem xét khả năng trả nợ mới và có thể đề xuất gia hạn thời gian vay hoặc tạm hoãn thanh toán (deferment) trong một thời gian nhất định. Việc này thường đi kèm với phí xử lý.
Q5: Tôi muốn mua Innova phiên bản cao cấp nhất (2.8 Q) nhưng ngân hàng chỉ cho vay 70%; có cách nào tăng tỷ lệ vay?
A: Bạn có thể đưa tài sản thế chấp khác (như bất động sản, tài khoản tiết kiệm) để ngân hàng tăng tỷ lệ vay lên 80-90%.
10. Kết luận
Toyota Innova trả góp là một giải pháp tài chính thông minh cho những ai muốn sở hữu một chiếc xe gia đình đa năng, an toàn và bền bỉ mà không cần phải trả toàn bộ số tiền một lần. Nhờ các chương trình lãi suất ưu đãi, thời gian vay linh hoạt và các gói bảo hiểm, bảo dưỡng đi kèm, việc mua Innova trả góp không chỉ giảm áp lực tài chính mà còn mang lại nhiều lợi ích lâu dài về giá trị tài sản và an toàn cho gia đình.
10.1. Các bước thực hiện nhanh chóng
- Xác định phiên bản và ngân sách → Chọn Innova 2.0 G, 2.0 V hoặc 2.8 Q tùy nhu cầu.
- Lựa chọn ngân hàng/tài chính → Toyota Financial Services, Sacombank, HD Bank, …
- Chuẩn bị hồ sơ → CMND, sổ hộ khẩu, chứng minh thu nhập, giấy tờ tài sản.
- Ký hợp đồng, trả tiền đặt cọc → Nhận xe ngay tại đại lý.
- Thanh toán hàng tháng → Dễ dàng qua chuyển khoản hoặc trừ tự động.
- Hoàn thành hợp đồng → Sở hữu hoàn toàn xe, có thể bán lại hoặc đổi mẫu mới.
10.2. Lời khuyên cuối cùng
- So sánh lãi suất và phí giữa các ngân hàng để chọn mức trả góp hợp lý nhất.
- Đọc kỹ hợp đồng, đặc biệt là các điều khoản về trả trước và phí trễ hạn.
- Bảo dưỡng định kỳ tại đại lý Toyota để duy trì giá trị và độ bền của xe.
- Theo dõi điểm tín dụng để duy trì lịch sử tài chính tốt, giúp các giao dịch tài chính trong tương lai trở nên thuận lợi hơn.
Với sự chuẩn bị kỹ lưỡng, hiểu rõ các ưu nhược điểm và lựa chọn đúng đối tác tài chính, việc sở hữu Toyota Innova trả góp sẽ trở thành một hành trình dễ dàng, an toàn và đáng tin cậy, đồng thời mang lại sự hài lòng cho cả gia đình trong những chuyến đi dài ngày và những khoảnh khắc đáng nhớ. Chúc bạn sớm lái được chiếc Innova mơ ước!