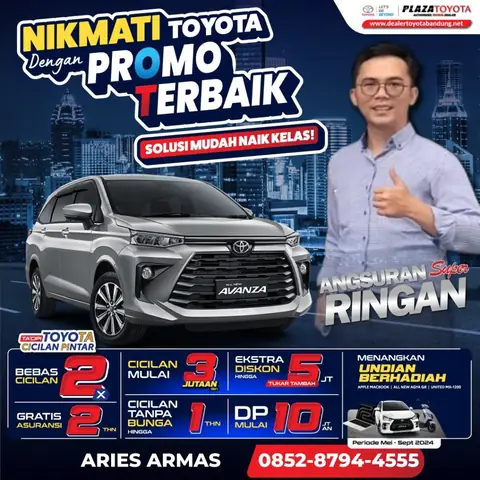
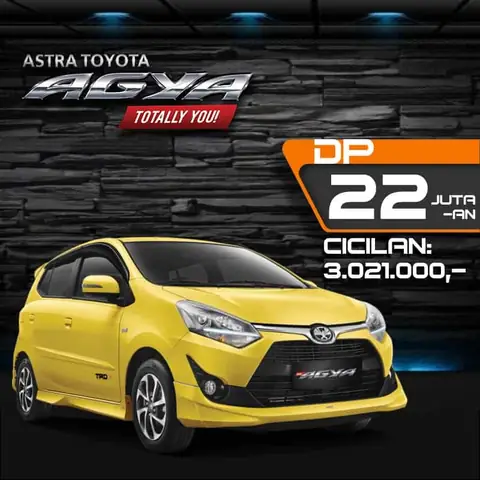
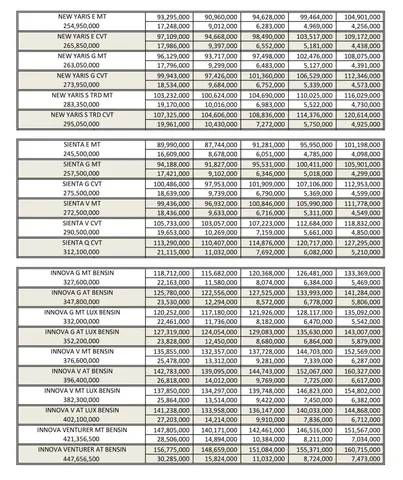
Khi nói đến việc sở hữu một chiếc Toyota mới, không ít khách hàng tại Bandung đang băn khoăn về vấn đề tài chính. “Kredit Toyota Bandung” đã trở thành một trong những từ khóa được tìm kiếm nhiều nhất trên internet, phản ánh nhu cầu ngày càng tăng của người tiêu dùng muốn mua xe Toyota nhưng chưa đủ khả năng thanh toán trả góp. Bài viết dưới đây sẽ cung cấp cho bạn đọc một cái nhìn toàn diện về các gói tín dụng, quy trình, ưu đãi và những lưu ý quan trọng khi lựa chọn kredit Toyota tại Bandung.
1. Tại sao nên chọn Toyota?
Toyota là một trong những thương hiệu ô tô hàng đầu thế giới, nổi tiếng với độ bền, an toàn và công nghệ tiên tiến. Ở Indonesia, và đặc biệt là Bandung, Toyota chiếm thị phần lớn nhờ:
Độ tin cậy cao: Các mẫu xe như Toyota Avanza, Toyota Hilux, Toyota Corolla hay Toyota Fortuner đều có lịch sử hoạt động bền bỉ, ít hỏng hóc.
Mạng lưới dịch vụ rộng khắp: Hệ thống đại lý và trung tâm bảo dưỡng của Toyota tại Bandung phủ khắp các quận, giúp chủ xe dễ dàng bảo trì, sửa chữa.
Giá trị giữ xe tốt: Khi bán lại, xe Toyota thường giữ được giá trị cao hơn so với nhiều hãng khác, giảm thiểu rủi ro tài chính.
Công nghệ xanh: Toyota đang đẩy mạnh các dòng xe hybrid và điện, đáp ứng xu hướng bảo vệ môi trường và tiết kiệm nhiên liệu.
Với những lợi thế trên, việc mua một chiếc Toyota qua hình thức kredit (trả góp) không chỉ giúp bạn sở hữu xe nhanh chóng mà còn tối ưu hoá chi phí trong dài hạn.
2. Các loại hình kredit Toyota phổ biến tại Bandung
2.1 Kredit ngân hàng truyền thống
Nhiều ngân hàng lớn như Bank BNI, Bank Mandiri, Bank BCA và Bank BTN cung cấp các gói vay mua xe Toyota. Đặc điểm:
Lãi suất cố định hoặc thả nổi: Thường dao động từ 5% đến 9%/năm tùy vào thời hạn và hồ sơ tín dụng.
Thời hạn vay linh hoạt: Từ 12 tháng đến 84 tháng (7 năm).
Tiền trả trước (down payment): Thông thường từ 20% đến 30% giá trị xe, nhưng một số ngân hàng có chương trình “Zero Down Payment” nếu khách hàng có lịch sử tín dụng tốt.
2.2 Kredit qua đại lý Toyota (Toyota Financial Services – TFS)
Toyota Financial Services là công ty tài chính nội bộ của Toyota, chuyên cung cấp các sản phẩm tín dụng dành riêng cho khách hàng mua xe Toyota. Ưu điểm:
Quy trình nhanh gọn: Chỉ cần đến showroom, điền mẫu đơn và cung cấp giấy tờ, trong vòng 1-2 ngày là có thể duyệt vay.
Lãi suất ưu đãi: Thường thấp hơn so với ngân hàng truyền thống, từ 4.5% đến 7%/năm.
Chương trình ưu đãi đặc biệt: Như “Cashback 5%”, “Free Insurance 1 năm” hoặc “Bảo dưỡng miễn phí 2 lần”.
2.3 Kredit qua công ty tài chính (leasing)
Các công ty tài chính như BFI Finance, Adira Finance, atau Mandiri Utama Finance cung cấp hình thức leasing (thuê mua) cho Toyota. Đặc điểm:
Kredit Toyota Bandung
Có thể bạn quan tâm: Kredit Mobil Toyota: Hướng Dẫn Toàn Diện Về Vay Mua Xe Toyota Cho Người Việt
Không cần trả trước lớn: Thường chỉ cần trả 10% giá xe làm “cọc”.
Có thể mua lại xe sau khi kết thúc hợp đồng: Giá mua lại được tính dựa trên giá trị còn lại của xe.
Linh hoạt trong việc thay đổi xe: Khi hợp đồng kết thúc, khách hàng có thể đổi sang mẫu xe mới hơn mà không phải trả phí cao.
3. Quy trình xin kredit Toyota tại Bandung
Bước 1: Chuẩn bị hồ sơ
Hồ sơ
Mô tả
CMND/Passport
Bản sao công chứng hoặc scan màu
Sổ hộ khẩu
Bản sao công chứng
Giấy chứng nhận thu nhập
Bảng lương 3 tháng gần nhất hoặc sao kê ngân hàng 3 tháng
Hợp đồng làm việc
Nếu là nhân viên công ty, hợp đồng ít nhất 1 năm
Thông tin tài sản thế chấp (nếu có)
Giấy tờ nhà, đất, hoặc xe cũ
Bước 2: Đến showroom Toyota hoặc ngân hàng
Nếu qua Toyota Financial Services: Bạn sẽ được nhân viên tư vấn trực tiếp, lựa chọn mẫu xe, thời hạn vay và lãi suất.
Nếu qua ngân hàng: Bạn có thể mang hồ sơ tới chi nhánh gần nhất hoặc gửi online (nhiều ngân hàng đã triển khai dịch vụ vay mua xe qua ứng dụng).
Bước 3: Xác nhận và duyệt khoản vay
Thẩm định tín dụng: Ngân hàng hoặc TFS sẽ kiểm tra lịch sử tín dụng, thu nhập và khả năng trả nợ.
Đánh giá tài sản (nếu có): Nếu bạn cung cấp tài sản bảo đảm, sẽ được thẩm định giá trị.
Thời gian duyệt: Thông thường từ 1 ngày (TFS) tới 5-7 ngày (ngân hàng).
Bước 4: Ký hợp đồng và nhận xe
Ký hợp đồng kredit: Đọc kỹ các điều khoản, mức trả góp, lãi suất, phí trễ hạn.
Thanh toán tiền trả trước: Nếu có, bạn sẽ thanh toán ngay tại showroom.
Nhận xe: Sau khi ký hợp đồng và hoàn tất thủ tục, xe sẽ được giao cho bạn.
4. Các ưu đãi và khuyến mãi hấp dẫn
Cashback 5%: Khi ký hợp đồng kredit trong tháng khuyến mãi, bạn sẽ nhận lại 5% giá trị xe dưới dạng tiền mặt hoặc voucher mua phụ tùng.
Miễn phí bảo hiểm 1 năm: Bao gồm bảo hiểm vật chất và trách nhiệm dân sự.
Bảo dưỡng miễn phí 2 lần: Đối với các mẫu xe Toyota mới (Camry, Corolla, Fortuner) trong 2 năm đầu.
Chiết khấu lãi suất: Nếu bạn là khách hàng thân thiết của ngân hàng hoặc có lịch sử tín dụng tốt (credit score > 750), lãi suất có thể giảm 0.5% – 1%.
Chương trình “Zero Down Payment”: Áp dụng cho một số mẫu xe như Toyota Yaris và Avanza, giúp người mua không cần trả trước.
5. Những lưu ý quan trọng khi vay kredit Toyota
5.1 Kiểm tra lãi suất thực tế (APR)
Không chỉ nhìn vào lãi suất danh nghĩa mà còn cần xem xét APR (Annual Percentage Rate) để biết tổng chi phí vay, bao gồm phí xử lý, phí bảo hiểm và các chi phí phụ trợ khác.
5.2 Đánh giá khả năng trả nợ
Tính toán ngân sách: Đảm bảo khoản trả góp không vượt quá 30% thu nhập hàng tháng.
Dự phòng ngân sách: Luôn có quỹ dự phòng ít nhất 2-3 tháng chi phí sinh hoạt để tránh rủi ro khi mất việc hoặc giảm thu nhập.
5.3 Kiểm tra điều khoản trả trước và trả trước sớm
Kredit Toyota Bandung
Có thể bạn quan tâm: Koons Tyson’s Toyota: Câu Chuyện Thành Công Và Những Bài Học Đáng Giá
Một số hợp đồng kredit có phí trả trước sớm (prepayment penalty). Nếu bạn dự định trả nợ nhanh, nên chọn hợp đồng không có phí này.
5.4 Bảo hiểm bắt buộc và bảo hiểm tự nguyện
Bảo hiểm vật chất (Comprehensive): Bảo hiểm toàn diện giúp bảo vệ xe khỏi tai nạn, mất cắp và thiên tai.
Bảo hiểm trách nhiệm dân sự (Third Party Liability): Luôn bắt buộc theo luật Indonesia, nhưng mức bảo hiểm tối thiểu có thể không đủ, nên cân nhắc mua mức cao hơn.
5.5 Kiểm tra điều khoản “tái cấp” (refinancing)
Nếu lãi suất thị trường giảm, bạn có thể xem xét tái cấp khoản vay với ngân hàng khác để giảm chi phí lãi. Tuy nhiên, cần tính toán chi phí phạt và phí xử lý để chắc chắn rằng việc tái cấp là có lợi.
6. So sánh chi phí giữa các hình thức kredit
Hình thức
Lãi suất (năm)
Tiền trả trước
Thời hạn tối đa
Phí xử lý
Ưu đãi kèm
Ngân hàng truyền thống
5% – 9%
20% – 30%
84 tháng
1% – 2% giá trị xe
Cashback 3% (đôi khi)
Toyota Financial Services (TFS)
4.5% – 7%
10% – 20%
72 tháng
0.5% giá trị xe
Free Insurance 1 năm, Bảo dưỡng 2 lần
Công ty tài chính (leasing)
6% – 8%
10%
60 tháng
1.5% giá trị xe
Có tùy chọn mua lại
Như bảng trên cho thấy, TFS thường là lựa chọn tối ưu nhất cho khách hàng muốn có lãi suất thấp, tiền trả trước vừa phải và nhận được nhiều ưu đãi kèm.
7. Các mẫu xe Toyota phổ biến và gợi ý kredit tại Bandung
Mẫu xe
Giá bán (IDR)
Thời hạn kredit đề xuất
Khoản trả góp hàng tháng (ước tính)
Toyota Avanza
200 triệu
48 tháng
4,5 – 5,5 triệu
Toyota Yaris
250 triệu
60 tháng
5,5 – 6,5 triệu
Toyota Corolla Altis
350 triệu
72 tháng
6,5 – 8 triệu
Toyota Camry
450 triệu
84 tháng
8 – 10 triệu
Toyota Fortuner
600 triệu
84 tháng
11 – 13 triệu
Toyota Hilux
550 triệu
84 tháng
10 – 12 triệu
Lưu ý: Các con số trên chỉ là ước tính, phụ thuộc vào lãi suất thực tế, phí xử lý và mức tiền trả trước.
8. Kinh nghiệm thực tế từ người mua kredit Toyota ở Bandung
“Tôi đã mua một chiếc Toyota Avanza qua Toyota Financial Services với lãi suất 5.2%/năm và trả trước 15% giá xe. Nhờ chương trình miễn phí bảo hiểm 1 năm, tôi tiết kiệm được khoảng 10 triệu IDR trong năm đầu. Quy trình duyệt nhanh, chỉ mất 2 ngày. Điều quan trọng là tôi luôn kiểm tra ngân sách và không vượt quá 30% thu nhập để trả góp.” – Anh Dũng, 34 tuổi, nhân viên văn phòng tại Bandung.
“Ban đầu tôi muốn vay ngân hàng vì nghĩ lãi suất sẽ thấp hơn, nhưng khi so sánh các chi phí phụ (phí xử lý, bảo hiểm) tôi thấy TFS tổng chi phí thực tế còn thấp hơn. Thêm vào đó, TFS có chương trình đổi xe sau 3 năm nếu muốn, rất tiện lợi.” – Chị Lan, 29 tuổi, giáo viên.
Kredit Toyota Bandung
Có thể bạn quan tâm: Koch 33 Toyota: Đánh Giá Toàn Diện Và Hướng Dẫn Sử Dụng Đúng Cách
9. Các câu hỏi thường gặp (FAQ)
Q1: Tôi có thể vay kredit Toyota nếu là người nước ngoài (expat) không?
A: Có, nhưng cần cung cấp giấy tờ chứng minh thu nhập (pay slip), hợp đồng lao động ít nhất 1 năm và hộ chiếu còn hạn. Một số ngân hàng có chương trình “expat loan” với mức lãi suất hơi cao hơn.
Q2: Tôi muốn mua một chiếc Toyota cũ, có được hỗ trợ kredit không?
A: Có, một số công ty tài chính và ngân hàng cung cấp khoản vay mua xe cũ (used car loan). Lãi suất thường từ 8% đến 12%/năm và thời hạn tối đa 60 tháng.
Q3: Nếu tôi mất việc giữa chừng, ngân hàng sẽ làm gì?
A: Thông thường, ngân hàng sẽ liên hệ để thương lượng lại thời hạn hoặc tạm hoãn trả góp. Nếu không có thỏa thuận, có thể áp dụng phí trễ hạn và cuối cùng sẽ thu hồi tài sản bảo đảm.
Q4: Tôi có thể trả nợ sớm mà không bị phạt không?
A: Nhiều hợp đồng kredit hiện nay cho phép trả nợ sớm không phí. Tuy nhiên, hãy đọc kỹ hợp đồng để xác nhận.
Q5: Có cần mua bảo hiểm bổ sung không?
A: Mặc dù bảo hiểm vật chất và trách nhiệm dân sự là bắt buộc, bạn có thể mua bảo hiểm “gap insurance” để bảo vệ phần chênh lệch giữa giá trị xe và số tiền còn nợ trong trường hợp xe bị mất hoàn toàn.
10. Kết luận
“Kredit Toyota Bandung” không chỉ là một phương thức tài chính tiện lợi mà còn là một chiến lược đầu tư thông minh cho những ai muốn sở hữu một chiếc xe đáng tin cậy, an toàn và có giá trị giữ xe cao. Với nhiều lựa chọn hình thức kredit – từ ngân hàng truyền thống, Toyota Financial Services đến các công ty leasing – người mua có thể tùy chỉnh kế hoạch trả góp sao cho phù hợp nhất với khả năng tài chính cá nhân.
Để đạt được lợi ích tối đa, bạn cần:
So sánh lãi suất và chi phí thực tế (APR) giữa các nhà cung cấp.
Xem xét các ưu đãi kèm như bảo hiểm, bảo dưỡng và cashback.
Kiểm tra khả năng trả nợ để tránh rủi ro tài chính.
Đọc kỹ hợp đồng, đặc biệt là các điều khoản về trả trước, trả trước sớm và phí trễ hạn.
Nếu bạn đang cân nhắc mua một chiếc Toyota mới ở Bandung, hãy bắt đầu bằng việc liên hệ trực tiếp với showroom Toyota gần nhất hoặc ngân hàng bạn tin tưởng để nhận tư vấn chi tiết. Đừng quên chuẩn bị đầy đủ hồ sơ và tính toán ngân sách cẩn thận – chỉ khi đó bạn mới có thể tận hưởng niềm vui lái xe mới mà không lo lắng về gánh nặng tài chính.
Chúc bạn sớm sở hữu chiếc Toyota mơ ước và hành trình lái xe tại Bandung luôn an toàn, suôn sẻ!