
Có thể bạn quan tâm: Toyota Corolla Engine: Khám Phá Động Cơ Đỉnh Cao Của Dòng Xe Thân Thép Đáng Tin Cậy
1. Giới thiệu tổng quan về chương trình lease Toyota Corolla
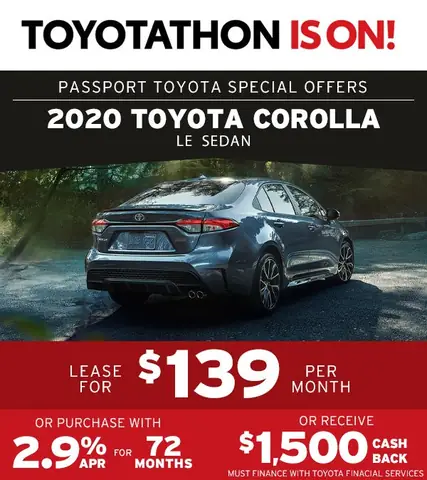
Toyota Corolla là một trong những mẫu sedan bán chạy nhất thế giới, nổi tiếng với độ tin cậy cao, chi phí bảo trì thấp và khả năng tiết kiệm nhiên liệu ấn tượng. Đối với nhiều khách hàng, việc sở hữu một chiếc Corolla mới thông qua hình thức mua trả góp truyền thống có thể là gánh nặng tài chính; trong khi đó, hình thức lease (thuê bao) mang lại nhiều lợi thế về chi phí, linh hoạt và tiện lợi. Bài viết này sẽ cung cấp cho bạn một cái nhìn toàn diện về “Toyota Corolla lease” – từ khái niệm, cơ chế hoạt động, các yếu tố ảnh hưởng đến chi phí, cho tới cách so sánh các gói lease và lời khuyên khi ký hợp đồng.
2. Lease là gì? So sánh với mua trả góp và mua trả tiền mặt
2.1 Định nghĩa lease
Lease (còn gọi là thuê bao) là một hình thức tài chính trong đó khách hàng (người thuê) trả một khoản tiền định kỳ (thường là hàng tháng) để sử dụng xe trong một khoảng thời gian nhất định (thường từ 24 đến 60 tháng). Sau khi hợp đồng kết thúc, khách hàng có thể:
- Trả lại xe cho hãng/đại lý.
- Mua lại xe với giá trị còn lại (residual value) đã được xác định trước.
- Đổi sang một chiếc xe mới và ký hợp đồng lease mới.
2.2 So sánh nhanh với các hình thức sở hữu khác
| Tiêu chí | Mua trả tiền mặt | Mua trả góp (vay ngân hàng) | Lease (thuê bao) |
|---|---|---|---|
| Số tiền trả trước | Toàn bộ giá trị xe | Thường 10‑30% giá trị xe | Thường 1‑3 tháng tiền thuê |
| Chi phí hàng tháng | Không có | Khoản vay + lãi suất | Tiền thuê (thấp hơn so với vay) |
| Quyền sở hữu | 100% | 100% sau khi trả hết nợ | Không sở hữu (trừ khi mua lại) |
| Giá trị tài sản cuối kỳ | Xe thuộc sở hữu | Xe thuộc sở hữu | Xe thuộc sở hữu hãng (trừ khi mua lại) |
| Bảo dưỡng, sửa chữa | Chủ sở hữu chịu | Chủ sở hữu chịu | Thường bao gồm bảo dưỡng trong hợp đồng |
| Linh hoạt đổi xe | Cần bán lại, mất thời gian | Cần bán lại hoặc trả nợ sớm | Dễ dàng đổi xe mới khi hợp đồng hết hạn |
3. Lý do nên xem xét lease Toyota Corolla
3.1 Tiết kiệm chi phí ban đầu và hàng tháng
- Tiền trả trước thấp: Với lease, bạn chỉ cần trả trước một khoản tiền nhỏ (đôi khi chỉ bằng 1‑2 tháng tiền thuê). Điều này giúp giảm áp lực tài chính ban đầu so với việc phải trả trước 30% giá trị xe khi mua trả góp.
- Tiền thuê hàng tháng hợp lý: Do giá trị khấu hao của Corolla trong 3‑5 năm được tính trước và chia đều thành các kỳ thanh toán, tiền thuê thường thấp hơn khoản vay ngân hàng cùng kỳ hạn và lãi suất.
3.2 Bảo trì và chi phí vận hành được gói gọn
Nhiều chương trình lease của Toyota (đặc biệt là trong gói “Toyota Lease Advantage”) bao gồm:
- Bảo dưỡng định kỳ (đổi dầu, lọc gà, kiểm tra phanh).
- Hỗ trợ khẩn cấp 24/7.
- Bảo hiểm vật chất và trách nhiệm dân sự (tùy gói).
Điều này giúp người thuê tránh được các chi phí bất ngờ và quản lý ngân sách dễ dàng hơn.
3.3 Luôn lái xe mới, công nghệ tiên tiến
Khi hợp đồng lease kết thúc (thường 36‑48 tháng), bạn có thể ký lease một chiếc Corolla đời mới, được trang bị các tính năng an toàn và công nghệ mới nhất (Toyota Safety Sense, hệ thống giải trí Apple CarPlay/Android Auto, hệ thống hybrid nếu chọn phiên bản). Đây là lợi thế lớn so với việc sở hữu xe cũ, phải chịu chi phí nâng cấp và bảo trì ngày càng tăng.
Có thể bạn quan tâm: Toyota Corolla L: Hướng Dẫn Chọn Mua, Bảo Trì Và Ưu Nhược Điểm
3.4 Giảm thiểu rủi ro giá trị giảm
Giá trị giảm (depreciation) là một trong những yếu tố quan trọng khi sở hữu xe. Khi bạn lease, giá trị giảm không ảnh hưởng tới túi tiền của bạn; hãng xe chịu trách nhiệm về phần giá trị còn lại (residual value) và sẽ bán lại xe khi hợp đồng kết thúc.
4. Các yếu tố quyết định chi phí lease Toyota Corolla
4.1 Giá trị xe (MSRP)
Giá gốc của Corolla (theo phiên bản, trang bị) là nền tảng để tính tiền thuê. Ví dụ, Corolla 2024 GLi có giá khoảng 650 triệu VNĐ, trong khi Corolla Hybrid có giá lên tới 750 triệu VNĐ.
4.2 Giá trị còn lại (Residual Value)
Là phần giá trị còn lại của xe vào cuối kỳ lease, thường được tính dựa trên tỷ lệ phần trăm của MSRP (thường từ 45%‑60% tùy năm và mô hình). Residual Value cao hơn sẽ làm giảm tiền thuê hàng tháng vì phần khấu hao ít hơn.
4.3 Lãi suất (Money Factor)
Trong lease, lãi suất được biểu thị bằng “money factor”. Để chuyển sang lãi suất phần trăm, bạn nhân money factor với 2400. Ví dụ, money factor 0.0015 tương đương lãi suất 3.6%/năm.
4.4 Thời hạn hợp đồng (Lease Term)
Thường là 24, 36, 48 hoặc 60 tháng. Thời hạn ngắn hơn sẽ có tiền thuê cao hơn nhưng giảm tổng chi phí lãi; thời hạn dài hơn giảm tiền thuê nhưng tăng tổng lãi và có nguy cơ vượt quá giới hạn km.
Có thể bạn quan tâm: Toyota Corolla Ke70 – Biểu Tượng Của Độ Bền, Đam Mê Và Văn Hóa Ô Tô Việt
4.5 Giới hạn km hàng năm
Hầu hết hợp đồng lease quy định một mức km tối đa (ví dụ: 12.000 km/năm). Nếu vượt quá, bạn sẽ phải trả phí mỗi km vượt quá (thường 1.500‑2.000 VNĐ/km). Do đó, khi lựa chọn lease, hãy ước tính nhu cầu di chuyển thực tế.
4.6 Tiền đặt cọc (Down Payment)
Tiền đặt cọc (cap cost reduction) giảm số tiền tính phí thuê, do đó giảm tiền thuê hàng tháng. Tuy nhiên, nếu bạn trả quá nhiều tiền đặt cọc, bạn sẽ mất khoản tiền này khi trả lại xe (trừ khi mua lại).
4.7 Các khoản phí phụ trợ
- Phí đăng ký, bảo hiểm: Thường không bao gồm trong tiền thuê.
- Phí bảo trì bổ sung: Nếu không nằm trong gói, bạn sẽ tự chi trả.
- Phí trả trước (Acquisition Fee): Khoản phí một lần do hãng thu để thiết lập hợp đồng lease (khoảng 5‑10 triệu VNĐ).
- Phí trả lại (Disposition Fee): Khi trả xe cuối kỳ, có thể phát sinh (khoảng 3‑5 triệu VNĐ).
5. Quy trình ký lease Toyota Corolla – Bước đầu đến bước cuối
Bước 1: Xác định nhu cầu và ngân sách
- Xác định số km dự kiến: Dùng công cụ tính toán km hàng năm dựa trên công việc, du lịch, gia đình.
- Chọn phiên bản Corolla: GLi, GLi Premium, Hybrid, hoặc các phiên bản “Sport”.
- Xác định thời hạn lease: 24‑48 tháng là phổ biến nhất.
Bước 2: Tìm hiểu và so sánh các gói lease
- Toyota Financial Services (TFS): Đơn vị tài chính chính thức của Toyota cung cấp các gói lease chính hãng, thường kèm bảo hiểm và bảo dưỡng.
- Các ngân hàng và công ty tài chính: Một số ngân hàng (Vietcombank, BIDV) cũng cung cấp dịch vụ lease thông qua đối tác.
- Đại lý: Nhiều đại lý Toyota (ví dụ: Toyota Hà Nội, Toyota TP.HCM) có chương trình lease nội bộ với ưu đãi lãi suất thấp hơn.
Bước 3: Kiểm tra điều kiện vay và hồ sơ
- Thẻ căn cước/CMND/Hộ chiếu
- Giấy tờ thu nhập: Sao kê ngân hàng 3-6 tháng, hợp đồng lao động, hoặc quyết định thuế TNCN.
- Lịch sử tín dụng: Đánh giá điểm tín dụng (credit score) để nhận được money factor ưu đãi.
Bước 4: Đàm phán và ký hợp đồng
- Thảo luận về money factor, residual value, và cap cost.
- Yêu cầu giảm phí acquisition fee (có thể thương lượng).
- Kiểm tra các điều khoản bảo dưỡng, bảo hiểm.
Bước 5: Nhận xe và bắt đầu sử dụng
Có thể bạn quan tâm: Toyota Corolla Hinta: Giá Bán, Các Phiên Bản Và Những Điều Cần Biết Khi Mua Xe
- Kiểm tra xe kỹ lưỡng (đánh dấu bất kỳ vết trầy xước, hỏng hóc).
- Lưu trữ hợp đồng, phiếu giao nhận và các tài liệu bảo hiểm.
Bước 6: Kết thúc hợp đồng
- Kiểm tra xe: Đánh giá mức độ hao mòn, vượt quá giới hạn km.
- Lựa chọn: Trả lại, mua lại hoặc đổi sang lease mới.
- Thanh toán phí trả lại (nếu có).
6. So sánh các gói lease Toyota Corolla hiện có trên thị trường (2024‑2025)
| Gói lease | Thời hạn | Km/năm | Tiền thuê/tháng (ước tính) | Money Factor | Residual Value | Bao gồm bảo dưỡng? | Ghi chú |
|---|---|---|---|---|---|---|---|
| Toyota Lease Advantage – Standard | 36 tháng | 12.000 km | 6,800,000 VNĐ | 0.0017 (≈4.08%/năm) | 55% MSRP | Có (đổi dầu, lọc, kiểm tra phanh) | Phí acquisition 6 triệu VNĐ |
| Toyota Lease Advantage – Premium | 48 tháng | 15.000 km | 7,200,000 VNĐ | 0.0015 (≈3.6%/năm) | 58% MSRP | Có (bao gồm bảo hiểm vật chất) | Đặt cọc tối thiểu 1 tháng thuê |
| Lease qua ngân hàng BIDV | 36 tháng | 12.000 km | 7,500,000 VNĐ | 0.0019 (≈4.56%/năm) | 53% MSRP | Không (bảo dưỡng tự trả) | Phí acquisition 5 triệu VNĐ |
| Lease nội bộ Đại lý Hà Nội | 24 tháng | 10.000 km | 6,500,000 VNĐ | 0.0014 (≈3.36%/năm) | 60% MSRP | Có (đổi dầu, lọc) | Không phí disposition nếu trả lại đúng hạn |
Lưu ý: Các mức giá trên chỉ mang tính tham khảo, có thể thay đổi tùy vào khu vực, chương trình khuyến mãi và thời điểm ký hợp đồng.
7. Những lưu ý quan trọng khi ký lease Toyota Corolla
- Đọc kỹ hợp đồng: Các điều khoản “early termination” (chấm dứt sớm) thường có phí cao (có thể lên tới 30% phí thuê còn lại).
- Kiểm tra mức phí vượt km: Nếu công việc hoặc gia đình bạn thường xuyên đi đường dài, hãy chọn gói có km hạn cao hơn hoặc mua “km allowance” bổ sung.
- Bảo hiểm: Mặc dù một số gói lease đã bao gồm bảo hiểm vật chất, nhưng bạn vẫn cần mua bảo hiểm trách nhiệm dân sự tối thiểu theo quy định pháp luật.
- Bảo dưỡng: Đảm bảo thực hiện bảo dưỡng đúng lịch và tại các trung tâm dịch vụ ủy quyền của Toyota để tránh vi phạm hợp đồng và mất phí.
- Chi phí trả lại: Trước khi trả xe, hãy làm “pre-return inspection” để biết trước mức phí sửa chữa (nếu có). Một số hạng mục hao mòn tự nhiên (khám phá, vết xước nhẹ) thường được chấp nhận, nhưng các vết trầy xước lớn sẽ tính phí.
- Tùy chọn mua lại: Nếu bạn yêu thích Corolla và muốn sở hữu lâu dài, hãy tính toán xem mua lại với giá residual có hợp lý không. Thông thường, nếu residual value thấp hơn giá thị trường của một Corolla cùng đời, mua lại là lựa chọn tốt.
8. So sánh chi phí tổng thể: Lease vs Mua trả góp (3 năm)
Giả sử mua một Toyota Corolla GLi 2024 với giá MSRP 650 triệu VNĐ.
| Hình thức | Tiền đặt cọc | Tiền thuê/hoá́n nội (tháng) | Lãi suất (năm) | Tổng chi phí 3 năm | Giá trị còn lại sau 3 năm (ước tính) |
|---|---|---|---|---|---|
| Lease (36 tháng, 12.000 km/năm) | 1,5 triệu VNĐ | 6,800,000 VNĐ | 4.08% (money factor 0.0017) | 6,800,000 × 36 + 1,5 = 245,3 triệu VNĐ | Residual 55% × 650 = 357,5 triệu VNĐ (không sở hữu) |
| Mua trả góp (3 năm, lãi 6%/năm, trả trước 30%) | 195 triệu VNĐ | 13,000,000 VNĐ | 6% | 195 + (13,000,000 × 36) = 663 triệu VNĐ | Giá trị còn lại ≈ 300 triệu VNĐ (sở hữu) |
Qua bảng so sánh, lease giảm chi phí hàng tháng đáng kể và không yêu cầu trả trước lớn, nhưng không tạo ra tài sản sở hữu. Mua trả góp có chi phí cao hơn, nhưng sau 3 năm bạn sở hữu xe với giá trị còn lại.
9. Khi nào nên chọn lease Toyota Corolla?
| Tình huống | Lý do nên lease |
|---|---|
| Bạn muốn lái xe mới mỗi 3‑4 năm | Lease cho phép đổi xe nhanh chóng mà không lo về giá trị giảm. |
| Bạn không muốn gánh nặng bảo dưỡng, sửa chữa | Gói lease thường bao gồm bảo dưỡng và hỗ trợ khẩn cấp. |
| Bạn có ngân sách hàng tháng chặt chẽ | Tiền thuê thường thấp hơn khoản vay ngân hàng. |
| Bạn không chắc chắn về nhu cầu di chuyển dài hạn | Lease linh hoạt, có thể trả xe trước (dù phí trả trước cao). |
| Bạn không muốn sở hữu tài sản cố định | Lease không tạo ra tài sản, phù hợp với người thích di chuyển, không muốn “đóng băng” vốn. |
10. Kết luận
Toyota Corolla lease là một giải pháp tài chính hấp dẫn cho những ai muốn tận hưởng lợi thế của một chiếc sedan đáng tin cậy, tiết kiệm nhiên liệu và luôn được trang bị công nghệ hiện đại, mà không phải gánh nặng tài chính của việc mua sở hữu. Bằng cách hiểu rõ các yếu tố ảnh hưởng đến chi phí (giá trị xe, residual value, money factor, thời hạn, km hạn), so sánh các gói lease hiện có và chú ý tới các điều khoản hợp đồng, bạn có thể lựa chọn gói lease Toyota Corolla phù hợp nhất với nhu cầu và ngân sách cá nhân.
Hãy bắt đầu bằng việc xác định nhu cầu di chuyển, ngân sách hàng tháng và thời hạn mong muốn, sau đó liên hệ với đại lý Toyota hoặc Toyota Financial Services để nhận báo giá chi tiết. Đừng quên hỏi về các chương trình khuyến mãi, giảm phí acquisition và các gói bảo dưỡng kèm theo. Khi đã có thông tin đầy đủ, bạn sẽ tự tin ký hợp đồng lease, lái một chiếc Corolla mới, an toàn và tiết kiệm trong suốt thời gian thuê.
Chúc bạn tìm được gói lease Toyota Corolla ưng ý và có những hành trình an toàn, thoải mái trên mọi cung đường!