
Việc hạch toán thanh lý xe ô tô công là một nghiệp vụ kế toán quan trọng, đòi hỏi sự chính xác tuyệt đối trong từng bước thao tác trên phần mềm MISA. Đây không chỉ là giao dịch tài chính thông thường mà còn liên quan trực tiếp đến việc xác định kết quả kinh doanh, nghĩa vụ thuế và sự minh bạch của báo cáo tài chính doanh nghiệp. Một quy trình hạch toán sai sót có thể dẫn đến rủi ro kiểm toán, phạt thuế và làm sai lệch hình ảnh tài chính của công ty. Bài viết này sẽ cung cấp cho bạn cẩm nang đầy đủ, từ A đến Z, để thực hiện việc thanh lý tài sản cố định dạng xe ô tô một cách chính xác và hiệu quả trên phần mềm MISA.
Có thể bạn quan tâm: Đánh Giá Chi Tiết Xe Ford 2026: Phân Tích Giá Cả, Hiệu Năng Và Tổng Hợp Trải Nghiệm Thực Tế
Có thể bạn quan tâm: Vinfast Fadil: Đánh Giá Toàn Diện Và So Sánh Với Đối Thủ
Tóm Tắt 5 Bước Hạch Toán Thanh Lý Xe Ô Tô Công Trên MISA
Để bạn nắm bắt nhanh được toàn bộ quy trình, dưới đây là tóm tắt 5 bước cốt lõi:
- Chuẩn bị hồ sơ pháp lý đầy đủ: Tập hợp quyết định thanh lý, biên bản kiểm kê, hợp đồng và hóa đơn mua bán.
- Ghi giảm tài sản cố định (TSCĐ): Thực hiện bút toán trên MISA để xóa sổ nguyên giá và hao mòn lũy kế của chiếc xe.
- Hạch toán chi phí phát sinh: Ghi nhận các khoản chi như phí sửa chữa, công chứng… vào tài khoản chi phí khác.
- Hạch toán thu nhập từ bán xe: Phản ánh doanh thu và thuế GTGT đầu ra từ việc bán xe.
- Xác định và kết chuyển lãi/lỗ: So sánh tổng thu nhập và tổng chi phí để kết chuyển số liệu vào tài khoản kết quả kinh doanh.
Có thể bạn quan tâm: Biển Số Xe Ô Tô Đẹp: Hướng Dẫn Toàn Diện Từ A Đến Z
Cơ Sở Pháp Lý Buộc Phải Tuân Thủ Khi Thanh Lý Xe Ô Tô Công
Trước khi thao tác trên phần mềm, việc nắm vững khung pháp lý là bước đệm không thể bỏ qua. Các văn bản chủ đạo bao gồm Thông tư 45/2026/TT-BTC về quản lý, sử dụng và trích khấu hao TSCĐ và Thông tư 200/2026/TT-BTC (hoặc Thông tư 133/2026/TT-BTC cho doanh nghiệp áp dụng chế độ kế toán doanh nghiệp). Theo đó, xe ô tô dạng tài sản cố định chỉ được thanh lý khi đã hư hỏng, lạc hậu kỹ thuật hoặc không còn phục vụ mục đích sản xuất, kinh doanh. Doanh nghiệp phải có quyết định thanh lý chính thức và thành lập hội đồng xác định giá trị. Mọi khoản thu chi phát sinh đều phải được hạch toán riêng biệt và phản ánh trung thực trên báo cáo tài chính. Tuân thủ đúng quy định này là chìa khóa để chống lại rủi ro pháp lý và kiểm soát nghĩa vụ thuế.
Có thể bạn quan tâm: Xe Mini Cooper: Đánh Giá Chi Tiết Ưu Nhược Điểm Và Hướng Dẫn Mua Bán
Bộ Hồ Sơ Và Chứng Từ Bắt Buộc Phải Có
Một bộ hồ sơ thanh lý xe công đầy đủ là nền tảng cho mọi bút toán hạch toán sau này. Thiếu sót chứng từ có thể khiến chi phí không được chấp nhận khi quyết toán thuế. Bộ hồ sơ tiêu chuẩn bao gồm:
- Quyết định thanh lý TSCĐ do người có thẩm quyền ký.
- Biên bản họp hội đồng thanh lý và biên bản kiểm kê, đánh giá lại tài sản.
- Hợp đồng mua bán xe giữa công ty và bên mua.
- Biên bản bàn giao xe.
- Hóa đơn GTGT xuất cho người mua.
- Các chứng từ thanh toán (ủy nhiệm chi, phiếu thu).
- Hóa đơn, biên lai cho các chi phí phát sinh (phí sửa chữa, môi giới, công chứng…).
Việc lưu trữ hồ sơ cẩn thận không chỉ phục vụ cho kế toán mà còn là bằng chứng pháp lý quan trọng khi cơ quan thuế thanh tra, kiểm tra.
Chi Tiết Từng Bước Hạch Toán Trên Phần Mềm MISA
Sau khi đã có đủ chứng từ, kế toán tiến hành thực hiện các bút toán trên MISA. Quy trình được thực hiện theo trình tự chặt chẽ dưới đây.
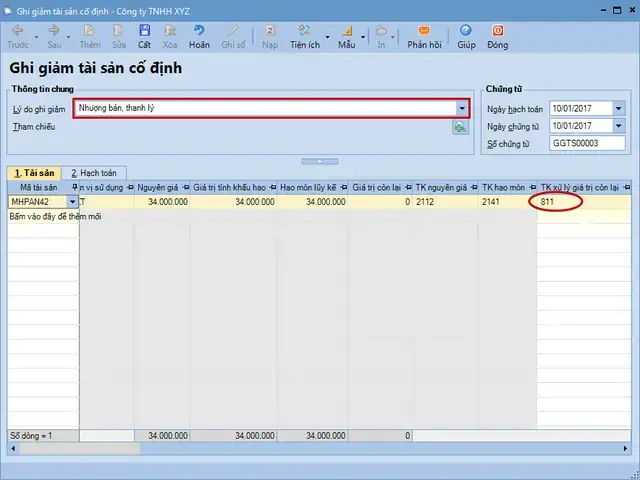
Bước 1: Ghi Giảm Tài Sản Cố Định Trên MISA
Đây là bước cơ bản nhất nhằm loại bỏ chiếc xe khỏi sổ sách kế toán. Trên giao diện MISA, bạn vào mục “Tài sản cố định” -> “Ghi giảm” và tạo chứng từ mới. Hệ thống sẽ tự động điền nguyên giá và hao mòn lũy kế của chiếc xe dựa trên dữ liệu đã khấu hao. Bút toán tự động sinh ra như sau:
- Nợ TK 214 – Hao mòn TSCĐ: Ghi nhận toàn bộ giá trị hao mòn đã trích lũy kế.
- Nợ TK 811 – Chi phí khác: Ghi nhận phần giá trị còn lại của xe (Nguyên giá – Hao mòn lũy kế). Đây chính là khoản chi phí mà doanh nghiệp chịu lỗ từ việc thanh lý.
- Có TK 211 – TSCĐ hữu hình: Ghi giảm toàn bộ nguyên giá ban đầu của xe.
Ví dụ minh họa: Xe có nguyên giá 1 tỷ, đã khấu hao 800 triệu. Khi ghi giảm, bút toán sẽ là: Nợ TK 214: 800 triệu, Nợ TK 811: 200 triệu, Có TK 211: 1 tỷ.
Bước 2: Hạch Toán Các Chi Phí Phát Sinh Liên Quan
Trong quá trình chuẩn bị thanh lý, doanh nghiệp thường phát sinh các chi phí như sửa chữa, tân trang, phí môi giới, công chứng hợp đồng… Tất cả đều được hạch toán để phản ánh đầy đủ chi phí thực tế. Bạn sẽ tập hợp hóa đơn, chứng từ liên quan và thực hiện bút toán trên phân hệ “Quỹ” hoặc “Ngân hàng” của MISA:
- Nợ TK 811 – Chi phí khác: Ghi nhận tổng giá trị chi phí (đã trừ thuế GTGT được khấu trừ nếu có).
- Nợ TK 133 – Thuế GTGT được khấu trừ: (Nếu hóa đơn có chứa thuế GTGT đầu vào).
- Có các TK 111, 112, 331…: Tùy theo hình thức thanh toán (tiền mặt, chuyển khoản, hoặc còn nợ).
Việc hạch toán đầy đủ các chi phí này giúp xác định chính xác kết quả lãi/lỗ từ hoạt động thanh lý.
Bước 3: Phản Ánh Thu Nhập Từ Việc Thanh Lý Xe
Khi xe đã được bán, bạn phải ghi nhận khoản thu. Dựa trên hợp đồng và hóa đơn GTGT đã xuất, thực hiện bút toán:
- Nợ các TK 111, 112, 131…: Ghi nhận tổng số tiền thu được hoặc phải thu từ người mua (bao gồm cả thuế GTGT).
- Có TK 711 – Thu nhập khác: Ghi nhận giá trị thu nhập chưa bao gồm thuế GTGT.
- Có TK 3331 – Thuế GTGT phải nộp: Ghi nhận số thuế GTGT đầu ra phải nộp theo hóa đơn.
Bước 4: Xác Định Và Kết Chuyển Kết Quả Lãi/Lỗ
Cuối kỳ kế toán (tháng/quý/năm), sau khi đã hạch toán đầy đủ các khoản thu nhập (TK 711) và chi phí (TK 811), bạn cần kết chuyển để xác định lãi hay lỗ. Phần mềm MISA có chức năng tự động, nhưng bản chất bút toán như sau:
- Trường hợp Lãi (Tổng Thu nhập > Tổng Chi phí):
- Nợ TK 711 / Có TK 911 (Kết chuyển thu nhập)
- Nợ TK 911 / Có TK 811 (Kết chuyển chi phí)
- Trường hợp Lỗ (Tổng Thu nhập < Tổng Chi phí): Bút toán kết chuyển tương tự.
Số chênh lệch trên tài khoản 911 chính là lãi/lỗ trước thuế từ hoạt động thanh lý, được tổng hợp vào kết quả kinh doanh chung để tính thuế TNDN.
Ví Dụ Minh Họa Thực Tế Hạch Toán Trên MISA
Xét một trường hợp cụ thể: Công ty thanh lý chiếc xe ô tô 4 chỗ với các thông số:
- Nguyên giá: 960.000.000 VNĐ.
- Ngày mua: 01/01/2026, khấu hao 8 năm (96 tháng).
- Ngày thanh lý: 30/06/2026.
- Giá bán (chưa VAT): 400.000.000 VNĐ, thuế GTGT 10%.
- Chi phí tân trang (đã thanh toán chuyển khoản): 11.000.000 VNĐ (gồm VAT 10%).
Quy trình hạch toán:
- Tính hao mòn lũy kế: Khấu hao tháng = 960 triệu / 96 = 10 triệu/tháng. Thời gian sử dụng: 54 tháng (từ 01/2026 đến 06/2026). Hao mòn lũy kế = 10 triệu x 54 = 540 triệu. Giá trị còn lại = 960 – 540 = 420 triệu.
- Bút toán 1 – Ghi giảm TSCĐ:
- Nợ TK 214: 540.000.000
- Nợ TK 811: 420.000.000
- Có TK 211: 960.000.000
- Bút toán 2 – Hạch toán chi phí tân trang:
- Nợ TK 811: 10.000.000 (phí chưa VAT)
- Nợ TK 133: 1.000.000 (thuế GTGT được khấu trừ)
- Có TK 112: 11.000.000
- Bút toán 3 – Hạch toán thu nhập bán xe:
- Nợ TK 112: 440.000.000 (400 triệu + 40 triệu thuế)
- Có TK 711: 400.000.000
- Có TK 3331: 40.000.000
- Xác định kết quả:
- Tổng chi phí TK 811: 420 triệu (giá trị còn lại) + 10 triệu (tân trang) = 430 triệu.
- Tổng thu nhập TK 711: 400 triệu.
- Kết quả: Lỗ 30.000.000 VNĐ. Số lỗ này sẽ được kết chuyển vào TK 911 và làm giảm lợi nhuận chịu thuế.
Những Sai Lầm Phổ Biến Cần Phòng Tránh
Kế toán viên, nhất là người mới, dễ mắc phải các lỗi sau:
- Tính sai giá trị còn lại của tài sản: Do nhầm lẫn thời gian khấu hao hoặc áp dụng phương pháp khấu hao không đúng, dẫn đến số tiền ghi vào TK 811 bị sai, ảnh hưởng nghiêm trọng đến kết quả lãi/lỗ.
- Bỏ sót chi phí thanh lý: Các khoản chi nhỏ như phí công chứng, phí di dời, chi phí đăng tin bán xe thường bị bỏ quên. Điều này làm tăng ảo lợi nhuận (hoặc giảm lỗ), dẫn đến tính thừa thuế TNDN.
- Xuất hóa đơn sai: Giá trị và thời điểm trên hóa đơn GTGT phải khớp với hợp đồng mua bán thực tế. Sai sót này có thể tạo rủi ro lớn về thuế GTGT.
Để duy trì giá trị tài sản và tối ưu giá bán, việc bảo dưỡng xe ô tô định kỳ trong suốt vòng đời sử dụng là vô cùng quan trọng. Bạn có thể tham khảo thêm các mẹo bảo dưỡng và giải pháp an toàn tại mercedesbinhduong.vn để nâng cao hiệu quả quản lý và bảo vệ tài sản cho doanh nghiệp.
Lưu Ý Quan Trọng Về Thuế Khi Thanh Lý Xe Ô Tô
Nghiệp vụ này tác động đến hai loại thuế chính:
- Thuế GTGT: Doanh nghiệp phải lập hóa đơn GTGT khi bán xe và kê khai, nộp thuế đầu ra như bán hàng hóa thông thường (thường là 10%).
- Thuế TNDN: Khoản lãi/lỗ từ thanh lý xe được cộng/trừ vào thu nhập chịu thuế của kỳ. Lãi thì tăng thuế TNDN phải nộp, lỗ thì giúp giảm số thuế cần nộp.
Kết Luận
Quy trình hạch toán thanh lý xe ô tô công trên MISA đòi hỏi sự kết hợp giữa kiến thức pháp lý, thao tác phần mềm chính xác và tinh thần cẩn trọng cao độ. Bằng cách tuân thủ đúng 5 bước từ chuẩn bị hồ sơ, ghi giảm tài sản, hạch toán thu chi đến kết chuyển kết quả, doanh nghiệp sẽ đảm bảo được tính minh bạch, chính xác cho báo cáo tài chính và tối ưu hóa nghĩa vụ thuế. Luôn ghi nhớ rằng, một chứng từ đầy đủ và một bút toán đúng là chìa khóa để tránh mọi rủi ro pháp lý không đáng có trong quản lý tài sản cố định.