
Phương pháp hạch toán chi phí sử dụng đường bộ theo chuẩn kế toán Việt Nam được tóm gọn trong ba bước: xác định đúng khoản phí, chọn tài khoản kế toán thích hợp và ghi sổ đúng quy trình. Bạn sẽ nắm rõ cách ghi nhận chi phí này một cách chuẩn xác, đáp ứng yêu cầu pháp lý và tối ưu hoá báo cáo tài chính.
Tiếp theo, bài viết sẽ giải thích khái niệm phí sử dụng đường bộ, cơ sở pháp lý và những đối tượng phải chịu phí, giúp bạn hiểu rõ nền tảng pháp lý trước khi thực hiện hạch toán.
Sau đó, chúng tôi sẽ liệt kê các tài khoản kế toán thường dùng, quy trình thu thập chứng từ và ghi sổ, đồng thời chỉ ra những lưu ý quan trọng khi khấu trừ thuế GTGT cho vé cước đường bộ.
Dưới đây là toàn bộ thông tin bạn cần để thực hiện hạch toán chi phí sử dụng đường bộ một cách chính xác và hiệu quả.
Có thể bạn quan tâm: Hướng Dẫn Tính Toán Mức Thu Lệ Phí Cấp Chứng Nhận Đăng Ký Biển Số Xe Ô Tô
Phí sử dụng đường bộ là gì?
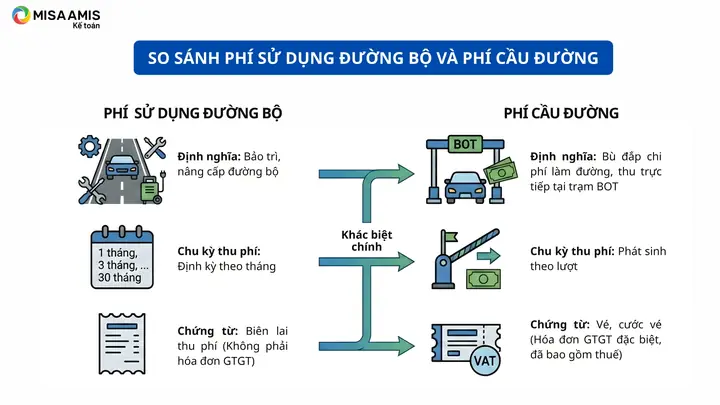
Phí sử dụng đường bộ là khoản tiền mà các chủ phương tiện phải đóng cho cơ quan nhà nước để được phép lưu thông trên các tuyến đường công cộng, nhằm bù đắp chi phí bảo trì, nâng cấp và quản lý hạ tầng giao thông. Cụ thể, mục đích thu phí nhằm duy trì chất lượng mặt đường, giảm ùn tắc và hỗ trợ phát triển cơ sở hạ tầng giao thông quốc gia.
Cơ sở pháp lý quy định phí đường bộ được nêu trong Luật Thuế Giá trị gia tăng và Nghị định 107/2026/ND-CP về thu phí đường bộ, cùng các thông tư hướng dẫn chi tiết về mức thu, đối tượng và cách tính. Theo các quy định này, doanh nghiệp phải ghi nhận phí sử dụng đường bộ như một chi phí hợp lý, đáp ứng tiêu chuẩn kế toán và thuế.
Có thể bạn quan tâm: Hướng Dẫn Đăng Ký Ô Tô Nam Định Nhanh Gọn Cho Mọi Đối Tượng
Ai phải chịu phí sử dụng đường bộ?
Có ba loại phương tiện chịu phí chính: xe ô tô chở người, xe đầu kéo và xe tải, mỗi loại được quy định mức phí khác nhau tùy theo trọng tải và loại đường. Đối tượng chịu phí còn bao gồm các phương tiện kinh doanh vận tải, xe công vụ và xe đưa học sinh, trong đó một số trường hợp được miễn hoặc giảm phí.
Trường hợp miễn phí hoặc giảm phí bao gồm xe cấp cứu, xe công vụ khi thực hiện nhiệm vụ quốc phòng, an ninh và xe đưa học sinh theo quy định của Bộ Giao thông Vận tải. Các doanh nghiệp cần xác định rõ loại phương tiện và mục đích sử dụng để áp dụng đúng mức miễn, giảm phí theo quy định pháp luật.
Có thể bạn quan tâm: Hướng Dẫn Đăng Ký Xe Tại Bắc Giang: Quy Trình, Hồ Sơ & Phí
Các tài khoản kế toán liên quan tới phí đường bộ
Tài khoản 6278 – Chi phí sử dụng đường bộ là tài khoản chi phí hoạt động, ghi nhận tổng số tiền doanh nghiệp chi trả cho phí đường bộ trong kỳ kế toán. Khi phí chưa được thanh toán ngay, doanh nghiệp sẽ dùng tài khoản 242 – Phải trả người bán để ghi nhận khoản nợ phải trả tới nhà cung cấp dịch vụ.
Khi doanh nghiệp thanh toán phí, số tiền sẽ được ghi nhận vào tài khoản 111/112 – Tiền mặt/tiền gửi ngân hàng, giảm số dư nợ phải trả và đồng thời giảm chi phí đã ghi nhận. Việc sử dụng đúng các tài khoản này giúp báo cáo tài chính phản ánh chính xác chi phí và tình hình thanh toán.
Quy trình hạch toán chi phí sử dụng đường bộ từng bước
Thu thập chứng từ (biên lai, phiếu thu) là bước đầu tiên; doanh nghiệp cần lưu giữ đầy đủ các chứng từ gốc, bao gồm hoá đơn, biên nhận thu phí và hợp đồng dịch vụ nếu có. Sau khi chứng từ hợp lệ, kế toán sẽ ghi bút toán nợ tài khoản 6278 và có tài khoản 111/112 hoặc 242 tùy vào trạng thái thanh toán.
Tiếp theo, kế toán thực hiện đối chiếu, xác nhận và lưu trữ hồ sơ theo quy định của pháp luật, bảo đảm các chứng từ được sắp xếp theo thứ tự thời gian và có thể truy xuất nhanh chóng khi kiểm tra. Quy trình này giúp giảm rủi ro sai sót và đáp ứng yêu cầu kiểm toán nội bộ.
Ví dụ minh họa thực tế và mẫu bút toán
Mẫu bút toán khi trả phí đường bộ cho xe ô tô:
– Nợ TK 6278 – Chi phí sử dụng đường bộ (số tiền phí)
– Có TK 111 – Tiền mặt (nếu thanh toán ngay) hoặc TK 242 – Phải trả người bán (nếu chưa thanh toán).
Có thể bạn quan tâm: Hướng Dẫn Đăng Ký Xe Ô Tô Tại Vĩnh Phúc: Thủ Tục Và Phí
Khi phí được khấu trừ thuế GTGT, bút toán sẽ có thêm:
– Nợ TK 133 – Thuế GTGT được khấu trừ (số thuế)
– Có TK 6278 – Chi phí sử dụng đường bộ (số tiền chưa bao gồm thuế).
Kiểm tra tính hợp lý của chi phí trong báo cáo tài chính yêu cầu so sánh mức phí thực tế với mức quy định, đồng thời xác nhận rằng chi phí đã được ghi nhận đúng thời điểm và không trùng lặp.
Các lưu ý đặc biệt khi hạch toán và khấu trừ thuế GTGT
Khấu trừ thuế GTGT cho vé cước đường bộ được phép khi doanh nghiệp sử dụng phương tiện cho hoạt động sản xuất, kinh doanh và có đầy đủ chứng từ hợp lệ. Cụ thể, doanh nghiệp cần có hoá đơn GTGT kèm theo vé cước để ghi nhận khoản thuế được khấu trừ.
So sánh khấu trừ vs không khấu trừ cho thấy, khi thực hiện đúng quy trình, doanh nghiệp có thể giảm chi phí thực tế lên tới 10% so với việc không khấu trừ, đồng thời tăng tính minh bạch trong báo cáo tài chính. Tuy nhiên, nếu không ghi nhận đúng chi phí hoặc thiếu chứng từ, doanh nghiệp có thể gặp rủi ro kiểm tra thuế và bị phạt.
Rủi ro kiểm tra thuế khi không ghi nhận đúng chi phí bao gồm phạt chậm nộp thuế, truy thu thuế GTGT và khấu trừ không hợp lệ, ảnh hưởng đến uy tín tài chính của doanh nghiệp. Để giảm thiểu rủi ro, các phần mềm kế toán như MISA, Fast Accounting và SAP Business One đều cung cấp chức năng hỗ trợ hạch toán phí đường bộ và tự động tính toán khấu trừ thuế GTGT.
Câu hỏi thường gặp
Khi nào phí sử dụng đường bộ được phép khấu trừ thuế GTGT?
Phí được khấu trừ khi doanh nghiệp có chứng từ hợp lệ (hoá đơn GTGT kèm vé cước) và phương tiện được dùng cho hoạt động sản xuất, kinh doanh; theo quy định, thuế GTGT được khấu trừ toàn phần.
Làm sao xác định đúng tài khoản ghi nhận phí đường bộ trong sổ kế toán?
Dựa vào tính chất chi phí, doanh nghiệp ghi nợ TK 6278 – Chi phí sử dụng đường bộ; nếu thanh toán ngay, có TK 111/112 – Tiền mặt/tiền gửi ngân hàng; nếu chưa thanh toán, có TK 242 – Phải trả người bán.
Có cần lập dự toán phí sử dụng đường bộ cho năm tài chính không?
Có, lập dự toán giúp doanh nghiệp dự trù ngân sách, kiểm soát chi phí và chuẩn bị chứng từ kịp thời, đồng thời hỗ trợ việc dự báo thuế GTGT khấu trừ.
Khi mua xe mới, phí đường bộ có được cộng vào nguyên giá tài sản không?
Không, phí đường bộ được ghi nhận là chi phí hoạt động trong kỳ, không được cộng vào nguyên giá tài sản cố định theo chuẩn kế toán Việt Nam.
Lưu ý quan trọng: Nội dung bài viết này chỉ mang tính chất tham khảo và cung cấp thông tin chung. Đây không phải lời khuyên tài chính chuyên nghiệp. Mọi quyết định quan trọng liên quan đến tài chính của bạn nên được thực hiện sau khi tham khảo ý kiến trực tiếp từ chuyên gia tài chính có chuyên môn phù hợp.
Việc hạch toán chi phí sử dụng đường bộ đúng chuẩn không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn tối ưu hoá chi phí và giảm thiểu rủi ro kiểm tra thuế. Hy vọng những thông tin trên đã cung cấp cho bạn cái nhìn toàn diện và sẵn sàng áp dụng ngay trong thực tiễn kế toán.