
Biên bản thanh lý tài sản cố định là tài liệu pháp lý quan trọng, giúp doanh nghiệp thực hiện quy trình thanh lý một cách chuẩn xác và tuân thủ quy định. Bài viết này sẽ hướng dẫn chi tiết cách soạn mẫu biên bản thanh lý tài sản cố định theo Thông tư 99, cung cấp mẫu tải về miễn phí, giải thích quy trình và lưu ý pháp lý, đồng thời so sánh các mẫu TT‑99, TT‑133 và TT‑200 để bạn lựa chọn phù hợp.
Tiếp theo, chúng tôi sẽ chỉ ra cách tải về các mẫu biên bản thanh lý tài sản cố định, đồng thời hướng dẫn mở và chỉnh sửa file Word/Excel để sử dụng ngay. Ngoài ra, bài viết còn đưa ra so sánh chi tiết giữa các mẫu theo thông tư, giúp bạn hiểu rõ điểm mạnh, điểm yếu của mỗi phiên bản.
Cuối cùng, chúng tôi sẽ nêu các lưu ý pháp lý quan trọng khi thực hiện thanh lý tài sản cố định, bao gồm các quy định liên quan và rủi ro nếu không tuân thủ đúng mẫu. Dưới đây là toàn bộ thông tin bạn cần để soạn và áp dụng mẫu biên bản thanh lý tài sản cố định một cách hiệu quả.
Có thể bạn quan tâm: Hướng Dẫn Tạo Và In Phiếu Bảo Hành Xe Chuẩn Pháp Lý
Cách soạn mẫu biên bản thanh lý tài sản cố định chuẩn TT‑99
Các phần bắt buộc trong biên bản thanh lý
Biên bản thanh lý tài sản cố định theo TT‑99 bao gồm các phần bắt buộc: tiêu đề, ngày tháng, địa chỉ, thông tin các bên tham gia, danh sách tài sản, quyết định thanh lý và phần ký xác nhận. Cụ thể, phần tiêu đề ghi “BIÊN BẢN THANH LÝ TÀI SẢN CỐ ĐỊNH”, ngày tháng ghi đầy đủ, địa chỉ ghi nơi doanh nghiệp đăng ký. Các bên tham gia thường gồm người đề nghị, phòng kế toán và phòng tài sản. Phần danh sách tài sản cần chi tiết tên, mã số, số lượng, giá trị còn lại. Cuối cùng, quyết định thanh lý nêu rõ phương thức (bán, tiêu hủy, chuyển nhượng) và ký xác nhận của các bên.
Tiếp theo, để biên bản đáp ứng yêu cầu pháp lý, các mục thông tin tài sản phải được điền đầy đủ và chính xác. Điều này giúp kiểm tra, đối chiếu trong quá trình kiểm toán và tránh tranh chấp sau này. Khi mọi thông tin đã chuẩn bị, bạn chỉ cần in ra, ký và lưu trữ theo quy định.
Cách điền thông tin tài sản (tên, mã, giá trị)
Khi điền thông tin tài sản, hãy ghi rõ tên tài sản, mã tài sản cố định (theo sổ tài sản), số lượng và giá trị còn lại sau khấu hao. Ví dụ, “Máy tính để bàn, mã TSCD 12345, số lượng 5, giá trị còn lại 10.000.000 VND”. Đảm bảo định dạng đồng nhất, sử dụng đơn vị tiền tệ VNĐ và không để trống ô nào. Nếu tài sản chưa hết khấu hao nhưng muốn thanh lý sớm, cần ghi chú lý do và đề xuất phương thức thanh lý, như bán đấu giá.
Việc chi tiết hoá thông tin giúp phòng kế toán nhanh chóng kiểm tra, phòng tài sản dễ dàng xác nhận tình trạng thực tế và giảm thiểu rủi ro sai sót trong báo cáo tài chính.
Quy trình ký và lưu trữ biên bản
Quy trình ký biên bản gồm ba bước: (1) Người đề nghị ký xác nhận đề xuất thanh lý; (2) Trưởng phòng kế toán ký xác nhận về giá trị và tính hợp pháp; (3) Giám đốc hoặc người có thẩm quyền ký duyệt cuối cùng. Sau khi ký, biên bản cần được lưu trữ trong hồ sơ tài sản cố định và sao lưu điện tử theo quy định của Bộ Tài chính. Thời gian lưu trữ tối thiểu là 10 năm, hoặc lâu hơn nếu tài liệu liên quan tới kiểm toán.
Lưu trữ đúng quy trình không chỉ đáp ứng yêu cầu pháp lý mà còn tạo điều kiện cho việc tra cứu, đối chiếu trong các kỳ kiểm toán sau này.
Có thể bạn quan tâm: Top 7 Bảng Ghi Số Điện Thoại Ô Tô Chất Lượng Cho Mọi Loại Xe
Tải về mẫu biên bản thanh lý TSCĐ miễn phí
Link tải mẫu TT‑99, TT‑133, TT‑200
Bạn có thể tải ngay các mẫu biên bản thanh lý tài sản cố định dưới dạng Word hoặc Excel tại các liên kết sau:
- Mẫu TT‑99: [download_tt99.docx]
- Mẫu TT‑133: [download_tt133.docx]
- Mẫu TT‑200: [download_tt200.xlsx]
Các file này được thiết kế sẵn các ô nhập liệu, giúp bạn nhanh chóng nhập thông tin và in ra mà không lo sai định dạng.
Hướng dẫn mở và chỉnh sửa file Word/Excel
Mở file tải về bằng Microsoft Word hoặc Excel (hoặc phần mềm tương thích). Các ô nhập liệu được đánh dấu màu xanh nhạt; chỉ cần click vào ô và nhập dữ liệu thực tế. Đối với Excel, sử dụng công thức tính tự động để tính giá trị còn lại sau khấu hao. Sau khi hoàn thiện, lưu lại dưới dạng PDF để gửi cho các bên ký. Đảm bảo kiểm tra lại mọi thông tin trước khi in để tránh lỗi phát sinh.
Có thể bạn quan tâm: Hướng Dẫn Chi Tiết Điền Mẫu Khai Sang Tên, Di Chuyển Xe
So sánh mẫu biên bản TT‑99, TT‑133 và TT‑200
Điểm chung và khác biệt về nội dung
Ba mẫu biên bản đều chứa các phần cơ bản: tiêu đề, ngày tháng, thông tin bên tham gia, danh sách tài sản và phần ký. Tuy nhiên, TT‑99 tập trung vào định dạng giấy tờ truyền thống, phù hợp với doanh nghiệp chưa áp dụng hệ thống điện tử. TT‑133 bổ sung trường “phương thức thanh lý” chi tiết hơn, thích hợp cho các doanh nghiệp thực hiện bán đấu giá hoặc chuyển nhượng. TT‑200 được thiết kế dưới dạng Excel, hỗ trợ tính toán tự động và lưu trữ điện tử, phù hợp với doanh nghiệp có hệ thống ERP.
Những khác biệt này giúp doanh nghiệp lựa chọn mẫu phù hợp với quy mô, công nghệ và quy trình nội bộ.
Khi nào nên dùng mẫu TT‑99 vs TT‑133
Nếu doanh nghiệp chỉ thực hiện thanh lý qua bán hoặc tiêu hủy đơn giản, mẫu TT‑99 là lựa chọn tối ưu vì đơn giản, dễ in và không yêu cầu kiến thức về Excel. Khi cần ghi chú chi tiết về phương thức thanh lý (đấu giá, chuyển nhượng, cho thuê), mẫu TT‑133 cung cấp trường bổ sung “phương thức” và “đơn giá dự kiến”, giúp minh bạch hơn trong quyết định. Ngoài ra, nếu doanh nghiệp đã triển khai hệ thống quản lý tài sản điện tử, mẫu TT‑200 sẽ giảm bớt công việc nhập liệu thủ công.
Lưu ý pháp lý khi thanh lý tài sản cố định
Có thể bạn quan tâm: Tải Và Điền Mẫu Sổ Nhật Trình Chạy Xe Ô Tô Chuẩn Quốc Gia
Các quy định pháp lý liên quan (Thông tư, Nghị định)
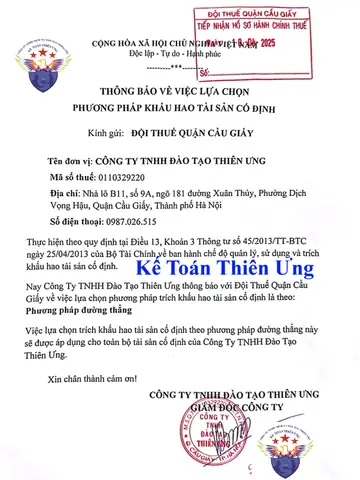
Thanh lý tài sản cố định được quy định trong Thông tư 99/2026/TT‑BTC, Thông tư 133/2026/TT‑BTC và Thông tư 200/2026/TT‑BTC. Các thông tư này yêu cầu doanh nghiệp phải lập biên bản thanh lý, thực hiện kiểm kê, và lưu trữ hồ sơ ít nhất 10 năm. Ngoài ra, Nghị định 119/2026/NĐ‑CP quy định về khấu hao tài sản và cách tính giá trị còn lại. Khi tài sản được bán đấu giá công khai, cần tuân thủ Luật Đấu giá 2026 và các quy định của Bộ Tài chính về công khai thông tin.
Việc nắm rõ các quy định này giúp doanh nghiệp tránh vi phạm pháp luật và giảm thiểu rủi ro phạt tiền.
Rủi ro nếu không tuân thủ đúng mẫu
Không sử dụng mẫu biên bản đúng quy định có thể dẫn đến rủi ro pháp lý: (1) Bị cơ quan thuế kiểm tra và yêu cầu cung cấp hồ sơ đầy đủ, (2) Hạn chế khả năng chứng minh tính hợp pháp trong tranh chấp tài sản, (3) Gây khó khăn trong kiểm toán nội bộ, có thể dẫn đến phát hiện sai sót tài chính và phạt. Do đó, việc tuân thủ mẫu TT‑99, TT‑133 hoặc TT‑200 là yếu tố quan trọng để bảo vệ quyền lợi doanh nghiệp.
Các trường hợp đặc biệt trong thanh lý tài sản cố định
Thanh lý tài sản chưa hết khấu hao
Khi tài sản chưa hết khấu hao nhưng doanh nghiệp muốn thanh lý sớm, cần ghi chú lý do (ví dụ: thay đổi công nghệ, không còn sử dụng) và tính toán giá trị còn lại dựa trên khấu hao lũy kế. Biên bản phải nêu rõ phương thức thanh lý (bán, cho thuê) và được duyệt bởi giám đốc tài chính.
Thanh lý qua đấu giá công khai
Quy trình đấu giá công khai bao gồm: (1) Lập danh sách tài sản, (2) Thông báo đấu giá công khai trên cổng thông tin, (3) Thu thập hồ sơ dự thầu, (4) Công bố kết quả và ký biên bản thanh lý. Mẫu TT‑133 cung cấp trường “phương thức đấu giá” và “giá khởi điểm” để ghi nhận chi tiết.
Thanh lý tài sản công và quy trình đề nghị xử lý
Đối với tài sản công, doanh nghiệp phải thực hiện đề nghị xử lý tài sản qua quyết định của cơ quan quản lý, sau đó mới lập biên bản thanh lý. Thông tư 99 quy định rõ ràng về quy trình đề nghị, bao gồm việc lập hồ sơ, thẩm định và phê duyệt.
Mẫu biên bản cho tài sản đang trong quá trình bảo trì
Nếu tài sản đang bảo trì nhưng cần thanh lý (ví dụ: không còn khả năng phục hồi), cần đính kèm phiếu kiểm tra trạng thái bảo trì và ghi chú lý do thanh lý trong biên bản. Đây là một trường hợp hiếm gặp, nhưng mẫu TT‑200 cho phép thêm tài liệu đính kèm dưới dạng file PDF.
Câu hỏi thường gặp
Mẫu biên bản thanh lý tài sản cố định có cần công chứng không?
Theo quy định hiện hành, biên bản thanh lý tài sản cố định không bắt buộc công chứng nếu các bên ký là người có thẩm quyền trong doanh nghiệp. Tuy nhiên, trong một số trường hợp đặc biệt như thanh lý tài sản có giá trị lớn hoặc thuộc tài sản công, doanh nghiệp có thể lựa chọn công chứng để tăng tính pháp lý.
Khi nào nên sử dụng mẫu TT‑99 thay vì TT‑133?
Nếu doanh nghiệp chỉ thực hiện thanh lý đơn giản (bán hoặc tiêu hủy) và không cần ghi chi tiết phương thức thanh lý, mẫu TT‑99 là đủ. Khi cần mô tả chi tiết phương thức (đấu giá, chuyển nhượng) hoặc muốn có trường “giá dự kiến”, mẫu TT‑133 sẽ phù hợp hơn.
Làm sao để đảm bảo biên bản thanh lý đáp ứng yêu cầu kiểm toán?
Đảm bảo các mục thông tin tài sản (tên, mã, giá trị) được điền đầy đủ, khấu hao được tính đúng theo Nghị định 119/2026/NĐ‑CP và lưu trữ biên bản cùng hồ sơ kiểm kê. Ngoài ra, nên để lại bản sao điện tử và sao lưu trên hệ thống lưu trữ nội bộ để kiểm toán viên có thể truy cập nhanh chóng.
Có thể tải mẫu biên bản thanh lý miễn phí ở đâu?
Bạn có thể tải miễn phí các mẫu TT‑99, TT‑133 và TT‑200 từ các trang web của Bộ Tài chính, các cổng thông tin pháp lý hoặc từ liên kết được cung cấp trong phần “Tải về mẫu biên bản” ở trên.
Lưu ý quan trọng: Nội dung bài viết này chỉ mang tính chất tham khảo và cung cấp thông tin chung. Đây không phải lời khuyên pháp lý chuyên nghiệp. Mọi quyết định quan trọng liên quan đến quyền lợi pháp lý của bạn nên được thực hiện sau khi tham khảo ý kiến trực tiếp từ luật sư có chuyên môn phù hợp.
Việc soạn và sử dụng mẫu biên bản thanh lý tài sản cố định đúng quy định giúp doanh nghiệp thực hiện quy trình một cách minh bạch, giảm thiểu rủi ro pháp lý và đáp ứng yêu cầu kiểm toán. Hy vọng những thông tin trên đã cung cấp cho bạn toàn bộ kiến thức cần thiết để bắt đầu. Nếu còn thắc mắc, bạn có thể tải mẫu miễn phí và áp dụng ngay vào thực tiễn.